





Points clés
- Le chiffre d’affaires de SPCX a bondi de 161% sur un an à 14,58 milliards de dollars, au-dessus des estimations avant publication de résultats (12,7 à 12,9 milliards de dollars).
- L’EBITDA ajusté (résultat opérationnel avant intérêts, impôts, dépréciations et amortissements, retraité d’éléments exceptionnels) a atteint 8,81 milliards de dollars, contre environ 6,6 milliards attendus.
- La « Super Intelligence » a été le premier segment de revenus, avec 7,56 milliards de dollars.
- Les dépenses d’investissement (capex, c’est-à-dire les achats d’équipements et d’infrastructures) pourraient atteindre 35 à 40 milliards de dollars au T4, avec l’accélération des investissements.
Le chiffre d’affaires de SpaceX au troisième trimestre a progressé de 161% sur un an à 14,58 milliards de dollars, dépassant les estimations avant résultats (12,7 à 12,9 milliards) grâce à l’expansion de son activité d’intelligence artificielle (IA, des logiciels capables d’analyser des données et d’automatiser des tâches).
Le groupe a aussi dégagé son premier bénéfice trimestriel depuis son introduction en Bourse, avec un bénéfice net de 4,40 milliards de dollars. L’EBITDA ajusté a atteint 8,81 milliards, au-dessus d’environ 6,6 milliards attendus.
Au-delà du dépassement des attentes, la répartition des revenus et la performance opérationnelle de Starlink éclairent la trajectoire du groupe.
Pourquoi les traders surveillent SpaceX
La « Super Intelligence » a généré 7,56 milliards de dollars, soit un peu plus de la moitié du chiffre d’affaires trimestriel. La connectivité a apporté 5,25 milliards et les opérations spatiales 1,77 milliard. Les trois segments ont dépassé les estimations utilisées ici, mais la hausse du poids de l’IA rend la disponibilité de puissance de calcul (serveurs et centres de données) déterminante pour les perspectives.
Dans la connectivité, la performance de Starlink est plus contrastée. Les abonnés sont passés à 13,6 millions contre 12,0 millions au T2, sous certaines prévisions. Le revenu mensuel par client est monté à 69 dollars contre 66, mais reste inférieur aux 83 dollars d’il y a un an, le service s’étendant à des marchés moins chers.
Les dépenses d’investissement du T3 ont atteint 19,59 milliards de dollars, dont 16,44 milliards pour l’IA, et la direction a indiqué que les dépenses du T4 pourraient atteindre 35 à 40 milliards. Le rythme d’adoption des clients et l’utilisation des capacités (taux d’usage des infrastructures) détermineront la vitesse à laquelle cet investissement deviendra rentable.
Niveaux techniques clés
| Niveau de prix | Ce que surveillent les traders |
| 172,63 $ | Pic d’octobre et prochaine référence haussière au-dessus de 158,02 $ |
| 158,02 $ | Résistance immédiate et niveau clé de franchissement |
| 140,56 $ | Premier niveau de support |
| 131,34 $ | Référence suivante en cas de baisse sous 140,56 $ |
| 107,17 $ | Support plus bas si la baisse s’accentue |
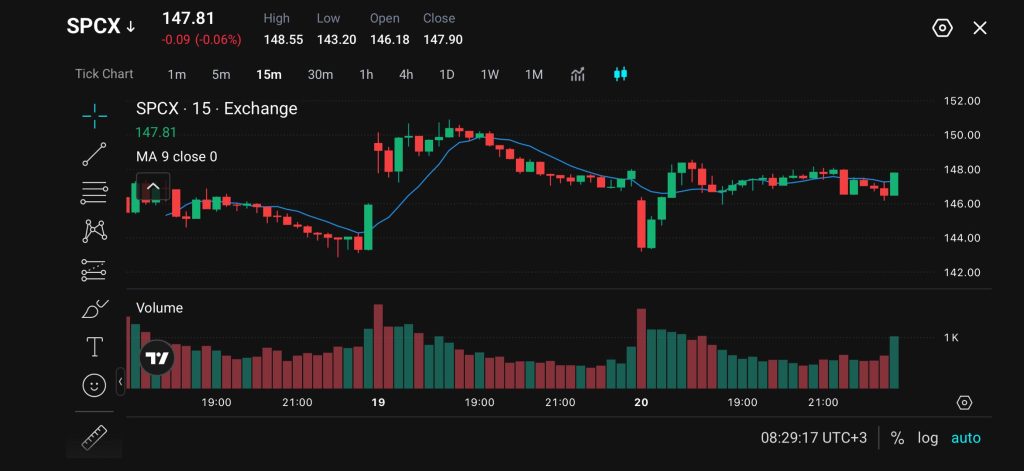
Le niveau 158,02 $ correspond à la résistance que les acheteurs doivent reprendre pour renforcer le rebond. Un passage au-dessus de 172,63 $ marquerait le pic d’octobre et servirait de prochain repère pour juger d’un retour vers les sommets précédents.
À la baisse, 140,56 $ est le premier support, zone où un intérêt acheteur peut apparaître. 131,34 $ est le support suivant si ce niveau casse, tandis que 107,17 $ deviendrait pertinent en cas de correction plus profonde.
Scénarios haussiers et baissiers
| Configuration | Déclencheur | Réaction possible du marché |
| Cassure haussière | Passage durable au-dessus de 158,02 $, puis maintien au-dessus | Le titre pourrait remonter vers 172,63 $ |
| Consolidation en range | Maintien entre 140,56 $ et 158,02 $ | Le titre pourrait évoluer à l’horizontale, le temps d’évaluer les perspectives |
| Rejet baissier | Échec près de 158,02 $ puis repli | L’attention pourrait revenir sur 140,56 $ |
| Rupture baissière | Cassure durable sous 140,56 $ | Les ventes pourraient s’étendre vers 131,34 $ |
| Correction plus marquée | Cassure durable sous 131,34 $ | Le titre pourrait se diriger vers 107,17 $ |
Le scénario haussier dépend de la capacité des acheteurs à défendre 158,02 $ après une cassure. Un maintien au-dessus de ce niveau pourrait soutenir un rebond vers 172,63 $, surtout si les investisseurs restent confiants dans la croissance de l’IA malgré la hausse des dépenses.
Le scénario baissier se renforce si le titre passe sous 140,56 $, mettant 131,34 $ au centre de l’attention. Une nouvelle dégradation pourrait ouvrir la voie vers 107,17 $ si les inquiétudes sur les dépenses d’infrastructure ou un ralentissement de la croissance l’emportent sur la bonne surprise des résultats.
Avertissement
Les niveaux de prix et scénarios de marché ci-dessus reflètent l’analyse de l’auteur au moment de la rédaction et ne constituent ni un conseil en investissement ni une recommandation officielle de VT Markets. Les traders doivent réaliser leur propre analyse et gérer le risque avec prudence.
À surveiller ensuite
Les prochaines annonces de l’entreprise et les décisions de politique monétaire peuvent influencer la façon dont les investisseurs évaluent les perspectives de SpaceX.
Éléments clés :
- Résultats T3 de Tesla (21 octobre) : effets possibles sur le sentiment autour des sociétés liées à Musk et des valeurs de croissance.
- Discussions sur une fusion SpaceX–Tesla : des comités spéciaux étudient une opération, mais aucun terme n’a été arrêté et une fusion n’est pas certaine.
- Réunion de la Réserve fédérale (27–28 octobre) : les anticipations de taux d’intérêt peuvent peser sur la valorisation des valeurs de croissance et sur les conditions de financement.
- Déploiement de l’IA : des nouvelles sur les capacités, de nouveaux clients « cloud » (informatique à distance via des serveurs) et la monétisation (capacité à générer des revenus) aideront à juger la rentabilité des dépenses.
- Sentiment sur l’IA : les évolutions concernant CoreWeave et Oracle peuvent influencer la confiance dans les acteurs d’infrastructures très gourmands en capital.
Questions fréquentes
SpaceX a-t-elle dépassé les attentes au T3 2026 ?
Oui. SpaceX a publié un chiffre d’affaires de 14,58 milliards de dollars, au-dessus des estimations avant résultats (12,7 à 12,9 milliards). L’EBITDA ajusté (résultat opérationnel avant intérêts, impôts, dépréciations et amortissements, retraité) a atteint 8,81 milliards, au-dessus d’environ 6,6 milliards attendus.
Pourquoi l’IA est-elle importante pour les perspectives de SpaceX ?
La « Super Intelligence » a généré 7,56 milliards de dollars de revenus au T3, soit un peu plus de la moitié des ventes. Comme SpaceX investit massivement dans des infrastructures d’IA (centres de données, serveurs et réseaux), la performance dépendra davantage de la demande des clients et de la rentabilité de ces investissements.
Starlink a-t-il manqué les attentes sur les abonnés ?
Starlink a atteint 13,6 millions d’abonnés grand public, sous certaines prévisions de 14,2 à 14,3 millions. Les estimations différaient selon les sources. Le nombre d’abonnés a néanmoins progressé par rapport aux 12,0 millions du T2.
Quels sont les niveaux techniques clés de SPCX ?
Les principaux niveaux à la hausse sont 158,02 $ et 172,63 $. Un maintien durable au-dessus de 158,02 $ pourrait soutenir un mouvement vers 172,63 $. À la baisse, une cassure sous 140,56 $ pourrait mettre 131,34 $ en ligne de mire, puis 107,17 $ si la faiblesse persiste.
La fusion SpaceX–Tesla est-elle confirmée ?
Non. Les deux entreprises ont créé des comités spéciaux pour étudier une opération, mais aucun terme n’a été convenu. Ces discussions ne garantissent pas qu’une fusion aura lieu.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.





