





Les ventes les plus spectaculaires surviennent souvent après une baisse déjà engagée depuis un certain temps. Les investisseurs se précipitent pour sortir, les positions à effet de levier (c’est‑à‑dire financées en partie par de l’emprunt) sont fermées, la volatilité (l’ampleur des variations de prix) grimpe et les pertes s’accélèrent. Les commentateurs parlent alors de capitulation et se demandent si le marché approche enfin d’un plancher.
Puis les prix rebondissent.
Pour les traders, la question est délicate. Ce rebond signifie‑t‑il que les vendeurs sont à bout et qu’un redressement commence ? Ou n’est‑ce qu’une hausse provisoire avant une nouvelle chute vers un plus bas ?
La réponse ne se lit pas dans la seule ampleur du rebond. Les traders doivent aussi regarder ce qui a provoqué la baisse, ce qui a aggravé les ventes, pourquoi la pression acheteuse (le volume et l’intensité des achats) revient, et si la structure générale des prix commence à s’améliorer.
Comprendre le lien entre vagues de ventes, marchés baissiers, capitulation et rebonds aide à analyser ces mouvements sans considérer chaque chute brutale comme une opportunité d’achat, ni chaque hausse comme une preuve de reprise.
Comment une phase de baisse peut se mettre en place
Une baisse de marché suit rarement une trajectoire régulière ou prévisible. Les prix peuvent reculer progressivement, accélérer quand la pression vendeuse augmente, rebondir fortement, puis reprendre la baisse.
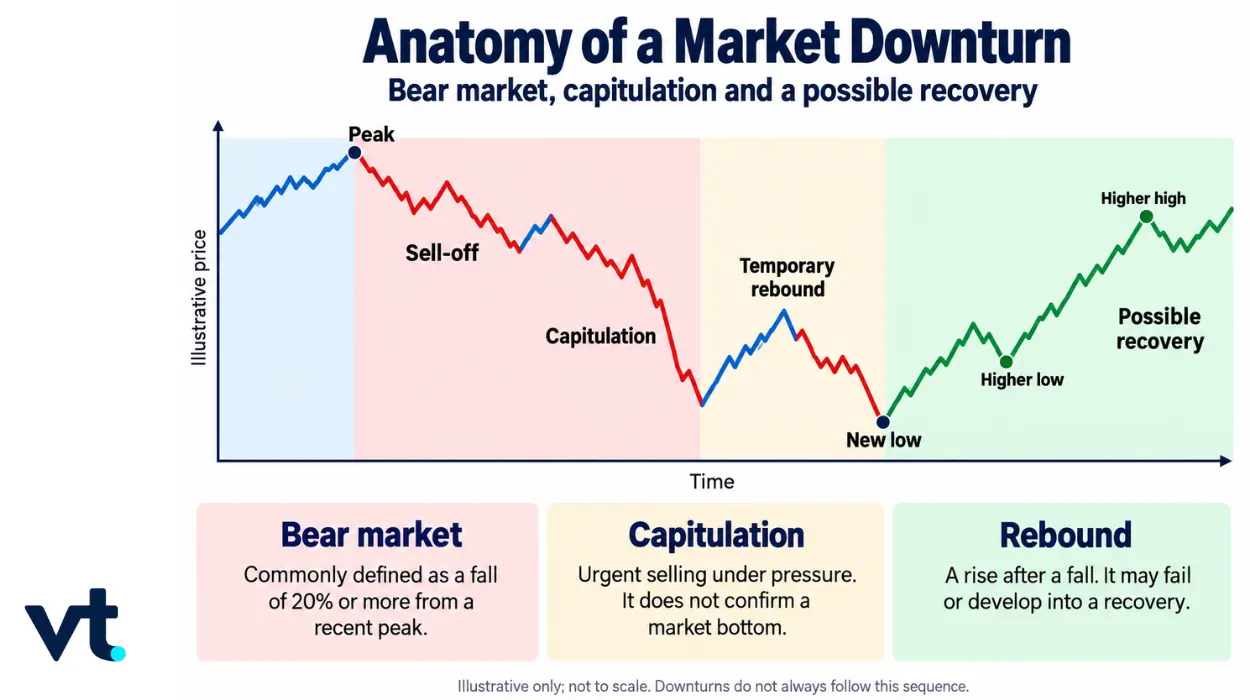
Le schéma ci‑dessous montre une séquence possible. Les prix partent d’un sommet et entrent dans une baisse plus large. Les ventes deviennent ensuite de plus en plus urgentes, créant une phase de capitulation. Un rebond temporaire suit, mais le marché tombe ensuite sur un nouveau plus bas. Une reprise ne commence à se dessiner que lorsque les prix inscrivent un plus haut (un « creux ») plus élevé que le précédent, puis progressent au‑delà d’un sommet antérieur.
La baisse de fond : de la vague de ventes au marché baissier
Une baisse peut commencer par une pression vendeuse plus forte et évoluer vers un recul plus large et plus marqué. Même si vague de ventes et marché baissier sont parfois utilisés comme des synonymes, ils décrivent des aspects différents de la baisse.
Vague de ventes : quand la pression vendeuse augmente
Une vague de ventes survient lorsque de fortes ventes font reculer les prix. Elle peut concerner une action, un secteur, ou l’ensemble du marché. Le terme décrit ce que font les prix et les intervenants ; il n’existe pas de seuil chiffré unique.
Marché baissier : quand la baisse de fond devient importante
Un marché baissier désigne en général un grand indice qui perd 20 % ou plus par rapport à un sommet récent. Par exemple, un indice qui passe de 10 000 à 8 000 recule de 20 %. Ce seuil est une convention, pas un signal de fin de baisse. Un marché baissier peut aussi contenir des rebonds marqués. Les prix n’ont pas besoin de baisser chaque jour pour que la tendance globale reste fragile. C’est pourquoi une hausse soudaine, même forte, ne signifie pas automatiquement une reprise.
Quand les ventes deviennent urgentes : comprendre la capitulation
À mesure que les pertes s’aggravent, les ventes peuvent devenir plus urgentes. Des investisseurs qui tenaient jusque‑là peuvent décider qu’ils ne supportent plus de nouvelles pertes. En parallèle, les positions à effet de levier, les demandes de retrait des clients et les contrôles de risque automatiques peuvent accentuer la pression.
Ce comportement est souvent appelé capitulation.
La capitulation se produit lorsque les acteurs du marché abandonnent leurs positions avec une urgence inhabituelle, souvent après des pertes déjà importantes. Elle peut inclure :
- Des ventes de panique par des investisseurs qui cherchent à éviter de nouvelles pertes.
- Des liquidations forcées de positions à effet de levier (fermetures imposées pour réduire la dette et le risque).
- Des fonds qui vendent des actifs pour faire face aux retraits des investisseurs.
- Des ordres stop (ordres automatiques déclenchés à un niveau de prix) qui s’activent quand les cours franchissent des niveaux techniques.
- Une forte hausse de la volatilité, car acheteurs et vendeurs réévaluent les prix très vite.
Contrairement au marché baissier, la capitulation n’a pas de seuil universel en pourcentage, en volume de transactions, ni de durée. Un marché baissier décrit l’ampleur de la baisse, tandis que la capitulation décrit le comportement et la pression qui alimentent les ventes.
La capitulation attire l’attention car des ventes extrêmes peuvent parfois apparaître près de la fin d’une phase de baisse. Une fois les vendeurs les plus pressés sortis, une pression vendeuse plus faible peut permettre un rebond.
Mais la capitulation ne confirme pas que le marché a touché son dernier plus bas. Les prix peuvent rebondir provisoirement avant que les ventes ne reprennent.
Pourquoi les prix peuvent rebondir alors que la situation reste fragile
Les prix peuvent remonter avant que l’économie, les bénéfices des entreprises ou d’autres facteurs fondamentaux ne s’améliorent réellement. Un rebond exige seulement que la pression acheteuse dépasse temporairement la pression vendeuse.
Plusieurs forces peuvent provoquer ce basculement.
Rachat de positions vendeuses (short covering)
Des traders qui avaient vendu à découvert (c’est‑à‑dire vendu un actif emprunté pour le racheter plus bas) peuvent racheter pour clôturer leurs positions. Cela crée de la demande et peut faire monter les prix, même si ces traders ne croient pas à une amélioration durable.
Quand beaucoup de vendeurs à découvert sortent en même temps, ces rachats peuvent alimenter un rebond rapide, voire un short squeeze (hausse accélérée qui piège les vendeurs à découvert et les force à racheter).
Baisse de la pression vendeuse
Les liquidations forcées et autres ventes urgentes peuvent ralentir après une période d’activité extrême. Les prix peuvent monter parce que moins d’acteurs vendent, même si la demande n’a pas beaucoup augmenté.
C’est une différence importante. Un marché peut rebondir parce que les ventes se calment provisoirement, pas parce que la confiance revient durablement.
Évolution des anticipations
Les marchés réagissent aux conditions actuelles, mais aussi aux attentes sur l’avenir. Les prix peuvent remonter si les investisseurs anticipent un soutien des autorités, des taux d’intérêt plus bas, une meilleure liquidité (facilité à acheter et vendre) ou des conditions financières moins strictes.
Ces attentes peuvent influencer les prix avant toute amélioration visible dans les données économiques ou d’entreprise.
Des nouvelles « moins mauvaises que prévu »
Les résultats d’entreprises ou les statistiques économiques peuvent rester faibles tout en dépassant des attentes très pessimistes. Si les investisseurs s’étaient positionnés pour un scénario encore pire, une information simplement moins négative peut déclencher une réaction positive marquée.
Achats opportunistes
Certains investisseurs peuvent juger les prix plus attractifs et commencer à acheter malgré une incertitude persistante. Cela augmente la pression acheteuse sans prouver que la baisse de fond est terminée.
Au total, ces forces peuvent produire une hausse puissante alors que les causes initiales de la baisse ne sont pas résolues. Le simple fait qu’il y ait un rebond est moins parlant que ce qui se passe ensuite.
Rebond temporaire ou reprise en construction ?
Un rebond est une hausse après une baisse. Le terme décrit le sens du mouvement, sans dire combien de temps il va durer ni si la tendance de fond a changé.
Si la hausse s’essouffle puis que les prix retombent sur un nouveau plus bas, on peut parler de rallye de marché baissier ou, de façon plus familière et souvent après coup, de rebond du chat mort (petit rebond éphémère au sein d’une tendance baissière).
Une reprise devient plus crédible quand plusieurs éléments s’améliorent en même temps.
| Points à vérifier | Signes d’une reprise en construction |
| Structure des prix | Un creux plus haut (plus bas moins bas), suivi d’un sommet plus haut, plutôt qu’une hausse provisoire suivie d’un nouveau plus bas. |
| Participation du marché | La hausse s’élargit à davantage d’entreprises, de secteurs ou de classes d’actifs, au lieu de dépendre d’un petit groupe de leaders. |
| Facteurs de fond | Les pressions économiques, de politique économique, de crédit, de liquidité ou propres à certaines entreprises qui ont déclenché la baisse commencent à se calmer. |
Un rebond appuyé par plusieurs signaux d’amélioration peut être plus solide qu’un rebond surtout lié à des rachats de positions vendeuses ou à un simple répit des ventes. Même dans ce cas, on parle d’une reprise possible, pas d’un point bas confirmé.
La crise financière de 2008 : quand un rebond puissant a échoué
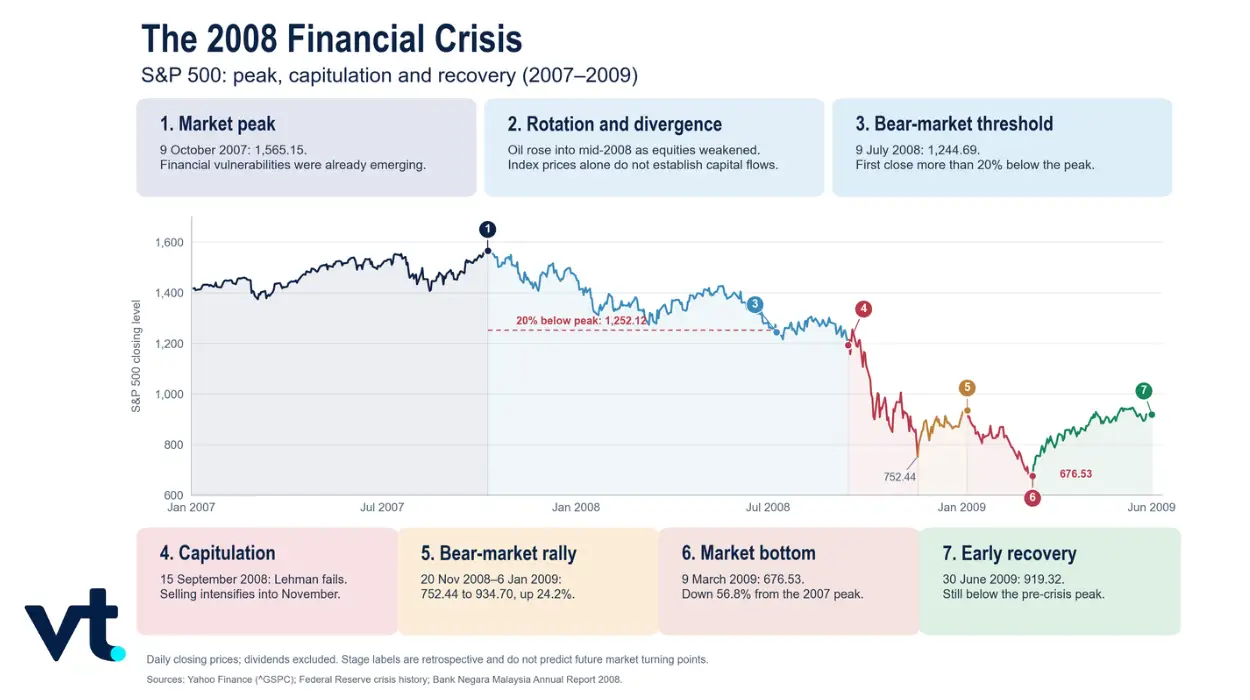
Le parcours du S&P 500 pendant la crise financière de 2008 montre pourquoi le premier grand rallye d’un marché baissier ne marque pas forcément le début d’une reprise. (Le S&P 500 est un grand indice boursier américain.)
Du sommet de marché au marché baissier
Le S&P 500 a inscrit un record de clôture autour de 1 565 le 9 octobre 2007, alors que des fragilités se développaient sur l’immobilier et les crédits hypothécaires aux États‑Unis.
À mesure que les tensions financières montaient, les actions ont faibli. Au 9 juillet 2008, l’indice clôturait près de 1 245, soit plus de 20 % sous son sommet d’octobre. La baisse correspondait donc à la définition courante d’un marché baissier.
Le seuil des 20 % indiquait l’ampleur de la baisse. Il ne disait pas que la fin était proche. La période de ventes la plus intense restait à venir.
La capitulation s’intensifie
La faillite de Lehman Brothers le 15 septembre 2008 a renforcé les craintes sur la stabilité du système financier. Les investisseurs ont réduit le risque, la demande de liquidité a augmenté et la volatilité a explosé.
Le S&P 500 est tombé vers 752 au 20 novembre 2008. La vitesse et l’urgence des ventes illustrent plusieurs traits associés à la capitulation : peur, réduction forcée de l’endettement (désendettement), tension sur la liquidité et volonté généralisée de réduire l’exposition.
Mais même cette baisse violente n’a pas fixé le plus bas final.
Un rebond de 24 % qui échoue
Depuis son point bas de clôture de novembre, le S&P 500 a rebondi vers 935 au 6 janvier 2009, soit environ +24 %.
L’ampleur du mouvement pouvait faire penser à un début de reprise. Pourtant, le rallye n’a pas mis fin au marché baissier. Les ventes ont repris et l’indice est ensuite passé sous son plus bas de novembre.
Cet épisode montre pourquoi le seul pourcentage de hausse ne permet pas de distinguer un rebond temporaire d’une reprise durable. Les acheteurs qui pensaient que le plus bas était derrière eux ont subi de nouvelles pertes. Les vendeurs à découvert restés positionnés contre le marché pendant le rebond ont aussi encaissé un mouvement défavorable important.
Le point bas final et la reprise
Le S&P 500 a touché un plus bas de clôture autour de 677 le 9 mars 2009, soit près de 57 % sous son sommet d’octobre 2007.
L’indice a ensuite progressé et a atteint environ 919 fin juin. Avec le recul, le creux de mars a marqué le point bas du marché baissier. Mais à l’époque, les acteurs ne pouvaient pas savoir avec certitude que le dernier plus bas était atteint.
La structure des prix en construction a fourni une information plus utile que la taille du premier rebond. Au lieu de retomber immédiatement sur un nouveau plus bas, le marché a commencé à prolonger sa hausse et a fini par construire une reprise plus large.
Le krach de 2020 : une reprise plus rapide
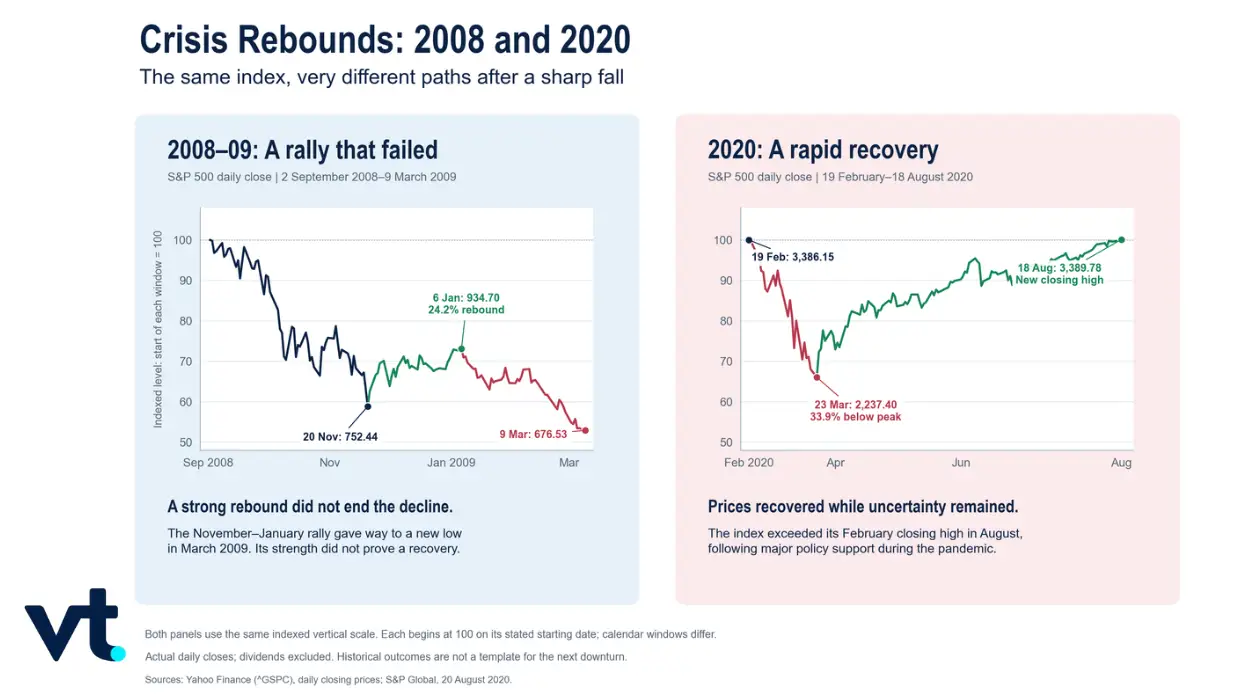
La crise de 2008 montre qu’un rebond important peut échouer. Le krach de 2020 illustre un autre scénario : une chute rapide peut être suivie d’une reprise relativement rapide.
Le S&P 500 a perdu environ 34 % au début de la crise du COVID‑19. Pourtant, l’indice a retrouvé son record précédent dès août 2020, porté par un soutien budgétaire (dépenses publiques, aides) et monétaire (actions des banques centrales) massif.
Le contraste entre 2008 et 2020 montre pourquoi les traders ne peuvent pas appliquer un calendrier fixe aux phases de baisse.
En 2008, la crise financière révélait des fragilités profondes dans le système bancaire et le crédit. Le marché a connu plusieurs vagues de ventes avant d’inscrire un plus bas durable.
En 2020, la baisse a été exceptionnellement rapide, mais l’ampleur et la vitesse de la réponse des autorités ont changé les anticipations. Les prix se sont redressés alors même qu’une forte incertitude économique persistait.
Un marché baissier peut donc contenir un rebond qui échoue, comme en 2008, ou un rebond qui se transforme assez vite en reprise, comme en 2020. On ne peut pas trancher en regardant seulement si les prix montent pendant quelques séances.
Comment les traders peuvent réagir face à des marchés en baisse puis en rebond
Les mêmes conditions de marché ne posent pas les mêmes questions aux investisseurs de long terme et aux traders actifs.
Les investisseurs qui détiennent des actions ou des fonds peuvent subir des replis prolongés (baisse durable de la valeur) pendant un marché baissier. Certains conservent leurs positions selon un plan de long terme, d’autres réduisent l’exposition ou achètent progressivement à des prix plus bas.
Les traders actifs peuvent chercher à tirer parti de la baisse ou du rebond. Les positions vendeuses (par exemple la vente à découvert) peuvent profiter d’une poursuite de la baisse, tandis que les positions acheteuses peuvent viser un rallye temporaire ou une reprise en formation.
Aucune des deux approches ne supprime l’incertitude.
Un trader vendeur peut subir des pertes rapides lors d’un rallye de marché baissier ou d’un short squeeze. Un trader acheteur peut subir de nouvelles pertes si le rebond échoue et que le marché marque un autre plus bas.
Avant de réagir à un marché en baisse ou en rebond
Un mouvement brutal peut pousser à agir vite. Avant de modifier son exposition, un trader peut examiner trois questions : qu’est‑ce qui pilote le mouvement, la reprise gagne‑t‑elle des soutiens, et que se passe‑t‑il si l’analyse est fausse.
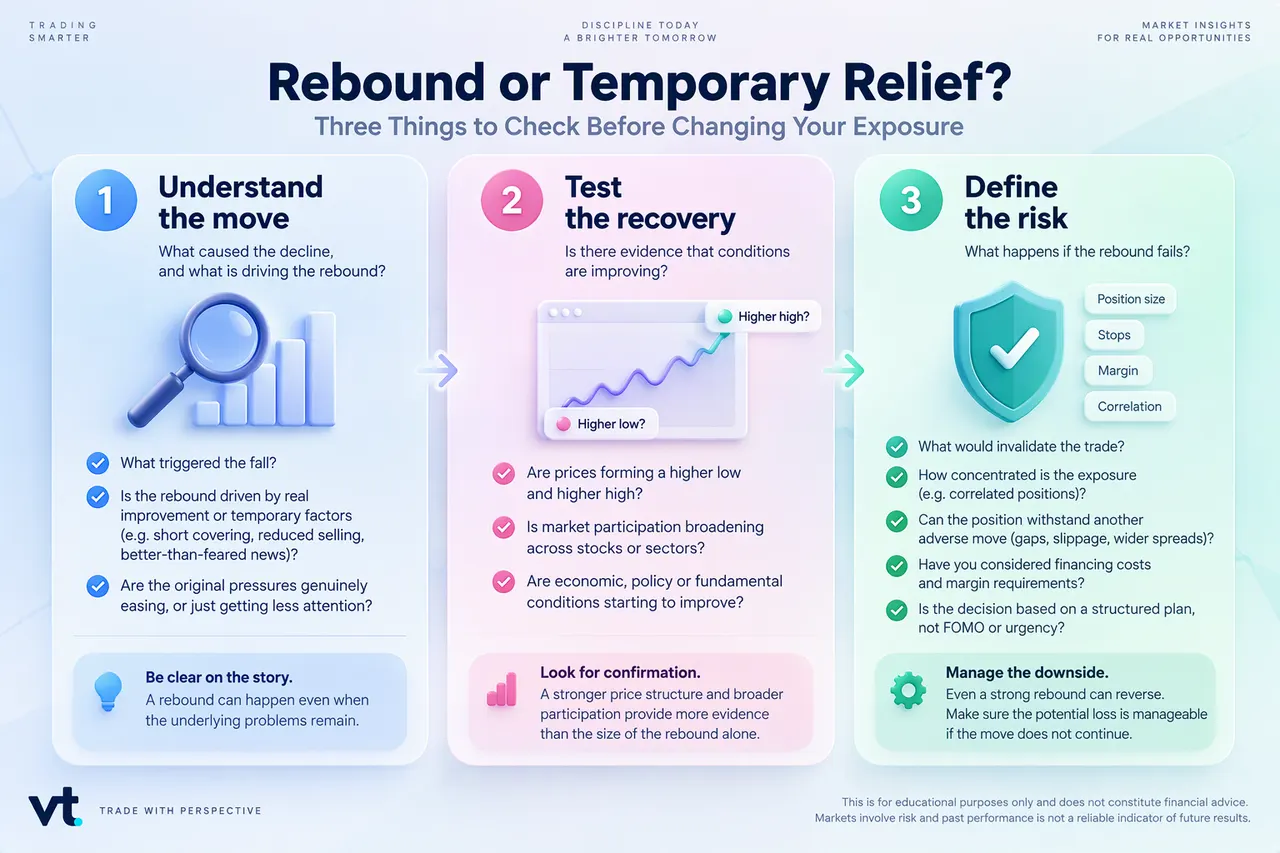
Ces vérifications ne servent pas à confirmer un point bas. Elles aident à distinguer un rebond porté par des facteurs temporaires d’un rebond soutenu par une structure de prix plus saine, une participation plus large et un apaisement des causes de fond. La décision doit aussi intégrer la taille de position, les expositions corrélées (positions qui bougent souvent ensemble) et les risques supplémentaires liés aux positions à effet de levier sur CFD.
Les contrats sur différence, ou CFD, permettent de spéculer sur les variations de prix sans détenir l’actif sous‑jacent (l’actif réel, comme une action). Les CFD permettent de se positionner à la hausse comme à la baisse. En revanche, ils utilisent l’effet de levier et peuvent entraîner des pertes rapides, surtout en période de forte volatilité, fréquente dans les marchés baissiers et lors des capitulations.
Questions fréquentes
- Qu’est‑ce qu’un rebond de marché, un « rebond du chat mort » et un rallye de marché baissier ?
Un rebond de marché est une hausse des prix après une baisse. Le terme décrit la direction du mouvement, sans dire s’il va durer. Si un indice passe de 10 000 à 8 000 puis remonte à 8 400, il a rebondi de 5 % depuis son plus bas, mais reste à 16 % sous son sommet précédent.
Le rebond du chat mort est une expression informelle pour un rebond temporaire, de courte durée, après une forte chute, qui échoue ensuite. Les prix remontent brièvement avant que la tendance baissière ne reprenne.
Un rallye de marché baissier est une hausse au sein d’un marché baissier plus large. Elle peut être importante et durer des semaines ou plus, tout en restant incluse dans une tendance générale orientée à la baisse.
- La capitulation signifie‑t‑elle que le marché a touché un plancher ?
Non. La capitulation peut précéder un rebond, mais de nouvelles ventes et de nouveaux plus bas restent possibles. Certains points bas se forment aussi progressivement, sans épisode de panique spectaculaire.
- Comment distinguer un rebond du chat mort d’une vraie reprise ?
On ne peut pas le savoir avec certitude au départ. Des creux plus hauts, une participation plus large du marché et une stabilisation des facteurs de fond renforcent l’hypothèse d’une reprise, mais ces signaux peuvent échouer.
- Combien de temps dure un rallye de marché baissier ?
Il n’existe pas de durée fixe. Un rallye peut durer des semaines, voire des mois, et sa taille ne prouve pas à elle seule que la baisse structurelle est terminée.
- Acheter le creux (« buy the dip ») revient‑il à investir à intervalles réguliers ?



