





Bilan des marchés en octobre
Octobre a été rythmé par le conflit au Moyen-Orient, les prix du pétrole et la politique monétaire américaine (les décisions de la banque centrale sur les taux d’intérêt). Des attaques contre des infrastructures énergétiques saoudiennes ont propulsé le Brent au-dessus de 115 USD, ravivant les craintes d’inflation (hausse générale des prix) et renforçant l’idée que la Réserve fédérale (Fed, la banque centrale des États-Unis) pourrait encore relever ses taux en décembre.
La Fed a maintenu ses taux à 3,75 %–4,00 % le 28 octobre, mais deux responsables votants préféraient une hausse immédiate. Avec l’inflation des consommateurs aux États-Unis en septembre à 3,7 % et des rendements (le taux d’intérêt offert) des obligations d’État proches de 5 %, le contexte a soutenu le dollar et pesé sur les métaux précieux et les cryptomonnaies.
Thèmes clés :
- Le pétrole a remis les risques d’inflation au centre du jeu. Le Brent est passé d’environ 100 USD à presque 117 USD avant de se replier après que les États-Unis ont exclu une action militaire immédiate contre l’Iran. Malgré ce repli, les prix sont restés élevés.
- La Fed a laissé ses taux inchangés, tout en conservant un ton ferme. La banque centrale a jugé l’activité économique solide alors que l’inflation restait élevée, maintenant l’éventualité d’un durcissement (une politique de taux plus élevés) au premier plan.
- Les résultats liés à l’IA ont été examinés de plus près. Les publications d’entreprises ont soutenu les actions, mais les investisseurs se sont davantage interrogés sur la capacité des dépenses en intelligence artificielle (IA) à générer des gains suffisants.
Ces forces opposées ont laissé les marchés partagés. Le dollar et les rendements sont restés solides, l’or et le Bitcoin se sont affaiblis, et le S&P 500 est resté en évolution latérale, tandis que les valeurs technologiques sont devenues plus instables (mouvements de prix plus importants).
Pour suivre l’actualité de ces actifs, consultez notre analyse quotidienne des marchés.
La force du dollar maintient l’euro proche d’un support
L’EURUSD a commencé octobre près de 1,13 et a terminé proche de 1,11, les rendements américains plus élevés et l’orientation de la Fed soutenant la demande de dollars.
La Banque centrale européenne a maintenu son principal taux directeur à 2,50 % le 29 octobre, après la hausse de septembre. Malgré cela, l’euro a eu du mal à se stabiliser, les coûts de l’énergie plus élevés pesant sur une économie dépendante des importations d’énergie. La BCE a aussi annoncé que Christine Lagarde quitterait la présidence en février 2027.
L’EURUSD a surtout évolué entre un support autour de 1,11 (zone où les acheteurs défendent le cours) et une résistance proche de 1,125 (zone où les vendeurs freinent la hausse). Les tests répétés de la borne basse ont montré la pression sur la paire, qui est restée sous sa moyenne mobile simple à 200 périodes (un indicateur qui lisse les prix sur 200 bougies) en baisse, proche de 1,13 sur le graphique en quatre heures.
Les marchés suivront si les prochaines statistiques d’inflation et de croissance modifient les anticipations pour la Fed et la BCE, et si l’EURUSD continue de tenir le bas de sa zone de fluctuation.
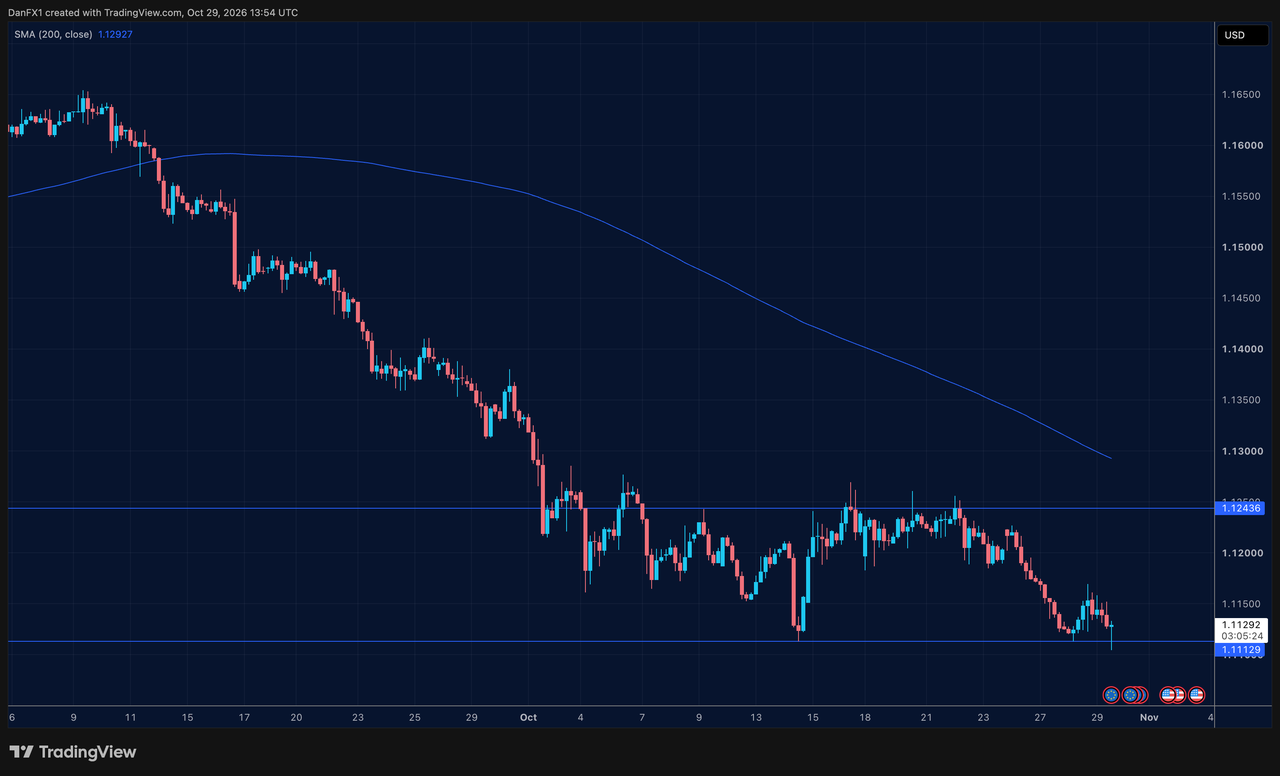
Fig. 1 : Graphique EURUSD en quatre heures montrant un support près de 1,11 dans une tendance baissière.
L’or recule : la hausse des rendements l’emporte sur la demande de valeur refuge
L’or a commencé octobre près de 4 200 USD et a touché un plus bas de trois mois, passant brièvement sous 4 000 USD la semaine précédant la réunion de la Fed. Cette semaine-là a constitué son repli le plus marqué depuis environ quatre mois.
La demande de sécurité pendant le conflit n’a pas compensé la pression exercée par des rendements en hausse et la possibilité de nouvelles hausses de taux. Comme l’or ne verse pas d’intérêt, de meilleurs rendements sur la dette publique augmentent le coût d’opportunité (le manque à gagner) de sa détention. L’argent (métal) a aussi reculé, à son niveau le plus bas depuis novembre 2025 et à plus de 50 % sous son record de janvier.
En fin de mois, l’or évoluait autour de 4 000 USD, sous sa moyenne mobile à 200 périodes et sous une ligne de tendance baissière qui se rejoignait près de 4 200 USD sur le graphique en quatre heures. Le support restait juste sous 4 000 USD.
Le prochain test sera de voir si les données d’inflation et les rendements obligataires reculent suffisamment pour réduire la pression sur les métaux, tandis que la géopolitique peut encore soutenir la demande de valeur refuge.
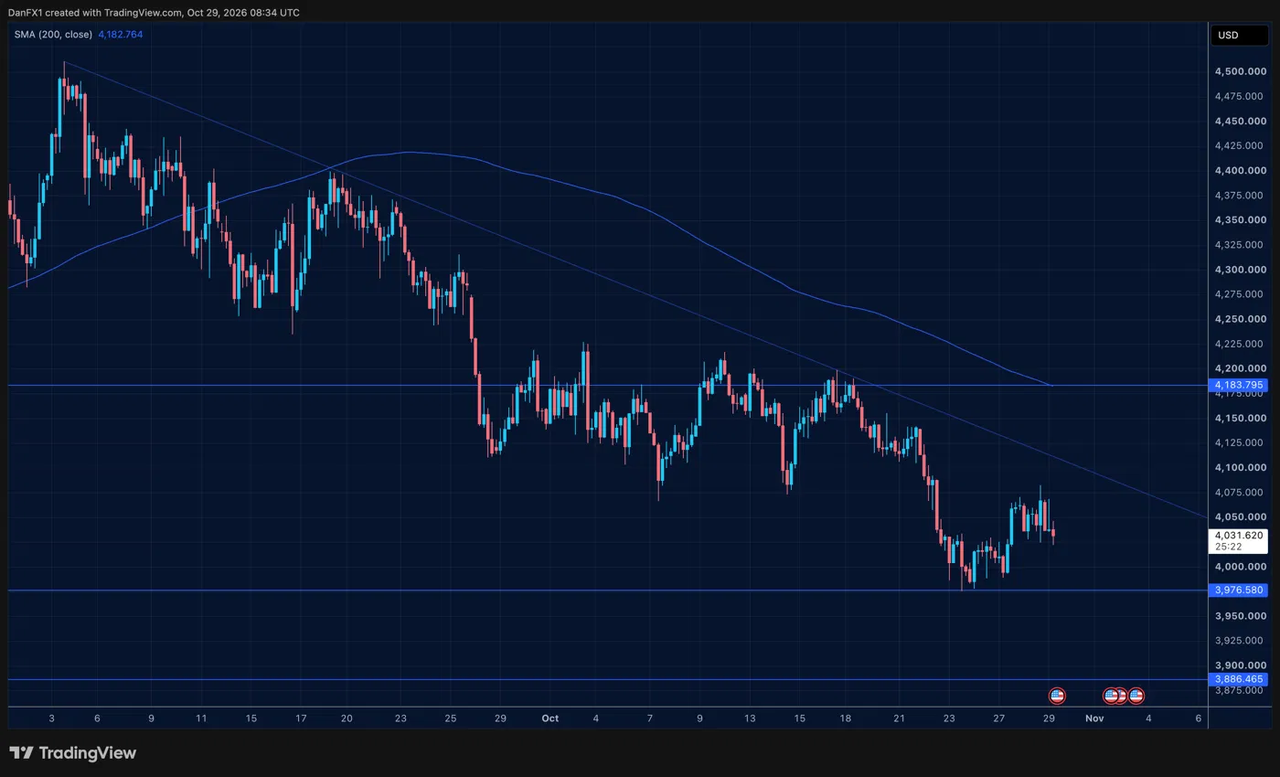
Fig. 2 : Graphique de l’or en quatre heures montrant la tendance baissière et la zone des 4 000 USD.
Le pétrole se replie, mais les risques sur l’offre persistent
Le Brent est monté d’environ 100 USD à presque 117 USD vers le 23 octobre, après des attaques contre des sites énergétiques saoudiens, dont un champ pétrolier exploité par Aramco. Les craintes sur l’approvisionnement via des routes maritimes clés du Moyen-Orient ont accentué le mouvement.
Les prix se sont ensuite repliés vers 110 USD après que le président Trump a exclu une action militaire immédiate contre l’Iran. La baisse a effacé une partie des gains du mois, tout en laissant le pétrole au-dessus de son point de départ. L’incertitude est restée forte. Le New York Times a rapporté que les États-Unis et Israël auraient préparé des plans de nouvelles attaques contre l’Iran après les élections américaines de novembre, maintenant l’instabilité autour des relations États-Unis–Iran et de l’offre énergétique.
Sur le graphique en quatre heures, le Brent est resté au-dessus d’un support près de 108 USD, avec une moyenne mobile à 200 périodes autour de 105 USD et une résistance vers 117 USD. Les marchés continueront de surveiller les évolutions diplomatiques et toute perturbation des infrastructures énergétiques ou du transport maritime.
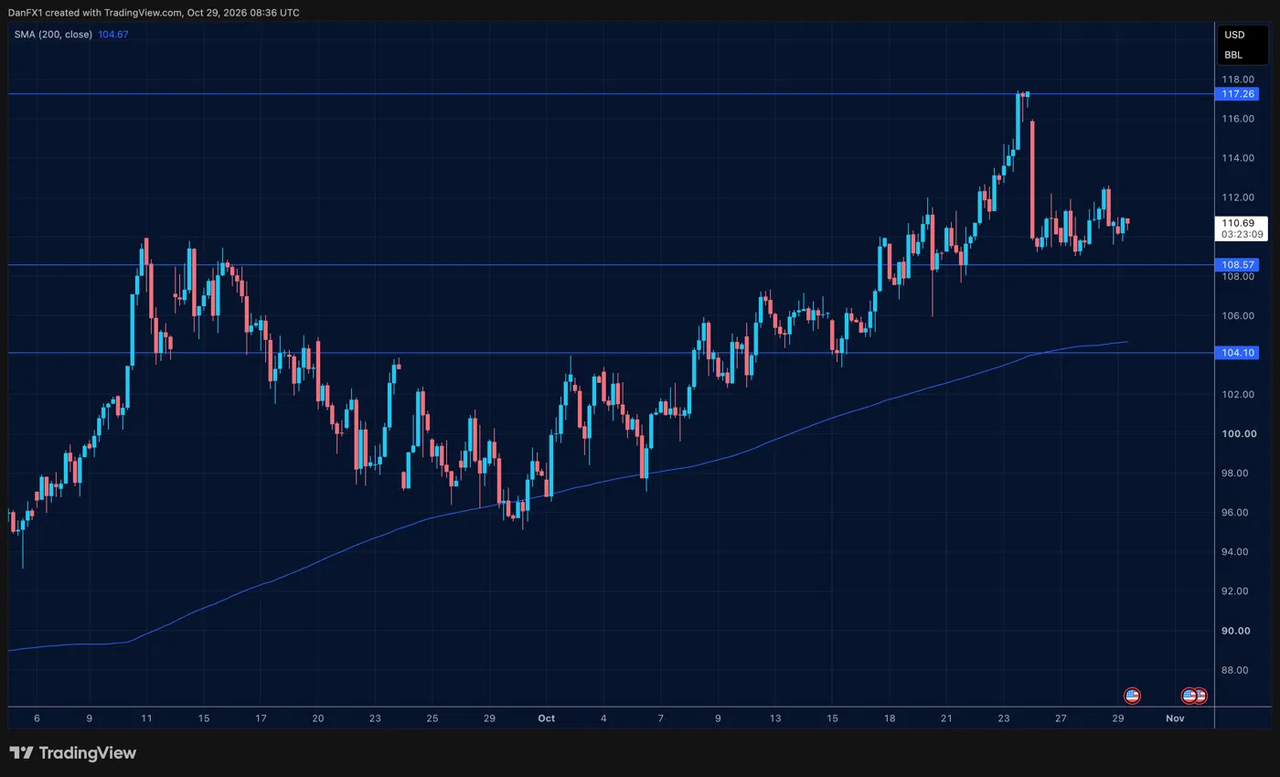
Fig. 3 : Graphique du Brent en quatre heures montrant la hausse vers 117 USD puis le repli.
Les résultats liés à l’IA mettent en lumière les tensions sur les dépenses
Le S&P 500 a évolué entre environ 7 600 et 7 800, terminant octobre près du milieu de cette zone et autour de sa moyenne mobile à 200 périodes sur le graphique en quatre heures. Le Nasdaq a subi une pression plus forte dans la seconde moitié du mois, les valeurs technologiques réagissant à la hausse du pétrole, à des rendements plus élevés et aux résultats.
Les publications ont provoqué des réactions contrastées. SpaceX a annoncé son premier trimestre bénéficiaire, avec un chiffre d’affaires plus que doublé sur un an, et son titre a gagné près de 8 % le lendemain. Meta a dépassé les attentes, mais l’action a reculé, les investisseurs se concentrant sur l’ampleur de ses dépenses en IA.
Tesla a aussi dépassé les attentes sur les profits et les livraisons, mais son action a reculé après une prévision de dépenses plus faible, qui a ravivé les doutes sur la vitesse de ses projets en IA et en robotique. Elon Musk a confirmé que Tesla et SpaceX avaient mis en place des comités indépendants pour étudier une éventuelle fusion, ajoutant un élément supplémentaire à évaluer.
L’IA est restée un soutien important pour les actions, mais de bons résultats ne suffisaient pas toujours à faire monter les cours. Les investisseurs continueront de suivre les indications sur les dépenses, les preuves de rentabilité des investissements (si l’argent dépensé rapporte vraiment) et les avancées liées à une éventuelle fusion Tesla–SpaceX.
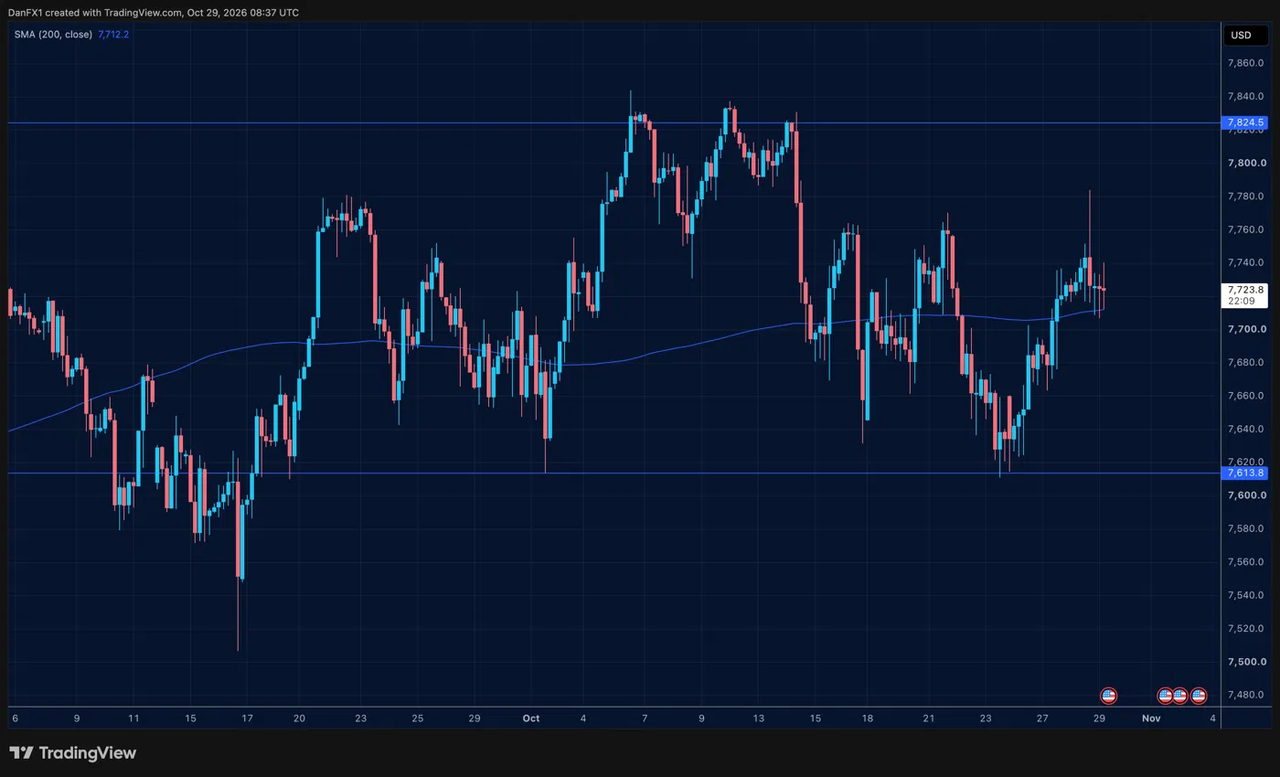
Fig. 4 : Graphique du S&P 500 en quatre heures montrant une zone entre environ 7 600 et 7 800.
Le Bitcoin recule malgré la demande d’ETF
Le Bitcoin est monté vers 87 000 USD au début d’octobre avant de reculer vers environ 80 000 USD en fin de mois. Les ETF Bitcoin au comptant (fonds cotés en Bourse qui achètent du Bitcoin directement) ont enregistré leur plus forte entrée nette sur une journée depuis un mois à la mi-octobre, mais cela n’a pas suffi à inverser le mouvement de baisse. Le Bitcoin a évolué comme un actif risqué, en même temps que les valeurs technologiques, tandis que la hausse des rendements a ajouté de la pression, ce qui montre que les achats via les ETF Bitcoin n’ont pas suffi à empêcher la baisse des prix.
Sur le graphique en quatre heures, le Bitcoin est resté sous sa moyenne mobile à 200 périodes près de 83 000 USD. La zone des 80 000 USD est restée centrale, avec un support graphique autour de 79 000 USD et une résistance près de 82 000 USD, puis 84 000–86 000 USD.
Les marchés suivront si la demande d’ETF se renforce et si les valeurs technologiques se stabilisent, 79 000 USD marquant la borne basse de la zone récente.
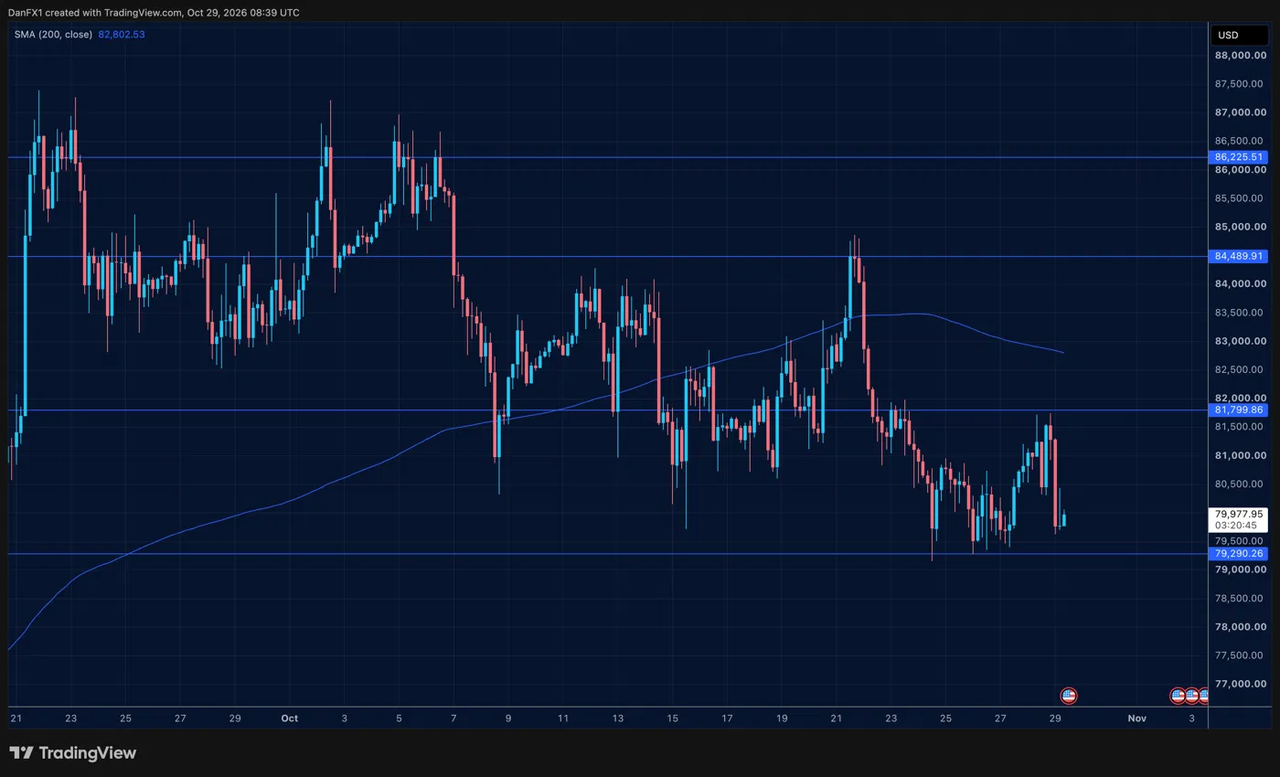
Fig. 5 : Graphique du Bitcoin en quatre heures montrant le repli depuis près de 87 000 USD vers un support autour de 79 000 USD.
Premiers signaux pour novembre
Offre d’énergie et élections américaines
Les élections de mi-mandat aux États-Unis du 3 novembre et l’évolution de la situation au Moyen-Orient seront au centre de l’attention. Les marchés évalueront si les efforts diplomatiques réduisent les tensions et si des plans rapportés de nouvelles actions militaires entraînent une escalade. Toute perturbation de l’approvisionnement énergétique ou du transport maritime pourrait influencer les prix du pétrole et les anticipations d’inflation, avec des effets sur les devises, les obligations (dettes émises par les États) et les actions.
Les chiffres d’inflation orientent les anticipations de taux pour décembre
Les statistiques américaines sur l’emploi et l’inflation aideront à déterminer si les anticipations d’une hausse de taux de la Fed en décembre se renforcent ou s’estompent. La question centrale est de savoir si la hausse du pétrole en octobre se répercute sur les prochains chiffres d’inflation. La réunion de décembre de la Fed et ses projections de taux (prévisions de la banque centrale sur l’évolution des taux) restent des repères, aux côtés de la décision de la BCE en décembre.
Les dépenses en IA sous surveillance renforcée
Les investisseurs continueront d’évaluer si les entreprises peuvent transformer l’investissement en IA en hausse des bénéfices. Les indications sur les dépenses et les réactions du marché aux résultats resteront déterminantes, et toute nouveauté sur une possible fusion Tesla–SpaceX pourrait aussi peser sur le sentiment de marché (l’état d’esprit des investisseurs).
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



