





Vue d’ensemble
- La Réserve fédérale (Fed) a relevé la cible des fed funds (son taux directeur à court terme) de 25 points de base (0,25 point) à 3,75%–4,00% le 16 septembre, décision approuvée à l’unanimité par les 12 membres votants.
- Les projections de la Fed continuent d’indiquer d’autres hausses possibles. La médiane des prévisions place le taux des fed funds à 4,1% fin 2026, et 16 participants sur 18 anticipent un niveau de fin d’année supérieur au point médian actuel.
- L’énergie reste un risque majeur pour l’inflation, les menaces sur l’offre de pétrole au Moyen-Orient restant au centre de l’attention.
- Les investisseurs se tournent désormais vers les PMI « flash » américains (indicateurs avancés d’activité établis à partir d’enquêtes), les nouvelles demandes d’allocations chômage, la décision de taux de la BNS (Banque nationale suisse) et les commandes de biens durables (achats d’équipements conçus pour durer) pour évaluer la croissance et la demande de travail.
Septembre modifie la trajectoire des taux
Le 16 septembre, le Federal Open Market Committee (FOMC, le comité de politique monétaire de la Fed) a relevé sa fourchette cible de 25 points de base à 3,75%–4,00%. Le vote 12-0 marque la première hausse de taux aux États-Unis depuis plus de trois ans, dans un contexte de retour des tensions inflationnistes et de renchérissement de l’énergie.
Le « Summary of Economic Projections » (SEP, synthèse trimestrielle des prévisions des responsables de la Fed) de septembre fait ressortir une médiane à 4,1% pour le taux des fed funds fin 2026. Sur 18 participants, 16 situent leur projection de fin d’année à 4,125% ou 4,375%, ce qui revient à anticiper au moins une hausse supplémentaire par rapport au point médian actuel de 3,875%.
Cette configuration suggère une politique monétaire prudente, avec des hausses envisagées en 2026 et un assouplissement possible en 2027. Une nouvelle hausse reste envisageable si l’inflation se maintient à un niveau élevé, tout en laissant la croissance et l’emploi encaisser des conditions financières plus strictes (crédit plus cher, financement plus difficile).
L’énergie reste déterminante pour les perspectives d’inflation
Le pétrole complique la lecture pour la Fed. Le conflit au Moyen-Orient a maintenu les prix du brut à des niveaux élevés, en perturbant les itinéraires habituels d’approvisionnement.
Des coûts énergétiques élevés se répercutent sur le transport, l’industrie et, au final, sur les prix payés par les ménages. Cela entretient des anticipations d’inflation élevées, même si d’autres tensions sur les prix commencent à se calmer. Le brut rejoint ainsi l’inflation PCE (indice des prix des dépenses de consommation, mesure privilégiée par la Fed) et les statistiques sur l’emploi parmi les indicateurs clés pour la prochaine décision.
La Maison-Blanche et la Fed suivent des trajectoires opposées
La politique monétaire américaine se retrouve aussi sous tension, la Maison-Blanche et la banque centrale n’ayant pas les mêmes attentes.
Le président Donald Trump continue de plaider pour des taux d’intérêt américains à 1% ou moins. La Fed a, au contraire, relevé ses taux en septembre afin de ramener l’inflation vers son objectif de 2%.
Les conditions économiques ont probablement contraint Warsh à une décision en contradiction avec la préférence de la Maison-Blanche. L’inflation persistante, une activité robuste et des inquiétudes croissantes sur le marché obligataire (marché des titres de dette, comme les emprunts d’État) restent au centre des préoccupations. Avant la réunion, les marchés s’étaient déjà fortement positionnés sur une hausse, et des analystes estimaient qu’une inaction aurait pu fragiliser la crédibilité de la Fed dans sa lutte contre l’inflation.
Les marchés intègrent désormais les effets indirects
Le dollar s’est renforcé après la décision. Lundi, le Dollar Index (DXY, indice du dollar face à un panier de grandes devises) évoluait autour de 100,23. Les rendements des bons du Trésor américain à deux ans ont aussi grimpé à 4,76%, les investisseurs intégrant une politique plus restrictive.
Les variations des rendements obligataires américains se transmettent rapidement aux devises et aux métaux précieux. Le lien entre rendements des Treasuries (obligations d’État américaines) et or reste donc central dans la phase post-Fed.
L’or a d’abord reculé après la hausse des taux, puis s’est redressé à mesure que les prix du pétrole et le dollar se détendaient. L’or au comptant (spot, prix immédiat) a atteint 4 390,11 dollars vendredi et a signé sa première hausse hebdomadaire en quatre semaines.
Les actions américaines ont connu une semaine plus contrastée. Le S&P 500 a terminé vendredi à 7 650,50, en baisse de 0,1% sur la semaine. Le Nasdaq a gagné 0,7%, tandis que le Dow Jones a reculé de 1,7%.
Les indicateurs de croissance reviennent au premier plan
La prochaine grande publication d’inflation aux États-Unis est attendue le 30 septembre, lorsque le Bureau of Economic Analysis (BEA, l’organisme public qui produit des statistiques macroéconomiques) publiera les revenus et dépenses des ménages d’août, incluant les indices de prix PCE. Ce rapport est important car il mesure l’évolution des prix des biens et services achetés par les consommateurs et constitue l’indicateur d’inflation privilégié par la Fed.
Le PMI « flash » manufacturier américain est attendu à 53,4, contre 53,9 auparavant, tandis que le PMI « flash » des services est attendu à 56,0 après 56,5. Les demandes initiales d’allocations chômage sont prévues à 201 000 après 196 000 la semaine précédente. Un maintien autour de 200 000 confirmerait un marché du travail jugé solide par la Fed.
Symboles clés à surveiller
USDX | EURUSD | GBPUSD | USDJPY | GOLD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire des analystes |
| 23 Sep 2026 | USD | PMI manufacturier « flash » | 53.4 | 53.9 | Au-dessus de 50, l’industrie reste en expansion (activité en hausse). Une surprise à la hausse pourrait soutenir les rendements américains et le dollar. |
| 23 Sep 2026 | USD | PMI des services « flash » | 56 | 56.5 | Les services restent le segment le plus solide de l’économie américaine. Une activité stable pourrait renforcer les anticipations d’une Fed plus restrictive. |
| 24 Sep 2026 | CHF | Taux directeur de la BNS | 0.00% | 0.00% | Un statu quo est largement attendu. Les indications sur l’inflation et le franc suisse pourraient accroître la volatilité du CHF (variations de prix rapides). |
| 24 Sep 2026 | USD | Demandes d’allocations chômage | 201K | 196K | Un nouveau chiffre solide renforcerait l’idée que le marché du travail peut supporter un durcissement des conditions financières. |
| 25 Sep 2026 | USD | Commandes de biens durables m/m | -0.30% | 1.10% | Un chiffre plus élevé soutiendrait les anticipations de croissance et les rendements des Treasuries. |
Mouvements clés de la semaine
USDX
- L’USDX a testé la zone des 100,00 pour la deuxième fois, puis a reculé. Il faut toutefois davantage de confirmation sur le marché.
- En cas de baisse, surveiller la zone de 99,40.
- Si le cours se stabilise autour de 100,00 puis repart à la hausse, guetter des signaux de repli au-dessus de 100,31 ou dans la zone de 100,80.
EURUSD
- L’EURUSD évolue toujours autour de la zone surveillée de 1,1490.
- En cas de rebond, surveiller le comportement des prix vers 1,1530. Une stabilisation à ce niveau pourrait ouvrir la voie à une hausse supplémentaire.
- En cas de repli de l’EURUSD, rechercher des signaux de reprise autour de 1,1390.
GBPUSD
- Le GBPUSD est reparti à la hausse depuis la zone surveillée de 1,3350, mais il faut davantage de confirmation.
- En cas de baisse du GBPUSD, surveiller des signaux de reprise autour de 1,3290.
USDJPY
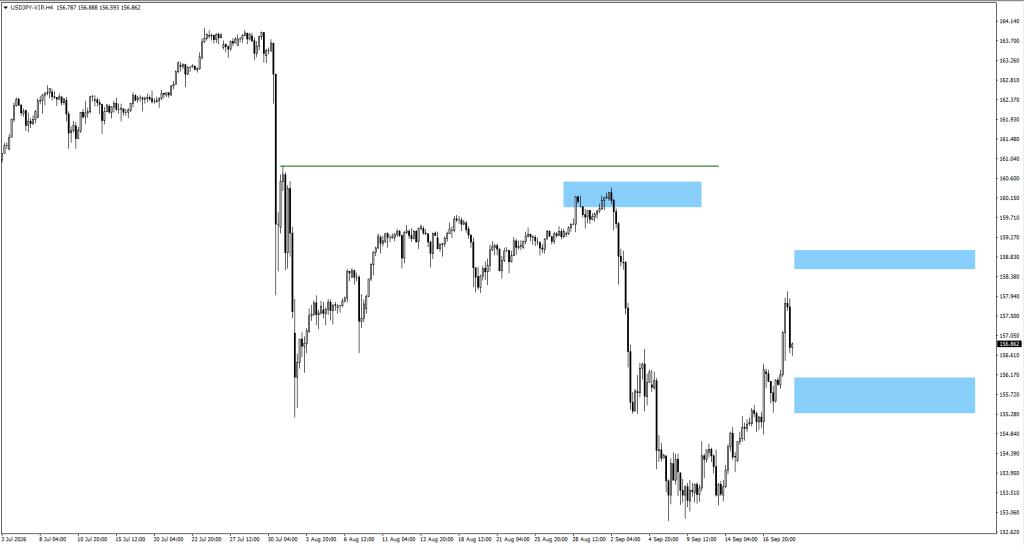
- Un mouvement baissier plus net aurait été nécessaire pour enfoncer le niveau de 156,00.
- Si l’USDJPY recule, surveiller des signaux de reprise vers 155,85.
- En cas de hausse, surveiller des signaux de repli autour de 158,75.
GOLD
- Si l’or progresse, surveiller la réaction du prix en cas de franchissement de 4 403, 4 434 ou 4 510.
- En cas de dépassement de 4 510, surveiller des signaux de repli autour de 4 600.
À retenir
La Fed a déplacé le débat: il ne s’agit plus de savoir si un durcissement revient, mais jusqu’où ce nouveau cycle peut aller. La fourchette de 3,75%–4,00%, une médiane de 4,1% pour la fin 2026 et la pression persistante des prix de l’énergie soutiennent le dollar et les rendements des Treasuries, car le marché anticipe une politique plus restrictive. En parallèle, l’or et les actions montrent que la réaction des marchés ne sera pas forcément unidirectionnelle. Les PMI « flash » de la semaine, les chiffres du chômage, la décision de la BNS et les données sur les biens durables aideront à juger si la croissance reste assez solide pour permettre une nouvelle hausse de la Fed. Le prochain test majeur sur l’inflation interviendra le 30 septembre avec la publication de l’inflation PCE d’août.
FAQ
Pourquoi la Réserve fédérale a-t-elle relevé ses taux en septembre 2026 ?
La Fed a relevé sa fourchette cible des fed funds de 25 points de base à 3,75%–4,00% car l’inflation restait au-dessus de l’objectif et l’activité demeurait solide. Les responsables ont aussi indiqué qu’un nouveau durcissement restait possible si les hausses de prix persistaient.
La Fed pourrait-elle relever à nouveau ses taux en 2026 ?
Oui. Les projections de septembre laissent entendre qu’une hausse supplémentaire reste possible avant la fin de l’année. Les prochaines statistiques sur l’inflation, l’emploi et la croissance seront déterminantes.
Quel peut être l’effet de taux plus élevés sur le dollar ?
Des taux plus élevés peuvent soutenir le dollar, car ils rendent les placements libellés en dollars (actifs financiers dont le prix et les revenus sont en dollars) plus attractifs.
Quels sont les principaux risques pour les actions américaines ?
Des rendements obligataires plus élevés pèsent sur les secteurs sensibles aux taux (entreprises dont la valorisation dépend fortement du coût du financement), tandis que des données de croissance solides peuvent renforcer l’idée de nouvelles hausses de la Fed.
Quels rendez-vous économiques surveiller cette semaine ?
Les principaux rendez-vous sont les PMI « flash » (industrie et services), les demandes initiales d’allocations chômage, la décision de la BNS et les commandes de biens durables. Ces publications peuvent influencer les anticipations de croissance, d’inflation et de politique des banques centrales.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



