





Aperçu
- Les élections du 3 novembre ramènent au premier plan la politique budgétaire (impôts et dépenses de l’État), le contrôle du Congrès et les tendances historiques en Bourse, alors que l’indice S&P 500 (un grand indice des actions américaines) amorce le dernier trimestre de 2026.
- L’IPC (indice des prix à la consommation, une mesure de l’inflation payée par les ménages) de septembre, attendu le 14 octobre, est prévu à 3,6 % sur 12 mois, contre 3,4 %. Jeudi, l’IPP (indice des prix à la production, l’inflation du côté des entreprises) et les ventes au détail (dépenses des consommateurs) pourraient aussi influencer les attentes envers la Réserve fédérale (la banque centrale américaine).
- Le S&P 500 affiche un gain d’environ 14,1 % depuis le début de l’année au 9 octobre, même si les années d’élections de mi-mandat donnent souvent des rendements plus faibles.
- Les traders surveillent une zone de résistance (niveau où le prix a souvent de la difficulté à monter) sur l’USDX près de 102,55, l’or autour de 4 280 $ et un support (niveau où le prix a souvent de la difficulté à baisser) sur le bitcoin près de 78 450 $, à l’approche des prochaines données.
Wall Street entre en mode élections de mi-mandat, alors que les risques d’inflation restent présents
Wall Street a terminé la semaine du 9 octobre en hausse : le S&P 500 a gagné 1,2 %, le Dow Jones Industrial Average (indice de grandes sociétés américaines) a monté de 0,9 % et le Nasdaq (indice à forte pondération technologique) a avancé de 0,6 %. Les titres technologiques ont rebondi après des ventes plus tôt, tandis que le recul des rendements des bons du Trésor (taux d’intérêt des obligations du gouvernement américain) a soutenu la valeur des actions. Le S&P 500 a aussi inscrit de nouveaux sommets durant la semaine, portant son gain depuis le début de l’année à environ 14,1 %.
Ce rebond survient à un moment délicat : les élections de mi-mandat du 3 novembre approchent, l’inflation demeure élevée et les investisseurs évaluent si la Réserve fédérale relèvera encore les taux d’intérêt avant la fin de 2026.
La saison des résultats ajoute un autre élément. Les grandes banques américaines commencent à publier leurs résultats du T3 (troisième trimestre) cette semaine, ce qui donnera un aperçu des conditions de crédit (facilité d’emprunter), de la demande des consommateurs et des effets de coûts d’emprunt plus élevés. Pour l’instant, l’élan des actions reste positif. Par contre, une inflation plus forte pourrait faire remonter les rendements des bons du Trésor et compliquer la hausse, en mettant de la pression sur les valorisations (prix des actions par rapport aux profits).
Comment les élections de mi-mandat ont influencé le S&P 500
Le cycle présidentiel américain dure quatre ans, et les élections de mi-mandat ont lieu à mi-parcours. Le 3 novembre 2026, les électeurs choisiront les 435 membres votants de la Chambre des représentants et environ le tiers du Sénat. Le résultat déterminera si le président Donald Trump conserve un Congrès favorable ou fait face à plus d’opposition. Historiquement, le S&P 500 a souvent moins bien performé durant les années de mi-mandat, puis a offert de meilleurs rendements l’année suivante (l’année précédant l’élection présidentielle).
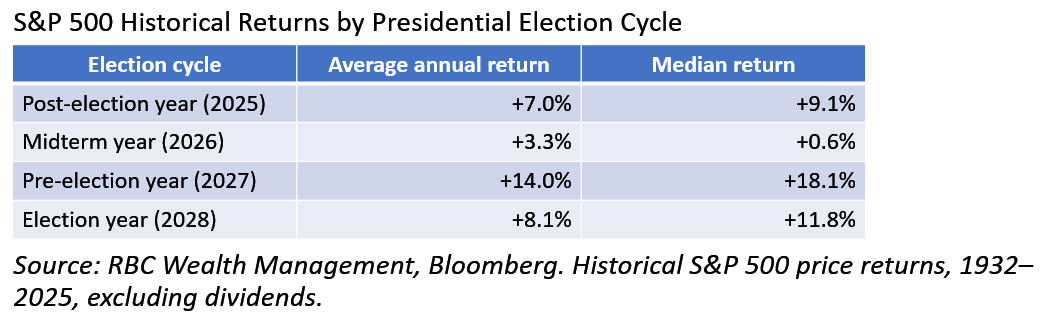
Le S&P 500 s’est déjà remis de son creux de mars 2026 et a atteint des records en octobre. La correction (baisse temporaire) plus tôt cette année a aussi été plus faible que la moyenne historique lors des années de mi-mandat. Deux scénarios se dessinent. Si les profits des entreprises et l’inflation se stabilisent, les actions pourraient continuer de progresser en 2027. Si l’inflation reste élevée ou si les rendements des bons du Trésor montent encore, les valorisations pourraient être de nouveau sous pression avant l’élection. Au final, la croissance des profits et la politique monétaire (décisions de la banque centrale sur les taux et la liquidité) seront déterminantes.
Le contrôle du Congrès peut-il changer les perspectives pour les actions?
Le résultat électoral peut modifier les attentes concernant la politique budgétaire américaine, notamment les impôts, les dépenses publiques et la réglementation. Une majorité républicaine dans les deux chambres donnerait plus de marge de manœuvre à l’administration Trump. Une majorité démocrate dans l’une des chambres pourrait freiner l’adoption de lois et accroître les tensions autour des budgets.
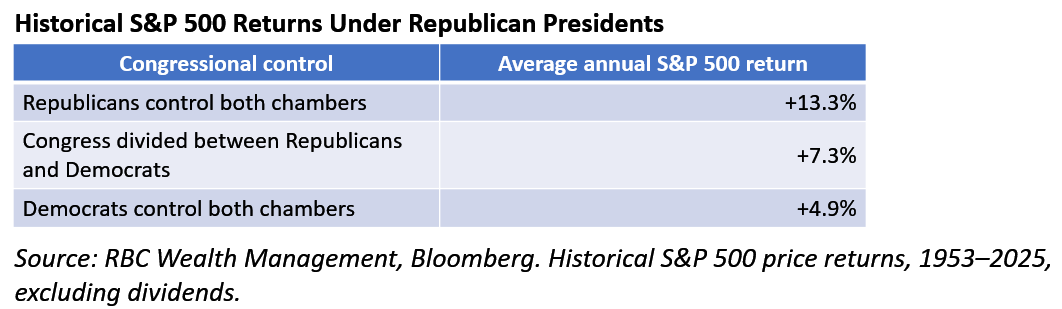
Une étude de RBC Gestion de patrimoine couvrant 1953 à 2025 montre que la performance des marchés a varié selon la combinaison entre le président et le contrôle du Congrès. Les périodes où les républicains contrôlaient la présidence et le Congrès ont souvent été favorables, tout comme certaines périodes avec des présidents démocrates.
Cela ne prouve pas qu’un résultat politique cause de meilleurs rendements. Chaque période reflète aussi des contextes différents d’inflation, de taux d’intérêt et de profits d’entreprises. L’enjeu immédiat est plutôt l’effet des attentes électorales sur les dépenses publiques, l’emprunt du Trésor (financement du gouvernement) et les rendements obligataires. Des dépenses plus élevées peuvent soutenir la croissance et les revenus des entreprises, mais des déficits plus importants peuvent aussi pousser les rendements à la hausse, augmenter les coûts de financement et mettre de la pression sur la valeur des actions.
L’IPC américain pourrait changer les attentes sur les taux de la Réserve fédérale
Le rapport de septembre sur l’IPC américain (inflation) du mercredi 14 octobre est le principal rendez-vous économique de la semaine. L’inflation reste au cœur des décisions de la Réserve fédérale après sa réunion de septembre.
Lors de cette réunion, les responsables ont relevé la fourchette cible des fed funds (taux directeur de la Fed, base du coût d’emprunt à court terme) de 25 points de base (0,25 point de pourcentage) à 3,75 %–4,00 %. Les minutes (compte rendu de la réunion) publiées en octobre indiquent que l’inflation demeure une préoccupation, même si les responsables ne s’entendent pas tous sur la nécessité d’un resserrement (hausse des taux et conditions de crédit plus strictes) supplémentaire. Début octobre, les marchés attribuaient environ 17 %–19 % de probabilité à une hausse de taux en octobre, décembre étant vu comme une fenêtre plus probable.
Le résultat de l’IPC peut influencer plusieurs marchés :
- Inflation plus élevée que prévu : les rendements des bons du Trésor et le dollar américain pourraient se renforcer, car les traders augmentent la probabilité d’autres hausses de taux. L’or et les actions chèrement évaluées pourraient reculer.
- Inflation plus faible que prévu : une baisse des rendements pourrait soutenir les actions et l’or, tout en réduisant la demande à court terme pour le dollar américain.
- Inflation conforme aux attentes : les marchés pourraient rester dans une fourchette, l’attention se tournant vers l’IPP, les ventes au détail et les résultats d’entreprises.
Jeudi, les rapports sur l’IPP et les ventes au détail donneront d’autres indices sur l’inflation du côté des entreprises et sur la solidité de la demande des consommateurs américains.
Pourquoi 2027 pourrait ne pas suivre le cycle électoral historique
L’année précédant l’élection présidentielle a souvent été favorable aux actions américaines, mais plusieurs facteurs pourraient faire dévier 2027 de ce schéma. Les profits des entreprises sont centraux : des cours boursiers plus élevés exigent une croissance suffisante des profits pour justifier les valorisations, surtout si les rendements des bons du Trésor restent élevés.
Si l’inflation persiste, la Réserve fédérale pourrait maintenir des coûts d’emprunt élevés plus longtemps, même si la politique budgétaire devient plus stimulante. L’interaction entre politique budgétaire et politique monétaire pourrait donc orienter les marchés.
Une économie plus solide peut soutenir les profits, mais aussi alimenter les attentes de taux plus élevés. À l’inverse, une croissance plus faible peut faire baisser les rendements des bons du Trésor, tout en soulevant des craintes pour les profits futurs. Les marchés réagiront aussi à l’écart entre les attentes et les données réelles.
Comment les actions, l’or et le dollar américain pourraient réagir
Les classes d’actifs (catégories de placements comme actions, obligations, devises) peuvent réagir différemment à la même donnée, surtout si les attentes de croissance, d’inflation et de taux d’intérêt vont dans des directions opposées.
| Évolution économique | Actions américaines | Dollar américain | Or | Rendements du Trésor |
| Croissance économique plus forte | Généralement soutenues | Peut se renforcer | Mitigé | Peut monter |
| Déficits budgétaires plus élevés | Mitigé | Mitigé | Peut en profiter | Peut monter |
| Fed plus accommodante (moins restrictive) car l’inflation ralentit | Généralement soutenues | Peut s’affaiblir | Souvent soutenu | Baissent généralement |
| Fed plus accommodante à cause des risques de récession | Mitigé ou négatif | Mitigé | Mitigé | Baissent généralement |
| Inflation persistante | Pression sur les valorisations | Mitigé | Mitigé | Peut monter |
Symboles clés à surveiller
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire des analystes |
| 12 oct. | JPY, USD, CAD | Jours fériés bancaires | N/D | N/D | Une participation plus faible peut réduire la liquidité (facilité d’acheter/vendre sans trop bouger le prix) sur les marchés touchés. |
| 14 oct. | USD | IPC sur 12 mois | 3,60 % | 3,40 % | Un chiffre plus élevé pourrait soutenir le dollar et les rendements du Trésor. |
| 15 oct. | USD | IPP sur un mois | 0,50 % | 0,40 % | À surveiller : est-ce que l’inflation côté producteurs confirme la pression vue dans l’IPC? |
| USD | Ventes au détail sur un mois | 0,30 % | 1,20 % | Un ralentissement des dépenses peut raviver les craintes sur la demande des consommateurs. | |
| 16 oct. | GBP | Le gouverneur Bailey (Banque d’Angleterre) prend la parole | N/D | N/D | Surveillez ses commentaires sur l’inflation et les taux au Royaume-Uni. |
| USD | Le président de la Fed, Warsh, prend la parole | N/D | N/D | À surveiller : indications sur d’autres hausses de taux. |
Pour une vue complète des événements économiques à venir, consultez le calendrier économique de VT Markets.
Principaux mouvements de la semaine
USDX
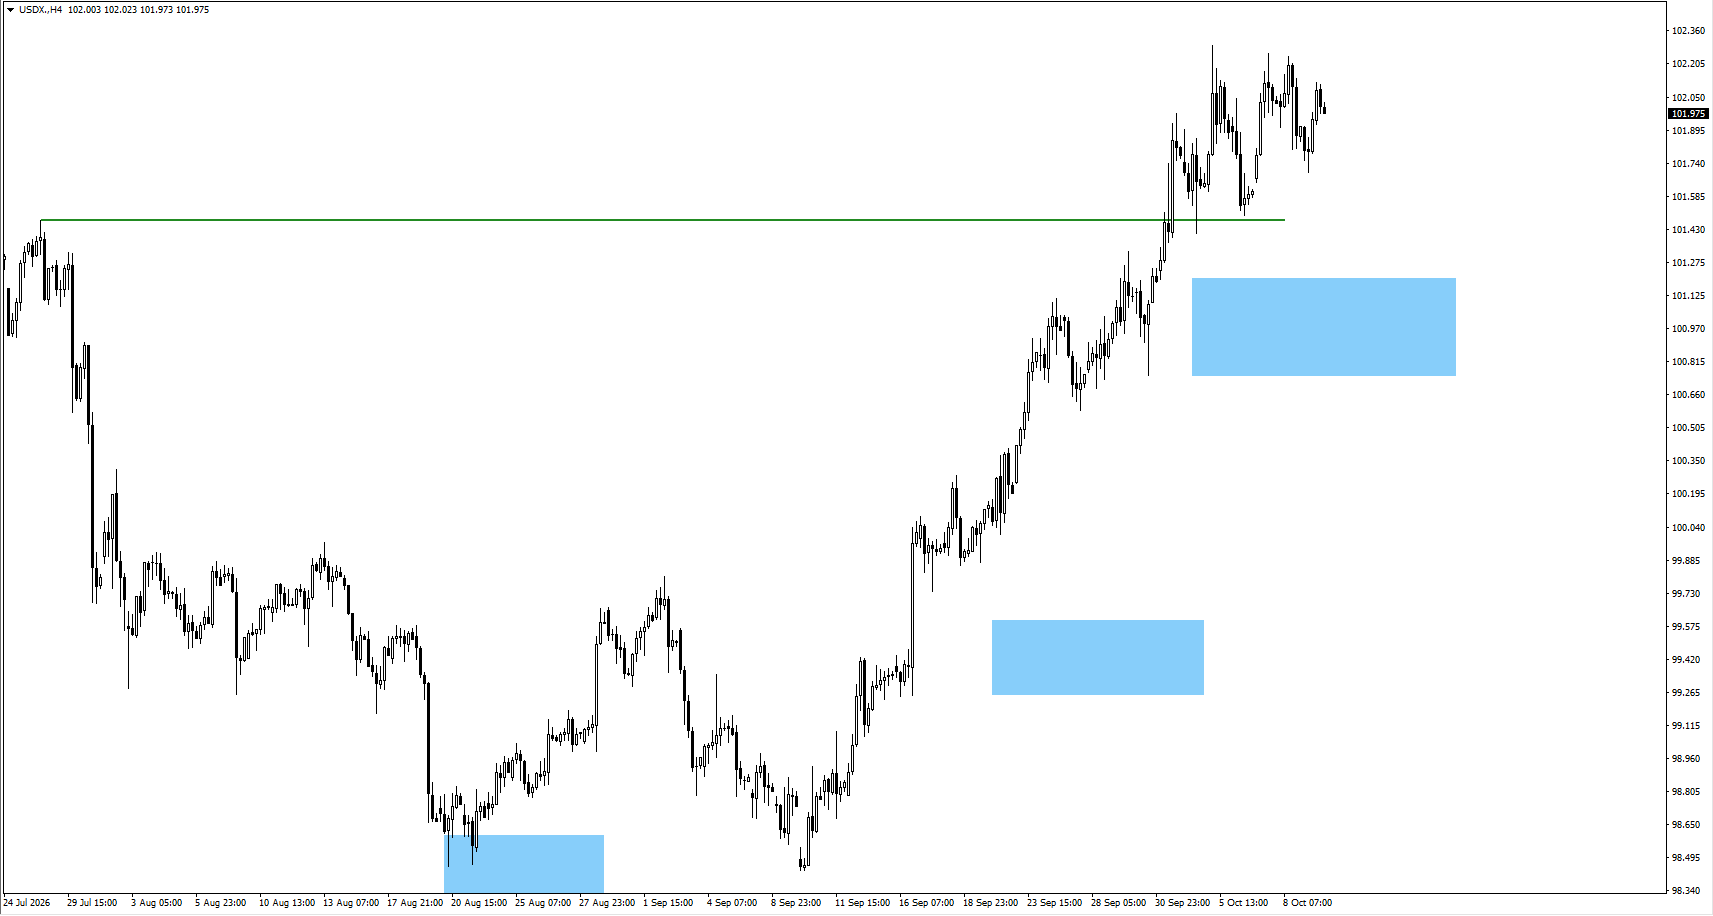
- L’USDX (indice du dollar américain contre un panier de devises) a continué d’évoluer en consolidation (phase sans tendance claire) et pourrait garder son élan en attendant les données sur l’inflation.
- Si l’USDX monte encore, surveillez une réaction baissière (recul du prix) vers 102,55.
- Si le prix baisse, surveillez la zone de 101,00.
XAUUSD
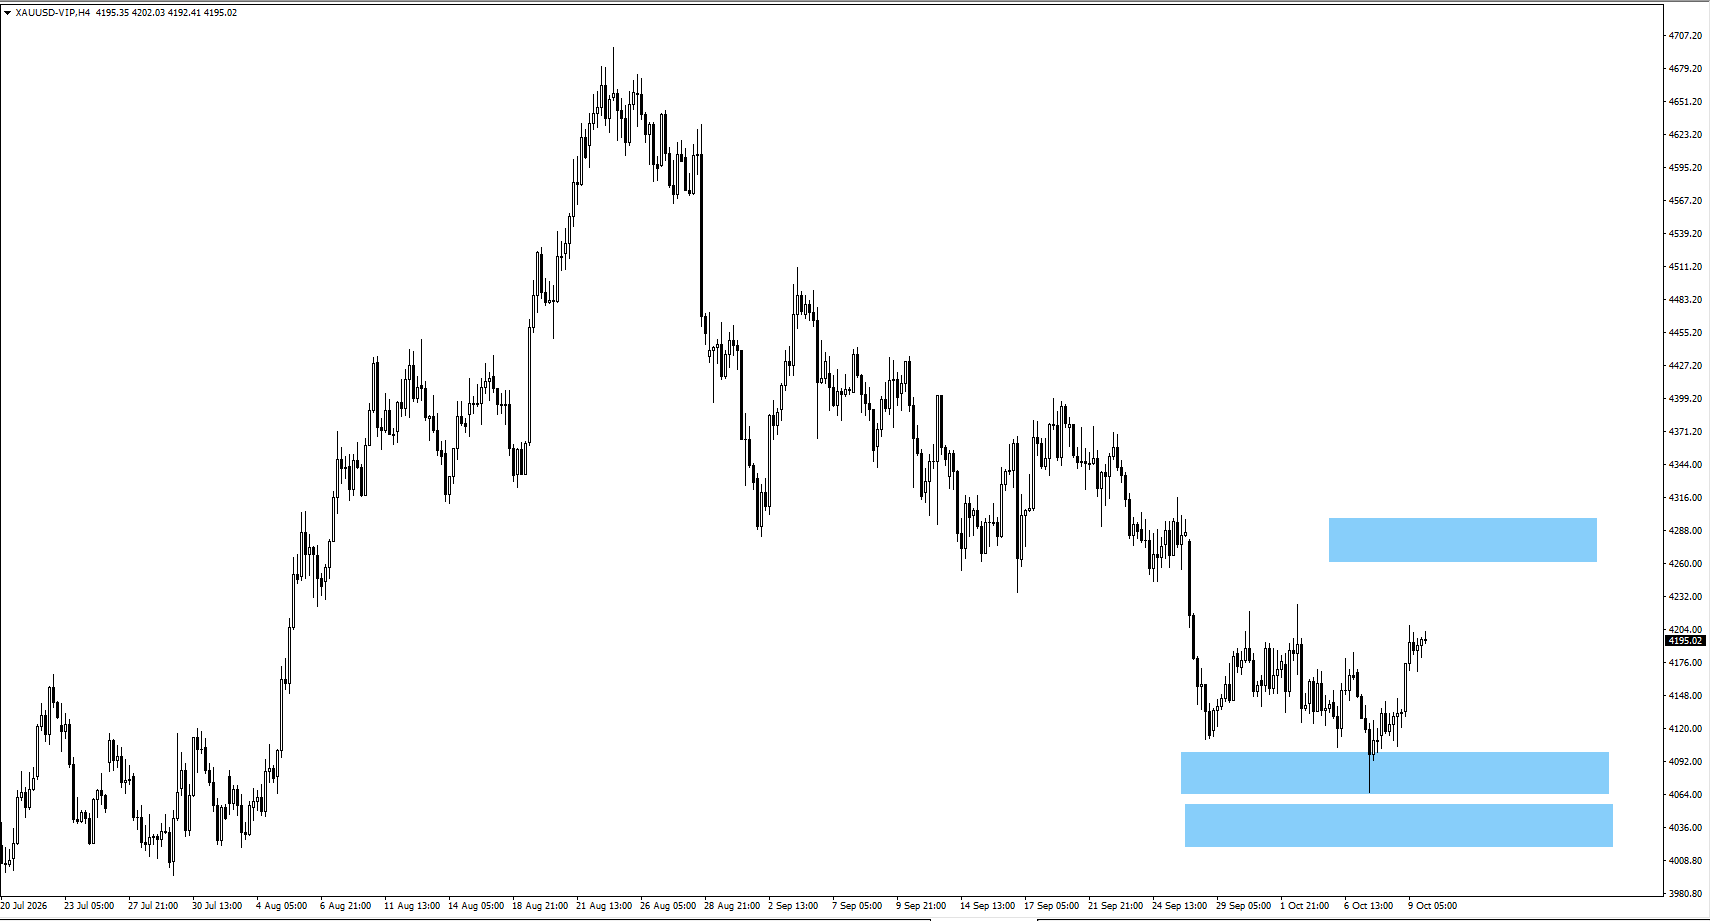
- L’or est remonté à partir du bas de la zone surveillée autour de 4 080.
- Si le prix monte, surveillez la zone de 4 280.
- Si le prix recule, surveillez une réaction haussière (rebond) vers 4 055.
SP500
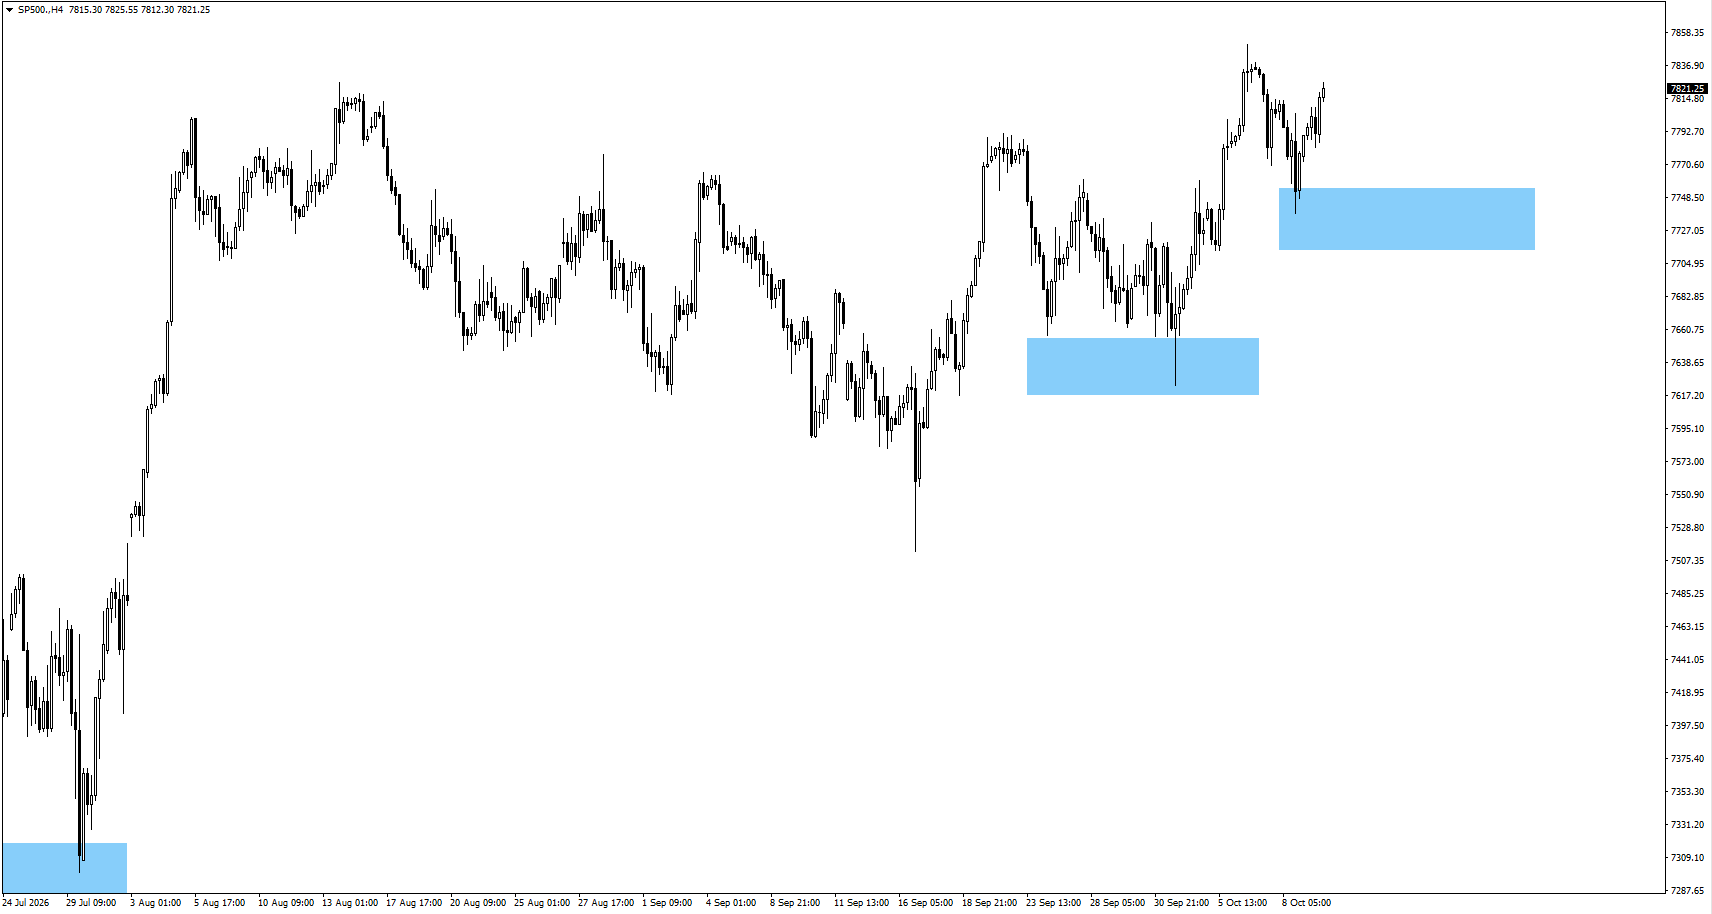
- Le SP500 est remonté depuis la zone surveillée autour de 7 735.
- Surveillez la réaction du prix lorsqu’un nouveau sommet est atteint.
EURUSD
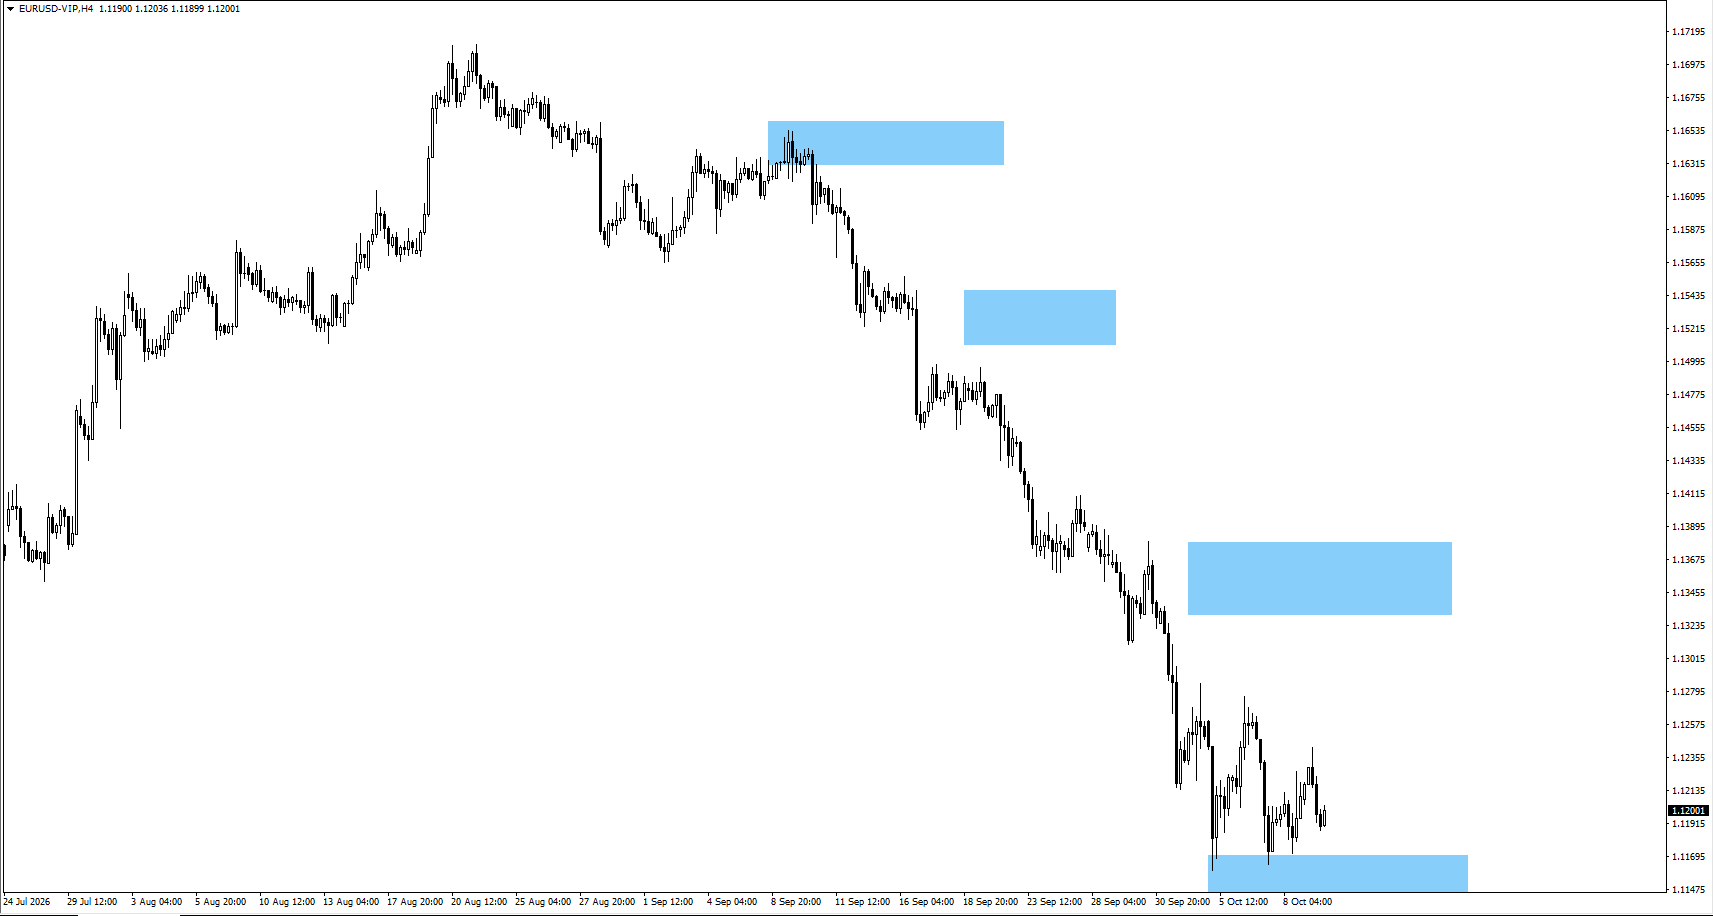
- L’EURUSD est en consolidation autour de la zone surveillée de 1,1150.
- Si le prix baisse, surveillez un potentiel rebond vers 1,1110.
- Si le prix monte, surveillez la zone de 1,1350.
BTCUSD
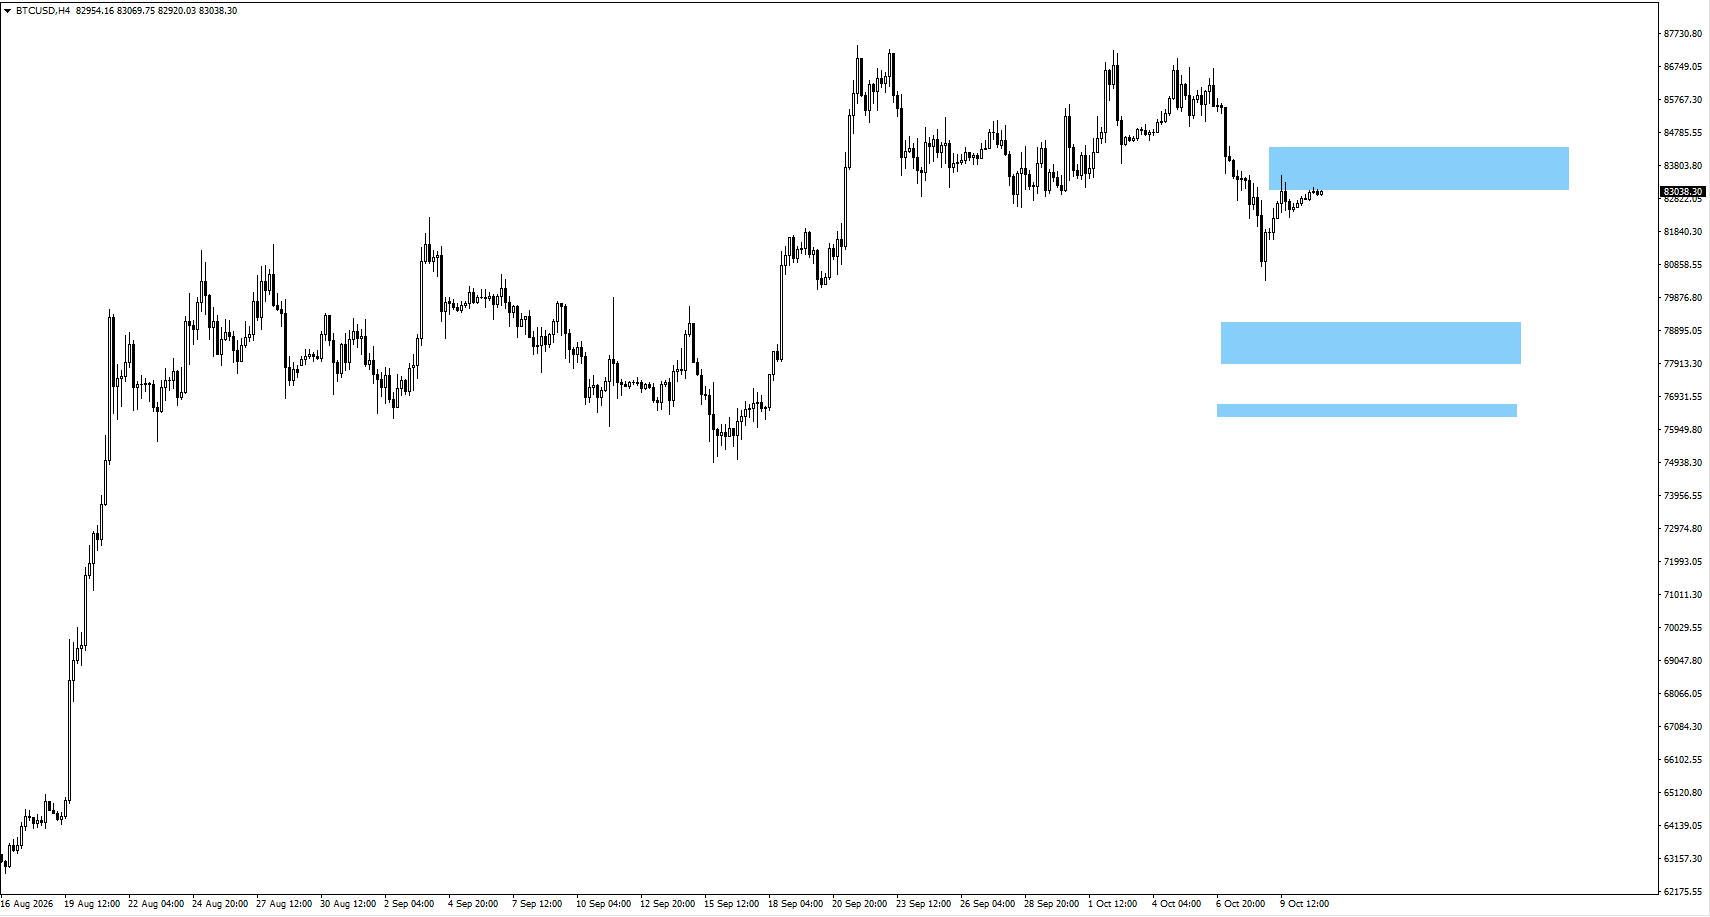
- Le BTC se négocie autour de la zone surveillée de 84 060.
- Si le BTC baisse, surveillez un rebond potentiel vers 78 450 ou 76 450.
Conclusion
Le S&P 500 aborde la semaine du 12 octobre avec un élan positif, mais les données d’inflation et l’approche des élections de mi-mandat peuvent orienter la prochaine tendance. Le rapport sur l’IPC de mercredi testera les attentes d’un nouveau resserrement de la Fed, tandis que l’IPP et les ventes au détail de jeudi pourraient confirmer ou renverser la réaction initiale. À surveiller : si l’USDX se rapproche de 102,55, si l’or progresse vers 4 280 $ et si le S&P 500 maintient sa hausse au-dessus des récents sommets.
Foire aux questions
Comment les élections de mi-mandat pourraient-elles affecter le S&P 500 en 2026?
Les élections de mi-mandat du 3 novembre 2026 peuvent influencer le sentiment de marché via des changements attendus de politique budgétaire (impôts et dépenses), de taxation et de dépenses publiques. Historiquement, ces années ont été plus volatiles (variations de prix plus fortes), alors que l’année suivante a souvent été meilleure pour le S&P 500. Cela dit, l’inflation, les taux d’intérêt et les profits des entreprises resteront des facteurs clés.
Quelle est la prévision pour l’IPC américain d’octobre 2026?
Les prévisions indiquent une inflation IPC de septembre à 3,6 % sur 12 mois, contre 3,4 % auparavant. Le rapport est prévu le 14 octobre 2026. Une inflation plus forte pourrait soutenir le dollar américain et les rendements du Trésor, tandis qu’une inflation plus faible pourrait aider l’or et les actions.
Le S&P 500 pourrait-il continuer de monter en octobre 2026?
Le S&P 500 est entré en octobre avec un élan favorable, en hausse d’environ 14,1 % depuis le début de l’année au 9 octobre. La suite dépendra notamment des profits des entreprises, des données d’inflation et des attentes de politique de la Fed. Les traders surveillent si l’indice peut conserver de nouveaux sommets ou s’il subit un retour des ventes.
Quelles perspectives pour l’or cette semaine?
L’or a rebondi depuis la zone des 4 080 $, et 4 280 $ ressort comme le prochain niveau à la hausse. En cas de baisse, des rebonds pourraient être observés vers 4 055 $. La direction de l’or dépendra aussi des données d’inflation américaines, des rendements du Trésor et de l’évolution du dollar américain.
Comment l’IPC américain peut-il affecter l’EURUSD et le dollar américain?
Un IPC plus élevé que prévu peut augmenter les attentes de nouvelles hausses de taux, ce qui soutiendrait l’USDX et pèserait sur l’EURUSD. Une inflation plus faible pourrait produire l’effet inverse. L’USDX fait face à une résistance près de 102,55, tandis que les traders EURUSD surveillent un support à 1,1110 et une résistance à 1,1350.
Commencez à négocier dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



