





Aperçu
- Le sommet Trump–Xi a réduit le risque immédiat d’une nouvelle escalade commerciale entre les États-Unis et la Chine, mais plusieurs différends restent sans solution avant la prochaine échéance de la trêve commerciale, le 10 janvier 2027.
- Les prix du pétrole et les rendements des obligations du Trésor américain demeurent des moteurs clés, alors que les investisseurs évaluent si une hausse des prix de l’énergie (qui pousse l’inflation vers le haut) pourrait forcer la Réserve fédérale (la banque centrale américaine) à remonter les taux encore une fois.
- La Banque de réserve d’Australie (RBA) sera sous les projecteurs mardi. Plusieurs analyses anticipent une hausse du taux directeur (le principal taux d’intérêt fixé par la banque centrale) de 4,35 % à 4,60 %.
- Le PCE de base (mesure de l’inflation américaine excluant l’énergie et l’alimentation, suivie de près par la Fed), les postes vacants JOLTS (nombre d’emplois affichés aux États-Unis) et le rapport sur les emplois non agricoles (créations d’emplois hors agriculture) de vendredi pourraient changer les attentes sur les taux américains et accroître la volatilité du dollar, de l’or et des marchés boursiers.
Les marchés reviennent à l’inflation, aux taux et au pétrole
Le sommet États-Unis–Chine à Washington a réduit une source d’incertitude géopolitique. Le président Donald Trump et le président chinois Xi Jinping ont poursuivi les discussions entre les deux plus grandes économies du monde. La trêve commerciale en vigueur a été prolongée jusqu’au 10 janvier 2027.
La rencontre a aussi mené à des ententes économiques. Dans le cadre du conseil commercial États-Unis–Chine, les deux pays ont convenu de réduire les tarifs douaniers (taxes à l’importation) sur 30 G$ US de marchandises. La Chine s’est aussi engagée à importer au moins 10 millions de tonnes métriques de charbon américain en 2027 et 10 millions de tonnes additionnelles en 2028. La Maison-Blanche a confirmé ces mesures après la visite.
Cependant, le sommet n’a pas réglé des enjeux plus profonds, comme les modalités de la trêve commerciale, les contrôles d’exportation des terres rares (minéraux critiques utilisés notamment dans l’électronique) et les tensions géopolitiques autour de l’Iran et de Taïwan.
Pour les marchés, le risque immédiat d’une nouvelle hausse de tarifs s’est atténué, mais la relation économique à long terme demeure fragile.
La stabilité États-Unis–Chine réduit une source de risque
L’agriculture reste un domaine où les ententes existantes génèrent des échanges concrets. La Chine s’était engagée à acheter 25 millions de tonnes métriques de soya américain par année jusqu’en 2028. Au 10 septembre, les achats chinois de soya américain avaient atteint environ la moitié de cet engagement, ce qui montre la volonté de Pékin de maintenir les liens diplomatiques et commerciaux avec Washington, alors que l’offre mondiale d’oléagineux (graines servant à produire de l’huile, comme le soya) se resserre.
Le sommet a aussi lancé un dialogue sur les systèmes d’intelligence artificielle avancée et les incidents liés à l’IA, même si les restrictions visant les puces (circuits électroniques de pointe) et les investissements technologiques demeurent. Ces ententes peuvent réduire la prime de risque (surplus de rendement demandé par les investisseurs) associée à un choc commercial immédiat entre les deux pays. Toutefois, les entreprises font encore face à l’incertitude après l’échéance de janvier, et la diversification des chaînes d’approvisionnement (déplacer ou répartir la production et les fournisseurs) a peu de chances de s’inverser avec une simple prolongation.
Le pétrole et les rendements obligataires restent des moteurs plus puissants
Les rendements des obligations du Trésor américain ont grimpé vers de nouveaux sommets la semaine dernière, alors que les investisseurs réagissaient à des coûts énergétiques élevés, à une activité économique robuste et à la crainte que l’inflation demeure au-dessus des cibles des banques centrales. Les rendements à long terme (obligations à échéance lointaine) ont atteint jeudi leurs plus hauts niveaux en plus de 20 ans.
Le pétrole a ensuite reculé vendredi, alors que des espoirs de progrès entre les États-Unis et l’Iran ont réduit les craintes de pénuries. Les rendements américains se sont stabilisés avec le recul du brut, même si les marchés continuent d’intégrer la possibilité d’un resserrement additionnel de la Fed (hausse de taux pour freiner l’inflation).
Ce lien entre le pétrole brut, les attentes d’inflation et les rendements obligataires restera central. Une hausse durable du pétrole pourrait raviver les inquiétudes d’inflation et faire monter les rendements. Un recul plus marqué du pétrole pourrait produire l’effet inverse, surtout si les données économiques américaines commencent aussi à s’affaiblir.
La Fed a déjà relevé sa fourchette cible de 25 points de base (0,25 point de pourcentage) à 3,75 %–4,00 % ce mois-ci. Seize des 18 décideurs anticipent au moins une hausse additionnelle d’ici la fin de 2026. Le dollar demeure donc très sensible aux données d’inflation et du marché du travail.
L’or mis à l’épreuve par des rendements plus élevés
L’or au comptant (prix immédiat sur le marché) s’échangeait autour de 4 282,98 $ US l’once vendredi après-midi et affichait un recul d’environ 2,1 % sur la semaine. Des rendements plus élevés, un dollar américain plus ferme et des attentes de hausses de taux ont augmenté le coût d’opportunité (ce à quoi on renonce) de détenir un actif qui ne verse pas d’intérêt, comme l’or physique.
La suite dépendra surtout des données américaines. Un PCE de base plus faible ou un rapport d’emploi décevant pourrait faire baisser les rendements et aider l’or à rebondir. À l’inverse, une inflation ou un emploi plus vigoureux pourrait consolider les attentes de nouvelles hausses de taux et maintenir la pression sur l’or.
La RBA pourrait hausser encore son taux directeur
Plusieurs sources de marché s’attendent à ce que la Banque de réserve d’Australie relève son taux directeur de 4,35 % à 4,60 % mardi. Cela concorde avec les prévisions des quatre grandes banques australiennes, qui anticipent maintenant une hausse de 25 points de base le 29 septembre. La pression récente sur les prix, les coûts énergétiques élevés et le ton plus ferme de la RBA (signal qu’elle reste prête à lutter contre l’inflation) renforcent l’argument en faveur d’un resserrement additionnel.
Les investisseurs devraient surveiller les indications de la RBA sur la suite. Un message laissant entendre qu’une autre hausse reste possible pourrait soutenir le dollar australien. Un discours plus prudent sur la croissance et l’emploi pourrait limiter la réaction, même en cas de hausse.
Les données américaines sur l’emploi et l’inflation pourraient trancher pour le dollar
Les postes vacants JOLTS sont attendus à 7,23 millions, contre 7,27 millions auparavant. Le PCE de base est attendu en hausse de 0,30 % sur un mois (m/m), après 0,20 %. Le PIB final (mesure définitive de la croissance) est prévu à 1,50 % sur le trimestre (t/t), inchangé.
Vendredi, place au rapport sur les emplois non agricoles et au taux de chômage. Le consensus prévoit 98 000 créations d’emplois, après 162 000, et un taux de chômage stable à 4,10 %. Ces publications pourraient déterminer si les marchés renforcent le scénario d’une nouvelle hausse de taux par la Fed.
Un marché du travail plus solide, combiné à une inflation ferme, soutiendrait le scénario de taux élevés plus longtemps. Cela pourrait avantager le dollar américain, tout en maintenant la pression sur l’or, les obligations et les actions sensibles aux taux (titres dont la valeur réagit fortement à la hausse des taux, comme certaines technologies et l’immobilier). Des données d’emploi plus faibles avec une inflation qui ralentit remettraient ce scénario en question et pourraient faire reculer les rendements.
Symboles clés à surveiller
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire des analystes |
| 29 sept | AUD | Taux directeur de la RBA | 4,60 % | 4,35 % | On s’attend à une hausse de 25 pb. Les indications sur d’autres hausses pourraient accentuer la volatilité de l’AUD. |
| 29 sept | USD | Postes vacants JOLTS | 7,23 M | 7,27 M | Un chiffre plus faible pourrait signaler une demande de main-d’œuvre en baisse et réduire la pression sur les rendements américains. |
| 30 sept | AUD | IPC a/a | 4,10 % | 3,50 % | Un chiffre plus élevé pourrait renforcer l’idée que la politique monétaire australienne restera restrictive (taux élevés pour freiner l’inflation). |
| 30 sept | USD | Indice des prix PCE de base m/m | 0,30 % | 0,20 % | Une surprise à la hausse pourrait renforcer les attentes d’une autre hausse de taux de la Fed. |
| 30 sept | USD | PIB final t/t | 1,50 % | 1,50 % | Une révision pourrait modifier la lecture sur la solidité de la croissance américaine et les perspectives de taux. |
| 2 oct | JPY | IPC de base de Tokyo a/a | 2,40 % | 1,80 % | Un chiffre plus fort pourrait raviver les attentes d’un resserrement de la Banque du Japon. |
| 2 oct | USD | Variation de l’emploi non agricole | 98 k | 162 k | Un écart marqué par rapport au consensus pourrait faire bouger le dollar, les rendements, l’or et les indices boursiers. |
| 2 oct | USD | Taux de chômage | 4,10 % | 4,10 % | Une hausse indiquerait un refroidissement du marché du travail, tandis qu’un taux plus bas pourrait renforcer les attentes de hausses de taux de la Fed. |
Principaux mouvements de la semaine
USDX
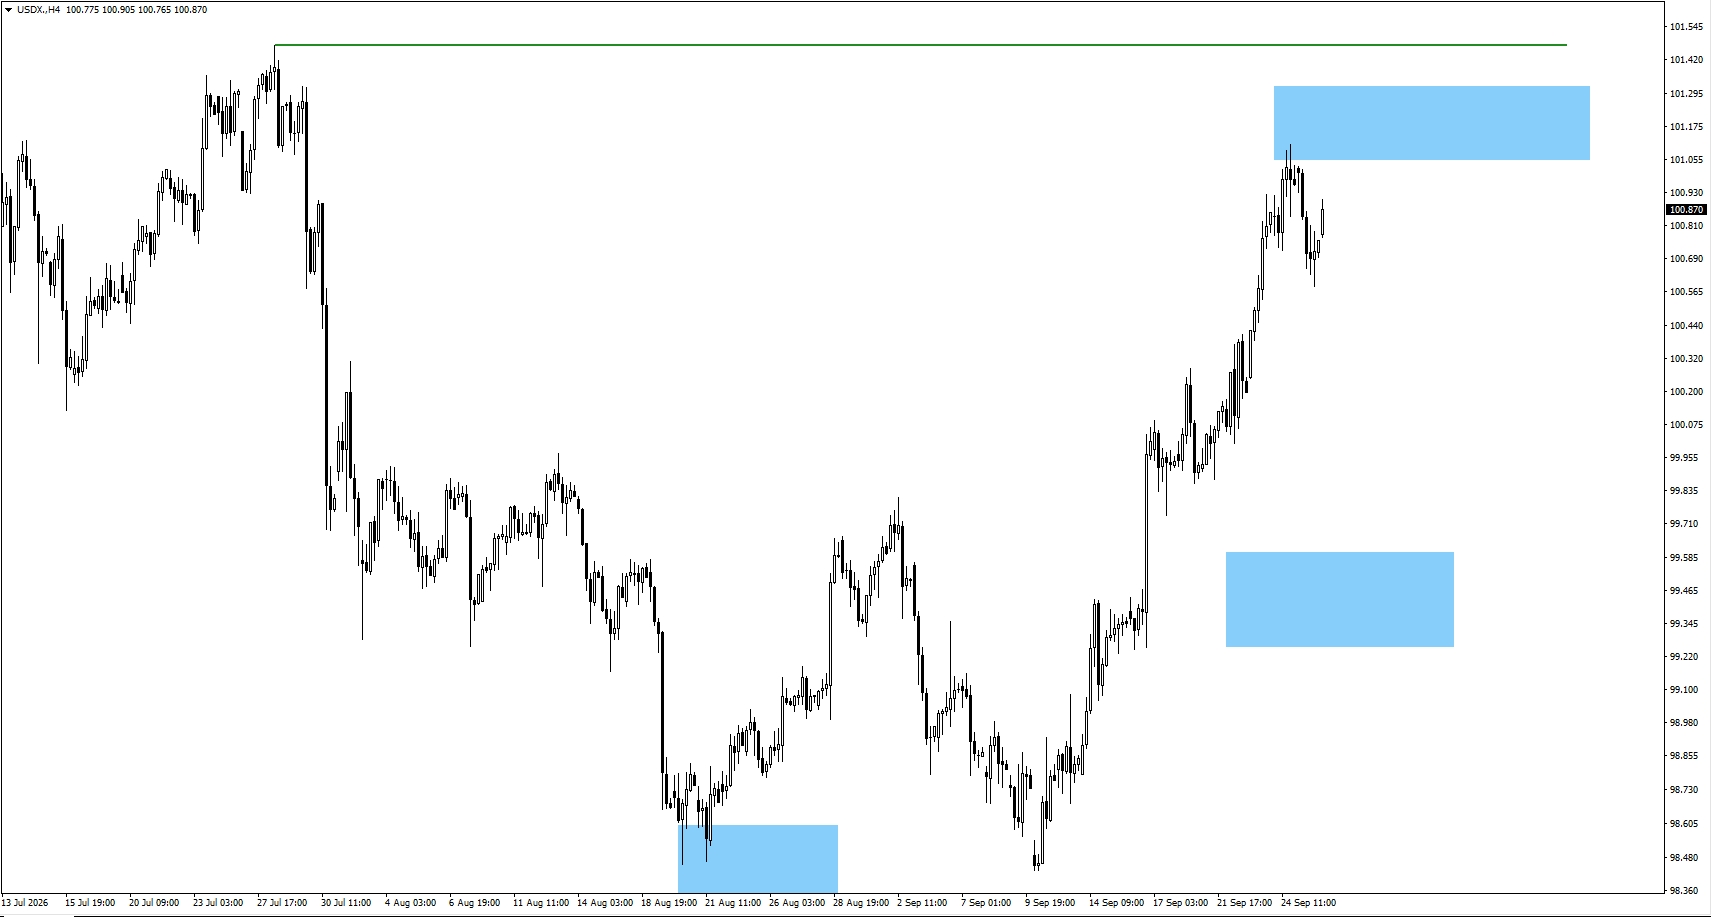
- L’USDX (indice du dollar américain) a reculé depuis la zone surveillée de 101,25, mais il faut encore plus de mouvements de prix pour confirmer s’il est vraiment prêt à baisser.
- Le prix pourrait se stabiliser (évoluer dans une fourchette) comme à la fin d’août, avant de remonter, de dépasser 101,473, puis de redescendre.
XAUUSD
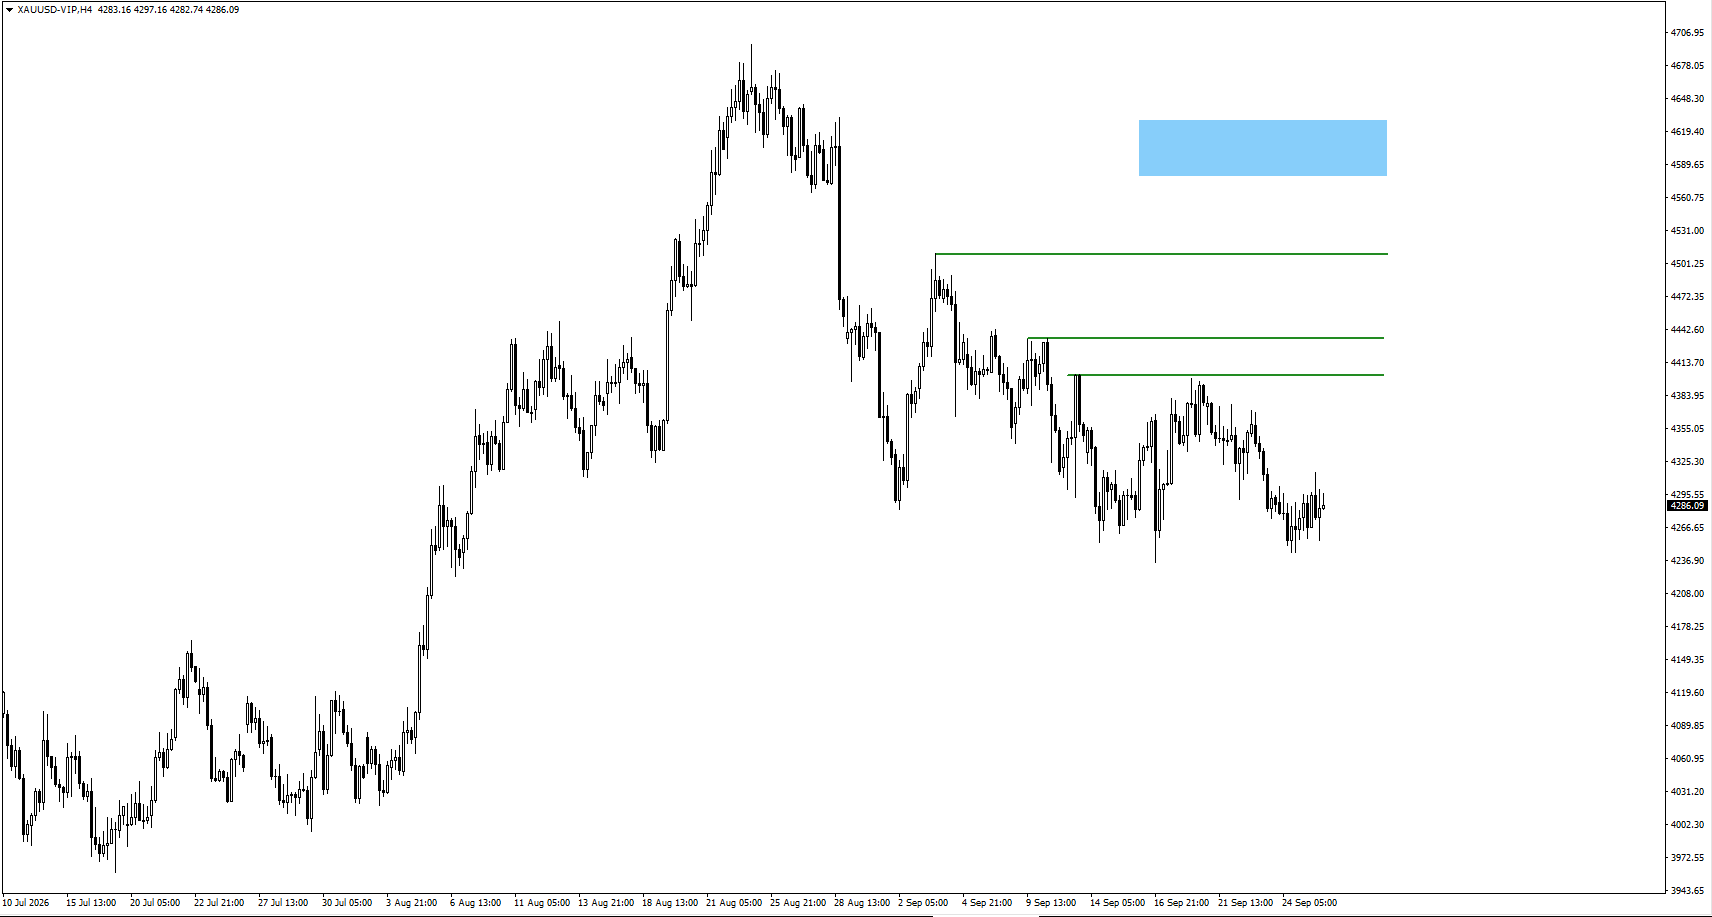
- Si l’or passe sous 4 235,14, surveillez l’évolution des prix par la suite.
USOIL
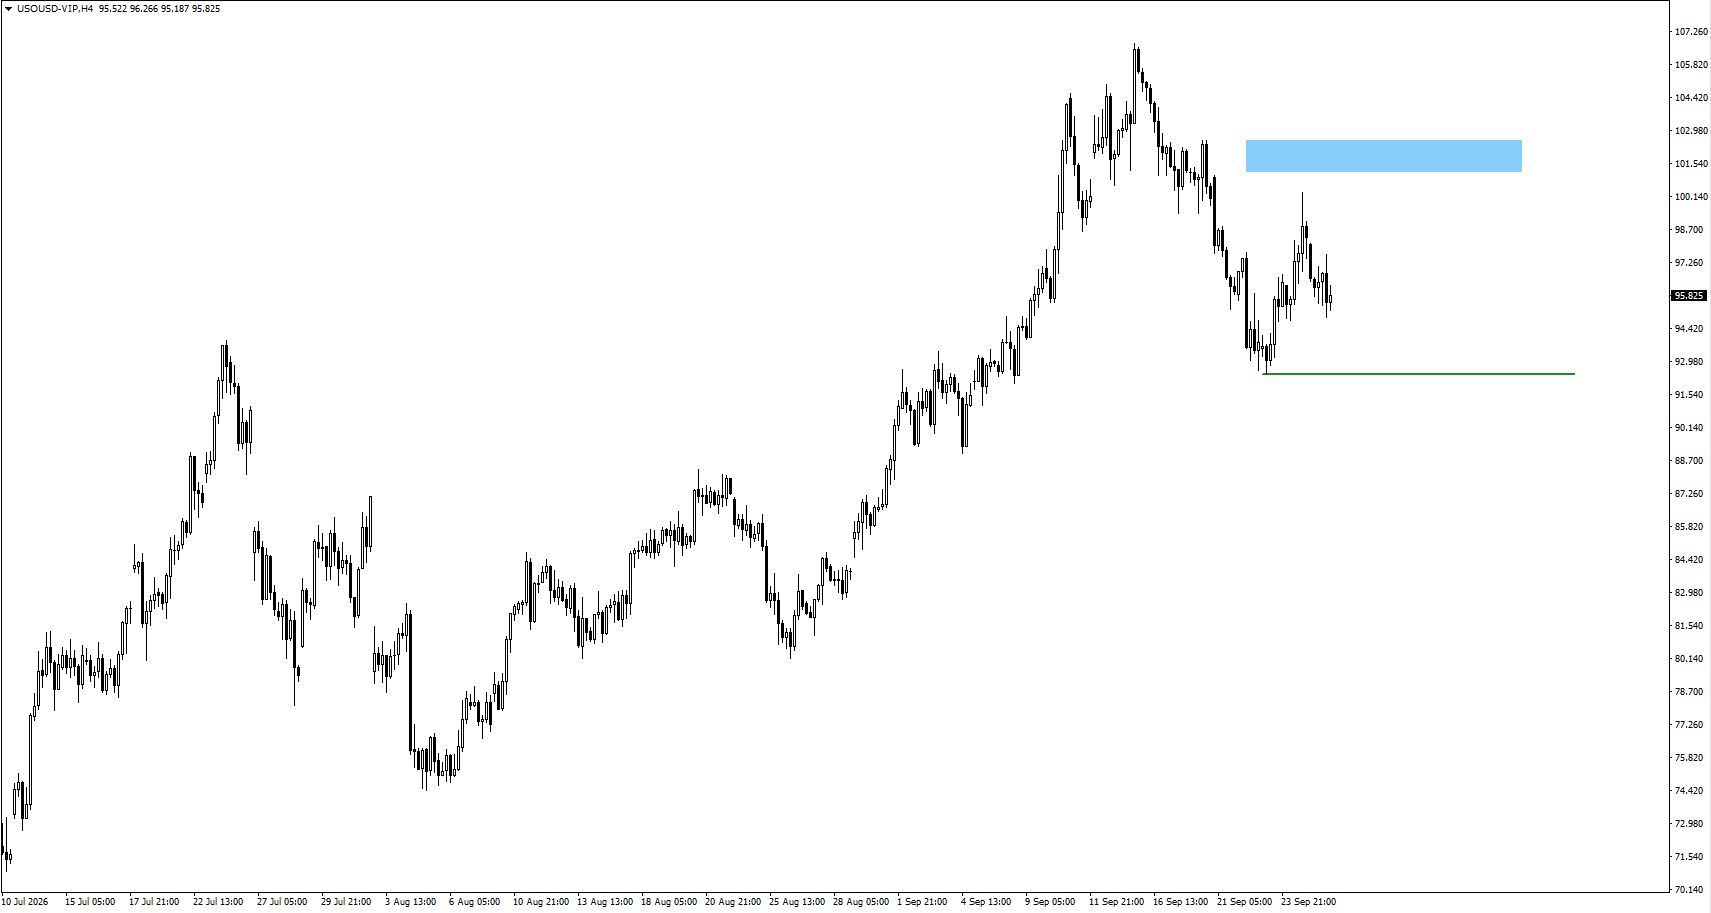
- Le pétrole américain (USOIL, souvent associé au WTI) a franchi la zone surveillée de 97,25.
- Pour l’instant, surveillez la zone de 101,45 ou le creux de 92,419.
USDJPY
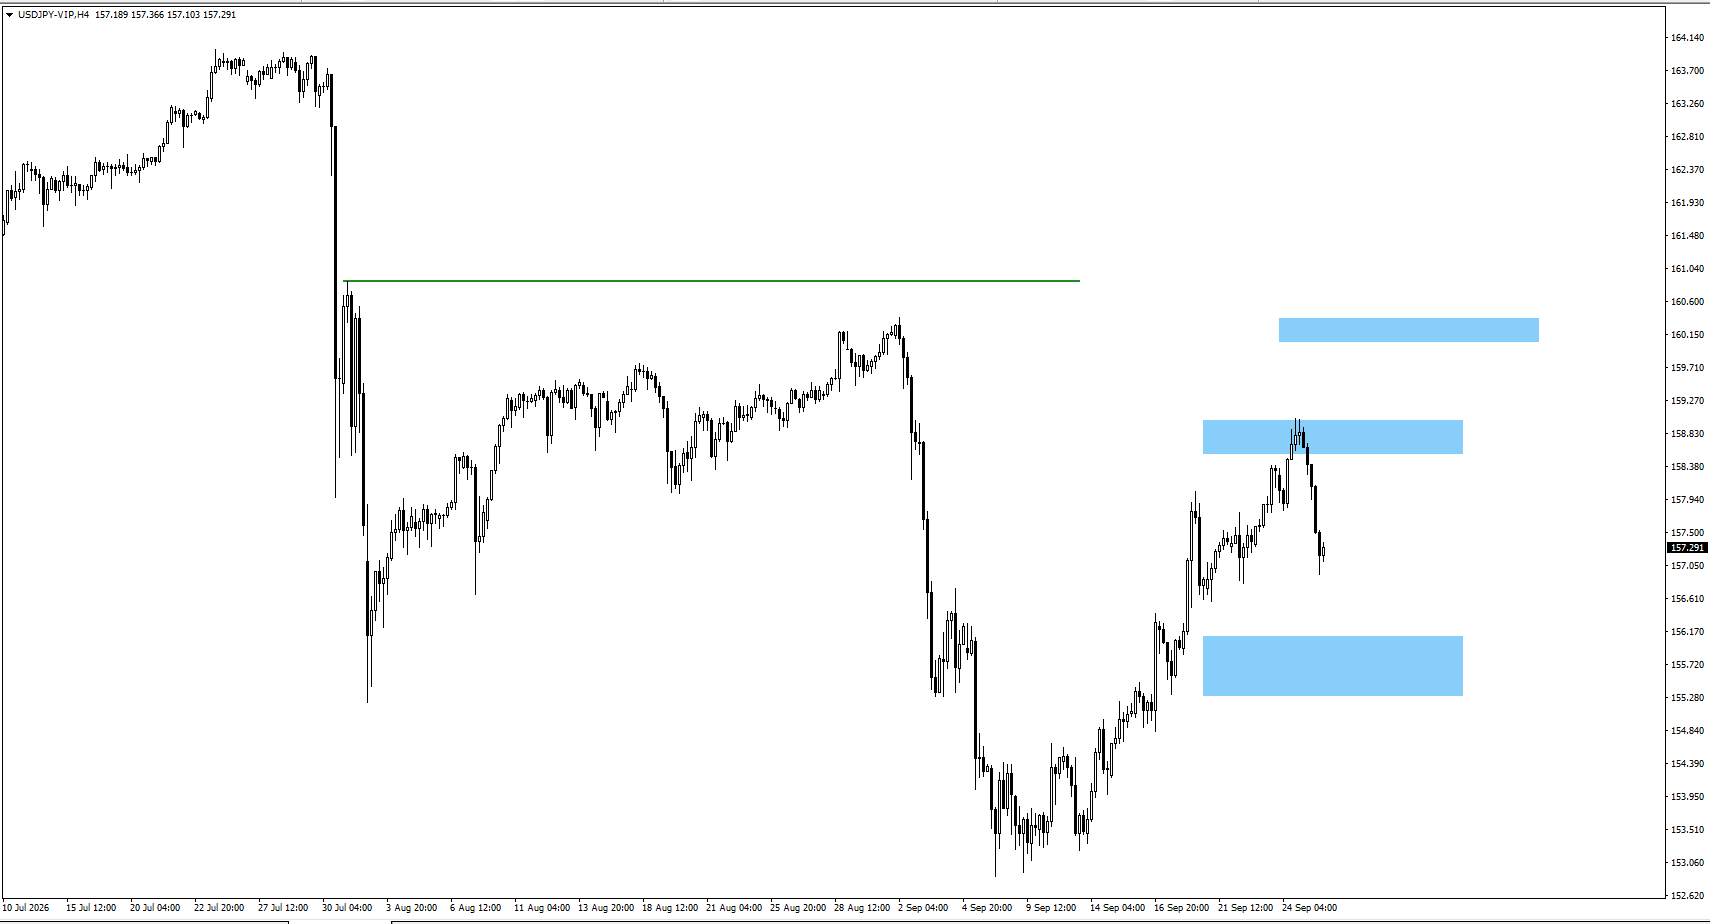
- USDJPY a reculé depuis la zone surveillée de 158,75.
- Si le prix baisse, surveillez 156,57.
- Si le prix monte, cherchez des signaux de baisse (rejet) près de 160,25. Cette zone serait déterminante pour USDJPY.
AUDUSD
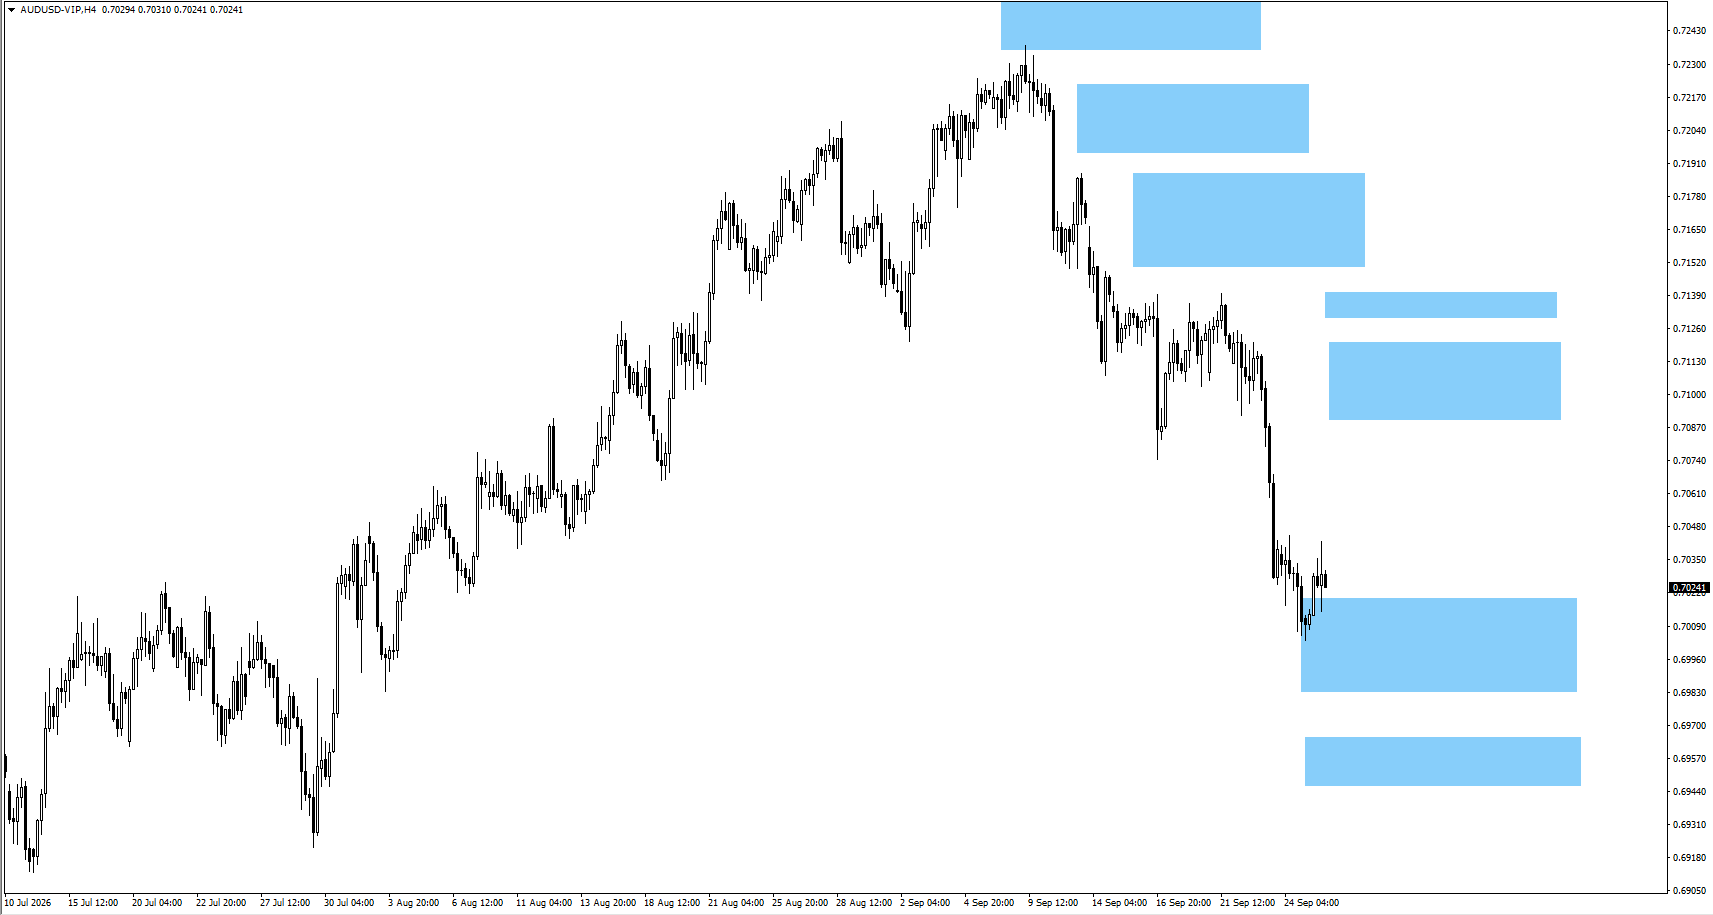
- AUDUSD se négocie près de la zone surveillée de 0,7000.
- Si AUDUSD baisse, surveillez l’évolution des prix à 0,6955.
- Si le prix se stabilise, cherchez des signaux de baisse à partir de 0,7110 ou de 0,7130.
En bref
Le sommet Trump–Xi a réduit le risque immédiat d’une nouvelle escalade commerciale entre les États-Unis et la Chine, sans éliminer les différends à plus long terme sur les tarifs, la technologie et les minéraux critiques. L’échéance de la trêve commerciale du 10 janvier 2027 demeure un repère important.
La semaine à venir devrait être dominée par la politique monétaire (décisions de taux des banques centrales) et l’inflation. La décision de la RBA lance la séquence mardi, suivie de l’IPC australien, du PCE de base américain, de commentaires de la Fed et du rapport sur l’emploi américain de vendredi. Le pétrole reste un facteur clé : une nouvelle hausse liée à l’offre (pénuries ou craintes de pénuries) pourrait faire remonter les attentes d’inflation et les rendements du Trésor.
Foire aux questions
- Quels sont les événements de marché à surveiller cette semaine?
Les marchés se concentreront sur la décision de taux de la RBA, l’inflation en Australie, le PCE de base (inflation) aux États-Unis, les postes vacants JOLTS et le rapport sur les emplois non agricoles de vendredi. VT Mkt report 20260928 part 1
- Quand aura lieu la décision de taux de la RBA?
La Banque de réserve d’Australie doit annoncer sa décision de taux le 29 septembre. Le rapport prévoit un taux directeur à 4,60 %, contre 4,35 % auparavant. VT Mkt report 20260928 part 1
- Quand paraîtra le rapport américain sur les emplois non agricoles?
Le rapport sur les emplois non agricoles aux États-Unis est prévu le 2 octobre. Le rapport anticipe 98 000 créations d’emplois, contre 162 000 auparavant, tandis que le taux de chômage est attendu à 4,10 %. VT Mkt report 20260928 part 1
- Comment l’emploi américain peut-il influencer le prix de l’or?
Des données d’emploi plus fortes peuvent renforcer les attentes d’une politique plus stricte de la Fed (taux plus élevés), ce qui peut soutenir le dollar et les rendements, tout en pesant sur l’or. Des données plus faibles peuvent réduire les attentes de hausse de taux et soutenir l’or.
- Qu’est-ce qui pourrait faire bouger le dollar américain cette semaine?
Le dollar pourrait réagir aux postes vacants JOLTS, au PCE de base, au rapport sur les emplois non agricoles et aux commentaires des responsables de la Fed. Ces éléments influencent les attentes sur la prochaine décision de taux aux États-Unis.
Commencez à négocier dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



