





Anthropic s’approche des marchés publics avec une valorisation habituellement réservée aux plus grandes entreprises technologiques mondiales. Une valorisation en PAPE (premier appel public à l’épargne — une entrée en Bourse) au-dessus de 2 000 G$ US placerait l’entreprise d’IA aux côtés de Nvidia, Apple et Microsoft, même si elle n’a commencé que récemment à développer à grande échelle ses ventes commerciales.
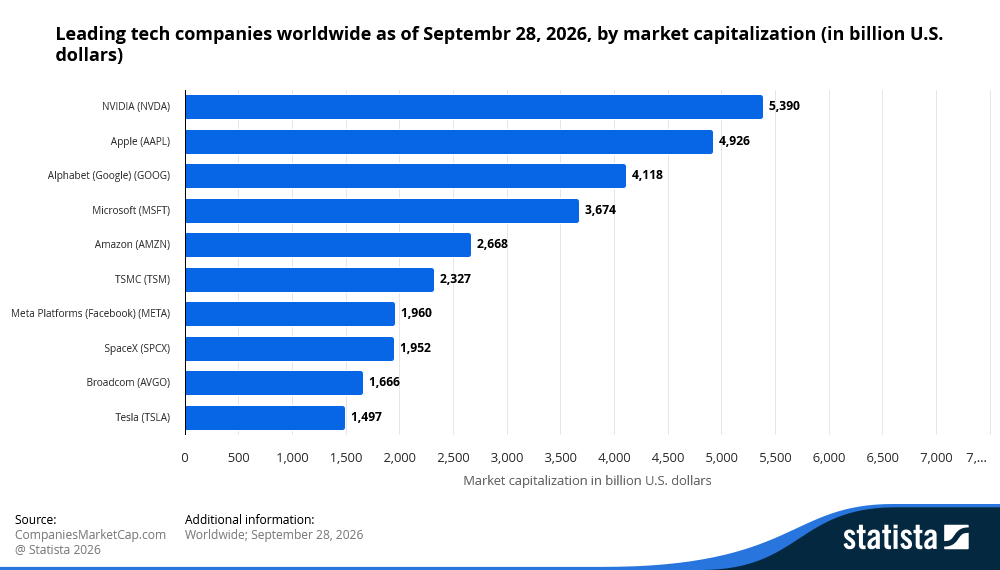
Ce méga-PAPE potentiel survient alors que l’appétit des investisseurs pour l’intelligence artificielle demeure élevé. Les revenus augmentent vite, la demande pour des modèles d’IA avancés reste forte, et Anthropic a positionné Claude parmi les systèmes de tête dans la course pour monétiser l’IA (la transformer en revenus).
Mais une valorisation de type « Magnificent 7 » (les géants technos américains) exige plus qu’une croissance rapide : il faut des revenus solides et récurrents, un pouvoir de fixation des prix (la capacité d’augmenter les prix sans perdre trop de clients) et une croissance rentable à grande échelle. Anthropic doit montrer que la demande pour l’IA peut augmenter plus vite que les énormes coûts informatiques nécessaires pour la livrer.
La prime IA a un coût très élevé
Anthropic développe la famille de modèles d’IA Claude et vend surtout l’accès aux entreprises et aux développeurs. Contrairement aux sociétés cotées, sa valeur a été fixée jusqu’ici par des rondes de financement privé (levées de fonds auprès d’investisseurs). Le PAPE donnera un premier portrait détaillé des finances, mais la valorisation dépend beaucoup de la mesure de revenus retenue.
| Mesure | Ce que ça représente | Chiffre | Multiple avec une valorisation de 2 000 G$ |
| Rythme de revenus (juillet 2026) | Revenu du dernier mois, converti en équivalent annuel | Plus de 65 G$ | Environ 31x |
| Rythme de revenus (fin 2026) | Revenu mensuel prévu, converti en équivalent annuel | Plus de 110 G$ | Environ 17x |
| Revenus 2028 | Projection pour l’année complète | 190 à 200 G$ | Environ 10x |
Un « run rate » (rythme de revenus) transforme le revenu du dernier mois en estimation annuelle. Ça montre la cadence actuelle des ventes, mais ce n’est pas forcément le revenu réel sur 12 mois.
L’écart est important, parce qu’une valorisation de 2 000 G$ dépend moins des revenus d’aujourd’hui que de la capacité d’Anthropic à livrer la croissance que le marché anticipe. Autrement dit, les investisseurs paieraient maintenant pour des revenus attendus dans quelques années. Comparée au rythme de revenus actuel, la valorisation reste très exigeante.
Pourquoi les investisseurs sont enthousiastes
L’argument le plus fort d’Anthropic, c’est la vitesse de sa croissance.
Les revenus ont été multipliés par 12 en 2025 pour atteindre près de 4,6 G$, et les revenus du 2e trimestre 2026 ont atteint 11,5 G$. Un seul trimestre cette année a généré plus du double des revenus de toute l’année 2025.
L’entreprise affirme aussi que la demande dépasse l’offre disponible. Selon le prospectus (document officiel de PAPE qui décrit l’entreprise, ses finances et ses risques), la croissance est surtout limitée par l’accès à la puissance de calcul (capacité de serveurs et de puces) plutôt que par un manque de clients. Le défi n’est donc pas de trouver des utilisateurs, mais d’avoir assez de capacité pour les servir.
L’intérêt des investisseurs est aussi alimenté par la rareté. OpenAI a déposé un dossier de PAPE, mais aurait repoussé son entrée en Bourse à 2027. Anthropic deviendrait ainsi le seul grand développeur « pur » de modèles d’IA (une entreprise surtout axée sur les modèles d’IA, plutôt que sur plusieurs activités) attendu en Bourse cette année.
Nvidia envisagerait aussi un investissement d’ancrage (cornerstone — un gros investisseur qui s’engage tôt) pouvant aller jusqu’à 10 G$, ce qui souligne l’importance stratégique d’Anthropic dans l’écosystème de l’IA.
Le coût d’augmenter l’échelle en IA
Le principal point de pression : l’écart entre des coûts d’infrastructure fixes et une demande des clients qui peut varier.
Anthropic se serait engagée pour au moins 518 G$ de capacité informatique sur environ une décennie auprès de six partenaires d’infrastructure. Environ 80 % de ces engagements ne peuvent pas être annulés, ou doivent être payés même si l’utilisation est plus faible. L’entreprise détenait environ 20,28 G$ en trésorerie (cash) face à ces obligations.
Les marchés ont déjà vu ce type de cycle d’infrastructure. Des télécoms ont construit de vastes réseaux de fibre optique à la fin des années 1990, en misant sur une demande internet en accélération. La demande est venue, mais trop lentement pour plusieurs entreprises très endettées.
Anthropic fait face à une version différente du même risque. Elle ne possède pas la plupart des infrastructures pour lesquelles elle s’engage. Si la demande ralentit, elle doit quand même payer, sans détenir les actifs (les centres de données, serveurs, etc.).
La baisse des coûts informatiques est un autre enjeu. Si de nouvelles puces rendent le traitement de l’IA beaucoup moins cher, les engagements actuels à long terme pourraient devenir coûteux comparativement à de futures options.
Le pouvoir de fixation des prix en IA, sous concurrence
L’infrastructure n’est qu’un côté de l’équation. L’autre, c’est de savoir si les clients continueront de payer un prix élevé pour les modèles d’Anthropic. La concentration des clients ajoute de l’incertitude : près d’un quart des revenus de 2025 provenait de deux clients non nommés, et plusieurs gros clients ne sont pas liés par des ententes à long terme.
Trois forces peuvent pousser les prix à la baisse :
| Point de pression | Pourquoi c’est important |
| Changement de fournisseur | De plus en plus d’entreprises utilisent des systèmes qui dirigent les tâches vers différents modèles d’IA selon le coût et la performance. |
| Modèles « open-weight » | Des modèles de Meta, Alibaba, Moonshot AI et DeepSeek, avec des paramètres accessibles (poids du modèle), peuvent limiter la capacité des modèles premium à rester chers. |
| Concurrence au plus haut niveau | OpenAI, Google et xAI continuent d’investir massivement dans des systèmes concurrents. |
L’écart de qualité entre les modèles fermés (code et paramètres non accessibles) et les modèles ouverts se resserre. L’AI Index 2026 de Stanford plaçait, en mars, le meilleur modèle fermé seulement un peu devant le meilleur modèle ouvert.
La pression sur les prix apparaît aussi. OpenAI a réduit les prix de son API (interface qui permet aux logiciels d’appeler le modèle) sur de nouveaux niveaux de GPT‑6, tandis qu’Anthropic a lancé Claude Opus 5.5 à un coût par jeton (token — petit segment de texte traité par le modèle) plus bas que la version précédente. Le marché est vaste, mais la concurrence peut rendre plus difficile le maintien de prix élevés pour un seul acteur.
Partenaires, profits et zones de pression
Les partenariats d’Anthropic sont une force, mais aussi une source de complexité.
Amazon, Google et Microsoft sont à la fois investisseurs, fournisseurs infonuagiques (cloud — location de serveurs et de puissance de calcul), distributeurs et concurrents en IA. Cette structure donne à Anthropic de l’argent et de l’infrastructure, mais crée des intérêts qui se chevauchent.
L’entreprise dépend fortement de ces relations. Environ 47 % des ventes de 2025 seraient passées par les plateformes cloud d’Amazon et de Google.
La rentabilité reste un autre obstacle.
La perte nette déclarée de 42 G$ comprend environ 34 G$ liés à des instruments de financement (ex. titres ou contrats) qui pourraient être convertis en actions. Mais les pertes d’exploitation (pertes liées aux activités normales, avant éléments financiers) restent importantes : sur environ 4,59 G$ de revenus en 2025, Anthropic a enregistré une perte d’exploitation d’environ 8,06 G$.
Évaluer le marché avant le PAPE
Anthropic n’a pas à prouver que la demande pour l’IA existe. Elle doit prouver que la demande peut augmenter plus vite que ses coûts.
Trois signaux devraient façonner les attentes avant l’entrée en Bourse :
- Résultats du 3e trimestre : voir si les revenus se rapprochent du rythme de fin d’année.
- Prix final du PAPE et taille du flottant : le flottant (la part d’actions réellement disponible pour le public) étant limité peut créer de la volatilité (variations rapides des prix) au début.
- Engagements des clients : voir si des clients majeurs signent des ententes à plus long terme.
Si la croissance se maintient, les multiples de revenus (le prix de l’entreprise comparé à ses revenus) pourraient baisser rapidement et rendre la valorisation plus défendable.
Négocier le thème du PAPE d’Anthropic avec VT Markets
Anthropic devrait s’inscrire en Bourse en novembre, mais la discussion sur sa valorisation influence déjà le sentiment envers l’IA.
VT Markets offre un CFD (contrat sur la différence — produit dérivé qui permet de miser sur la hausse ou la baisse sans posséder l’action) sur Anthropic, ANTHUSD, ce qui permet aux traders d’exprimer une opinion sur la façon dont le marché valorise l’entreprise avant que l’action commence à se négocier. Les marchés liés aux PAPE peuvent bouger brusquement, et les CFD utilisent l’effet de levier (emprunt pour augmenter la taille d’une position), ce qui amplifie les gains comme les pertes.
Chaque entreprise représente un maillon différent de la chaîne d’investissement en IA. Amazon et Google profitent de la demande d’infrastructure en IA, tout en gérant une concurrence qui se chevauche. Nvidia est plus directement liée aux dépenses en matériel (puces, serveurs) pour l’IA. Microsoft combine une exposition via ses investissements avec des relations d’infonuagique et de distribution.
Touchez pour le résumé du trader
Pourquoi le PAPE d’Anthropic est-il considéré comme un méga-PAPE?
Une valorisation au-dessus de 2 000 G$ US placerait Anthropic parmi les entreprises technologiques les plus valables au monde et en ferait l’un des plus gros PAPE de l’histoire.
Quand le PAPE d’Anthropic est-il attendu?
Des rapports pointent vers novembre, après les élections de mi-mandat aux États-Unis, mais la date et les conditions n’ont pas été fixées.
Anthropic peut-elle justifier une valorisation de niveau « Magnificent 7 »?
La demande en IA est forte et la croissance des revenus est rapide, mais l’entreprise doit montrer qu’elle peut garder un pouvoir de fixation des prix, contrôler ses coûts d’infrastructure et devenir rentable à grande échelle.
Peut-on s’exposer à Anthropic avant son entrée en Bourse?
Ses actions ne peuvent pas être achetées avant le PAPE, mais des CFD comme ANTHUSD sur VT Markets permettent de spéculer sur son prix sans détenir d’actions. Des partenaires cotés comme Amazon, Alphabet, Nvidia et Microsoft offrent une exposition indirecte, mais ces titres réagissent à bien d’autres facteurs qu’Anthropic.
Comment Anthropic se compare-t-elle au PAPE de SpaceX?
À 2 000 G$ et jusqu’à 100 G$ levés, ce serait plus élevé que SpaceX, autant pour la valorisation que pour la taille de l’opération.
Quels sont les principaux risques pour Anthropic après son PAPE?
Les principaux risques : engagements informatiques très coûteux, concurrence accrue d’OpenAI et de Google, pression sur les prix venant des modèles « open-weight », et dépendance à quelques gros clients.
Commencez à négocier dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



