





Les ventes les plus spectaculaires surviennent souvent après que les marchés ont déjà baissé pendant un certain temps. Les investisseurs se précipitent pour sortir, les positions à effet de levier (positions financées en partie par de l’emprunt) sont fermées, la volatilité (fortes variations rapides des prix) augmente et les pertes s’accélèrent. Les commentateurs peuvent appeler ça une capitulation et se demander si le marché approche enfin d’un creux.
Puis, les prix rebondissent.
Pour les traders, ça pose une question difficile. Est-ce que le rebond indique que les vendeurs sont à bout de souffle et qu’une reprise se met en place? Ou est-ce seulement une hausse temporaire avant un nouveau plus bas?
On ne peut pas trancher en regardant seulement l’ampleur du rebond. Les traders doivent aussi tenir compte de ce qui a causé la baisse, de ce qui a intensifié les ventes, de pourquoi la pression acheteuse est revenue et de si la structure générale des prix commence à s’améliorer.
Comprendre le lien entre vagues de ventes, marchés baissiers, capitulation et rebonds aide les traders à évaluer ces mouvements sans traiter chaque chute brusque comme une occasion d’achat, ni chaque hausse comme une preuve de reprise.
Comment une baisse de marché peut se développer
Une baisse de marché suit rarement un chemin régulier ou prévisible. Les prix peuvent baisser graduellement, s’accélérer quand la pression vendeuse augmente, rebondir fortement, puis recommencer à reculer.
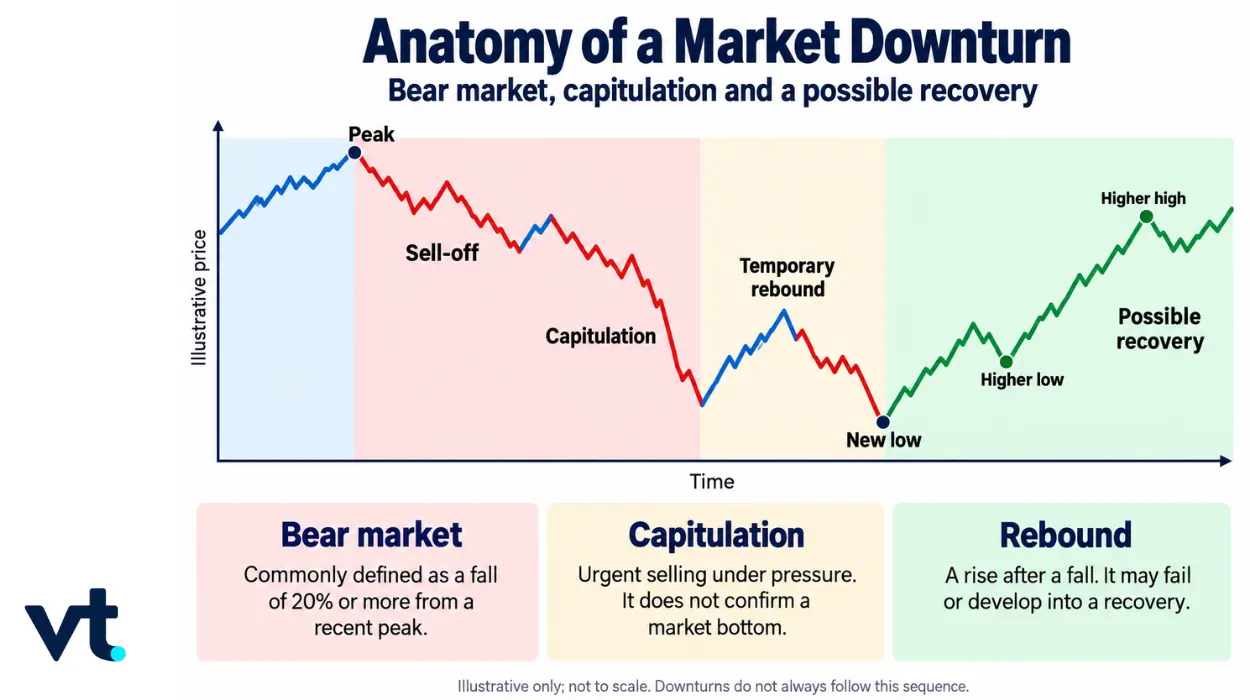
Le schéma ci-dessous illustre une séquence possible. Les prix reculent à partir d’un sommet et entrent dans une baisse plus large. Ensuite, la vente devient de plus en plus urgente, ce qui crée une phase de capitulation. Un rebond temporaire suit, mais le marché tombe ensuite vers un nouveau plus bas. Une reprise possible commence à se dessiner seulement quand les prix forment un creux plus élevé, puis montent vers un sommet plus élevé.
La baisse plus large : de la vague de ventes au marché baissier
Une baisse de marché peut commencer par une hausse de la pression vendeuse et évoluer vers un recul plus large, plus important. Même si vague de ventes et marché baissier sont parfois utilisés comme des synonymes, ils décrivent des aspects différents de la baisse.
Vague de ventes : quand la pression vendeuse augmente
Une vague de ventes survient quand une forte pression vendeuse fait baisser les prix. Ça peut toucher un titre, un secteur ou l’ensemble du marché. Une vague de ventes décrit ce que font les prix et les participants au marché; il n’y a pas de seuil fixe en pourcentage.
Marché baissier : quand la baisse générale devient importante
Un marché baissier désigne généralement un indice boursier qui recule de 20 % ou plus par rapport à un sommet récent. Par exemple, un indice qui passe de 10 000 à 8 000 a baissé de 20 %. Ce seuil est une convention de marché; ce n’est pas un signal que la baisse est sur le point de finir. Un marché baissier peut aussi inclure de fortes hausses. Les prix n’ont pas besoin de baisser chaque jour pour que la tendance générale demeure faible. C’est pourquoi une hausse soudaine, même importante, ne représente pas automatiquement une reprise.
Quand la vente devient urgente : comprendre la capitulation
Quand les pertes s’aggravent, la vente peut devenir de plus en plus urgente. Des investisseurs qui avaient conservé leurs placements pendant la baisse peuvent décider qu’ils ne tolèrent plus de pertes supplémentaires. En même temps, les positions à effet de levier, les retraits des investisseurs et les contrôles de risque automatisés peuvent ajouter de la pression.
On décrit souvent ce comportement comme une capitulation.
La capitulation survient quand les participants au marché abandonnent leurs positions avec une urgence inhabituelle, souvent après avoir déjà subi des pertes importantes. Ça peut inclure :
- Des ventes de panique par des investisseurs qui tentent d’éviter d’autres pertes.
- Des liquidations forcées de positions à effet de levier (fermetures imposées de positions empruntées).
- Des fonds qui vendent des actifs pour répondre à des retraits d’investisseurs.
- Des ordres stop (ordres automatiques de vente ou d’achat qui s’activent quand un prix précis est atteint) qui se déclenchent lorsque les prix franchissent certains niveaux techniques.
- Une forte hausse de la volatilité (variations plus grandes et plus rapides), alors que les acheteurs et les vendeurs réévaluent les prix rapidement.
Contrairement au marché baissier, la capitulation n’a pas de seuil universel en pourcentage de baisse, en volume de transactions (quantité échangée), ni en durée. Un marché baissier décrit l’ampleur d’une baisse, alors que la capitulation décrit le comportement et la pression qui alimentent les ventes.
La capitulation attire l’attention parce que des ventes extrêmes peuvent parfois se produire près de la fin d’une phase de baisse. Une fois les vendeurs les plus pressés sortis, la baisse de la pression vendeuse peut permettre un rebond.
Par contre, la capitulation ne confirme pas que le marché a touché son plus bas final. Les prix peuvent rebondir temporairement avant que les ventes reprennent.
Pourquoi les prix peuvent rebondir alors que les conditions restent faibles
Les prix peuvent commencer à monter avant que l’économie, les bénéfices des entreprises ou d’autres facteurs fondamentaux ne s’améliorent vraiment. Un rebond exige seulement, pendant un temps, plus de pression acheteuse que de pression vendeuse.
Plusieurs forces peuvent provoquer ce changement.
Rachat de positions à découvert
Des traders qui avaient vendu à découvert (vendre un actif emprunté en espérant le racheter moins cher) peuvent racheter pour fermer leurs positions. Ça crée une pression acheteuse qui peut faire monter les prix, même si ces traders ne sont pas plus confiants sur les perspectives à long terme.
Quand plusieurs vendeurs à découvert tentent de sortir en même temps, ces rachats peuvent alimenter un rebond rapide ou une « compression des vendeurs à découvert » (short squeeze : les vendeurs à découvert sont forcés de racheter alors que le prix monte).
Baisse de la pression vendeuse
Les liquidations forcées et d’autres ventes urgentes peuvent ralentir après une période d’activité extrême. Les prix peuvent monter parce que moins de participants vendent, même si la demande ne s’est pas beaucoup renforcée.
La différence est importante. Un marché peut rebondir parce que les ventes ont temporairement diminué, pas parce que les investisseurs ont retrouvé une confiance durable.
Attentes qui changent
Les marchés réagissent non seulement aux conditions actuelles, mais aussi aux attentes pour l’avenir. Les prix peuvent monter quand les investisseurs anticipent un soutien des autorités, des taux d’intérêt plus bas, une liquidité (facilité d’acheter/vendre sans trop bouger le prix) améliorée ou des conditions financières moins contraignantes.
Ces attentes peuvent influencer les prix avant que toute amélioration apparaisse dans les données économiques ou les résultats des entreprises.
Des nouvelles moins mauvaises que prévu
Les bénéfices (profits) ou les données économiques peuvent rester faibles tout en dépassant des attentes très pessimistes. Si les investisseurs s’étaient préparés à un scénario pire, une information simplement moins négative peut déclencher une forte réaction positive.
Achats opportunistes
Certains investisseurs peuvent juger les prix plus bas attrayants et commencer à acheter malgré l’incertitude. Ça peut augmenter la pression acheteuse sans prouver que la baisse générale est terminée.
Ensemble, ces forces peuvent créer une hausse marquée alors que les pressions initiales derrière la baisse ne sont pas réglées. C’est pourquoi la présence d’un rebond informe moins que ce qui se passe après.
Rebond temporaire ou reprise en formation?
Un rebond est une hausse après une baisse. Le terme décrit la direction des prix, mais ne dit pas combien de temps le mouvement durera ni si la tendance générale a changé.
Si la hausse perd de l’élan et que les prix tombent ensuite à un nouveau plus bas, on peut parler d’un rallye de marché baissier (hausse à l’intérieur d’une tendance baissière) ou, plus familièrement et souvent après coup, d’un rebond du chat mort (dead cat bounce : petite remontée qui échoue rapidement).
Une reprise possible devient plus crédible quand plusieurs types d’indices s’améliorent en même temps.
| Quoi vérifier | Signes d’une reprise en formation |
| Structure des prix | Un creux plus élevé suivi d’un sommet plus élevé, plutôt qu’une hausse temporaire suivie d’un nouveau plus bas. |
| Participation du marché | Les gains s’élargissent à plus d’entreprises, de secteurs ou de catégories d’actifs, au lieu de dépendre d’un petit groupe de leaders. |
| Conditions sous-jacentes | Les pressions économiques, politiques, de crédit, de liquidité ou propres aux entreprises à l’origine de la baisse commencent à s’atténuer. |
Un rebond appuyé par plusieurs signes d’amélioration peut être plus durable qu’un rebond surtout alimenté par des rachats de positions à découvert ou par une baisse temporaire des ventes. Même là, ces indices suggèrent une reprise possible, pas un creux confirmé.
La crise financière de 2008 : quand un rebond puissant a échoué
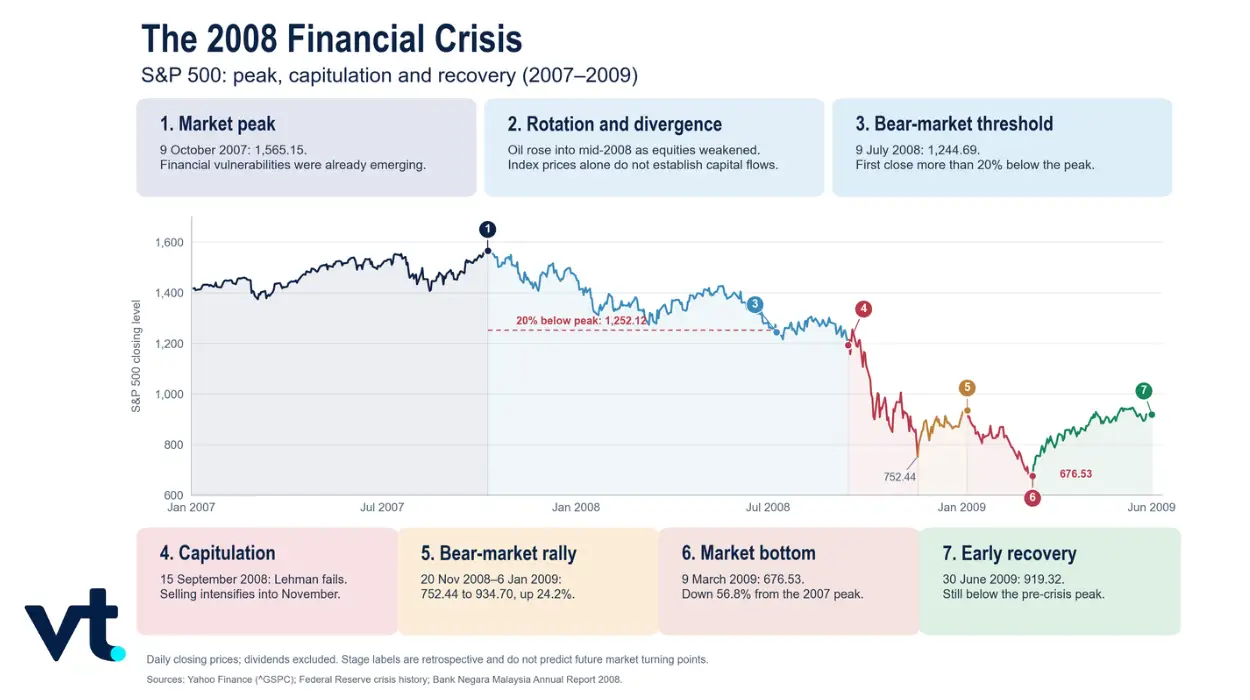
Le parcours du S&P 500 pendant la crise financière de 2008 montre pourquoi la première grande hausse au cours d’un marché baissier ne marque pas forcément le début d’une reprise.
Du sommet du marché au marché baissier
Le S&P 500 a atteint un record de clôture d’environ 1 565 le 9 octobre 2007, alors que des faiblesses se développaient dans les marchés américains du logement et des prêts hypothécaires.
Avec la hausse du stress financier, les actions ont fléchi. Au 9 juillet 2008, l’indice clôturait près de 1 245, soit plus de 20 % sous son sommet d’octobre. La baisse répondait donc à la définition courante d’un marché baissier.
Le seuil de 20 % décrivait la taille de la chute. Il n’indiquait pas que la baisse touchait à sa fin. La période de ventes la plus intense restait à venir.
La capitulation s’intensifie
La faillite de Lehman Brothers le 15 septembre 2008 a accentué les craintes sur la stabilité du système financier. Les investisseurs ont réduit le risque, la demande de liquidité a augmenté et la volatilité du marché a explosé.
Le S&P 500 est descendu à environ 752 au 20 novembre 2008. La vitesse et l’urgence des ventes illustraient plusieurs caractéristiques associées à la capitulation : peur, désendettement forcé (réduction imposée de l’effet de levier), pression de liquidité et tentatives généralisées de réduire l’exposition.
Par contre, même cette baisse sévère n’a pas établi le plus bas final du marché.
Un rebond de 24 % qui échoue
À partir de son plus bas de clôture en novembre, le S&P 500 a rebondi vers environ 935 au 6 janvier 2009, un gain d’environ 24 %.
L’ampleur du mouvement pouvait sembler compatible avec le début d’une reprise. Pourtant, le rallye n’a pas mis fin au marché baissier. Les ventes ont repris et l’indice est ensuite passé sous son plus bas de novembre.
L’épisode montre pourquoi le gain en pourcentage, à lui seul, ne permet pas de distinguer un rebond temporaire d’une reprise durable. Les acheteurs qui ont présumé que le creux était derrière eux ont subi de nouvelles pertes. Les vendeurs à découvert qui sont restés positionnés contre le marché pendant le rebond ont aussi subi un mouvement défavorable important.
Le creux final et la reprise
Le S&P 500 a atteint un plus bas de clôture d’environ 677 le 9 mars 2009, près de 57 % sous son sommet d’octobre 2007.
L’indice a ensuite progressé et atteint environ 919 à la fin de juin. Avec le recul, le creux de mars a marqué le plancher du marché baissier. Sur le moment, toutefois, les participants ne pouvaient pas savoir avec certitude que le plus bas final était atteint.
La structure des prix en formation donnait des indices plus utiles que la taille initiale du rebond. Au lieu de retomber tout de suite vers un nouveau plus bas, le marché a commencé à maintenir sa hausse et a fini par développer une reprise plus large.
Le krach de 2020 : une reprise plus rapide
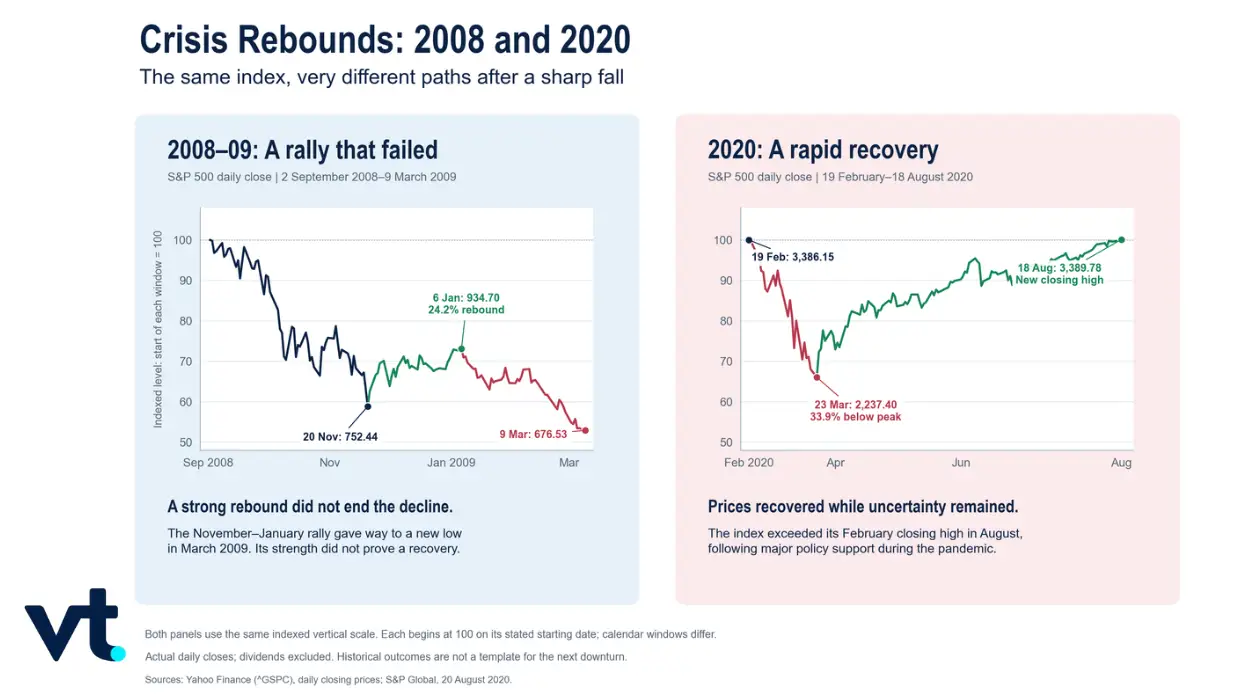
La crise financière de 2008 montre qu’un rebond important peut échouer. Le krach de 2020 illustre un autre scénario : une baisse rapide peut être suivie d’une reprise relativement rapide.
Le S&P 500 a baissé d’environ 34 % au début de la crise de la COVID-19. Toutefois, l’indice a retrouvé son record précédent en août 2020, dans un contexte de forts soutiens budgétaires et monétaires.
Le contraste entre 2008 et 2020 montre pourquoi les traders ne peuvent pas appliquer un calendrier fixe aux baisses de marché.
En 2008, la crise financière impliquait des faiblesses profondes dans le système bancaire et le crédit. Le marché a subi des vagues de ventes répétées avant d’établir un creux durable.
En 2020, la baisse a été exceptionnellement rapide, mais l’ampleur et la vitesse de la réponse des autorités ont contribué à changer les attentes du marché. Les prix se sont redressés même si une forte incertitude économique persistait.
Un marché baissier peut donc contenir un rebond qui échoue, comme en 2008, ou un rebond qui évolue assez vite vers une reprise, comme en 2020. On ne peut pas faire la différence seulement parce que les prix ont monté pendant quelques séances.
Comment les traders peuvent réagir aux marchés en baisse et en rebond
Les mêmes conditions de marché peuvent mener à des choix différents pour les investisseurs à long terme et les traders actifs.
Les investisseurs qui détiennent des actions ou des fonds peuvent vivre des reculs prolongés (baisse soutenue de la valeur) pendant un marché baissier. Certains peuvent conserver leurs placements selon un plan à long terme, tandis que d’autres peuvent réduire leur exposition ou acheter graduellement à des prix plus bas.
Les traders actifs peuvent tenter de trader soit la baisse, soit le rebond. Les positions à la baisse (positions qui gagnent si les prix baissent, comme la vente à découvert) peuvent profiter d’une poursuite du recul, tandis que les positions à la hausse peuvent chercher à capter un rallye temporaire ou une reprise en formation.
Aucune des deux approches n’élimine l’incertitude.
Un trader avec une position à la baisse peut subir des pertes rapides pendant un rallye de marché baissier ou lors d’une compression des vendeurs à découvert. Un trader qui entre à l’achat peut subir de nouvelles pertes si le rebond échoue et que le marché retombe vers un autre plus bas.
La réponse appropriée dépend donc de plus qu’une opinion sur la direction du marché. Les traders doivent aussi tenir compte de l’horizon de temps, de l’exposition, de la taille de position, de la structure du produit et du montant qui pourrait être perdu si le mouvement attendu ne se produit pas.
Avant de réagir à un marché en baisse ou en rebond
Un mouvement brusque peut créer une pression d’agir vite. Avant de modifier l’exposition, les traders peuvent évaluer la situation avec trois questions générales : qu’est-ce qui fait bouger le marché, est-ce que la reprise gagne des appuis, et qu’est-ce qui pourrait arriver si l’analyse est mauvaise.
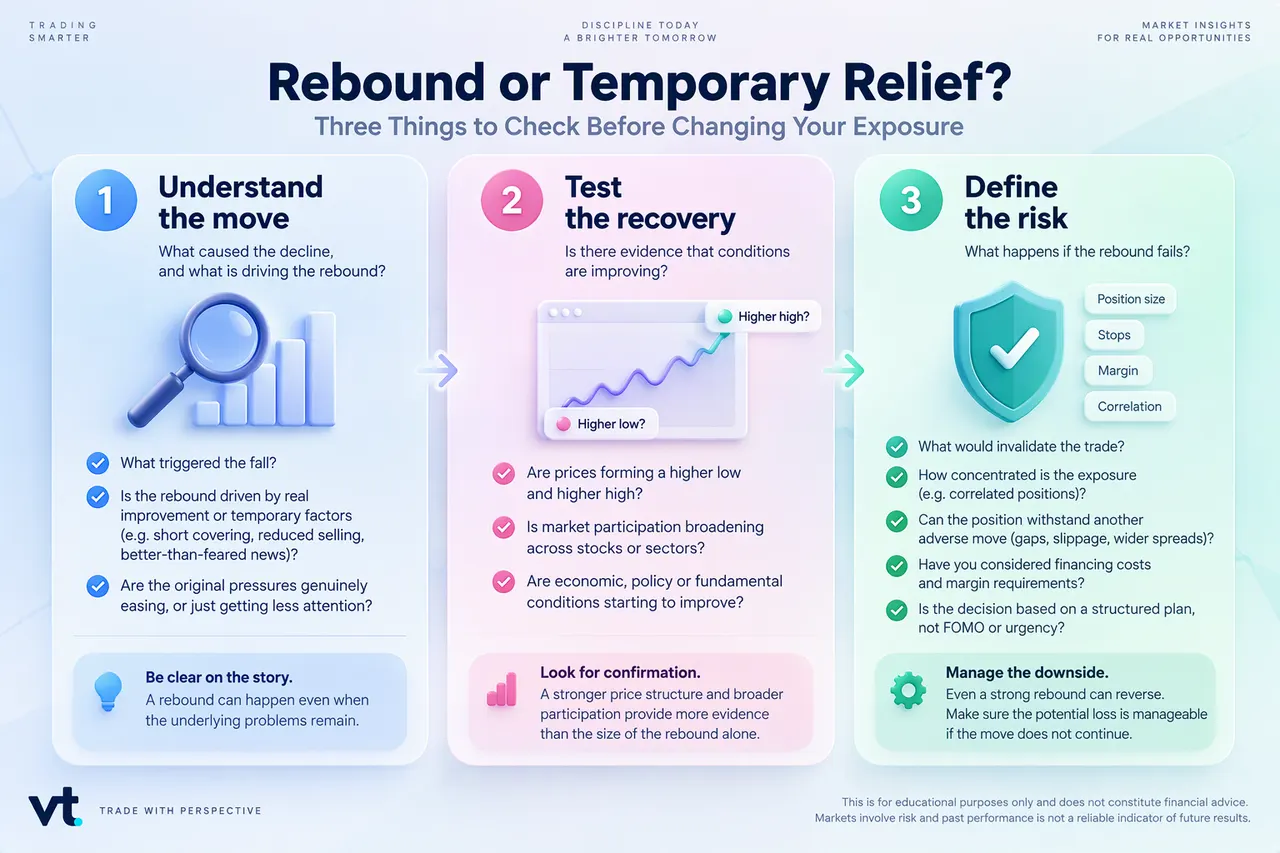
Ces vérifications ne servent pas à confirmer un plancher de marché. Elles aident plutôt à distinguer un rebond causé par des facteurs temporaires d’un rebond appuyé par une structure de prix qui s’améliore, une participation plus large du marché et des pressions sous-jacentes qui s’atténuent. La décision finale devrait aussi tenir compte de la taille de position, des expositions corrélées (positions qui bougent souvent ensemble) et des risques supplémentaires liés aux positions de CFD à effet de levier.
Les contrats sur différence (CFD) sont des produits qui permettent de spéculer sur les mouvements de prix sans posséder l’actif sous-jacent. Les CFD permettent de prendre des positions à la hausse et à la baisse. Par contre, ils utilisent l’effet de levier (emprunt), ce qui peut amplifier rapidement les pertes, surtout dans des conditions volatiles souvent associées aux marchés baissiers et à la capitulation.
Questions fréquemment posées
- Qu’est-ce qu’un rebond de marché, un rebond du chat mort et un rallye de marché baissier?
Un rebond de marché est une hausse des prix après une baisse. Le terme décrit la direction du mouvement sans confirmer sa durée. Si un indice descend de 10 000 à 8 000 puis remonte à 8 400, il a rebondi de 5 % à partir de son creux, mais demeure 16 % sous son sommet précédent.
Un rebond du chat mort est un terme familier pour un rebond temporaire, de courte durée, après une forte chute, qui échoue ensuite. Les prix montent brièvement avant que la tendance baissière reprenne.
Un rallye de marché baissier est une hausse à l’intérieur d’un marché baissier plus large. Elle peut être importante et durer des semaines ou plus, tout en restant dans une tendance générale à la baisse.
- Est-ce que la capitulation veut dire que le marché a touché un plancher?
Non. La capitulation peut précéder un rebond, mais d’autres ventes et de nouveaux plus bas sont tout à fait possibles. Certains planchers se forment aussi graduellement, sans épisode de panique spectaculaire.
- Comment distinguer un rebond du chat mort d’une vraie reprise?
On ne peut pas le savoir avec certitude dès le départ. Des creux plus élevés, une participation plus large du marché et des conditions sous-jacentes qui se stabilisent renforcent l’hypothèse d’une reprise, mais ces signaux peuvent quand même échouer.
- Combien de temps dure un rallye de marché baissier?
Il n’y a pas de durée fixe. Un rallye peut durer des semaines, voire des mois, et l’ampleur du rallye, à elle seule, ne prouve pas que la baisse structurelle est terminée.
- Est-ce que « acheter la baisse » est la même chose que l’investissement périodique?
Non. « Acheter la baisse » consiste à réagir à une chute de prix, tandis que l’investissement périodique (investir le même montant à intervalles fixes, peu importe les fluctuations récentes) investit des montants déterminés selon un calendrier régulier. Aucune stratégie ne garantit un profit.



