





Aperçu
- Les bénéfices des entreprises américaines continuent d’augmenter, mais les surprises (résultats au-dessus des attentes) sont plus petites, ce qui rend les actions plus vulnérables quand les résultats n’atteignent pas les attentes du marché.
- Les investissements en IA (intelligence artificielle) soutiennent la demande pour les services infonuagiques (cloud) et l’équipement, mais les fortes dépenses d’investissement pèsent sur le flux de trésorerie disponible (l’argent restant après les investissements).
- Les décisions de la RBA (banque centrale d’Australie) et de la Banque d’Angleterre pourraient faire bouger l’AUDUSD et le GBPUSD. Les indications sur d’autres hausses possibles de taux orienteront la réaction.
- Les élections américaines de mi-mandat et le rapport sur l’emploi de vendredi pourraient faire bouger le dollar, l’or et le Bitcoin.
Saison des résultats aux États-Unis jusqu’ici : profits solides, mais dépassements plus faibles
Les profits des entreprises continuent de progresser, mais le coût de financer la croissance future met de la pression sur les flux de trésorerie (l’argent qui entre et sort). La mise à jour de FactSet du 30 octobre indique une croissance « mixte » des bénéfices du troisième trimestre du S&P 500 (un calcul qui combine les résultats déjà publiés et les estimations pour les sociétés qui n’ont pas encore publié) de 30,2 %, en hausse par rapport à 29,5 % une semaine plus tôt.
Environ 300 sociétés du S&P 500 avaient publié leurs résultats; 82 %, soit environ 246 sociétés, ont dépassé les estimations de bénéfices. Les 11 secteurs ont affiché une hausse des bénéfices par rapport à l’an dernier, dont sept avec des progressions à deux chiffres.
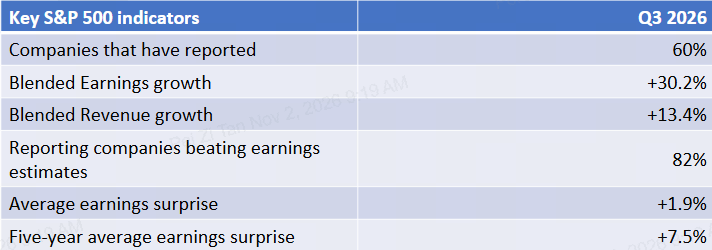
Toutefois, l’ampleur de ces dépassements est plus prudente. Globalement, les bénéfices n’ont dépassé les estimations que de 1,9 %, sous la moyenne de 7,5 % sur cinq ans. Les profits montent, mais dépassent les attentes du marché de moins en moins.
La marge d’erreur devient donc plus mince. Même une entreprise profitable peut voir son titre reculer si les bénéfices ou les prévisions (les indications de la direction sur les revenus et profits à venir) déçoivent. Les investisseurs devraient surveiller si les prévisions de profits tiennent le coup alors que les coûts d’investissement augmentent, surtout chez les sociétés qui développent leur infrastructure en IA.
Le leadership des bénéfices s’étend au-delà des plus grandes technologies
L’avantage de bénéfices des « Magnificent Seven » (les sept très grandes sociétés technologiques américaines) s’est réduit. Selon FactSet, au 30 octobre, la croissance mixte des bénéfices au troisième trimestre serait de 22,6 %, contre 33,6 % il y a un mois.
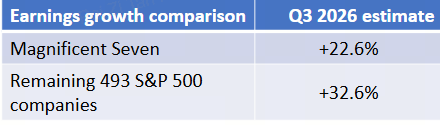
Si ces estimations se confirment, ce serait la première fois depuis le T4 2022 (quatrième trimestre) que la croissance des bénéfices des « Magnificent Seven » serait inférieure à celle du reste de l’indice. Cela indique que le soutien des bénéfices ne vient pas فقط des plus grands noms technologiques. Le marché pourrait dépendre un peu moins d’un petit groupe de sociétés, à condition que les autres secteurs maintiennent leurs prévisions. Les résultats industriels en donnent un aperçu : GE Aerospace a annoncé des commandes au troisième trimestre de 19,0 G$ US, en hausse de 49 % sur un an. Caterpillar a augmenté ses ventes et revenus de 17 % à 20,7 G$ US et a signalé un carnet de commandes record (les commandes déjà signées, mais pas encore livrées).
Ces résultats suggèrent que les dépenses en équipement et services se maintiennent. Cela ne veut pas dire que toute l’économie accélère, mais cela incite à suivre la « largeur du marché » (combien de secteurs et de titres participent à la hausse), en plus de la performance des titres technologiques. Si les industrielles et d’autres secteurs non technologiques restent solides lorsque les grandes actions liées à l’IA faiblissent, les perspectives pour les actions seraient plus robustes.
La demande en IA augmente, mais les investissements absorbent l’argent
Les résultats d’Amazon montrent pourquoi il faut distinguer la demande des clients des coûts d’investissement. Pour les 12 mois se terminant le 30 septembre 2026, le flux de trésorerie d’exploitation (argent généré par les activités courantes) a augmenté de 29 % à 168,3 G$ US. Pourtant, le flux de trésorerie disponible (argent restant après les dépenses d’investissement) est devenu une sortie de 42,4 G$ US, surtout en raison d’investissements plus élevés en immeubles et équipements liés à l’IA. Les ventes d’AWS (Amazon Web Services, l’activité infonuagique) au troisième trimestre ont augmenté de 39 % à 46,0 G$ US.
Ces chiffres montrent qu’une hausse de la génération de trésorerie peut coexister avec un flux de trésorerie disponible négatif lorsque les dépenses d’investissement (gros achats pour bâtir ou agrandir : centres de données, machines) augmentent plus vite. Investir peut accroître la capacité et soutenir les ventes futures. Mais les nouveaux centres de données et les puces doivent générer assez de revenus pour couvrir leur coût, l’entretien et leur remplacement éventuel.
Le prochain test : est-ce que la croissance du cloud et les profits d’exploitation (profit avant intérêts et impôts, lié aux opérations) suivent le rythme des dépenses. D’autres hausses d’investissement sans prévisions de revenus plus solides pourraient peser sur les titres technologiques. Une meilleure conversion en trésorerie (plus de profits qui se transforment en argent réel) donnerait un signal plus clair que l’expansion peut créer des rendements futurs.
Les valorisations dépendent de la capacité des entreprises à livrer les profits prévus
FactSet prévoit une croissance des bénéfices du S&P 500 de 28,4 % au quatrième trimestre et de 32,9 % pour l’ensemble de 2026. Le ratio cours/bénéfices anticipé (P/E forward : le prix actuel divisé par les bénéfices attendus) de l’indice est de 18,7, sous la moyenne sur cinq ans de 19,8 et la moyenne sur dix ans de 19,1.
Ces comparaisons offrent un certain soutien. Mais ce ratio repose sur des bénéfices attendus. Si les analystes réduisent leurs estimations, les actions deviennent plus chères par rapport aux profits, même si le prix ne monte pas.
Les perspectives boursières restent conditionnelles. Des prévisions stables et une croissance des bénéfices plus large pourraient soutenir des achats lors des replis. Des prévisions en baisse, des coûts en hausse ou un délai plus long avant de voir des retombées en trésorerie de l’IA pourraient prolonger la pression vendeuse.
Décisions de taux et emploi américain : retour de l’attention sur les devises
La RBA annoncera sa décision le 3 novembre, suivie de la Banque d’Angleterre le 5 novembre. Les prévisions du calendrier tablent sur des hausses de 25 points de base (0,25 point de pourcentage), portant le taux directeur de l’Australie à 4,85 % et le taux directeur du Royaume-Uni à 4,00 %.
Une hausse attendue pourrait n’avoir qu’un effet bref sur les devises. Les indications pour les prochaines réunions pourraient compter davantage. Des signaux de hausses supplémentaires pourraient soutenir le dollar australien ou la livre sterling, tandis qu’un ton prudent pourrait limiter les gains.
Les élections américaines de mi-mandat ont aussi lieu le 3 novembre. Un changement de contrôle du Congrès pourrait modifier les attentes en matière de politique budgétaire (dépenses et impôts) et de réglementation. La réaction du marché dépendra des résultats et de leurs implications; il est donc trop tôt pour miser sur une direction unique.
Le rapport américain sur l’emploi de vendredi est le prochain test économique. Les créations d’emplois (non agricoles) devraient augmenter de 63 000, après 29 000, et le taux de chômage devrait rester à 4,2 %.
Des embauches plus fortes pourraient soutenir les rendements des obligations du Trésor américain (taux des obligations d’État) et le dollar si les marchés réduisent leurs attentes de baisse de taux. Des données plus faibles pourraient aider l’or via des rendements plus bas, même si une montée marquée des craintes de ralentissement pourrait aussi peser sur les actions et le Bitcoin.
Symboles clés à surveiller
USDX | AUDUSD | GBPUSD | XAUUSD | BTCUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaires des analystes |
| 3 novembre 2026 | AUD | Taux directeur de la RBA | 4,85 % | 4,60 % | Une hausse de 25 points de base est attendue. Les indications sur d’autres hausses possibles pourraient déterminer si la hausse de l’AUD se prolonge. |
| 5 novembre 2026 | GBP | Taux directeur de la Banque d’Angleterre | 4,00 % | 3,75 % | Une hausse de 25 points de base est attendue. Le partage des votes (qui a voté pour ou contre) et les projections d’inflation pourraient faire bouger la livre. |
| 6 novembre 2026 | USD | Variation de l’emploi non agricole aux États-Unis | 63 000 | 29 000 | Des embauches plus fortes pourraient soutenir le dollar. Un résultat plus faible pourrait faire baisser les rendements et accroître les inquiétudes sur la croissance. |
| USD | Taux de chômage aux États-Unis | 4,20 % | 4,20 % | Une hausse inattendue pourrait renforcer les attentes de politique monétaire plus accommodante (taux plus bas) et réduire l’appétit pour le risque. |
Principaux mouvements de la semaine
USDX
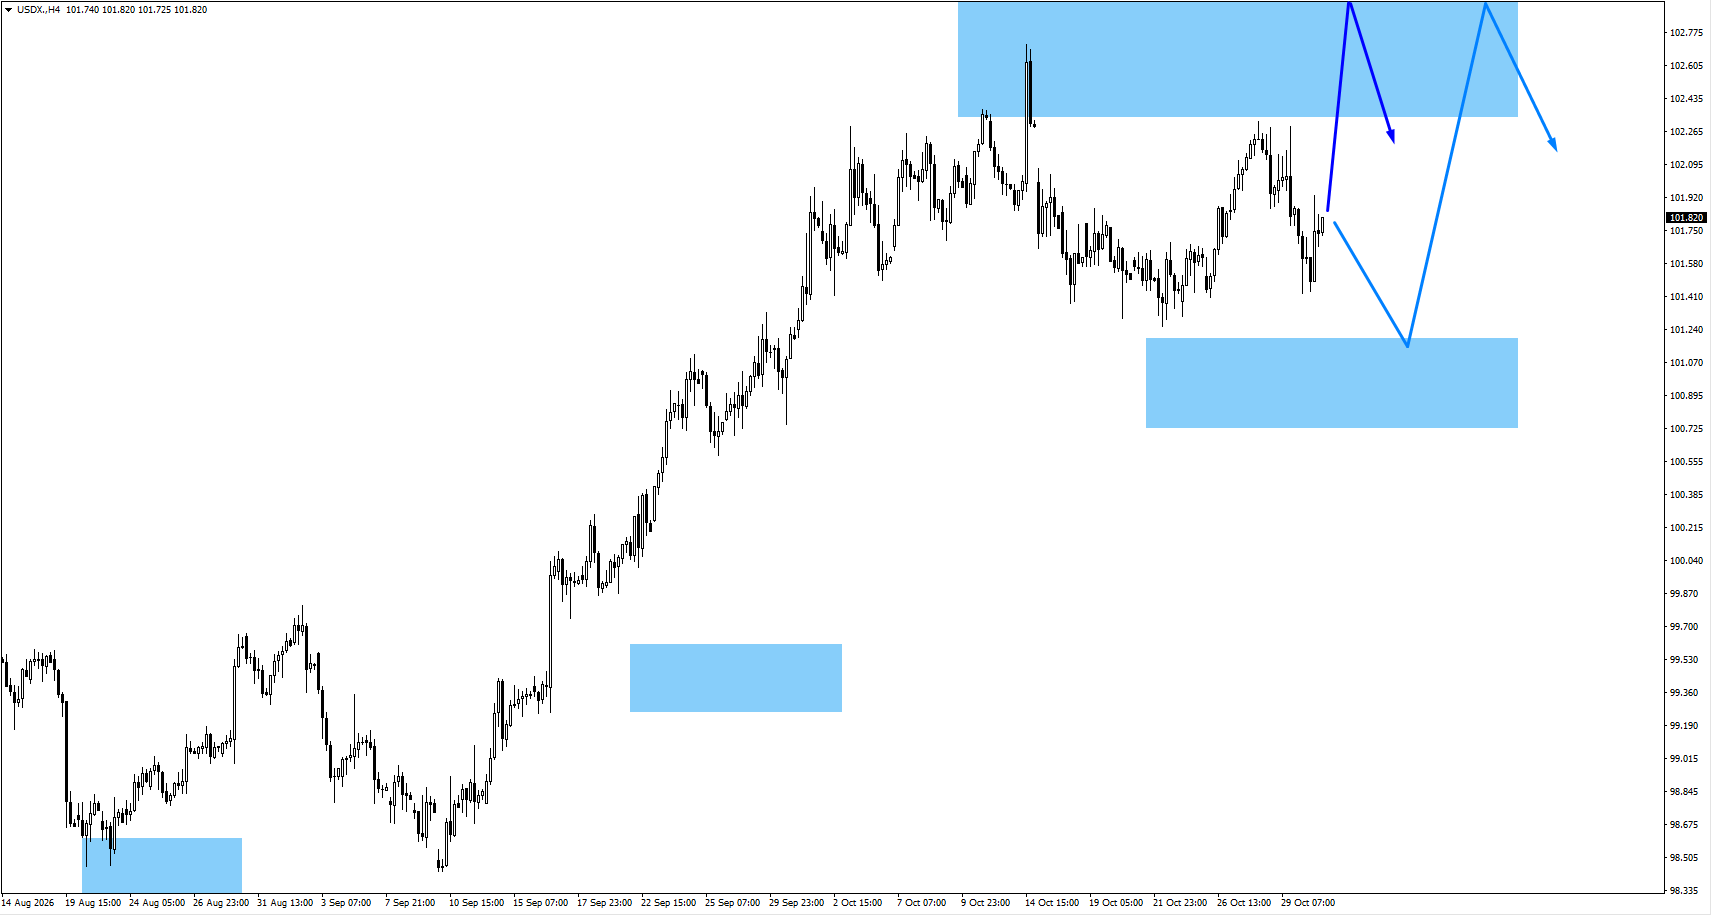
- L’USDX (indice du dollar américain, qui mesure le dollar face à un panier de devises) pourrait rebondir depuis la zone actuelle et franchir 102,715.
- Après une cassure, surveillez l’évolution du prix pour des signes de rejet (échec à se maintenir au-dessus), ce qui pourrait signaler un retournement à la baisse.
- Si les prix reculent d’abord, surveillez des signes de reprise autour de 101,00. Un rebond pourrait pousser l’USDX au-dessus de 102,715 avant une baisse possible.
AUDUSD
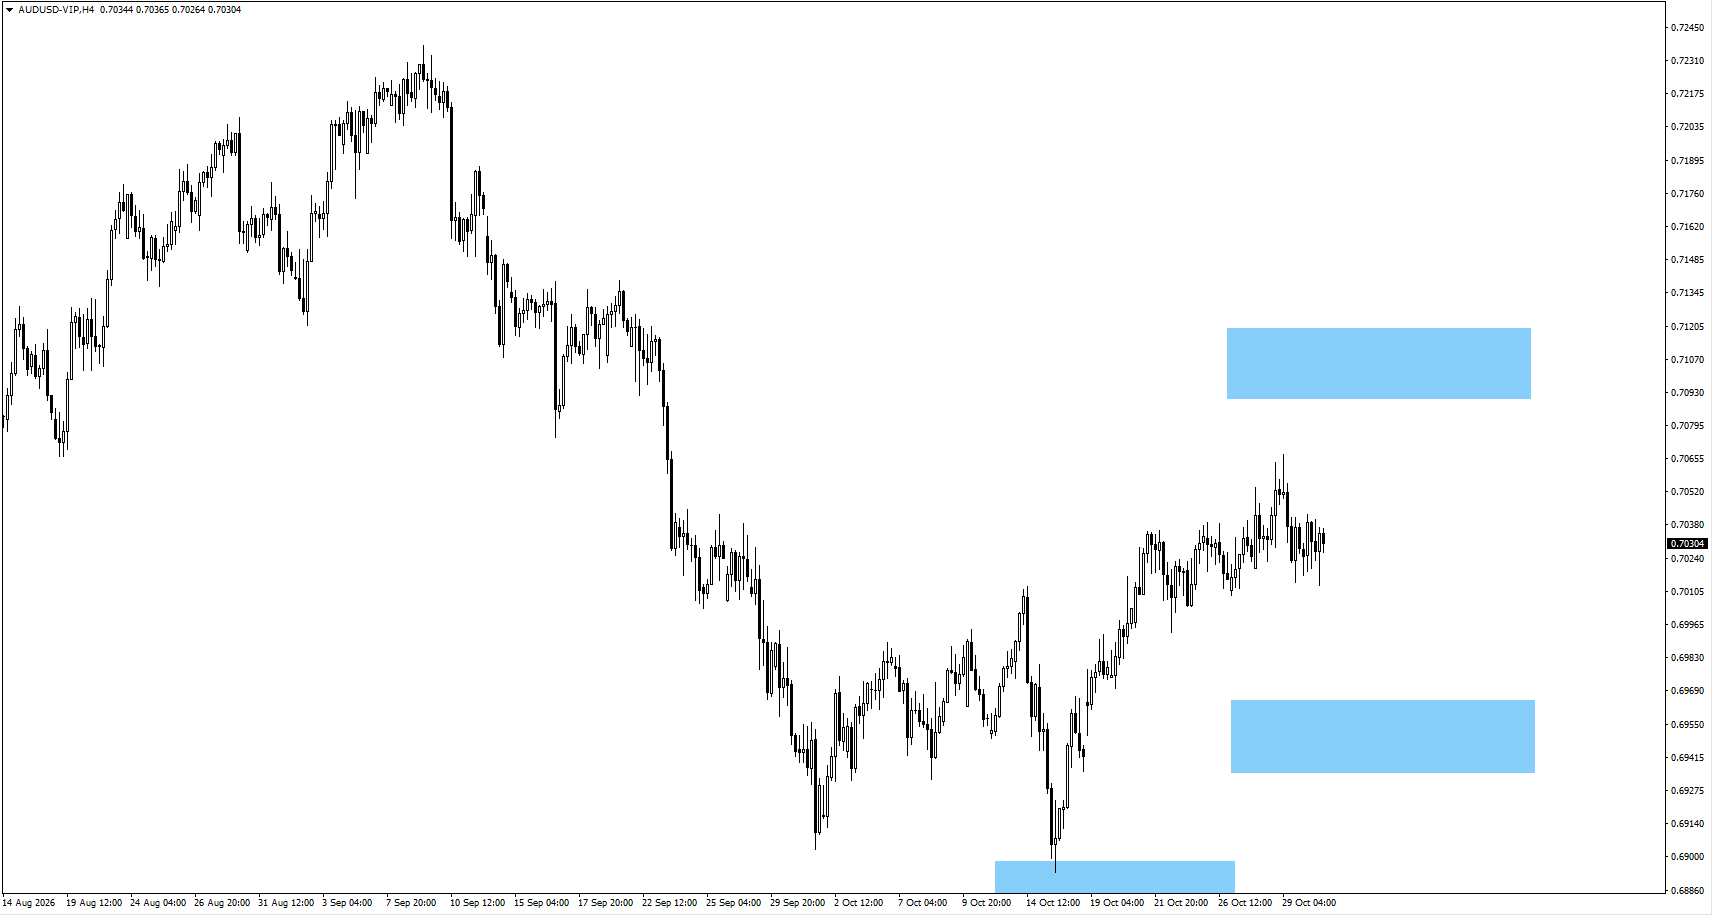
- L’AUDUSD (taux de change dollar australien / dollar américain) pourrait continuer de fluctuer dans une fourchette avant de tenter une nouvelle hausse.
- Si les prix reculent, surveillez des signes de reprise autour de 0,6945 qui pourraient soutenir un redressement.
GBPUSD
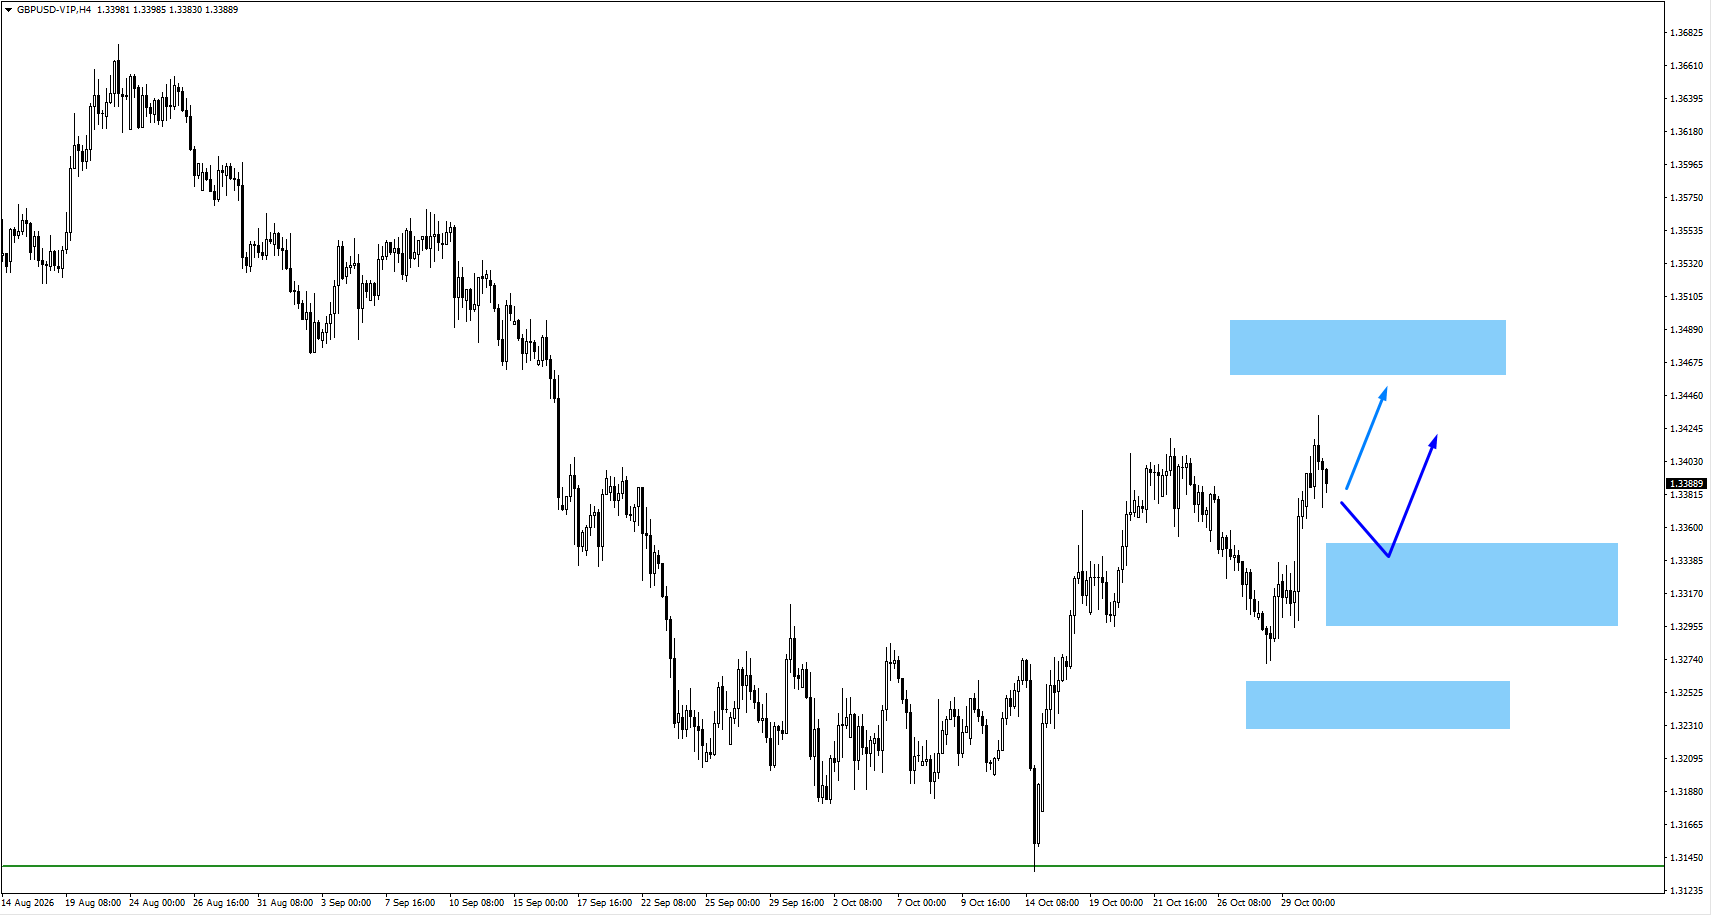
- Le GBPUSD (taux de change livre sterling / dollar américain) pourrait prolonger son rebond depuis la zone actuelle.
- Si les prix montent, surveillez la réaction à 1,3485 pour voir si la hausse se poursuit ou si le marché rejette le niveau.
- Si les prix consolident plus bas, surveillez des signes de reprise autour de 1,3330 ou 1,3260 qui pourraient soutenir une nouvelle poussée haussière.
XAUUSD
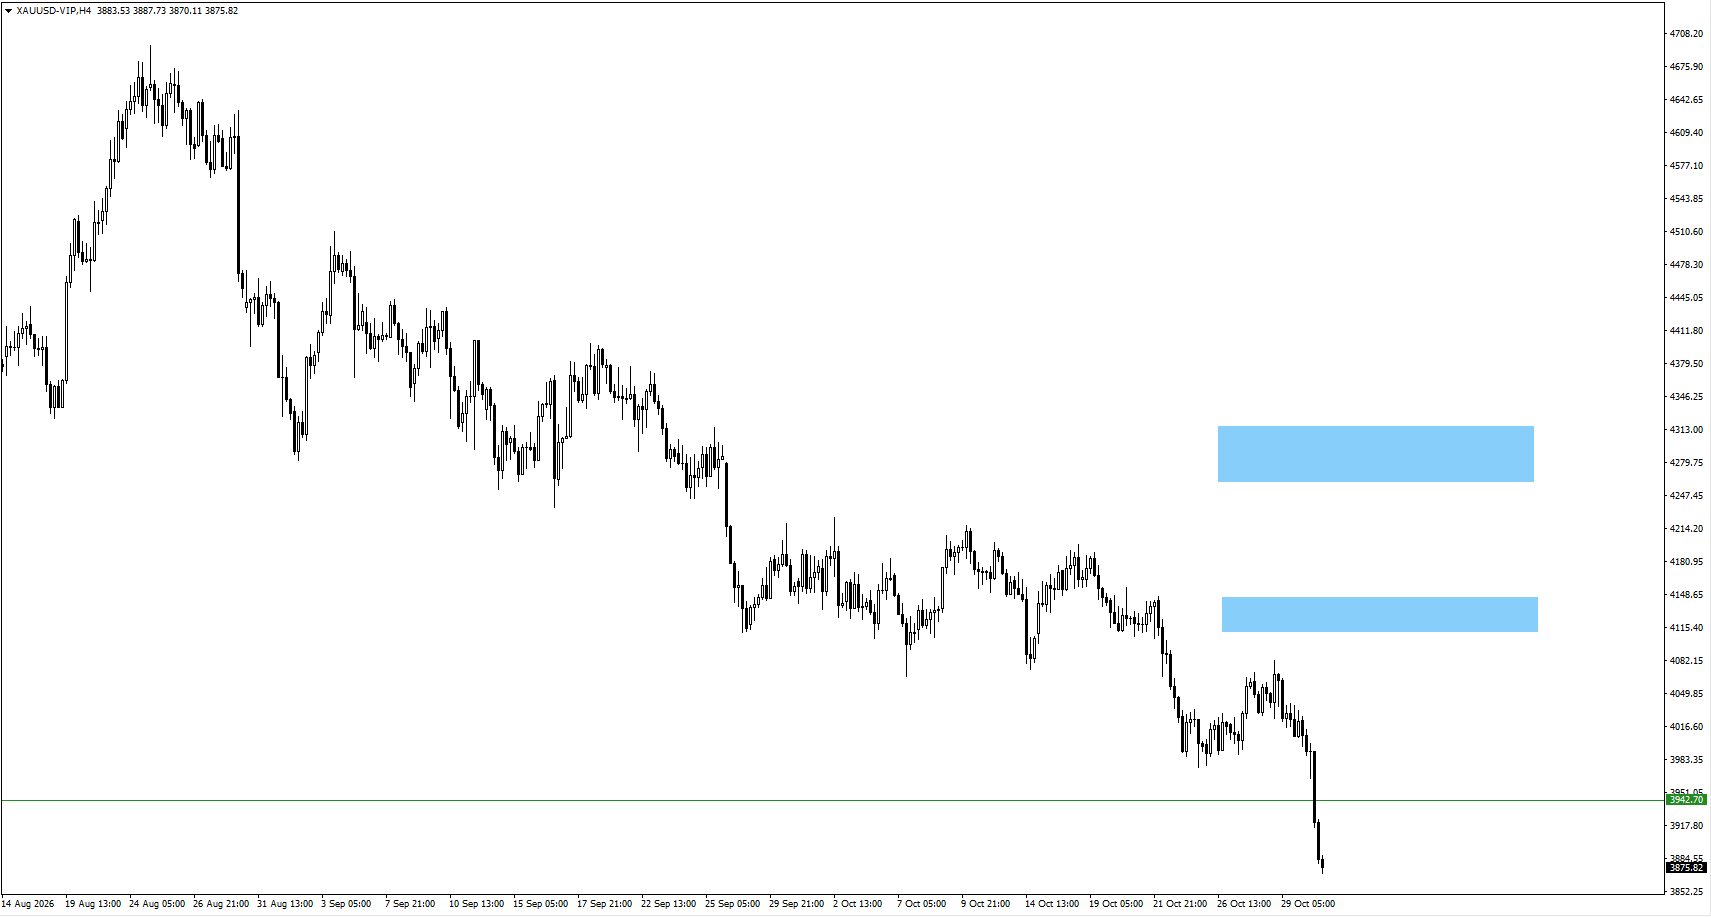
- L’or (XAUUSD, prix de l’or en dollars US) a prolongé sa baisse vendredi et est passé sous 3 942,70 $, conforme au scénario baissier.
- Un mouvement haussier net au-dessus d’un récent sommet (un plus haut récent) aiderait à confirmer un redressement possible.
- Un rebond lent, avec des mouvements qui se chevauchent, suggérerait un élan acheteur faible et laisserait l’or vulnérable à d’autres baisses.
BTCUSD
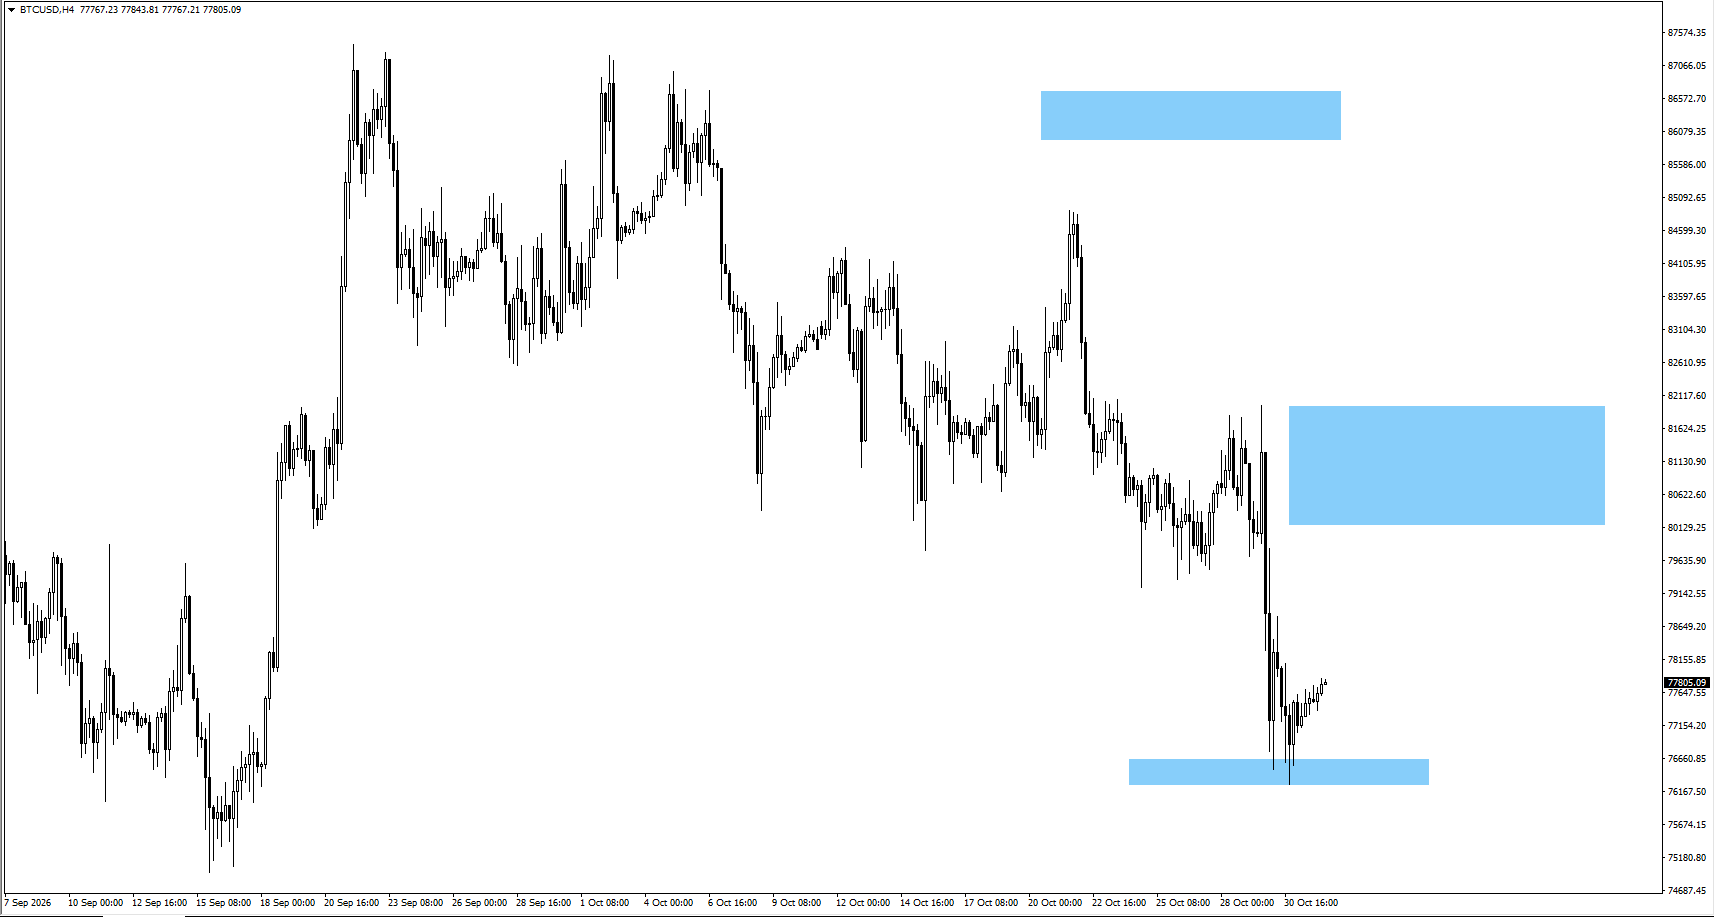
- Le Bitcoin (BTCUSD, prix du bitcoin en dollars US) se négocie autour de la zone suivie de 76 450 $.
- Si les prix se stabilisent puis remontent vers 81 160 $, surveillez des signes de reprise des ventes (signaux baissiers) qui pourraient indiquer une nouvelle vague de pression vendeuse.
- Surveillez la réaction en cas de cassure sous le creux de 74 953 $. Un maintien sous ce niveau pourrait favoriser une poursuite de la baisse, tandis qu’un retour rapide au-dessus pourrait indiquer une fausse cassure.
À retenir
La progression des bénéfices continue de soutenir les perspectives boursières, mais des surprises plus petites et des dépenses élevées en IA laissent moins de marge en cas de prévisions décevantes. Les décisions de la RBA et de la Banque d’Angleterre pourraient influencer les devises en début de semaine, tandis que les résultats des élections américaines et le rapport sur l’emploi de vendredi pourraient modifier les attentes sur le dollar et les rendements. L’or a besoin de signes plus convaincants de redressement après avoir cassé un niveau de soutien, et le Bitcoin reste vulnérable à des ventes lors des rebonds.
Les investisseurs devraient évaluer ces signaux techniques (indices tirés des graphiques de prix) avec les données à venir sur les politiques monétaires et l’emploi.
Foire aux questions
Quels sont les principaux événements de marché cette semaine?
Les principaux événements du 2 au 6 novembre 2026 sont la décision de la RBA et les élections américaines de mi-mandat le 3 novembre, la décision de la Banque d’Angleterre le 5 novembre, et le rapport américain sur l’emploi le 6 novembre.
De bons résultats suffisent-ils à soutenir les actions américaines?
De bons résultats peuvent soutenir les actions, mais les prix dépendent aussi des attentes et des prévisions (ce que la direction anticipe pour la suite). La croissance des bénéfices du S&P 500 au troisième trimestre est de 30,2 %, mais, au total, les bénéfices n’ont dépassé les estimations que de 1,9 %, sous la moyenne de 7,5 % sur cinq ans. Des dépassements plus faibles rendent les titres plus sensibles à une déception.
Pourquoi les dépenses en IA inquiètent-elles les investisseurs?
De fortes dépenses pour les centres de données et les puces réduisent le flux de trésorerie disponible (l’argent qui reste après les investissements). Les investisseurs veulent des preuves que ces dépenses généreront assez de revenus et de profits supplémentaires pour soutenir les flux de trésorerie futurs.
Un flux de trésorerie disponible négatif veut-il dire qu’une entreprise va mal?
Non. Une entreprise peut générer plus d’argent avec ses opérations tout en dépensant encore plus pour s’agrandir. Cependant, un flux de trésorerie disponible négatif qui dure peut augmenter les besoins de financement si ces investissements prennent plus de temps que prévu avant de rapporter.
Comment les données sur l’emploi américain pourraient-elles affecter l’or et le dollar?
Des embauches plus fortes pourraient faire monter les rendements des obligations du Trésor américain et soutenir le dollar, ce qui mettrait de la pression sur l’or. Des embauches plus faibles pourraient faire baisser les rendements et aider l’or, mais la réaction dépendra aussi des salaires, du chômage et des révisions des chiffres d’emplois précédents.
Qu’est-ce qui pourrait faire bouger l’AUDUSD et le GBPUSD cette semaine?
Les décisions de la RBA et de la Banque d’Angleterre peuvent changer les attentes de taux d’intérêt. Des indications d’autres hausses pourraient soutenir le dollar australien et la livre sterling. Des indications prudentes ou une stabilité surprise des taux pourraient peser sur l’une ou l’autre devise.
Comment les élections américaines de mi-mandat pourraient-elles affecter les marchés?
Les résultats peuvent modifier les attentes sur les dépenses publiques, la fiscalité et la réglementation. Les investisseurs devraient analyser les conséquences du contrôle du Congrès en même temps que l’évolution des rendements et du dollar, plutôt que de présumer une réaction fixe du marché.
Commencez à négocier dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



