





Bilan des marchés en août
En août, l’attention des marchés a quitté en partie les tensions géopolitiques pour se tourner vers la politique monétaire (les décisions des banques centrales sur les taux d’intérêt), l’inflation (la hausse générale des prix) et la volatilité du marché obligataire (fortes variations des prix des obligations). Comme les tensions États-Unis–Iran semblaient moins dominantes, les investisseurs se sont surtout demandé si une croissance économique encore solide et une inflation tenace pouvaient faire remonter les taux d’intérêt.
Le discours de Kevin Warsh, président de la Fed (la Réserve fédérale américaine, soit la banque centrale des États-Unis) à Jackson Hole a ravivé cette incertitude. Tout en soulignant la vigueur de l’économie américaine, Warsh est resté prudent sur l’inflation et a réaffirmé l’engagement de la Fed envers sa cible de 2 % (le niveau d’inflation qu’elle vise). En parallèle, l’augmentation des rachats de titres du Trésor (quand le gouvernement rachète ses propres obligations en circulation) annoncée par le secrétaire au Trésor, Scott Bessent, a remis au premier plan les liens entre la politique budgétaire (dépenses et impôts), le marché de la dette (où se négocient les obligations) et la politique monétaire.
Les résultats des entreprises ont aussi soutenu les marchés. Des profits américains records et des investissements soutenus en IA (intelligence artificielle) ont aidé les actions à tenir le coup malgré des rendements obligataires plus élevés, tandis que l’or et le Bitcoin ont aussi bien performé.
Thèmes clés
- Le risque de hausse des taux est revenu, l’inflation restant tenace. Des données d’inflation plus douces ont momentanément rassuré, mais les commentaires de Warsh à Jackson Hole ont maintenu la possibilité d’un resserrement de la Fed (hausses de taux ou maintien plus strict) dans le décor. L’inflation liée aux tarifs douaniers (taxes sur les importations) et des prix de l’énergie élevés ont ajouté de l’incertitude.
- Le marché obligataire a mis en lumière une tension de politiques. Les rachats d’obligations du Trésor, visant à influencer les coûts d’emprunt à long terme, ont attiré l’attention sur l’interaction entre la politique budgétaire et la politique de la Fed.
- Des résultats solides ont maintenu le récit de croissance porté par l’IA. Des profits records et l’investissement continu en infrastructures d’IA (centres de données, puces, serveurs) ont soutenu les actions, la technologie demeurant un pilier de la résistance des marchés.
Le dollar entre des signaux de politique contradictoires
En août, le dollar américain a subi des forces opposées : une inflation persistante, des attentes changeantes envers la Fed et des inquiétudes sur la politique budgétaire américaine ont influencé le marché des devises (le marché où s’échangent les monnaies).
Le discours de Warsh à Jackson Hole a confirmé la prudence de la Fed. Même si les dernières données d’inflation ont ralenti, l’inflation sous-jacente (l’inflation de fond, souvent calculée en excluant l’énergie et l’alimentation) reste au-dessus de la cible de 2 %. La solidité de l’économie et du marché du travail laisse la porte ouverte à un autre resserrement dans les derniers mois de 2026.
En même temps, les rachats de titres du Trésor par Bessent ont brouillé l’horizon en soulevant la question suivante : la politique budgétaire et la politique monétaire poussent-elles les conditions financières (facilité d’emprunter, niveaux de taux, accès au crédit) dans des directions différentes?
EUR : A parfois profité d’un dollar plus faible, même si les attentes d’un possible resserrement de la BCE (Banque centrale européenne) ont limité l’écart entre politiques.
JPY : USDJPY est resté volatil à mesure que les rendements du Trésor et l’évolution des attentes envers la Fed et la BoJ (Banque du Japon) faisaient bouger la paire.
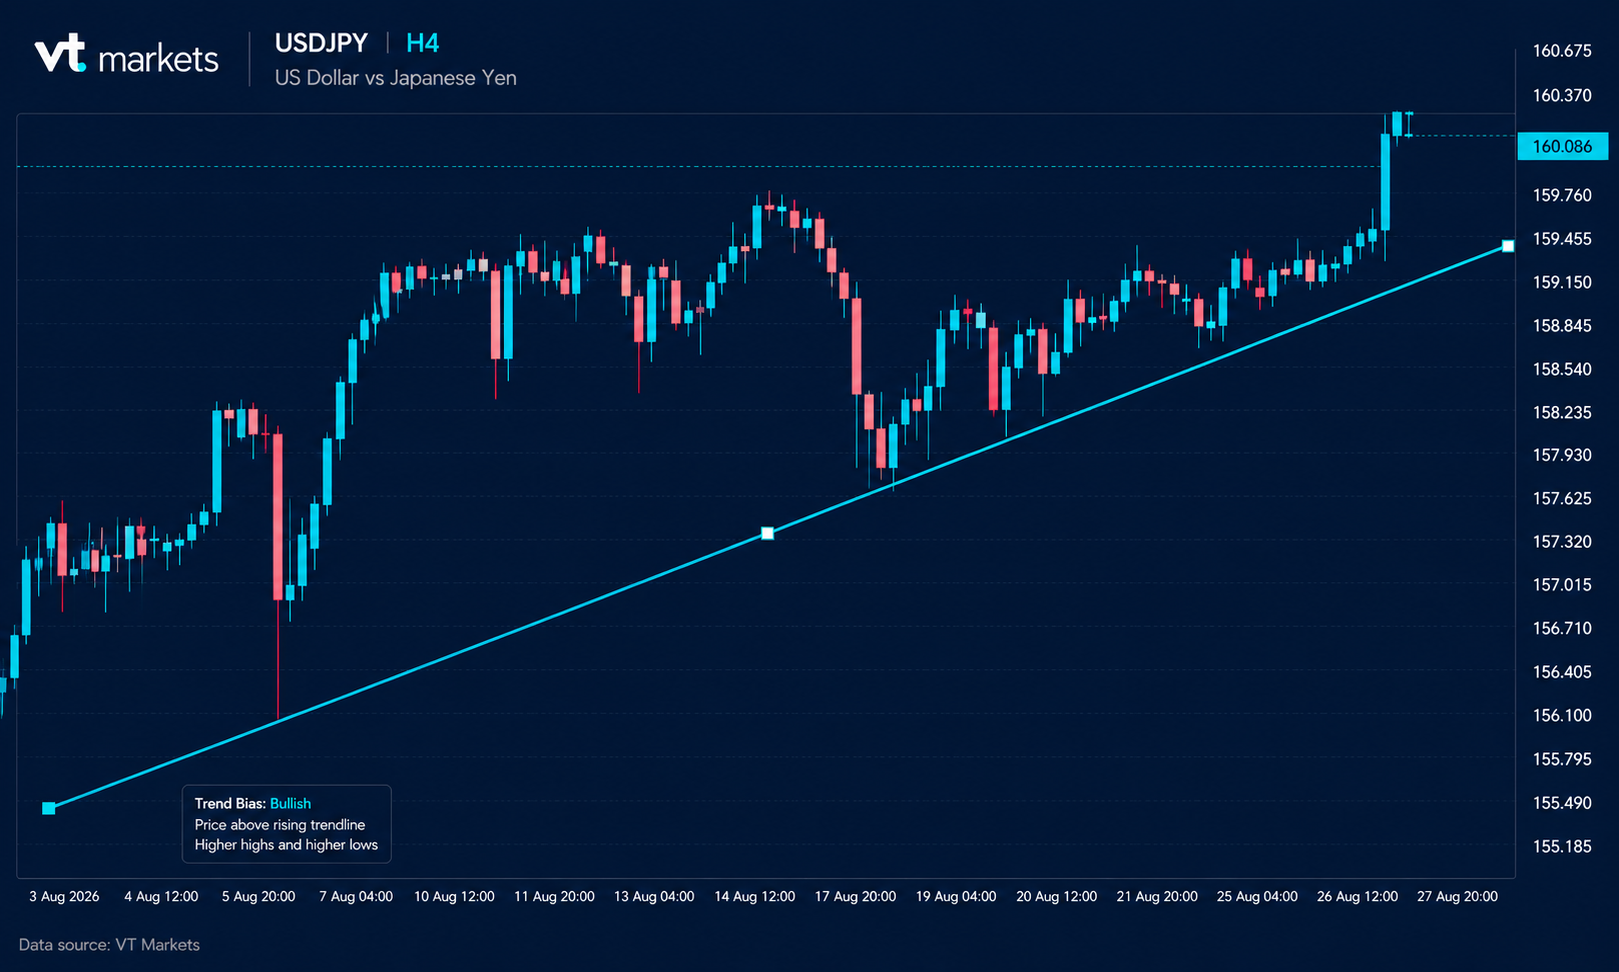
Les marchés des changes (Forex) resteront sensibles à l’inflation, aux rendements obligataires et à tout changement d’anticipations sur la politique de la Fed, de la BCE et de la BoJ.
Le pétrole tient bon malgré l’apaisement des risques géopolitiques
Le marché du pétrole a été relativement plus calme en août, les tensions Iran–États-Unis étant moins dominantes, même si le risque d’une perturbation des approvisionnements énergétiques au Moyen-Orient n’a pas disparu.
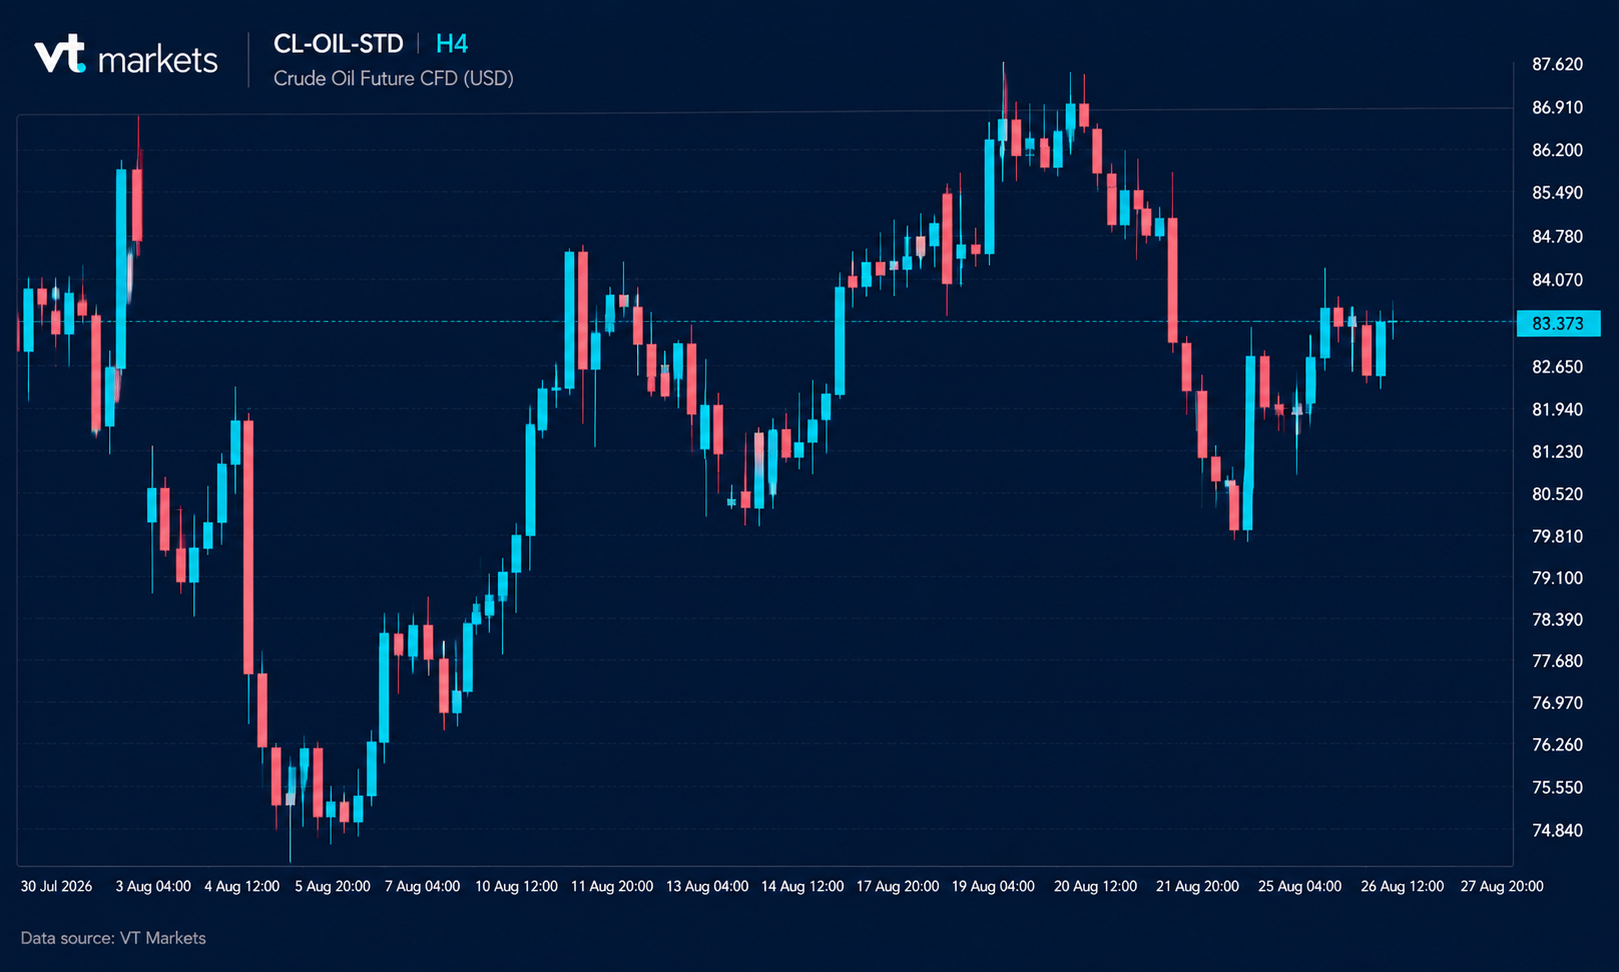
La demande restera aussi déterminante. L’activité économique américaine, encore robuste, demeure un soutien, tandis que des signes de faiblesse ailleurs, notamment en Chine, pourraient peser sur les perspectives.
Les inquiétudes autour du détroit d’Ormuz (passage maritime clé pour les exportations de pétrole) ont continué de soutenir les prix en toile de fond, mais les marchés se sont davantage concentrés sur l’effet des prix de l’énergie sur l’inflation mondiale. Comme l’inflation est déjà au-dessus des cibles aux États-Unis et en Europe, une nouvelle hausse marquée du brut compliquerait la tâche des banques centrales.
Les résultats liés à l’IA soutiennent les actions
Les marchés boursiers sont restés solides en août malgré des rendements obligataires plus élevés et une inflation persistante, grâce à de bons fondamentaux d’entreprise (profits, ventes, marges).
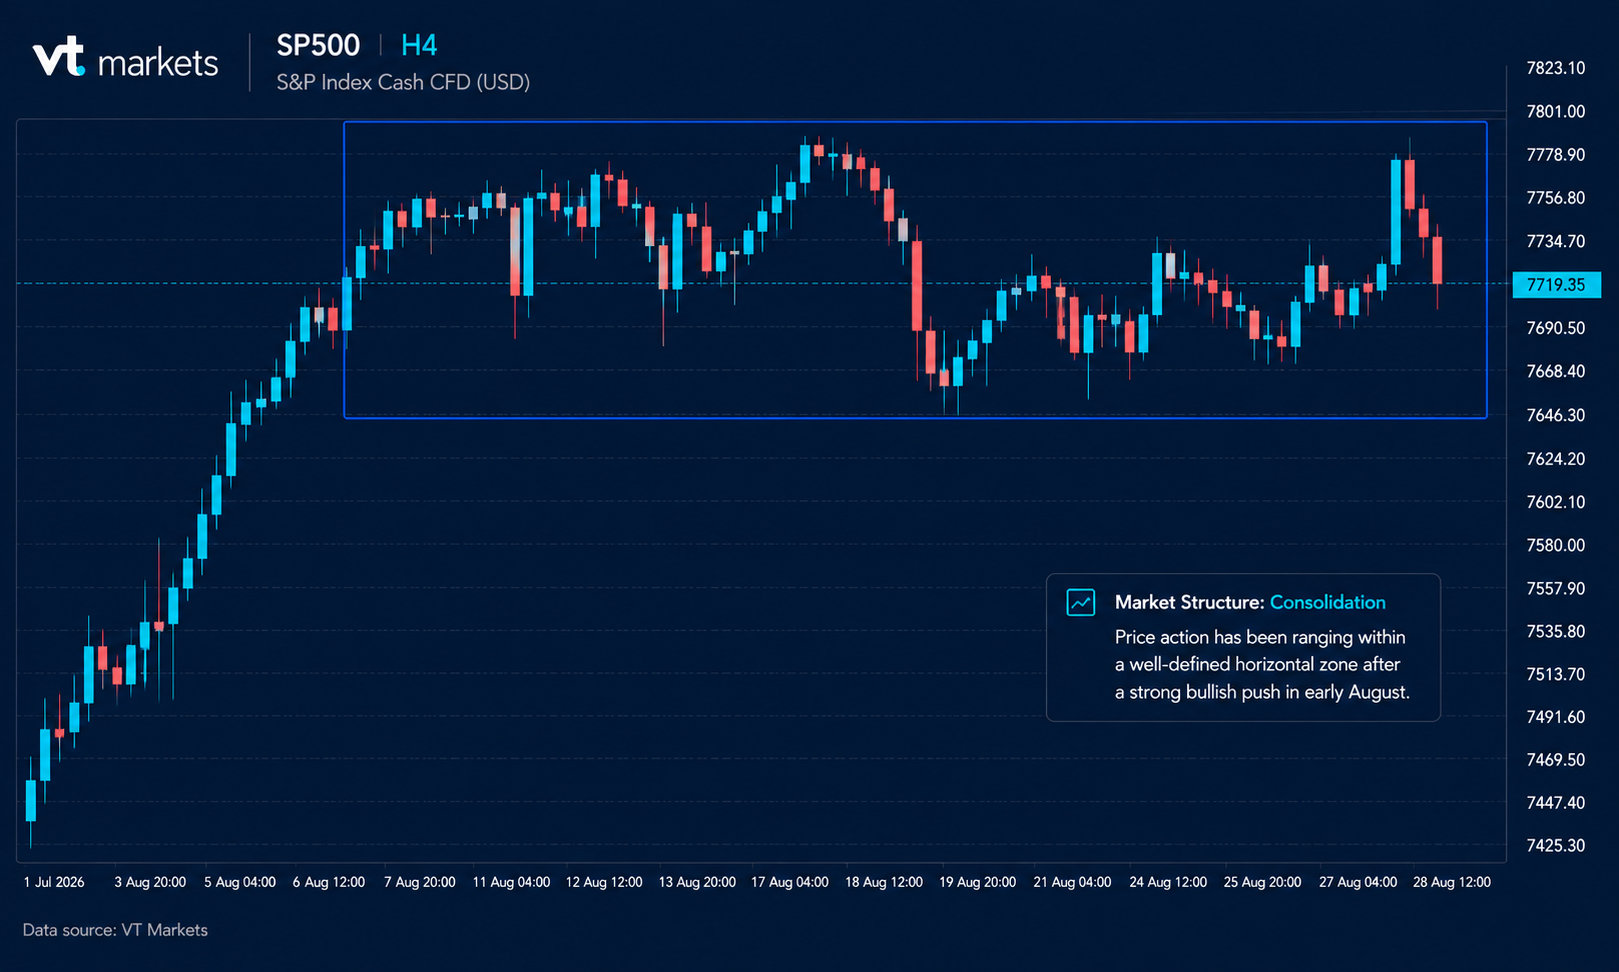
Les profits des entreprises américaines ont atteint des sommets au deuxième trimestre, et Warsh a noté que les profits du S&P 500 avaient grimpé de plus de 20 % sur un an. Les entreprises technos ont aussi continué d’investir fortement dans les infrastructures d’IA, et les plus récents résultats de Nvidia ont confirmé une demande encore solide.
Cela dit, des profits record contrastent avec une part historiquement faible du revenu national allant aux travailleurs, ce qui soulève des questions sur la capacité des ménages à maintenir leurs dépenses à long terme.
Pour les actions, l’enjeu est de savoir si les résultats et la croissance tirée par l’IA peuvent continuer de soutenir des valorisations élevées (prix des actions comparés aux profits) alors que les conditions financières restent serrées (crédit plus cher, taux plus hauts). Des valorisations élevées en technologie rendent les marchés plus vulnérables à des résultats décevants, à des données économiques plus faibles ou à une nouvelle hausse des rendements obligataires.
L’or grimpe, porté par les inquiétudes budgétaires
L’or a été l’un des actifs les plus forts en août, gagnant environ 13 % grâce à un dollar plus faible, des inquiétudes sur les finances publiques (déficits et dette) et une demande renouvelée.
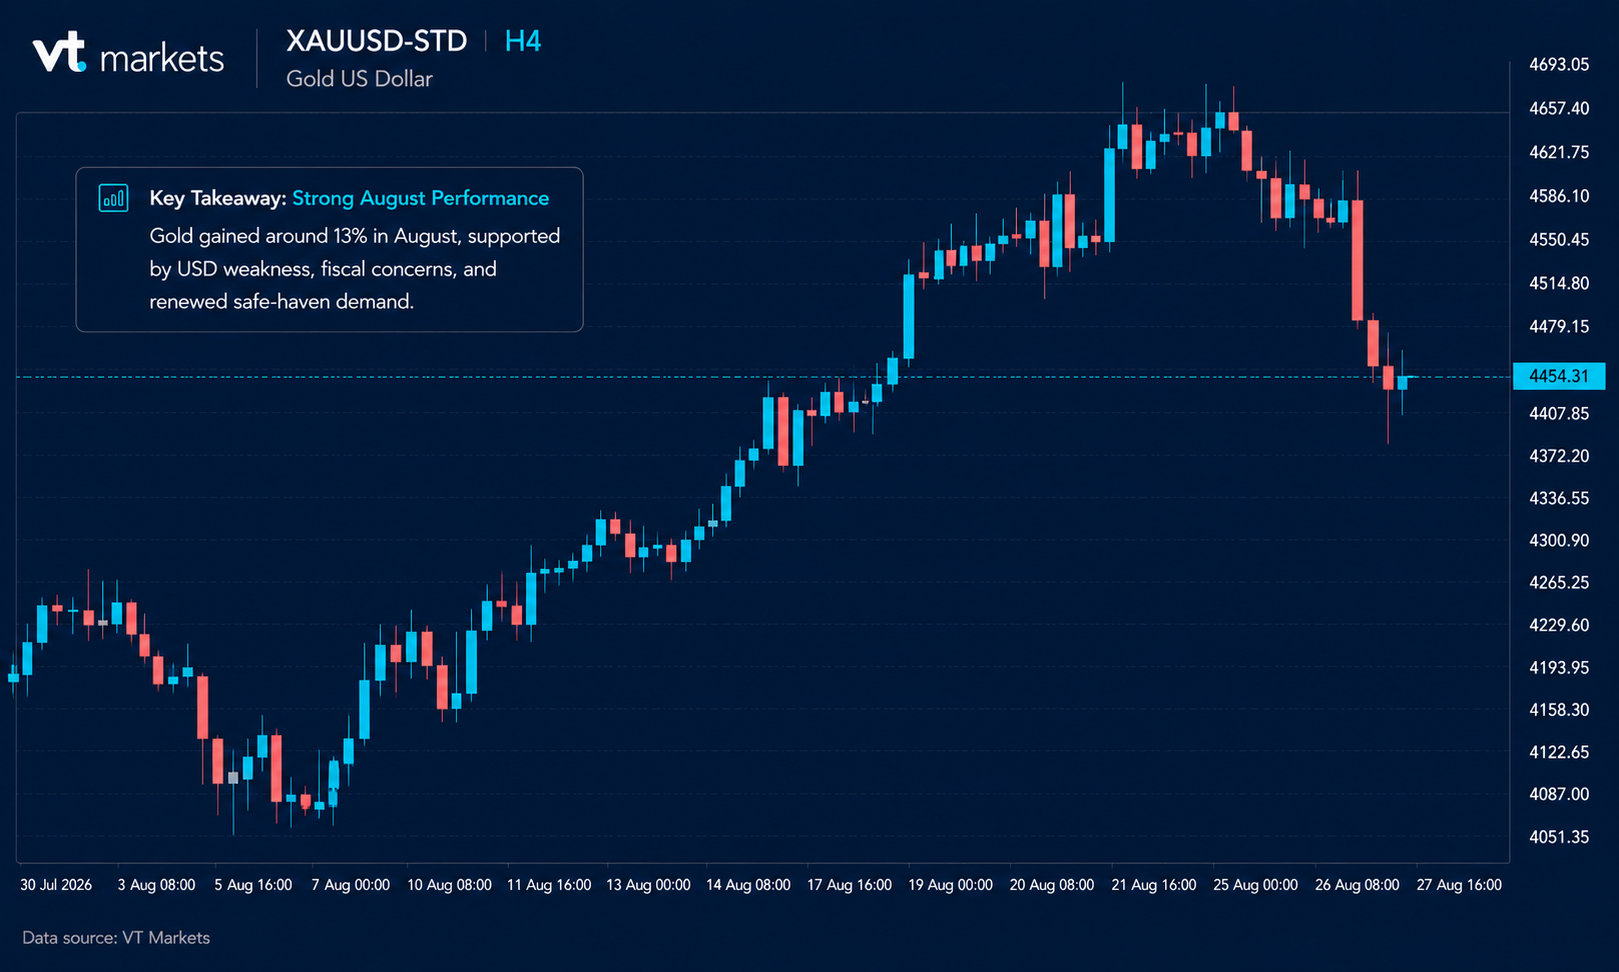
Les rachats d’obligations du Trésor ont alimenté les craintes sur le coût d’emprunt à long terme des États-Unis et sur la dette publique, ce qui a renforcé l’intérêt pour les actifs tangibles (valeurs refuges comme l’or), même si la Fed maintenait une politique restrictive.
Cela rend les perspectives plus complexes. L’engagement de Warsh envers la cible d’inflation de 2 % de la Fed signifie que d’autres hausses de taux restent possibles si l’inflation demeure élevée. Des rendements du Trésor plus hauts et un dollar plus fort pèsent habituellement sur les actifs sans rendement (comme l’or, qui ne paie pas d’intérêt), ce qui peut augmenter les variations de prix.



