





Resumen
- La cumbre Trump–Xi bajó el riesgo inmediato de una escalada comercial entre EE. UU. y China, pero los temas de fondo siguen sin resolverse antes del próximo vencimiento de la tregua: 10 de enero de 2027.
- El precio del petróleo y los rendimientos de los bonos del Tesoro de EE. UU. siguen moviendo al mercado, mientras los operadores evalúan si la inflación impulsada por la energía podría obligar a la Reserva Federal a subir tasas otra vez (es decir, encarecer el costo del dinero).
- El Banco de la Reserva de Australia (RBA) será el foco el martes. Algunos reportes anticipan un alza de la tasa de referencia (“cash rate”, la tasa que guía los préstamos a muy corto plazo) de 4.35% a 4.60%.
- El PCE subyacente de EE. UU. (inflación preferida por la Fed, sin alimentos ni energía), las vacantes JOLTS (ofertas de empleo medidas por una encuesta oficial) y el reporte del viernes de Nóminas No Agrícolas (NFP: nuevos empleos, excluye el sector agrícola) podrían cambiar las expectativas de tasas en EE. UU. y aumentar la volatilidad en el dólar, el oro y las acciones.
El mercado vuelve a mirar inflación, tasas y petróleo
La cumbre EE. UU.–China en Washington redujo una fuente de incertidumbre geopolítica. El presidente Donald Trump y el presidente Xi Jinping continuaron conversaciones entre las dos mayores economías del mundo. Además, la tregua comercial vigente se extendió hasta el 10 de enero de 2027.
La reunión también dejó acuerdos económicos. Bajo el Consejo de Comercio EE. UU.–China, ambos países pactaron recortar aranceles (impuestos a las importaciones) sobre 30,000 millones de dólares en bienes. China también se comprometió a importar al menos 10 millones de toneladas métricas de carbón de EE. UU. en 2027 y otras 10 millones en 2028. La Casa Blanca confirmó estas medidas tras la visita.
Sin embargo, la cumbre no resolvió disputas de fondo como la tregua comercial, los controles a la exportación de tierras raras (minerales clave para tecnología) y las tensiones geopolíticas en torno a Irán y Taiwán.
Para el mercado, el riesgo inmediato de otra escalada de aranceles bajó, pero la relación económica a largo plazo sigue frágil.
La mayor estabilidad EE. UU.–China reduce un riesgo para el mercado
La agricultura sigue siendo un área donde los acuerdos vigentes generan flujos de comercio medibles. China se había comprometido a comprar 25 millones de toneladas métricas de soya de EE. UU. al año hasta 2028. Al 10 de septiembre, sus compras acumuladas ya van por la mitad de ese compromiso, lo que sugiere intención de mantener la relación comercial y diplomática, en un contexto de oferta global de semillas oleaginosas más ajustada.
También se abrió un diálogo sobre sistemas avanzados de inteligencia artificial (IA) y “incidentes” relacionados con IA. Aun así, siguen las restricciones a chips avanzados y a la inversión tecnológica. Esto puede reducir la “prima de riesgo” (sobrecosto en precios por incertidumbre) ante un choque comercial inmediato. Pero para las empresas, la incertidumbre más allá del vencimiento de enero continúa, y la diversificación de proveedores (mover cadenas de suministro a otros países) difícilmente se revertirá solo por una extensión corta.
El petróleo y los rendimientos de los bonos siguen mandando
Los rendimientos de los bonos del Tesoro de EE. UU. subieron a nuevos máximos la semana pasada, por costos energéticos altos, actividad económica sólida y el temor de que la inflación se mantenga por encima de la meta de los bancos centrales. Los rendimientos de plazos largos (bonos a muchos años) tocaron el nivel más alto en más de 20 años el jueves.
El petróleo retrocedió el viernes, ya que la expectativa de avances entre EE. UU. e Irán redujo el temor a problemas de oferta. Los rendimientos del Tesoro se estabilizaron con la baja del crudo, aunque el mercado siguió contemplando más ajustes de la Fed (más alzas de tasas).
Esta relación entre crudo, expectativas de inflación y rendimientos seguirá siendo clave. Si el petróleo vuelve a subir con fuerza, puede reavivar el temor a inflación y empujar al alza los rendimientos del Tesoro. Si el petróleo corrige más, podría ocurrir lo contrario, sobre todo si los datos de EE. UU. también se enfrían.
La Reserva Federal ya elevó este mes su rango objetivo en 25 puntos base (pb; 25 pb = 0.25 puntos porcentuales) a 3.75%–4.00%. Dieciséis de 18 responsables de política estimaron al menos una subida adicional antes de que termine 2026. Por eso, el dólar queda muy sensible a los datos de inflación y empleo.
El oro enfrenta la prueba de rendimientos altos
El oro al contado (precio inmediato, “spot”) se negociaba cerca de 4,282.98 dólares por onza el viernes por la tarde y caía alrededor de 2.1% en la semana. Rendimientos más altos del Tesoro, un dólar más firme y expectativas de más alzas de la Fed aumentaron el “costo de oportunidad” de tener oro (porque el oro no paga intereses).
El próximo movimiento dependerá de los datos de EE. UU. Un PCE subyacente más bajo o un reporte de empleo débil podría bajar los rendimientos y darle espacio al oro para recuperarse. En cambio, cifras fuertes de inflación o empleo reforzarían la idea de más alzas de tasas y mantendrían la presión sobre el oro.
El RBA podría sumar otra subida de tasas
Algunos reportes de mercado esperan que el RBA suba el martes su tasa de referencia (“cash rate”) de 4.35% a 4.60%. Esto coincide con las previsiones de los cuatro bancos más grandes de Australia, que ahora ven un aumento de 25 pb el 29 de septiembre. La presión inflacionaria reciente, la energía cara y el tono más estricto del RBA (“hawkish”, es decir, más inclinado a subir tasas para frenar la inflación) fortalecen el argumento para un mayor ajuste.
Conviene seguir la guía del RBA sobre los próximos pasos. Si deja abierta la puerta a otra subida, podría respaldar al dólar australiano. Si el banco se muestra más prudente por crecimiento y empleo, la reacción podría ser limitada aunque suba la tasa.
Empleo e inflación en EE. UU.: claves para el próximo movimiento del dólar
Las vacantes JOLTS se estiman en 7.23 millones, frente a 7.27 millones previos. El PCE subyacente se proyecta en +0.30% mensual (m/m; compara contra el mes anterior) tras +0.20%. El dato final de PIB se estima en 1.50% (sin cambios).
El viernes llega el reporte de Nóminas No Agrícolas (NFP) y la tasa de desempleo. Se anticipa un aumento de empleo de 98,000, tras 162,000, con desempleo estable en 4.10%. Estas cifras pueden definir si el mercado refuerza la expectativa de otra subida de tasas de la Fed.
Un empleo fuerte junto con inflación firme apoyaría la narrativa de “tasas altas por más tiempo” (higher for longer). Ese escenario suele favorecer al dólar y mantener presión sobre el oro, los bonos y las acciones sensibles a tasas (empresas cuyo valor depende mucho del costo del financiamiento). Si el empleo se debilita y la inflación cede, podría bajar la expectativa de alzas y ayudar a que los rendimientos retrocedan.
Símbolos clave a seguir
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Próximos eventos
| Fecha | Moneda | Evento | Pronóstico | Previo | Comentarios |
| 29 Sep | AUD | Tasa del RBA (cash rate, tasa de referencia) | 4.60% | 4.35% | Se espera un alza de 25 pb (0.25 pp). La guía sobre más alzas puede aumentar la volatilidad del AUD. |
| 29 Sep | USD | Vacantes JOLTS (ofertas de empleo) | 7.23M | 7.27M | Un dato más débil sugeriría menor demanda laboral y reduciría presión sobre los rendimientos en EE. UU. |
| 30 Sep | AUD | IPC a/a (inflación anual) | 4.10% | 3.50% | Una cifra más alta reforzaría la expectativa de política restrictiva (tasas altas para frenar la inflación) en Australia. |
| 30 Sep | USD | Índice de precios PCE subyacente m/m (inflación sin alimentos ni energía) | 0.30% | 0.20% | Un dato por encima del esperado reforzaría la idea de otra subida de tasas de la Fed. |
| 30 Sep | USD | PIB final t/t (crecimiento trimestral) | 1.50% | 1.50% | Una revisión alteraría la lectura sobre la solidez de la economía y el panorama de tasas. |
| 2 Oct | JPY | IPC subyacente de Tokio a/a | 2.40% | 1.80% | Un dato más fuerte podría reactivar expectativas de una política más estricta del Banco de Japón. |
| 2 Oct | USD | Cambio de empleo NFP (nóminas no agrícolas) | 98K | 162K | Una sorpresa grande puede mover dólar, rendimientos, oro e índices bursátiles. |
| 2 Oct | USD | Tasa de desempleo | 4.10% | 4.10% | Si sube, señalaría enfriamiento del mercado laboral. Si baja, reforzaría expectativas de más alzas de la Fed. |
Movimientos clave de la semana
USDX
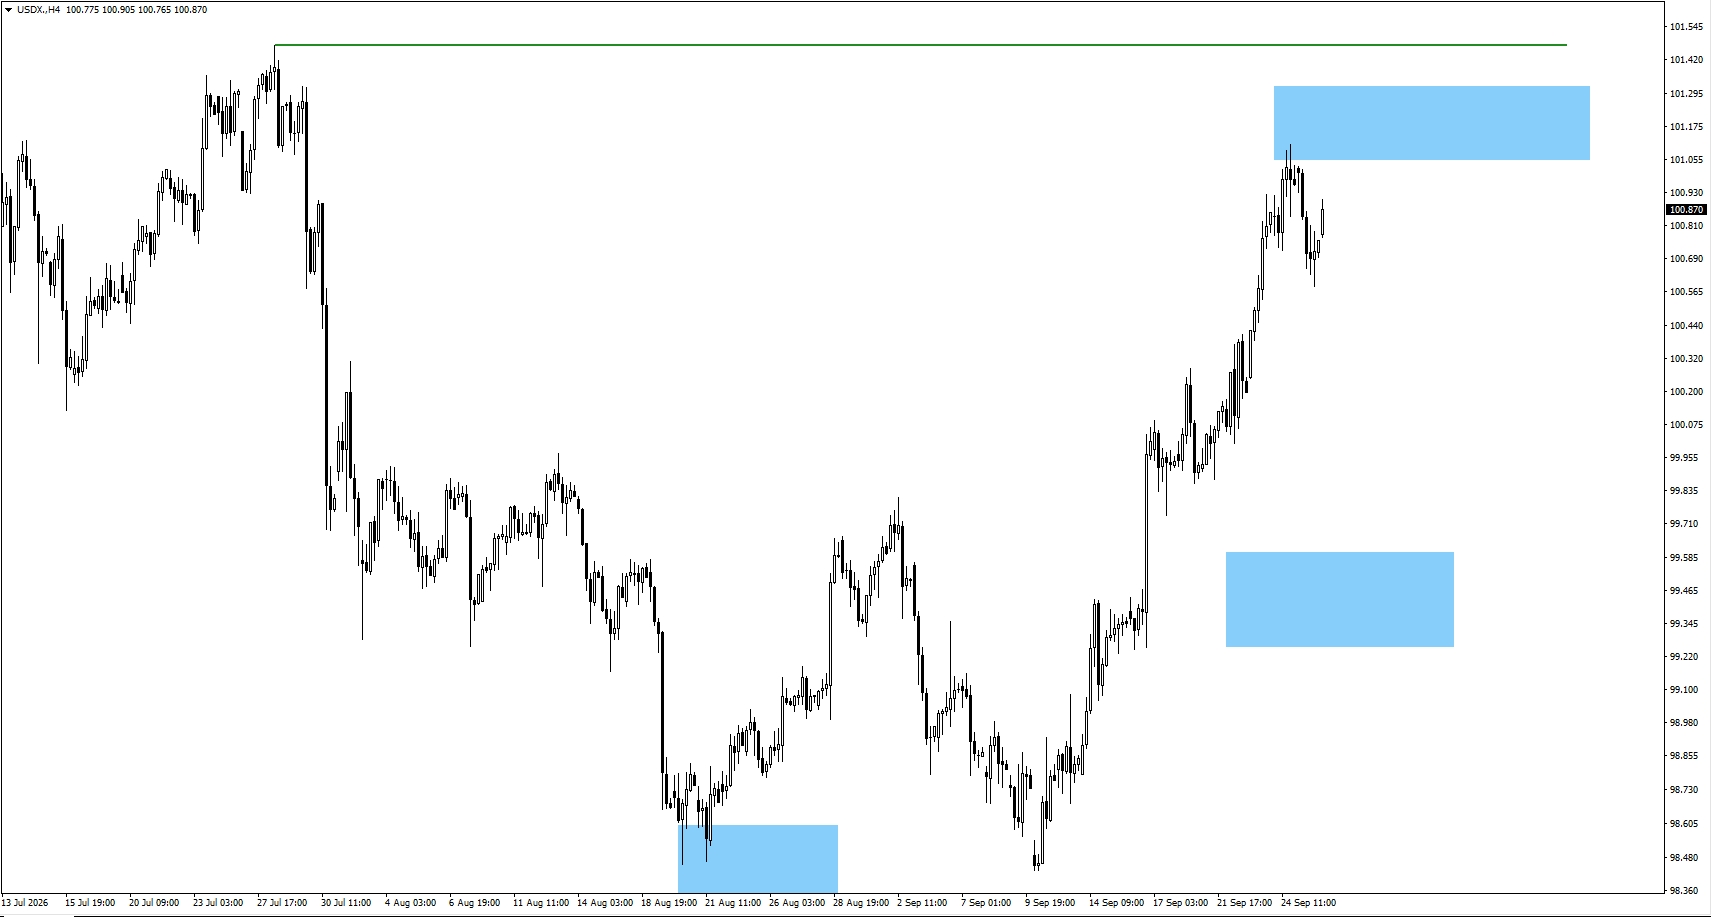
- El USDX (índice del dólar, mide al dólar frente a una canasta de monedas) bajó desde la zona vigilada de 101.25, pero hace falta más movimiento para confirmar si está listo para caer más.
- El precio podría moverse lateralmente aquí, como a finales de agosto, antes de subir y romper 101.473, y luego retroceder.
XAUUSD
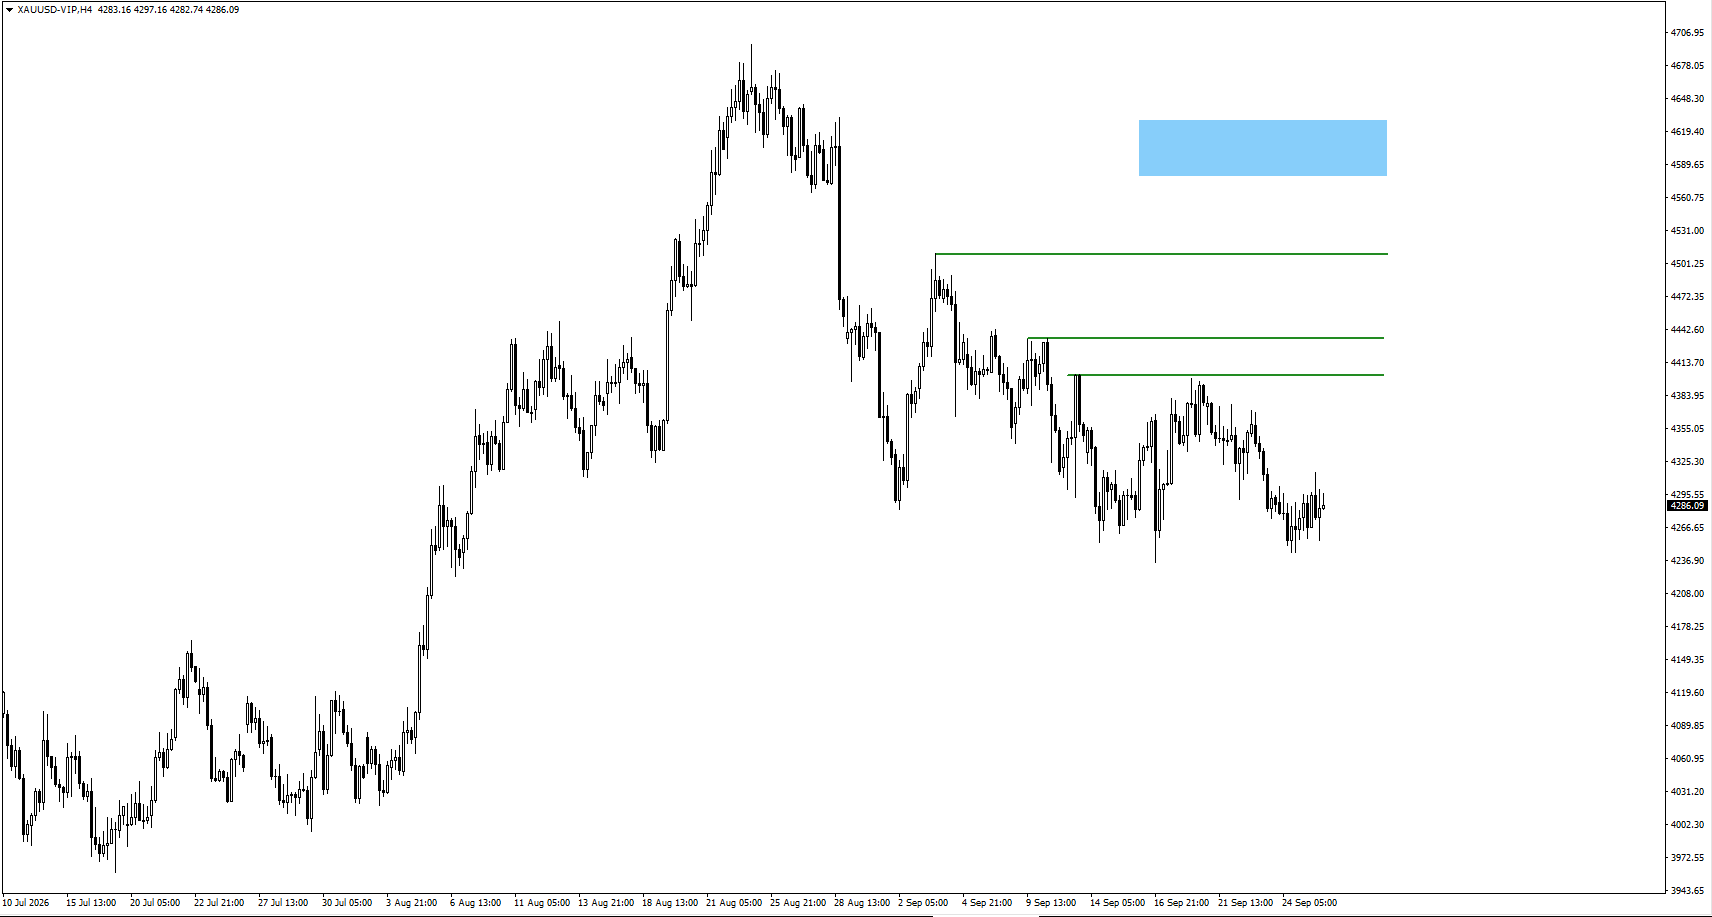
- Si el oro (XAUUSD, oro vs. dólar) cae por debajo de 4235.14, conviene seguir de cerca el comportamiento del precio.
USOIL
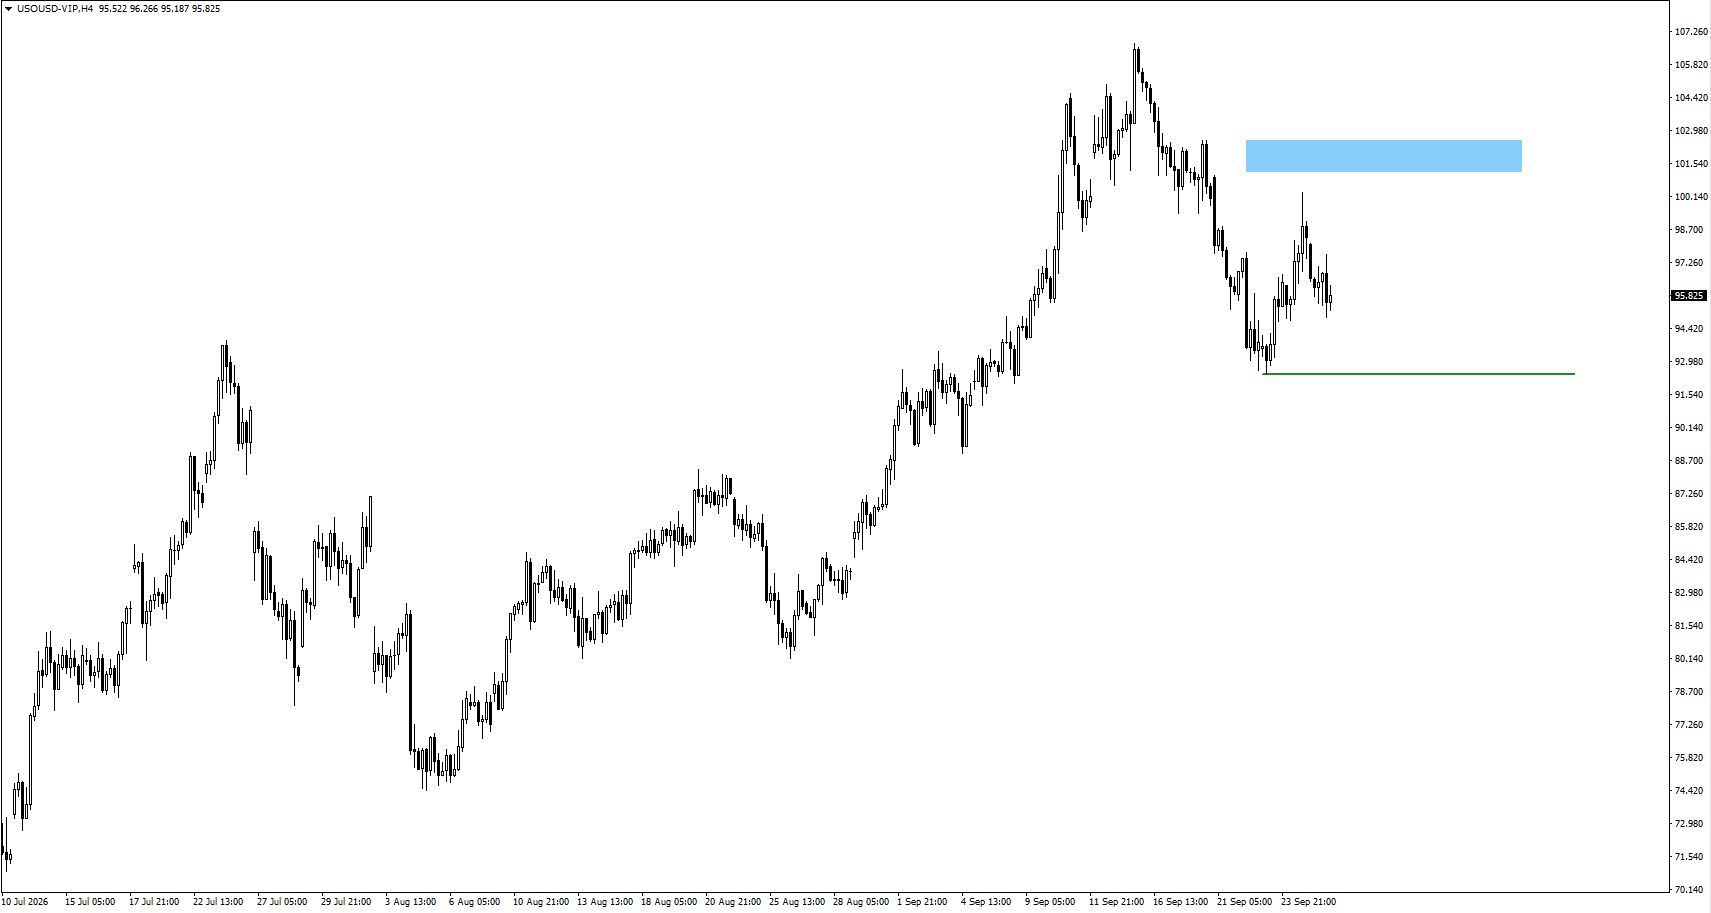
- El USOIL (petróleo WTI en plataformas, referencia de crudo de EE. UU.) operó por encima de la zona vigilada de 97.25.
- Por ahora, seguir la zona de 101.45 o el mínimo de 92.419.
USDJPY
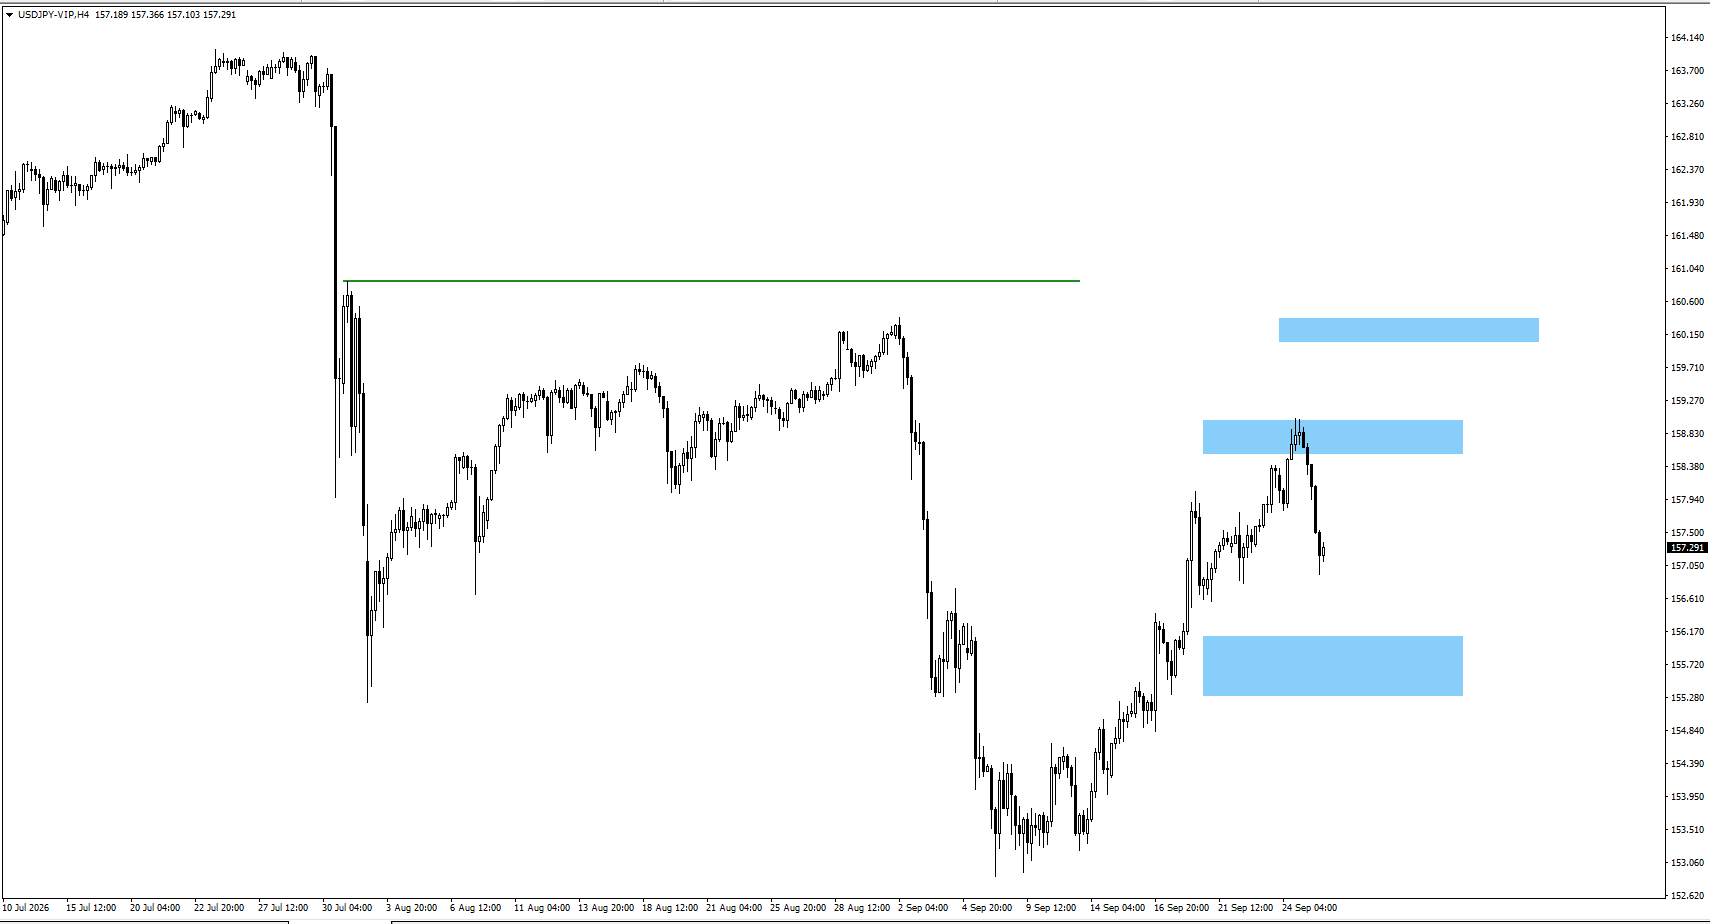
- El USDJPY bajó desde la zona vigilada de 158.75.
- Si cae más, vigilar 156.57.
- Si sube, buscar señales de giro bajista en 160.25, una zona clave para el USDJPY.
AUDUSD
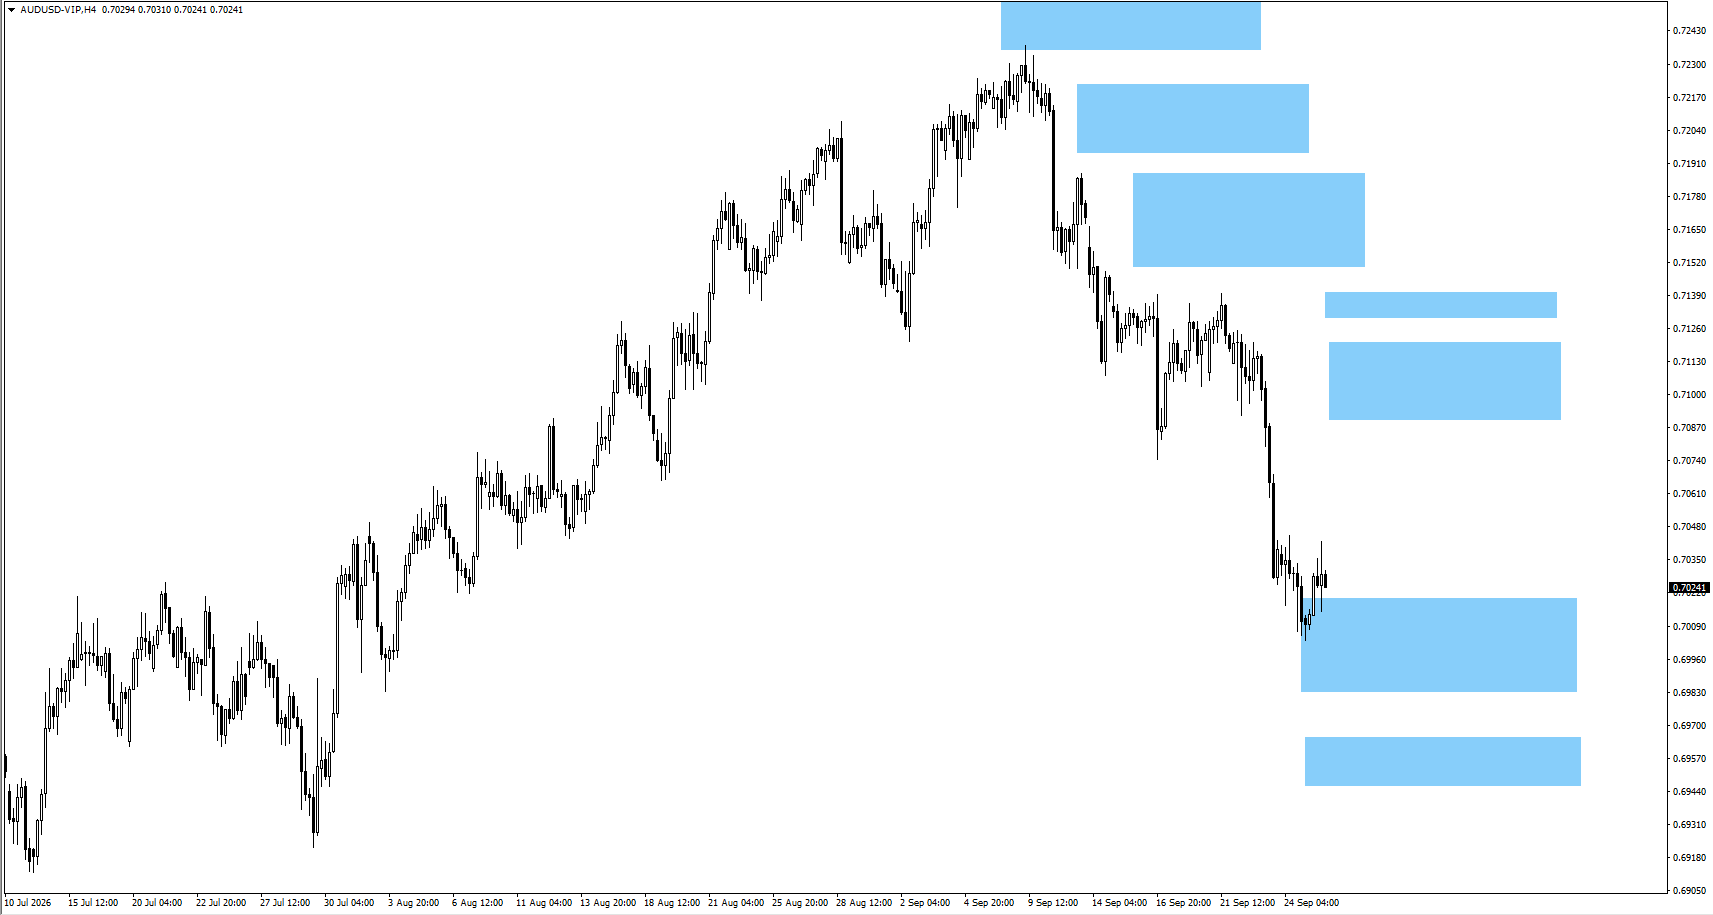
- El AUDUSD opera en la zona vigilada de 0.7000.
- Si baja, vigilar 0.6955.
- Si consolida (se mueve en rango), buscar señales bajistas desde 0.7110 o 0.7130.
Conclusión
La cumbre Trump–Xi redujo el riesgo inmediato de una nueva escalada comercial, pero no eliminó los desacuerdos de largo plazo sobre aranceles, tecnología y minerales críticos. El vencimiento de la tregua del 10 de enero de 2027 sigue siendo una fecha clave.
En la semana, la política monetaria (decisiones de tasas) y la inflación probablemente pesen más en el día a día. La decisión del RBA abre la agenda el martes, seguida por el IPC australiano, el PCE subyacente de EE. UU., comentarios de la Fed y el reporte de empleo del viernes. El petróleo es otra variable, porque un nuevo repunte por problemas de oferta podría elevar expectativas de inflación y rendimientos del Tesoro.
Preguntas frecuentes
- ¿Cuáles son los eventos clave del mercado esta semana?
El mercado se enfocará en la decisión de tasas del RBA, la inflación de Australia, el PCE subyacente de EE. UU., las vacantes JOLTS y el reporte de Nóminas No Agrícolas (NFP) del viernes. VT Mkt report 20260928 part 1
- ¿Cuándo es la decisión de tasas del RBA?
El Banco de la Reserva de Australia anunciará su decisión de tasas el 29 de septiembre. El reporte estima la tasa de referencia (“cash rate”) en 4.60%, desde 4.35% antes. VT Mkt report 20260928 part 1
- ¿Cuándo se publica el reporte de Nóminas No Agrícolas (NFP) de EE. UU.?
El reporte NFP está programado para el 2 de octubre. Se estima un aumento del empleo de 98,000, menor a 162,000 previo, y que el desempleo se mantenga en 4.10%. VT Mkt report 20260928 part 1
- ¿Cómo pueden afectar las nóminas al precio del oro?
Si el empleo sale fuerte, puede reforzar la idea de una Fed más estricta (más alzas de tasas), lo que suele apoyar al dólar y elevar rendimientos, y presionar al oro. Si sale débil, puede bajar la expectativa de tasas y apoyar al oro.
- ¿Qué podría mover al dólar esta semana?
El dólar puede reaccionar a JOLTS, al PCE subyacente y a NFP, además de comentarios de funcionarios de la Fed. Estos eventos influyen en la expectativa sobre el próximo movimiento de tasas en EE. UU.
Comience a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



