





Panorama general
- El crecimiento en EEUU sigue siendo positivo, pero la contratación débil y la inflación al alza dejan a la Reserva Federal (Fed, el banco central de EEUU) con poco margen para bajar tasas.
- Las utilidades corporativas todavía respaldan a las acciones. Los traders deben evaluar la guía de utilidades (proyecciones que dan las empresas sobre sus ganancias futuras) junto con el costo de endeudarse antes de ver una caída del mercado como oportunidad de compra.
- La decisión de la Fed, el PIB de EEUU y la inflación PCE pueden provocar movimientos fuertes en el dólar, el oro y los índices bursátiles entre el 26 y el 30 de octubre.
- Niveles clave del gráfico: 7,735 para el SP500, US$3,942.70 para el oro y US$106.745 para el petróleo de EEUU. La confirmación del precio cerca de estos niveles ayuda a diferenciar un rebote de un cambio de tendencia.
La caída de la semana pasada pone a prueba la confianza en las utilidades
Las acciones de EEUU cayeron por segunda semana consecutiva. El S&P 500 bajó 0.5%, mientras que el Nasdaq Composite retrocedió 0.7%. Las acciones de semiconductores cayeron 3.2%, lo que refleja mayor presión en un sector muy ligado al gasto en tecnología. Los rendimientos de los bonos del Tesoro también bajaron, pero el menor costo de financiamiento no logró impulsar al mercado en general.
Ahora, los inversionistas necesitan que los resultados corporativos sostengan los precios de las acciones, ya que el mayor costo de la energía amenaza los márgenes (la ganancia después de costos) de las empresas y el gasto de los hogares.
¿Aún puede subir el mercado accionario de EEUU?
Los mercados suelen girar antes que la economía. Las acciones pueden caer antes de que comience una recesión y recuperarse antes de que mejoren los datos. Por eso, para ubicar la etapa actual se necesita ver en conjunto producción, empleo, gasto e inflación.
La evidencia disponible apunta a una expansión madura en EEUU con riesgos en aumento, más que a una recesión. El PIB (Producto Interno Bruto, el valor de lo que produce la economía) creció a una tasa anualizada de 2.2% en el segundo trimestre, mientras que el desempleo de septiembre fue de 4.2%. La actividad sigue expandiéndose, aunque la contratación más débil sugiere que el crecimiento pierde impulso.
Estar en una etapa avanzada de expansión no significa automáticamente que el mercado accionario ya tocó techo. Más alzas dependerán de si las empresas pueden aumentar utilidades pese a la presión sobre la demanda y a los costos de financiamiento.
La inflación limita las opciones de la Fed
En septiembre, los precios al consumidor subieron 0.6% mensual y 3.7% anual. Los precios al productor (costos en la etapa mayorista/industrial) aumentaron 1.3% en el mes, lo que agrega presión a los costos de las empresas.
El mercado espera que la Fed mantenga su rango objetivo en 3.75%–4.00% esta semana. Sin embargo, una inflación persistente podría mantener la puerta abierta a más alzas. Los traders evaluarán cómo equilibran los funcionarios la presión de precios frente a una contratación más débil.
La Fed anuncia su decisión antes de las publicaciones del PIB y del PCE del 29 de octubre, lo que abre la puerta a que el mercado reevalúe el rumbo de la política poco después de la reunión. Una inflación más alta de lo esperado podría apoyar al dólar y presionar al oro, porque elevaría las expectativas de tasas. Una inflación más baja podría aliviar esa presión, siempre que el crecimiento se mantenga.
Las utilidades pueden prolongar el ciclo de las acciones
Las ganancias corporativas siguen siendo un soporte para las acciones. Según el reporte de FactSet del 16 de octubre, se proyectaba que las utilidades del S&P 500 crecieran 29% anual en el tercer trimestre, y que el crecimiento de todo 2026 fuera de 32.8%.
El ratio precio/utilidad a futuro del índice (P/E forward, el precio actual dividido entre la utilidad esperada) estaba en 19 veces, apenas por debajo de su promedio de 10 años de 19.1 veces. Esto sugiere que los precios podrían ser razonables frente a las utilidades esperadas, si las empresas cumplen esos pronósticos.
También importa la calidad de las “sorpresas” de utilidades. Aunque 84% de las empresas que reportaron superaron estimaciones, en conjunto las utilidades quedaron solo 2.6% arriba de lo esperado, frente al promedio de cinco años de 7.5%. Superar por poco puede dar menos soporte a nuevas alzas, sobre todo cuando ya se descuenta un crecimiento fuerte.
Los bonos del gobierno compiten por el capital. Con el rendimiento del bono del Tesoro a 10 años cerca de 5%, los inversionistas comparan el posible retorno de las acciones con retornos más altos en renta fija (instrumentos con pago de intereses, como bonos).
Las acciones aún podrían avanzar si el crecimiento de utilidades compensa una caída en los múltiplos de valuación (cuánto se paga por cada dólar de ganancia). Los traders deben vigilar si ese soporte puede durar.
Tres escenarios marcarán la dirección del mercado
Expansión continua: Una inflación a la baja, rendimientos del Tesoro estables y utilidades sólidas podrían sostener más alzas en acciones; habría nuevos máximos si las empresas cumplen expectativas.
Desaceleración con estanflación: Demanda más débil con inflación persistente limitaría el margen de la Fed para bajar tasas. Las empresas podrían ver márgenes más ajustados, dejando a las acciones expuestas a movimientos más bruscos.
Recesión: Una caída más amplia en empleo, consumo y utilidades fortalecería el caso de contracción. Las acciones podrían reflejar ese deterioro antes de que los datos oficiales lo confirmen.
Esta semana pondrá a prueba si el mercado puede sostener su reacción inicial a la Fed cuando lleguen PIB, PCE y resultados corporativos. Un rebote respaldado por datos y por guía de utilidades sería una señal de que regresa la demanda compradora.
Símbolos clave a vigilar
SP500 | XAUUSD | USOIL | USDX | EURUSD
Próximos eventos
| Fecha | Moneda | Evento | Pronóstico | Previo | Comentarios del analista |
| 28 de octubre | AUD | IPC a/a | 4.20% | 4.00% | Un dato más alto podría reforzar expectativas de una política más restrictiva en Australia (tasas más altas para frenar la inflación). |
| NZD | Tasa oficial de efectivo del RBNZ | 3.00% | 2.75% | La orientación (señales sobre próximos movimientos) de nuevas alzas podría pesar más que la decisión inicial. | |
| CAD | Tasa overnight del Banco de Canadá | 2.50% | 2.25% | Comparar la decisión con las proyecciones actualizadas de crecimiento e inflación. | |
| 29 de octubre | USD | Comunicado del FOMC | NA | NA | Señales de más alzas podrían mover al dólar, al oro y a las acciones. |
| USD | Índice de precios PCE subyacente m/m | 0.30% | 0.20% | Un resultado más alto podría reforzar expectativas de política restrictiva (tasas altas por más tiempo). | |
| EUR | Decisión del BCE y conferencia de prensa | NA | NA | Vigilar el equilibrio entre riesgos de inflación y un crecimiento más débil. | |
| 30 de octubre | JPY | Tasa de política del BOJ y conferencia de prensa | <1.25% | <1.25% | Señales de otra alza podrían aumentar la volatilidad del yen (movimientos rápidos del tipo de cambio). |
Para ver todos los eventos económicos próximos, consulta el Calendario Económico de VT Markets.
Movimientos clave de la semana
SP500
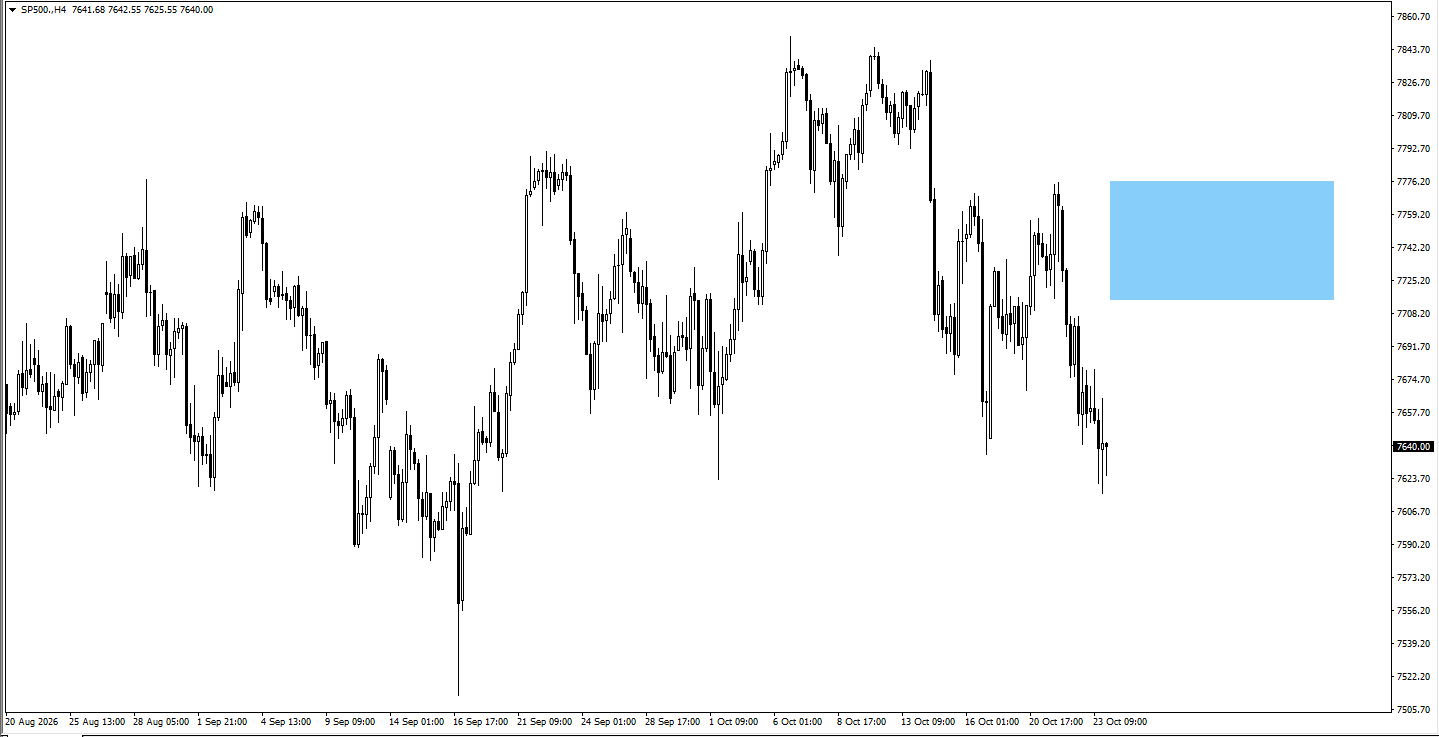
- El precio podría subir desde la zona actual, pero hay que vigilar el tipo de movimiento del precio (cómo sube o baja) para definir la estructura.
- Si el precio sube, vigila el comportamiento del precio en 7,735.
XAUUSD
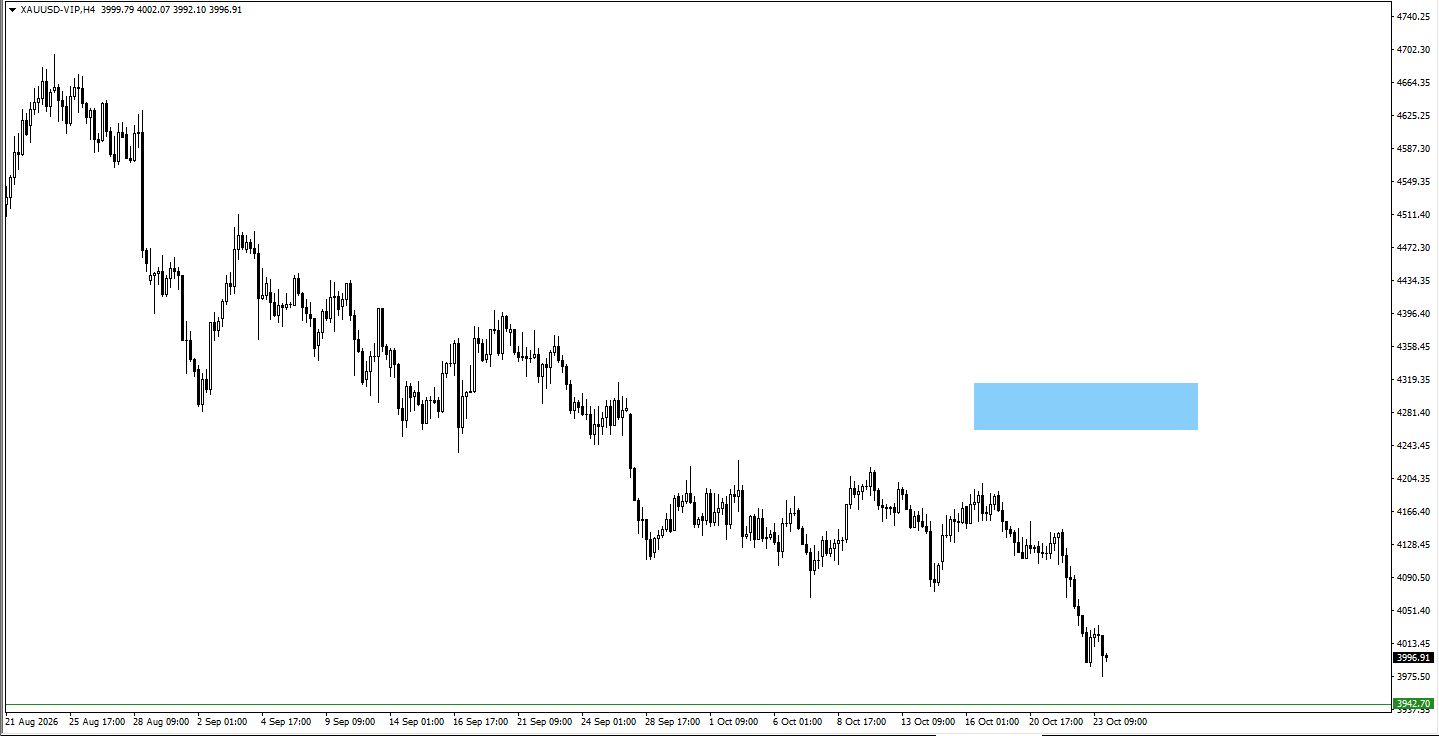
- Si el precio baja, busca señales de compra (movimiento alcista del precio) cuando caiga por debajo de 3942.70.
USOil
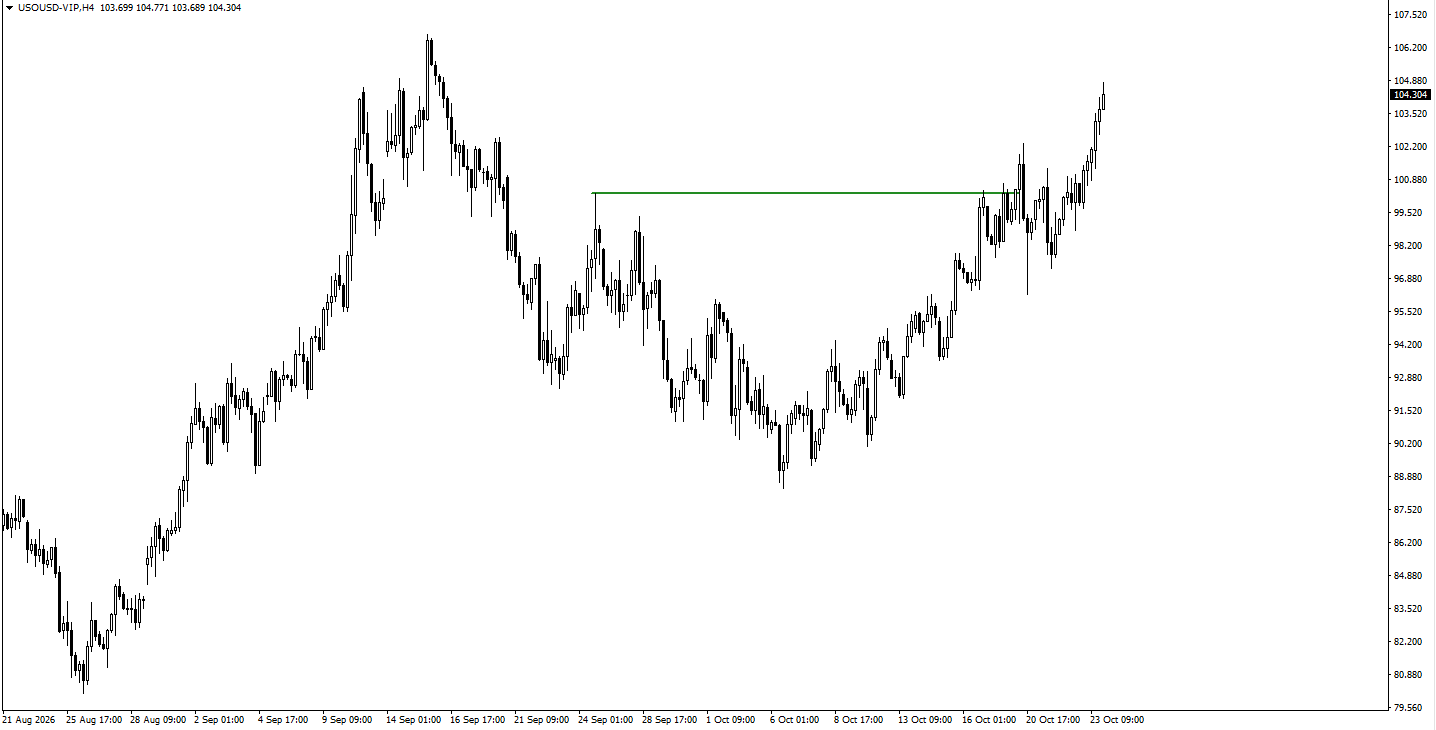
- USOil rompió 102.546.
- Vigila el comportamiento del precio cuando USOil rompa 106.745.
USDX
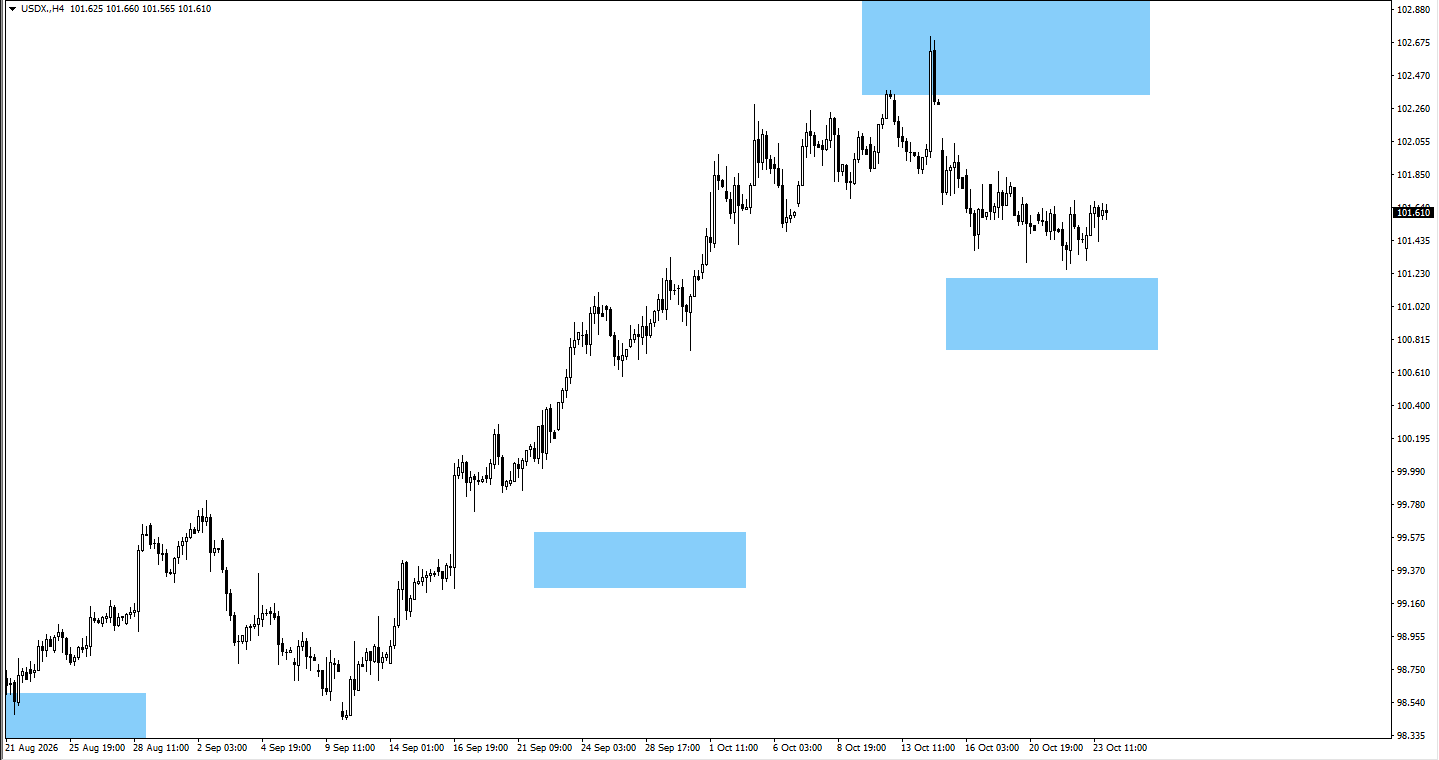
- El USDX (índice dólar, que mide la fortaleza del dólar frente a una canasta de monedas) opera cerca de la zona vigilada de 101.00.
- Si el precio baja, busca señales de compra en 101.00.
EURUSD
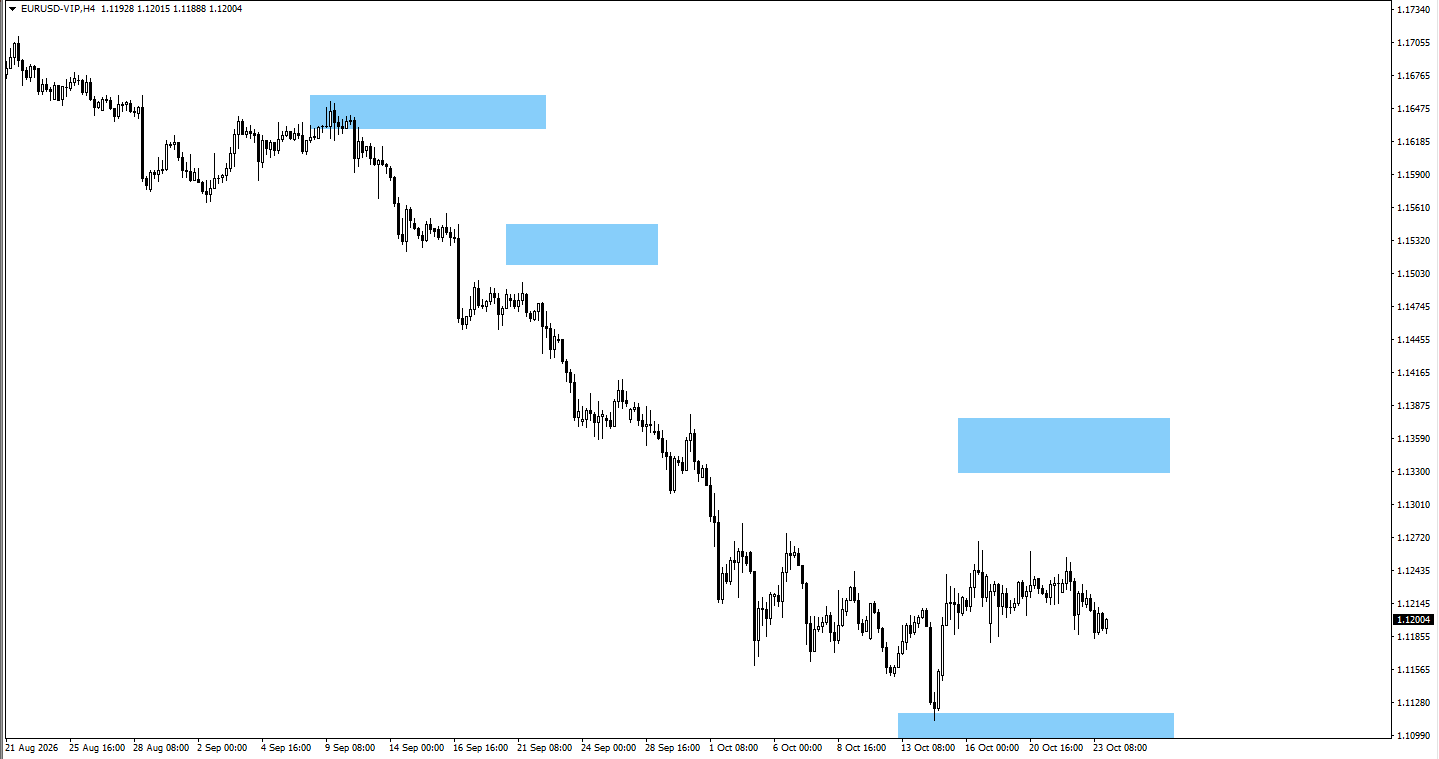
- Si el precio entra en consolidación (se mueve en rango sin tendencia clara), el EURUSD podría subir.
- Si ocurre, vigila el comportamiento del precio en 1.1350.
Conclusión
Al 24 de octubre, la economía de EEUU parece acercarse a una etapa avanzada de expansión, pero no hay evidencia suficiente para concluir que ya está en recesión. Las utilidades corporativas sólidas siguen apoyando a las acciones. Sin embargo, la inflación persistente, los rendimientos elevados de los bonos del Tesoro y una política monetaria más restrictiva (tasas más altas y condiciones más duras) hacen que nuevas alzas dependan cada vez más del crecimiento real de utilidades, y menos del optimismo.
Los traders están decidiendo si las utilidades pueden sostener el mercado alcista antes de que se deterioren las condiciones económicas. EEUU puede estar avanzado en su ciclo económico sin que necesariamente haya terminado el ciclo del mercado accionario.
Preguntas frecuentes
¿Qué podría mover a los mercados esta semana?
La decisión de tasas de la Reserva Federal, el PIB de EEUU y la inflación PCE son los eventos principales. Las utilidades corporativas también pueden impulsar movimientos en el S&P 500, mientras que las decisiones de bancos centrales en Europa, Japón, Canadá y Nueva Zelanda podrían afectar a las monedas.
¿Puede subir el S&P 500 si se desacelera el crecimiento de EEUU?
Sí. Las acciones pueden subir si las empresas mantienen el crecimiento de utilidades pese a una economía más lenta. Sin embargo, una guía de utilidades más débil o un mayor costo de endeudarse podrían limitar las alzas.
¿Cómo podría afectar la decisión de la Fed al precio del oro?
Señales de tasas más altas pueden presionar al oro porque aumentan el atractivo de los activos que pagan interés (como bonos). Un mensaje más flexible podría apoyar al oro, sobre todo si el dólar se debilita.
¿Por qué los traders vigilan la inflación PCE?
El PCE (Gasto de Consumo Personal) mide cambios en los precios que pagan los consumidores y ayuda a guiar la política de la Fed. Una inflación más alta de lo esperado puede reducir el margen para recortar tasas o reforzar expectativas de más ajustes (más alzas o tasas altas por más tiempo).
Comience a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.





