





Panorama general
- Las utilidades en EE. UU. siguen creciendo, pero las sorpresas positivas son menores y dejan a las acciones más expuestas cuando los resultados no alcanzan lo que el mercado esperaba.
- La inversión en IA (inteligencia artificial) sostiene la demanda de servicios de nube y de equipos, pero el fuerte gasto de capital (dinero destinado a activos como centros de datos, servidores y maquinaria) presiona el flujo de caja libre (efectivo que queda después de invertir para sostener el negocio).
- Las decisiones del RBA (Banco de la Reserva de Australia) y del Banco de Inglaterra pueden mover AUDUSD y GBPUSD. La señal sobre nuevas alzas de tasas definirá la reacción.
- Las elecciones legislativas de EE. UU. y el reporte de empleo del viernes podrían mover al dólar, al oro y a Bitcoin.
Temporada de resultados en EE. UU. hasta ahora: utilidades sólidas, pero los “beats” son cada vez menores
Las utilidades corporativas siguen aumentando, pero el costo de financiar el crecimiento presiona el efectivo disponible. La actualización de FactSet del 30 de octubre ubicó el crecimiento “combinado” de utilidades del S&P 500 del tercer trimestre en 30.2%, desde 29.5% una semana antes. El crecimiento “combinado” mezcla resultados ya reportados con estimaciones de las empresas que aún no publican.
Aproximadamente 300 empresas del S&P 500 ya reportaron, y 82% (cerca de 246 empresas) superó la estimación de utilidades. Los 11 sectores mostraron crecimiento interanual (frente al mismo trimestre del año previo), y siete tuvieron alzas de dos dígitos.
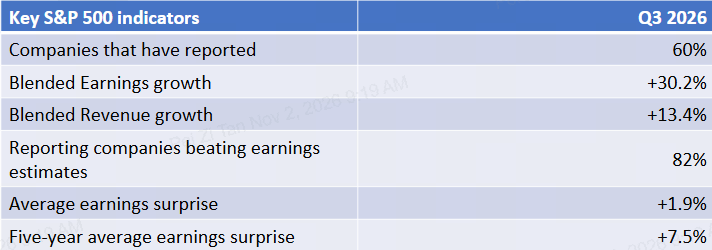
Sin embargo, el tamaño de esas sorpresas positivas muestra un panorama más cauteloso. En conjunto, las utilidades superaron las estimaciones solo en 1.9%, por debajo del promedio de cinco años de 7.5%. Las empresas siguen aumentando utilidades, pero están superando las expectativas por márgenes más pequeños.
Eso deja menos margen para decepciones. Incluso una empresa rentable puede ver caer su acción si sus utilidades o su guía (proyección oficial de la empresa sobre ventas y utilidades futuras) no cumplen lo que los inversionistas esperaban. Conviene vigilar si las proyecciones de utilidades se sostienen conforme suben los costos de inversión, sobre todo en empresas que amplían infraestructura de IA.
El liderazgo de utilidades se expande más allá de las mayores tecnológicas
La ventaja de utilidades de los “Siete Magníficos” se ha reducido. Los datos de FactSet del 30 de octubre sitúan su crecimiento combinado de utilidades del tercer trimestre en 22.6%, desde 33.6% un mes antes.
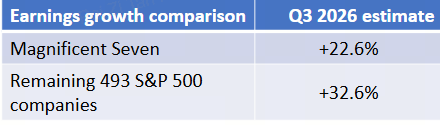
Si estas estimaciones se mantienen, sería la primera vez desde el 4T 2022 que el crecimiento de utilidades de los “Siete Magníficos” queda por debajo del resto del índice. Esto sugiere que el soporte por utilidades se extiende más allá de las grandes tecnológicas. Podría reducir la dependencia del mercado en un grupo pequeño de empresas, siempre que otros sectores sostengan sus proyecciones. Los resultados industriales dan señales de esa demanda más amplia. GE Aerospace reportó pedidos del tercer trimestre por US$19.0 mil millones, un alza de 49% interanual. Caterpillar aumentó ventas e ingresos 17% a US$20.7 mil millones y reportó una cartera de pedidos (backlog: pedidos ya comprometidos y aún no entregados) récord.
Estos resultados sugieren gasto sostenido en equipos y servicios. No prueban que toda la economía esté acelerando, pero dan razones para seguir la amplitud del mercado (qué tan extendidas están las alzas entre sectores) además del desempeño tecnológico. Si industriales y otras acciones no tecnológicas se mantienen firmes cuando las grandes acciones de IA se debiliten, el panorama de renta variable se vería más resistente.
La demanda de IA crece mientras la inversión consume efectivo
Los resultados de Amazon muestran por qué conviene separar la demanda del negocio de los costos de inversión. En los 12 meses terminados el 30 de septiembre de 2026, el flujo de caja operativo (efectivo generado por la operación diaria) subió 29% a US$168.3 mil millones. Sin embargo, el flujo de caja libre cayó a una salida (negativo) de US$42.4 mil millones, principalmente por mayor inversión en propiedad y equipo ligada a IA. Las ventas de AWS (Amazon Web Services, su división de computación en la nube) en el tercer trimestre subieron 39% a US$46.0 mil millones.
Las cifras muestran que puede aumentar el efectivo generado y, al mismo tiempo, haber flujo de caja libre negativo si el gasto en inversión crece más rápido. Invertir puede ampliar capacidad y sostener ventas futuras. Pero los nuevos centros de datos y chips deben generar ingresos suficientes para cubrir su costo, su mantenimiento y su reemplazo.
La próxima prueba es si el crecimiento de la nube y las utilidades operativas (ganancia del negocio antes de intereses e impuestos) mantienen el paso frente al gasto. Más aumentos de inversión sin una guía de ingresos más sólida podrían presionar a las tecnológicas. Una mejor conversión de efectivo (que las utilidades se traduzcan en efectivo real) daría a los inversionistas más evidencia de que la expansión puede sostener retornos futuros.
Las valuaciones dependen de que las empresas cumplan las utilidades proyectadas
FactSet proyecta crecimiento de utilidades del S&P 500 de 28.4% para el cuarto trimestre y de 32.9% para todo 2026. El P/E forward (precio/ganancia a futuro: precio actual dividido entre utilidades esperadas) del índice está en 18.7, debajo de su promedio de cinco años de 19.8 y del promedio de diez años de 19.1.
Estas comparaciones dan cierto soporte a la valuación. Sin embargo, el indicador usa utilidades esperadas. Si los analistas recortan esas estimaciones, las acciones pueden verse más caras frente a sus utilidades incluso si el precio no sube.
El panorama de la renta variable sigue siendo “condicional”. Proyecciones estables y crecimiento de utilidades más extendido podrían apoyar compras en retrocesos. Una guía más débil, costos al alza o una espera más larga para que la IA genere efectivo podrían prolongar la presión vendedora.
Decisiones de tasas y empleo en EE. UU. vuelven a poner las divisas en el centro
El RBA anuncia su decisión el 3 de noviembre, seguido por el Banco de Inglaterra el 5 de noviembre. Las previsiones del calendario apuntan a alzas de 25 puntos base (0.25 puntos porcentuales), llevando la tasa de referencia de Australia a 4.85% y la Bank Rate del Reino Unido a 4.00%.
Un alza esperada podría generar solo una reacción breve en el tipo de cambio. La guía sobre las siguientes reuniones puede tener mayor impacto. Señales de más endurecimiento monetario (nuevas alzas de tasas o política más restrictiva) podrían apoyar al dólar australiano o a la libra, mientras que un tono cauteloso podría limitar avances.
Las elecciones legislativas de EE. UU. también se realizan el 3 de noviembre. Cambios en el control del Congreso pueden modificar expectativas sobre política fiscal (gasto e impuestos) y regulación. La reacción dependerá del resultado y de sus implicaciones, por lo que anticipar una dirección única sería prematuro.
El reporte de empleo de EE. UU. del viernes es la siguiente prueba económica. Se prevé que las nóminas no agrícolas (empleos creados fuera del sector agrícola) suban 63,000, tras 29,000, y que el desempleo se mantenga en 4.2%.
Un dato de contratación más fuerte podría sostener los rendimientos de los bonos del Tesoro (tasas que paga el gobierno de EE. UU. en sus bonos) y al dólar si el mercado reduce apuestas a recortes de tasas. Un dato débil podría favorecer al oro por rendimientos más bajos, aunque un repunte fuerte en temores de crecimiento también puede afectar a acciones y a Bitcoin.
Símbolos clave a seguir
USDX | AUDUSD | GBPUSD | XAUUSD | BTCUSD
Próximos eventos
| Fecha | Moneda | Evento | Pronóstico | Previo | Comentarios del analista |
| 3 de noviembre de 2026 | AUD | Tasa de efectivo del RBA | 4.85% | 4.60% | Se espera un alza de 25 puntos base. La guía sobre nuevas alzas puede definir si el AUD extiende ganancias. |
| 5 de noviembre de 2026 | GBP | Bank Rate del Banco de Inglaterra | 4.00% | 3.75% | Se espera un alza de 25 puntos base. El reparto de votos y las proyecciones de inflación pueden mover a la libra. |
| 6 de noviembre de 2026 | USD | Cambio en empleo no agrícola de EE. UU. | 63,000 | 29,000 | Más contratación podría apoyar al dólar. Un dato débil podría bajar rendimientos y aumentar la preocupación por el crecimiento. |
| USD | Tasa de desempleo de EE. UU. | 4.20% | 4.20% | Un alza inesperada podría reforzar expectativas de una política más flexible (menos restrictiva) y afectar el apetito por riesgo. |
Para ver todos los eventos económicos próximos, consulta el Calendario Económico de VT Markets.
Movimientos clave de la semana
USDX
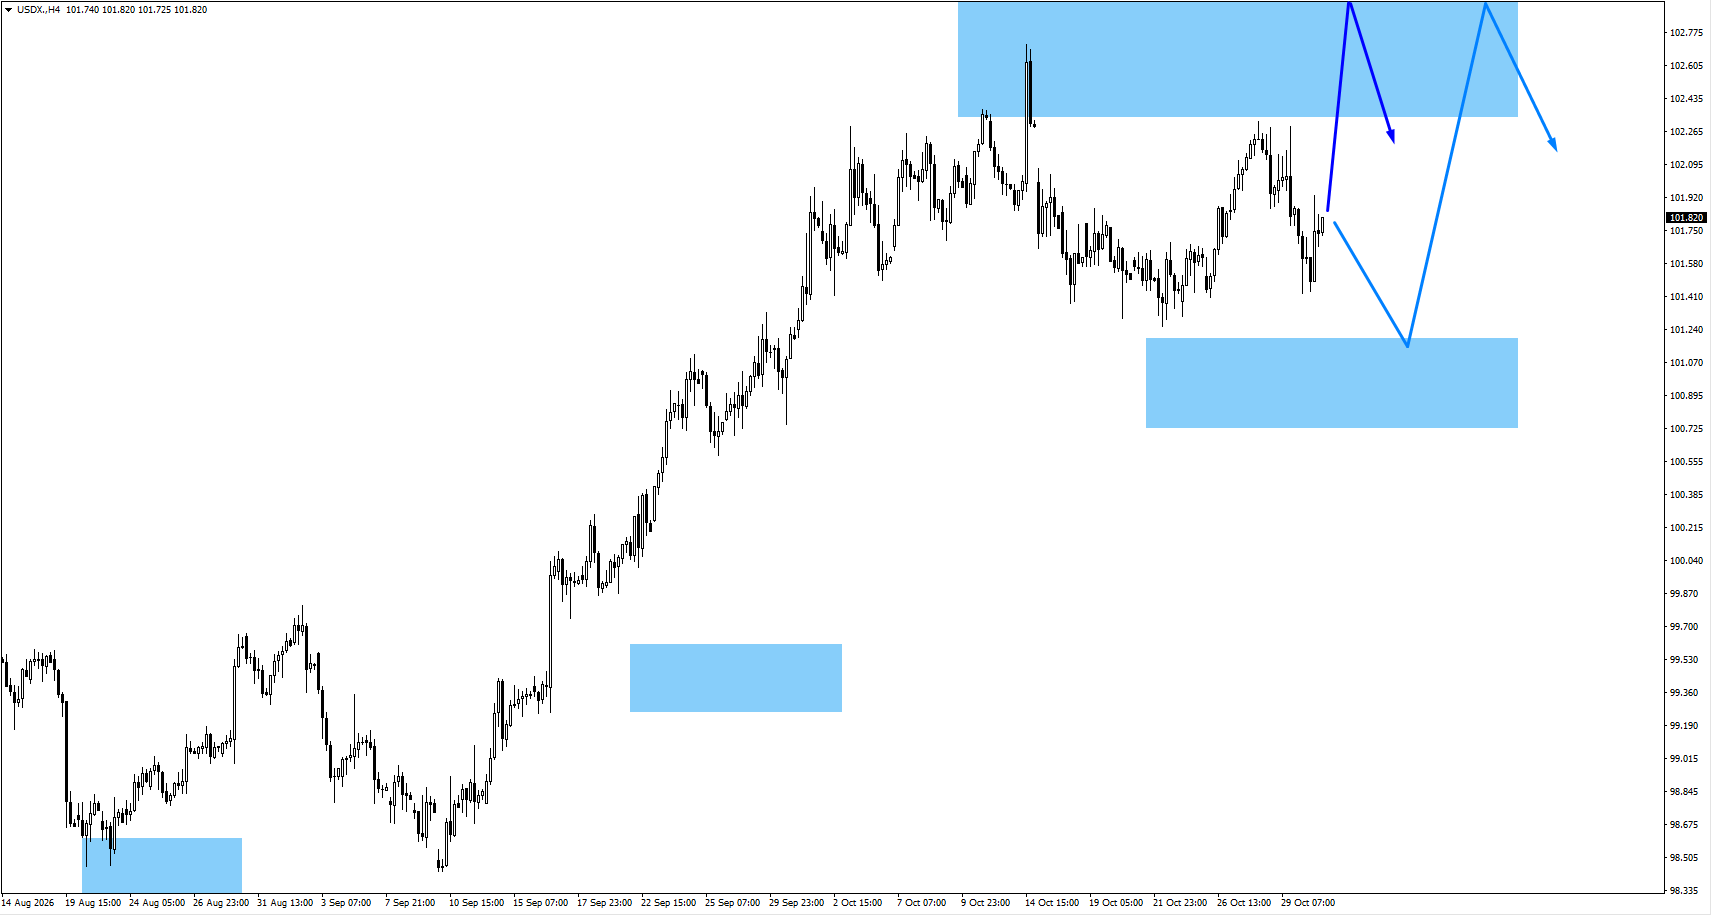
- USDX podría subir desde el área actual y romper por encima de 102.715.
- Tras el quiebre, monitorea la acción del precio (cómo se mueve el precio vela a vela) para ver señales de rechazo que indiquen un giro a la baja.
- Si el precio retrocede primero, observa señales alcistas cerca de 101.00. Un rebote podría llevar al USDX por encima de 102.715 antes de una posible caída.
AUDUSD
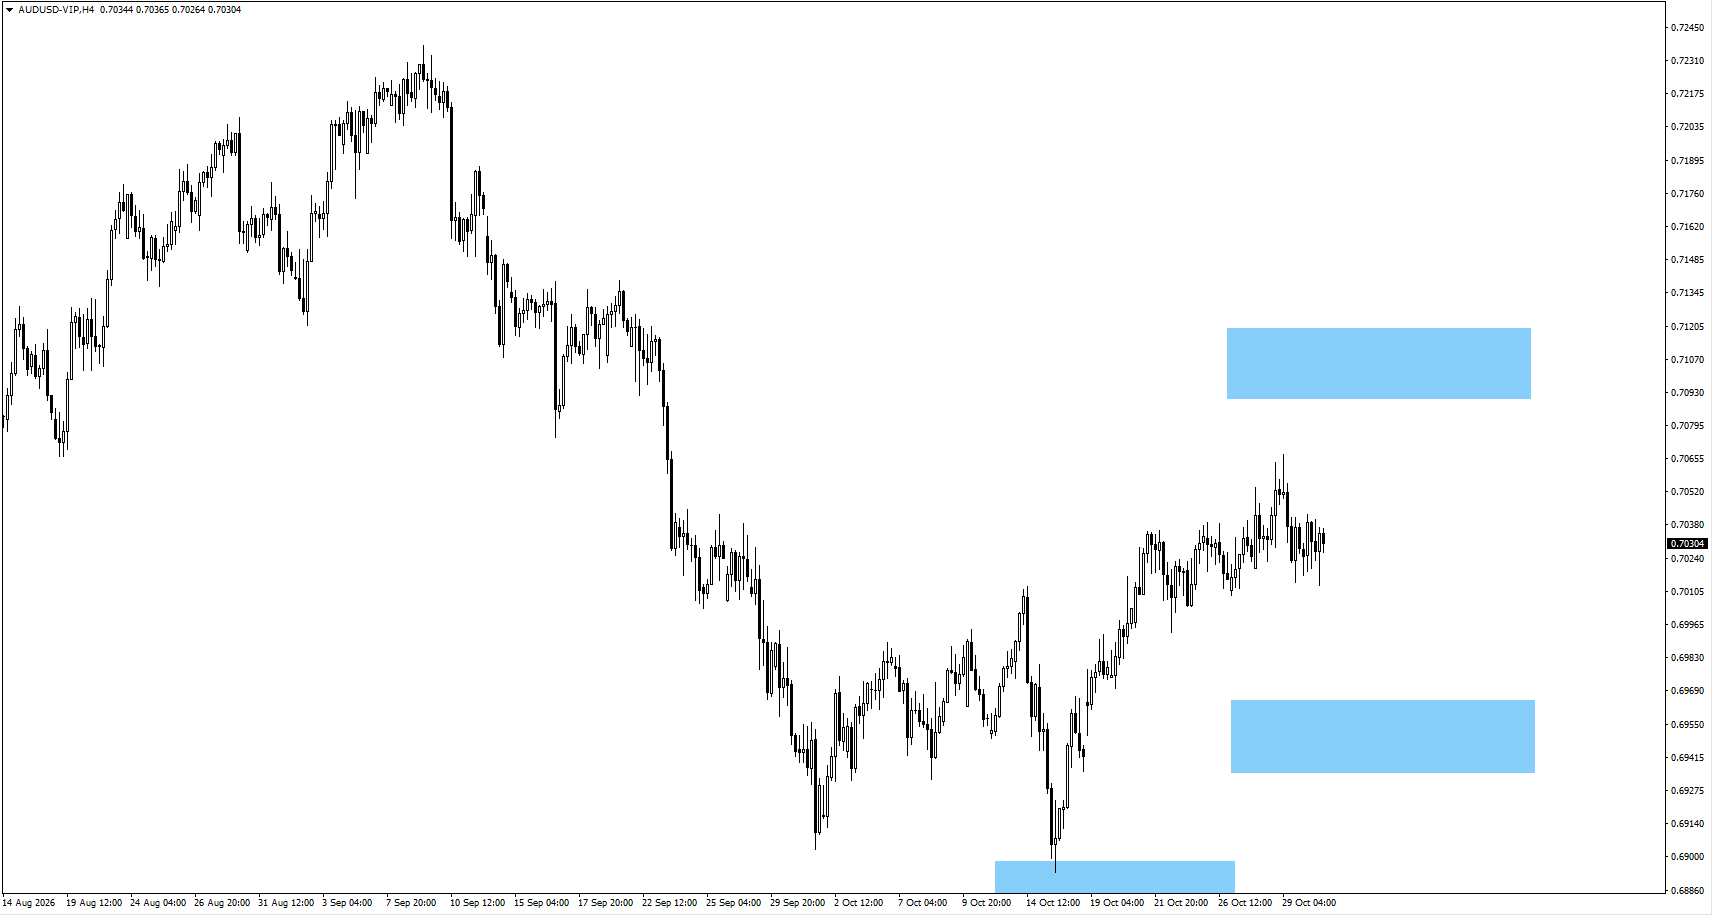
- AUDUSD podría seguir consolidando (moviéndose en rango, sin tendencia clara) antes de intentar otro avance.
- Si el precio retrocede, observa señales alcistas cerca de 0.6945 que podrían apoyar una recuperación.
GBPUSD
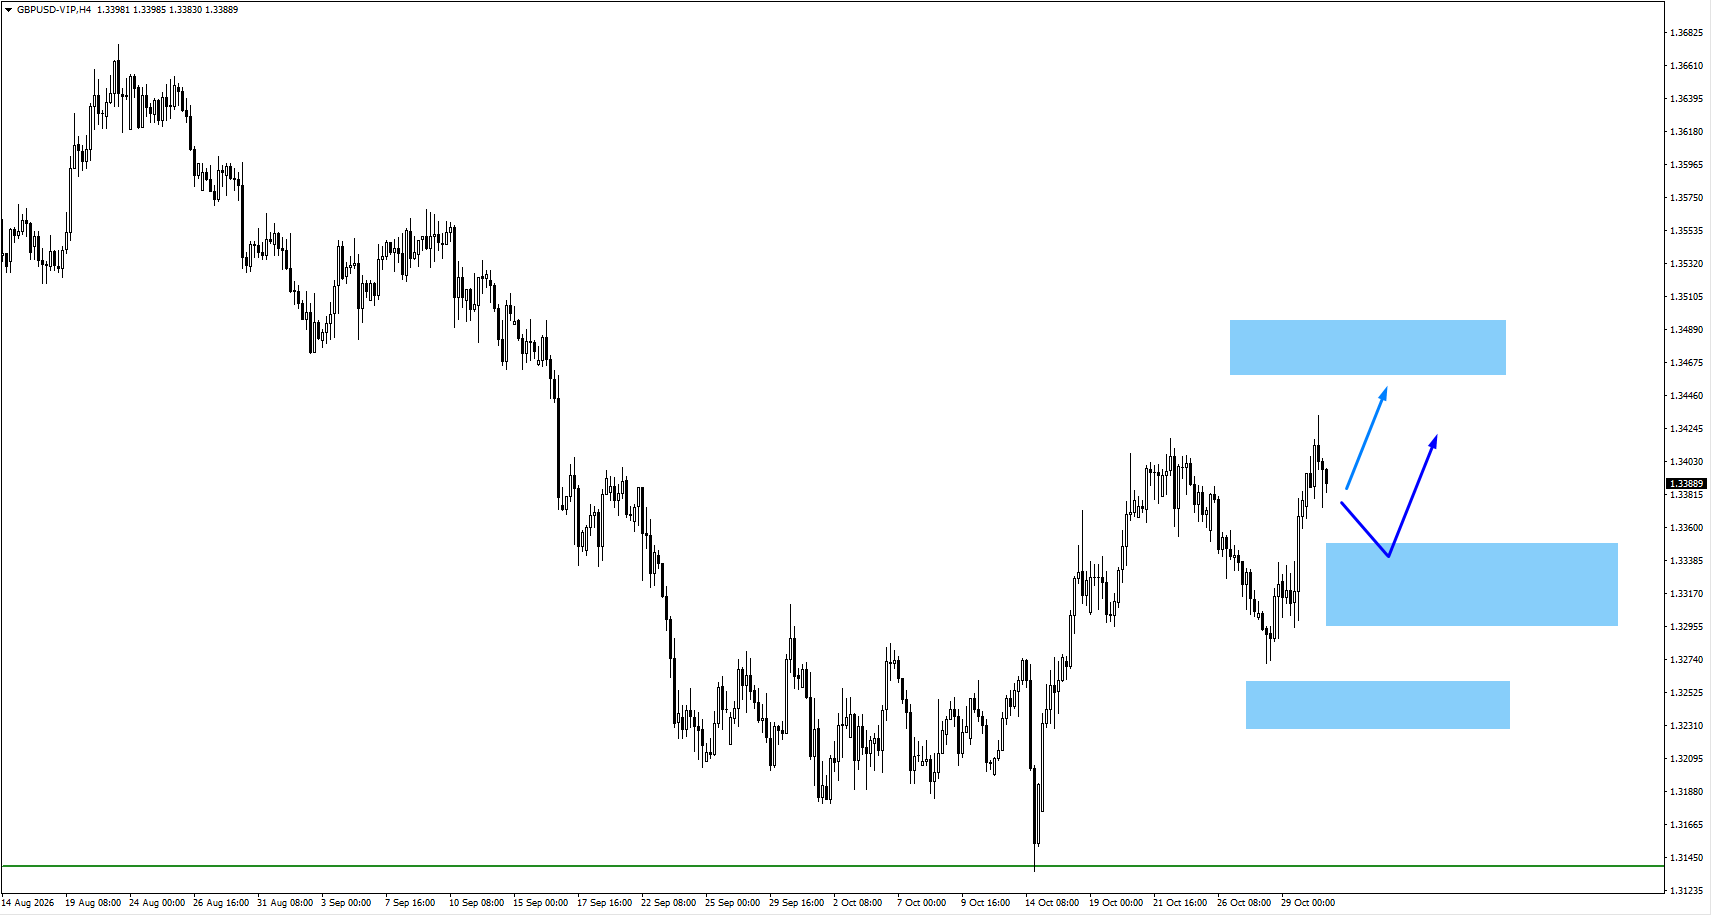
- GBPUSD podría extender su recuperación desde el área actual.
- Si el precio sube, observa la reacción en 1.3485 para identificar continuidad al alza o rechazo.
- Si el precio consolida a la baja, observa señales alcistas cerca de 1.3330 o 1.3260 que podrían apoyar otro avance.
XAUUSD
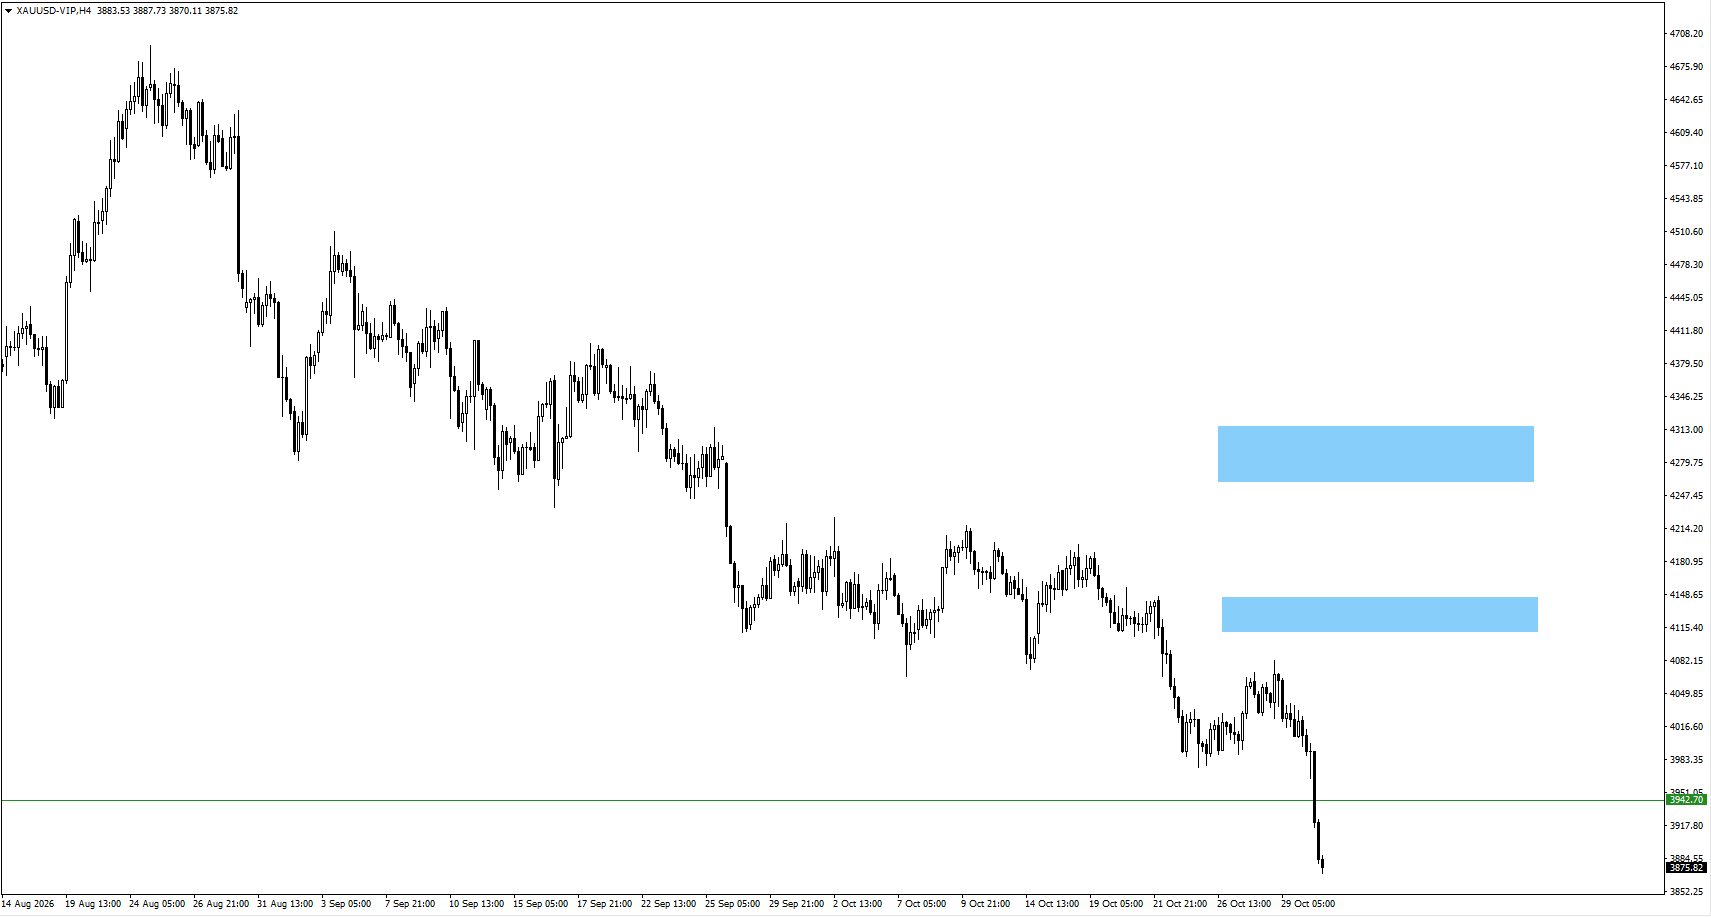
- El oro extendió su caída el viernes y rompió por debajo de US$3,942.70, acorde con el sesgo bajista.
- Un movimiento alcista fuerte por encima de un máximo reciente ayudaría a confirmar una posible recuperación.
- Un rebote lento y con avances y retrocesos superpuestos sugeriría compra débil y dejaría al oro vulnerable a más caídas.
BTCUSD
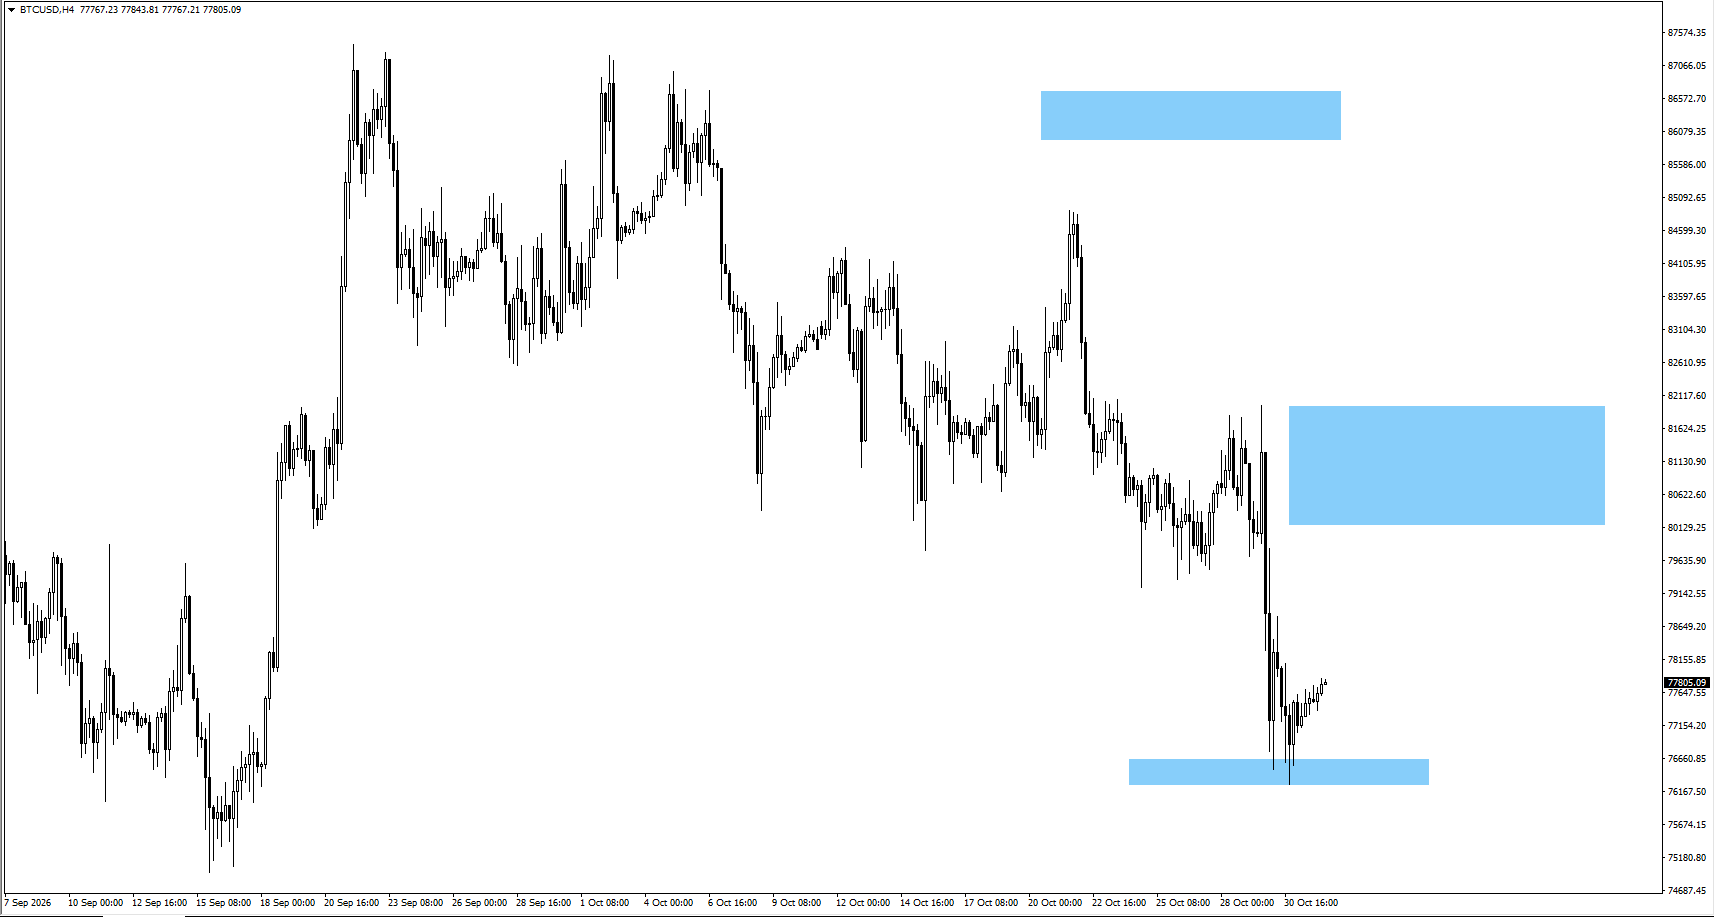
- Bitcoin opera cerca del nivel monitoreado de US$76,450.
- Si el precio consolida y recupera hacia US$81,160, observa señales bajistas que indiquen ventas renovadas.
- Vigila la reacción ante un quiebre por debajo del mínimo de US$74,953. Mantenerse por debajo favorecería más caídas, mientras que un retorno rápido por encima podría señalar un quiebre fallido.
Conclusión
El crecimiento de utilidades sigue apoyando el panorama de acciones, pero las sorpresas más pequeñas y el fuerte gasto en IA dejan menos margen ante una guía débil. Las decisiones del RBA y del Banco de Inglaterra podrían impulsar movimientos en divisas al inicio de la semana, mientras que los resultados electorales en EE. UU. y el reporte de empleo del viernes pueden cambiar las expectativas para el dólar y los rendimientos. El oro necesita señales más claras de recuperación tras perder soportes, y Bitcoin sigue expuesto a ventas en los rebotes.
Preguntas frecuentes
¿Cuáles son los principales eventos de mercado esta semana?
Los eventos principales del 2 al 6 de noviembre de 2026 son la decisión del RBA y las elecciones legislativas de EE. UU. el 3 de noviembre, la decisión del Banco de Inglaterra el 5 de noviembre y el reporte de empleo de EE. UU. el 6 de noviembre.
¿Las utilidades sólidas son suficientes para sostener las acciones en EE. UU.?
Las utilidades sólidas pueden apoyar a las acciones, pero los precios también dependen de las expectativas y de la guía (proyección oficial de la empresa). El crecimiento de utilidades del S&P 500 en el tercer trimestre es de 30.2%, pero en conjunto las utilidades superaron estimaciones solo en 1.9%, por debajo del promedio de cinco años de 7.5%. Sorprender por menos deja a las acciones más expuestas a decepciones.
¿Por qué preocupa a los inversionistas el gasto en IA?
El gasto fuerte en centros de datos y chips reduce el efectivo que queda después de invertir. Los inversionistas buscan evidencia de que ese gasto generará ingresos y utilidades suficientes para sostener el flujo de caja futuro.
¿Un flujo de caja libre negativo significa que una empresa está en problemas?
No. Una empresa puede generar más efectivo en su operación y aun así gastar más en expansión. Sin embargo, un flujo de caja libre negativo por mucho tiempo puede aumentar la necesidad de financiamiento si esas inversiones tardan más de lo previsto en dar resultados.
¿Cómo podrían afectar los datos de empleo de EE. UU. al oro y al dólar?
Más contratación podría subir los rendimientos de los bonos del Tesoro y apoyar al dólar, presionando al oro. Menos contratación podría bajar rendimientos y ayudar al oro, aunque la reacción también dependerá de salarios, desempleo y revisiones de cifras previas de nóminas.
¿Qué podría mover a AUDUSD y GBPUSD esta semana?
Las decisiones del RBA y del Banco de Inglaterra pueden cambiar las expectativas de tasas. Una guía que apunte a más endurecimiento monetario (nuevas alzas) podría apoyar al dólar australiano y a la libra. Una guía cautelosa o una pausa inesperada podría presionar a cualquiera de las dos divisas.
¿Cómo podrían afectar las elecciones legislativas de EE. UU. a los mercados?
Los resultados podrían cambiar expectativas sobre gasto público, impuestos y regulación. Conviene evaluar el control del Congreso junto con movimientos en rendimientos del Tesoro y del dólar, en vez de asumir una reacción fija del mercado.
Comience a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



