





Resumen del mercado de octubre
Octubre estuvo marcado por el conflicto en Medio Oriente, el precio del petróleo y la política monetaria de Estados Unidos. Los ataques a la infraestructura energética de Arabia Saudita impulsaron el crudo Brent por encima de USD 115, lo que reavivó los temores de inflación y reforzó la idea de que la Reserva Federal podría volver a subir las tasas en diciembre.
La Fed mantuvo las tasas en 3.75%–4.00% el 28 de octubre, aunque dos funcionarios con derecho a voto preferían un aumento inmediato. Con la inflación al consumidor de septiembre en Estados Unidos en 3.7% y los rendimientos de los bonos del gobierno cerca de 5% (la ganancia que pagan esos bonos), el contexto favoreció al dólar y presionó al oro y a las criptomonedas.
Temas clave:
- El petróleo volvió a poner en primer plano el riesgo de inflación. El Brent subió de alrededor de USD 100 a casi USD 117 y luego bajó cuando Estados Unidos descartó una acción militar inmediata contra Irán. Aun con el retroceso, los precios se mantuvieron altos.
- La Fed mantuvo las tasas, pero con un tono firme. El banco central dijo que la actividad económica seguía fuerte mientras la inflación continuaba alta, dejando abierta la puerta a más “endurecimiento” (subidas de tasas o condiciones financieras más estrictas).
- Los resultados ligados a la IA se analizaron con más detalle. Los reportes corporativos apoyaron a las acciones, pero creció la duda sobre si el gasto en IA se convertirá en ganancias suficientes. (IA significa inteligencia artificial).
Estos factores dejaron señales mixtas: el dólar y los rendimientos se mantuvieron firmes, el oro y Bitcoin se debilitaron, y el S&P 500 se movió en un rango, mientras las acciones tecnológicas se volvieron más volátiles (con movimientos más bruscos de precio).
Para ver actualizaciones de estos activos, sigue nuestro análisis diario del mercado.
La fortaleza del dólar mantiene al euro cerca de un soporte
El EURUSD (par euro/dólar) empezó octubre cerca de 1.13 y terminó alrededor de 1.11, ya que los mayores rendimientos en Estados Unidos y la postura de la Fed sostuvieron la demanda por dólares.
El Banco Central Europeo mantuvo su tasa principal en 2.50% el 29 de octubre, después del aumento de septiembre. Aun así, el euro se quedó sin apoyo, con costos de energía más altos presionando a una economía que depende de energía importada. El BCE también anunció que Christine Lagarde dejaría la presidencia en febrero de 2027.
El EURUSD operó principalmente entre un soporte alrededor de 1.11 (zona donde suele aparecer demanda) y una resistencia cerca de 1.125 (zona donde suele aparecer oferta). Las pruebas repetidas del límite inferior mostraron la presión sobre el par, que se mantuvo por debajo de su media móvil simple de 200 periodos cerca de 1.13 en el gráfico de cuatro horas. (Una media móvil es un promedio del precio; “200 periodos” usa las últimas 200 velas del gráfico.)
El mercado observará si los próximos datos de inflación y crecimiento cambian las expectativas sobre la Fed y el BCE, y si el EURUSD sigue sosteniéndose en la parte baja del rango.
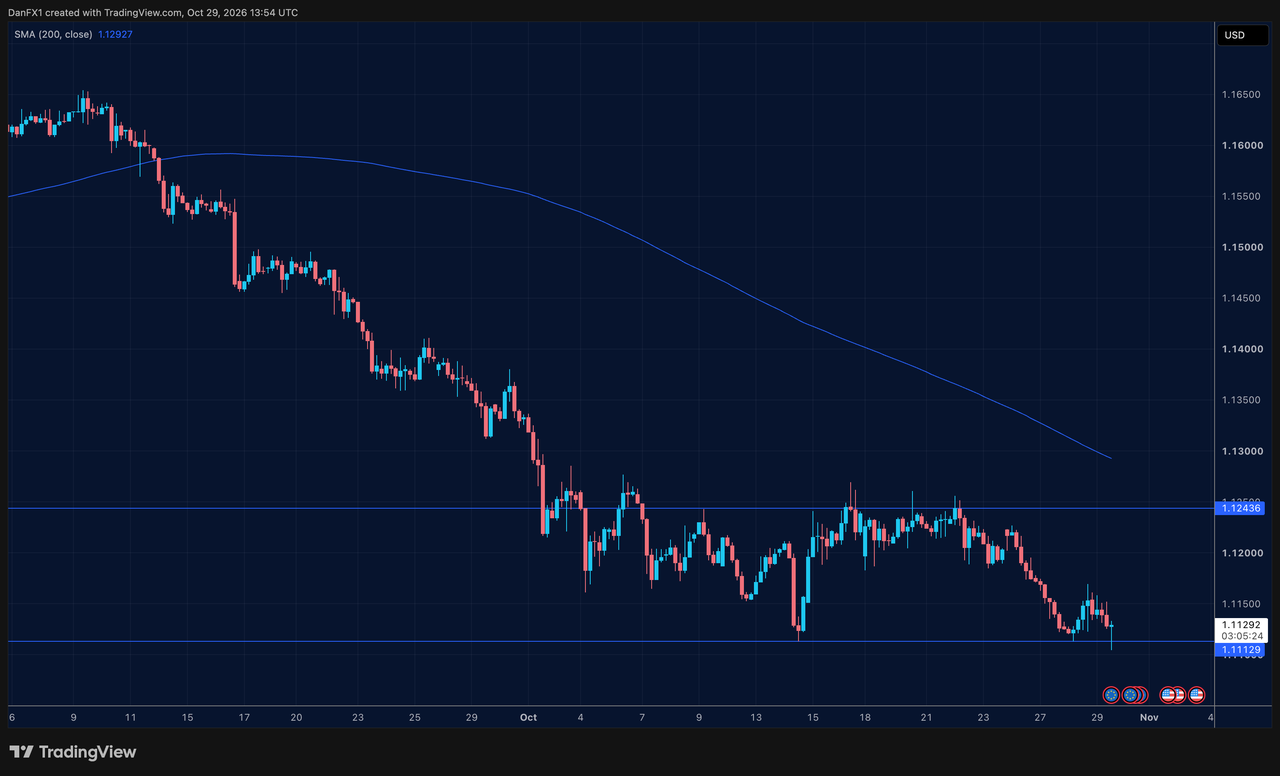
Fig. 1: Gráfico de cuatro horas del EURUSD que muestra soporte cerca de 1.11 dentro de una tendencia bajista.
El oro cae: el peso de los rendimientos supera la demanda de refugio
El oro inició octubre cerca de USD 4,200 y cayó a un mínimo de tres meses, llegando a operar brevemente por debajo de USD 4,000 en la semana previa a la reunión de la Fed. Esa semana fue su mayor caída en aproximadamente cuatro meses.
La búsqueda de refugio por el conflicto no alcanzó para compensar la presión de los rendimientos más altos y la posibilidad de nuevas subidas de tasas. Como el oro no paga intereses, cuando los bonos del gobierno ofrecen mayor rendimiento, aumenta el “costo de oportunidad” de tener oro (renuncias a ese interés). La plata también se debilitó, cayendo a su nivel más bajo desde noviembre de 2025 y más de 50% por debajo de su récord de enero.
Hacia el cierre del mes, el oro rondaba USD 4,000, por debajo de su media móvil de 200 periodos y de una línea de tendencia bajista que convergía cerca de USD 4,200 en el gráfico de cuatro horas. El soporte se mantenía apenas por debajo de USD 4,000.
La próxima prueba será si los datos de inflación y los rendimientos de los bonos bajan lo suficiente como para aliviar la presión sobre los metales, mientras que la geopolítica sigue siendo una posible fuente de demanda de refugio.
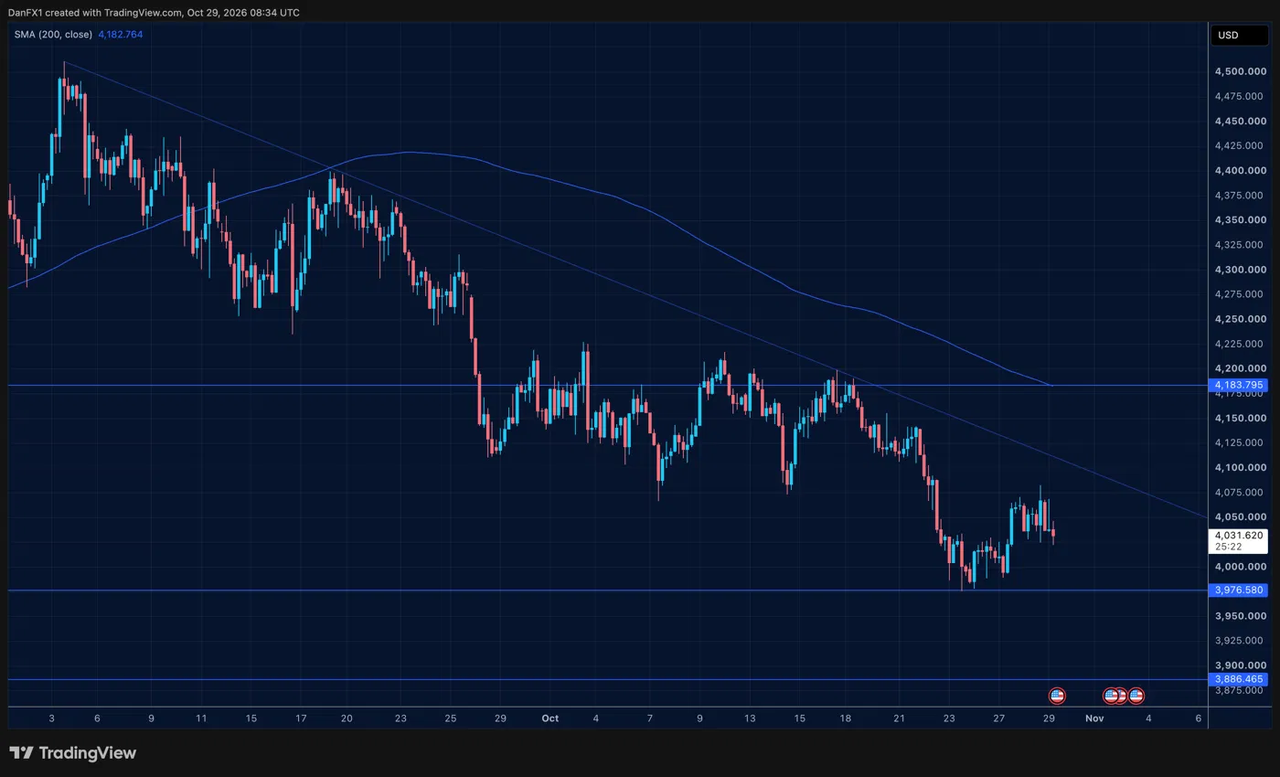
Fig. 2: Gráfico de cuatro horas del oro que muestra la tendencia bajista y la zona de USD 4,000.
El petróleo retrocede, pero persisten los riesgos de oferta
El crudo Brent subió de alrededor de USD 100 a casi USD 117 cerca del 23 de octubre, tras ataques a sitios energéticos saudíes, incluido un campo petrolero operado por Aramco. La preocupación por la oferta a través de rutas marítimas clave de Medio Oriente (vías de transporte de petróleo) amplificó el movimiento.
Luego los precios retrocedieron hacia USD 110 después de que el presidente Trump descartó una acción militar inmediata contra Irán. La baja recortó parte de las ganancias del mes, pero dejó al petróleo por encima del nivel de inicio. Aun así, la incertidumbre siguió. El New York Times informó que Estados Unidos e Israel habían preparado planes para nuevos ataques contra Irán después de las elecciones de noviembre en Estados Unidos, lo que mantuvo inestables la relación entre ambos países y el panorama de suministro energético.
En el gráfico de cuatro horas, el Brent se sostuvo por encima del soporte cerca de USD 108, con su media móvil de 200 periodos alrededor de USD 105 y resistencia cerca de USD 117. El mercado seguirá atento a la diplomacia y a cualquier interrupción en infraestructura energética o transporte marítimo.
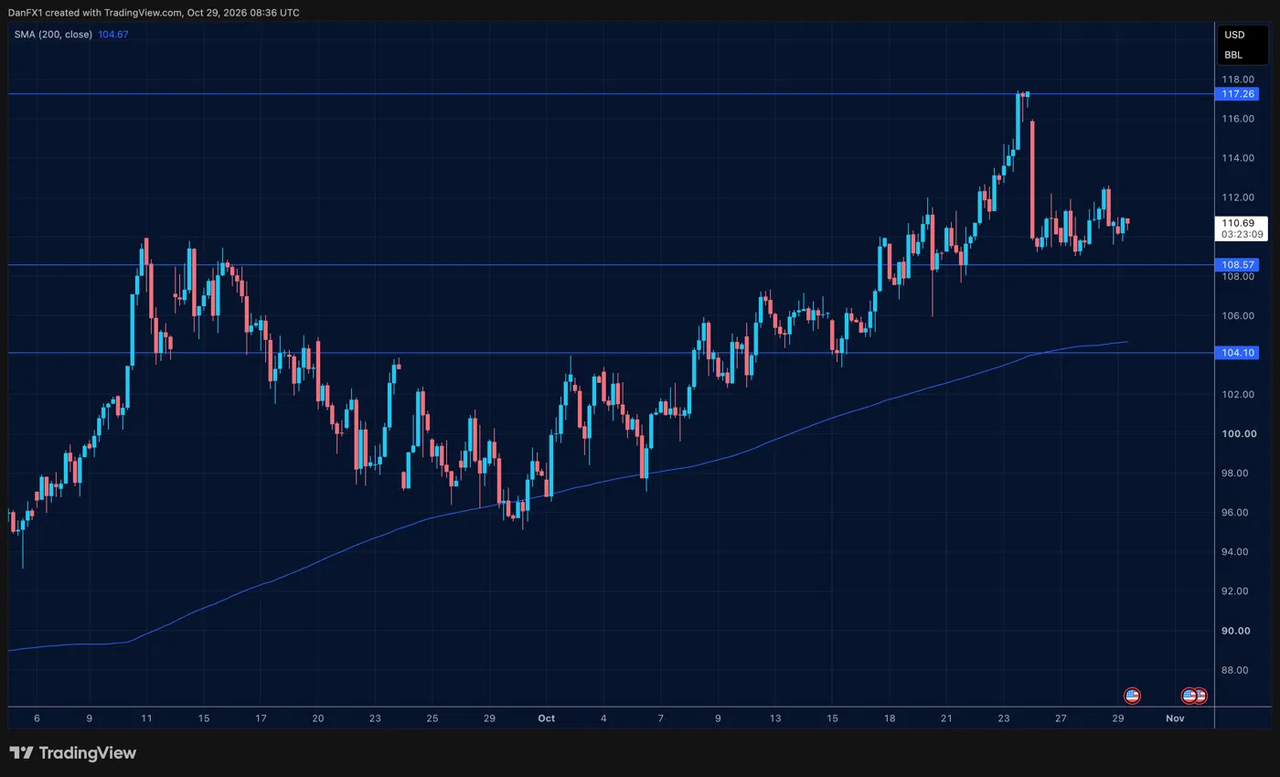
Fig. 3: Gráfico de cuatro horas del Brent que muestra el avance hacia USD 117 y el retroceso posterior.
Los resultados de IA muestran fricción por el gasto
El S&P 500 se movió entre aproximadamente 7,600 y 7,800, y cerró octubre cerca del centro de ese rango y alrededor de su media móvil de 200 periodos en el gráfico de cuatro horas. El Nasdaq enfrentó más presión en la segunda mitad, ya que las acciones tecnológicas reaccionaron al alza del petróleo, los mayores rendimientos y la temporada de resultados (reportes de ganancias de las empresas).
Los resultados empresariales generaron reacciones mixtas. SpaceX reportó su primer trimestre con utilidades, con ingresos más del doble que el año previo, y sus acciones subieron casi 8% al día siguiente. Meta superó las expectativas, pero sus acciones bajaron porque el mercado se enfocó en el tamaño de su gasto en IA.
Tesla también superó las expectativas de utilidad y entregas, pero sus acciones retrocedieron después de que un pronóstico de menor gasto encendiera dudas sobre la velocidad de sus planes en IA y robótica. Elon Musk confirmó que Tesla y SpaceX crearon comités independientes para revisar una posible fusión, sumando otro factor a evaluar.
La IA siguió siendo un apoyo para las acciones, aunque la fortaleza de resultados no garantizó subidas. El mercado seguirá de cerca las guías de gasto (proyecciones de inversión), señales claras de retorno de la inversión (si ese gasto se traduce en ganancias) y cualquier avance sobre una posible fusión Tesla–SpaceX.
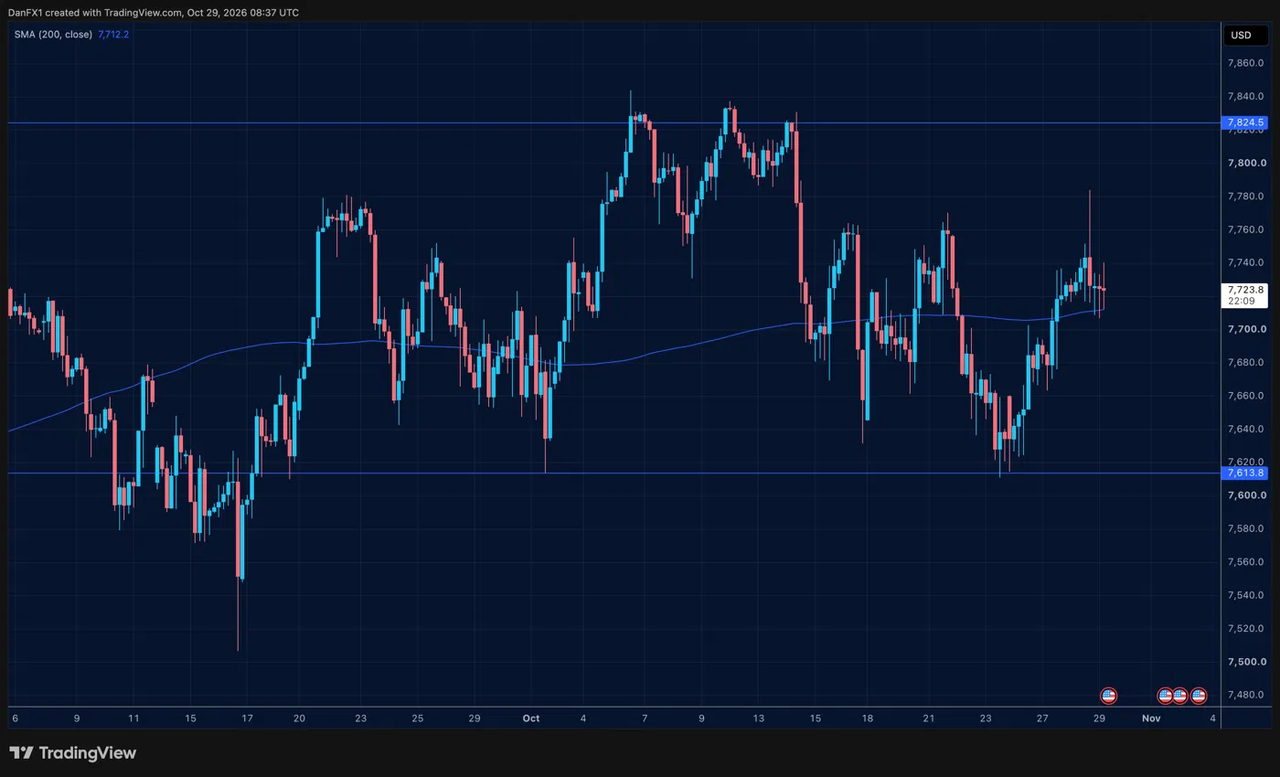
Fig. 4: Gráfico de cuatro horas del S&P 500 que muestra el rango entre aproximadamente 7,600 y 7,800.
Bitcoin retrocede pese a la demanda de ETF
Bitcoin subió hacia USD 87,000 al inicio de octubre antes de retroceder hacia la zona de USD 80,000 al cierre del mes. Los ETF spot de Bitcoin (fondos cotizados en bolsa que compran Bitcoin al contado, es decir, de forma directa) registraron su mayor entrada de dinero en un solo día en un mes a mediados de octubre, pero no alcanzó para revertir la caída general. Bitcoin se movió en línea con las acciones tecnológicas como activo de riesgo, mientras que los rendimientos más altos añadieron presión, lo que sugiere que las entradas a los ETF no bastaron para sostener el precio.
En el gráfico de cuatro horas, Bitcoin se mantuvo por debajo de su media móvil de 200 periodos cerca de USD 83,000. La zona de USD 80,000 siguió siendo clave, con soporte en los gráficos alrededor de USD 79,000 y resistencia cerca de USD 82,000, seguida de USD 84,000–86,000.
El mercado observará si se fortalece la demanda por ETF y si las acciones tecnológicas se estabilizan, con USD 79,000 como límite inferior del rango reciente.
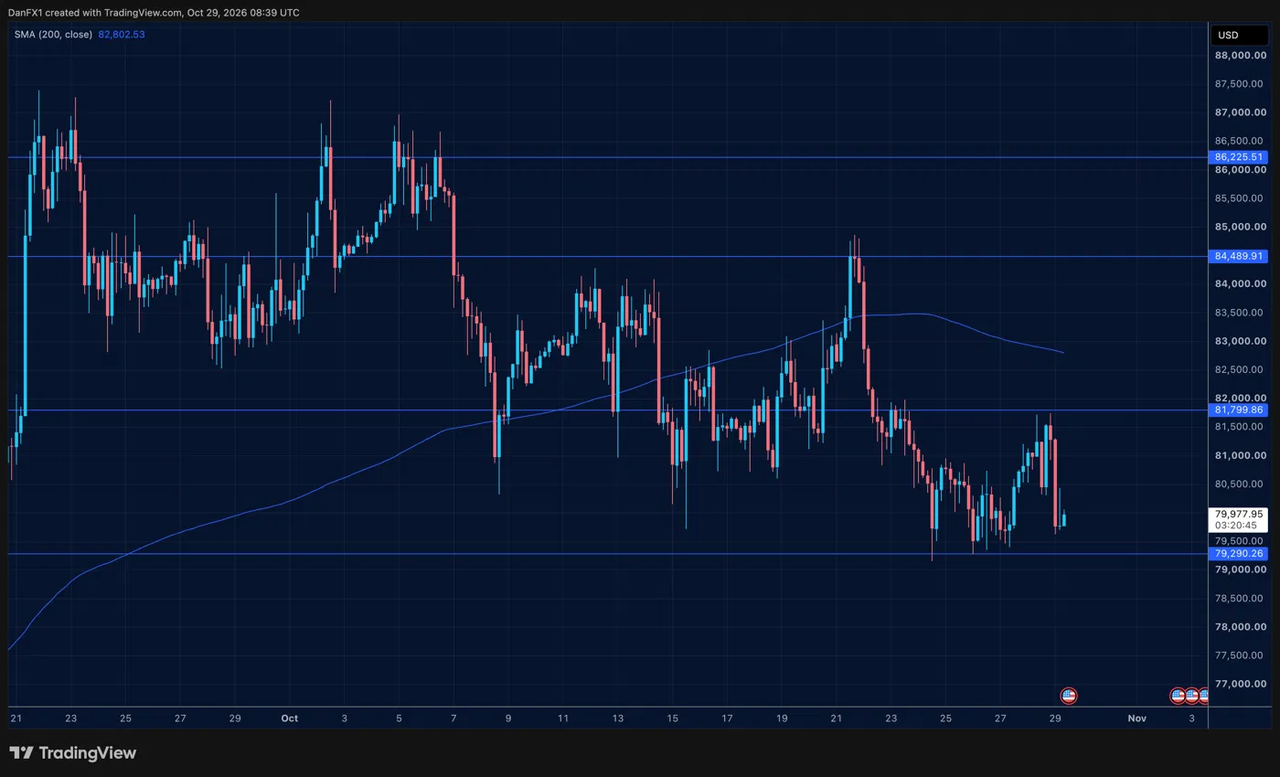
Fig. 5: Gráfico de cuatro horas de Bitcoin que muestra el retroceso desde cerca de USD 87,000 hacia el soporte alrededor de USD 79,000.
Señales tempranas para noviembre
Oferta de energía y elecciones en Estados Unidos
Las elecciones legislativas de medio término en Estados Unidos del 3 de noviembre y las novedades en Medio Oriente estarán bajo la lupa. El mercado evaluará si los esfuerzos diplomáticos bajan la tensión y si los planes reportados para retomar acciones militares provocan una escalada. Cualquier interrupción en el suministro de energía o en el transporte marítimo podría mover el petróleo y las expectativas de inflación, con impacto en monedas, bonos y acciones.
Los datos de inflación definen las expectativas de tasas para diciembre
Los reportes de empleo e inflación en Estados Unidos ayudarán a definir si se fortalecen o se debilitan las expectativas de una subida de la Fed en diciembre. La pregunta central es si el alza del petróleo en octubre se refleja en los datos de inflación posteriores. La reunión de diciembre de la Fed y sus proyecciones de tasas seguirán siendo referencias clave, junto con la decisión del BCE en diciembre.
El gasto en IA enfrentará más escrutinio
Los inversionistas seguirán evaluando si las empresas pueden convertir la inversión en IA en crecimiento de ganancias. Seguirán siendo relevantes las guías de gasto y la reacción del mercado a los resultados, mientras que cualquier avance sobre una posible fusión Tesla–SpaceX también podría influir en el ánimo del mercado.
La perspectiva de noviembre dependerá de si baja el costo de la energía, si la presión inflacionaria se modera y si las ganancias corporativas siguen respaldando las valuaciones (los precios a los que cotizan las acciones). Estos factores probablemente definirán si continúan las tendencias de octubre: dólar fuerte, metales y cripto más débiles, y acciones estables.



