





Las ventas más dramáticas suelen ocurrir después de que los mercados ya han estado cayendo durante un tiempo. Los inversionistas se apresuran a salir, se cierran posiciones apalancadas (operaciones hechas con dinero prestado), sube la volatilidad (qué tanto y qué tan rápido se mueven los precios) y las pérdidas se aceleran. Algunos analistas describen esto como capitulación y empiezan a preguntar si el mercado por fin se acerca a un piso (el nivel más bajo).
Luego los precios rebotan.
Para los traders, esto plantea una pregunta difícil: ¿el rebote indica que los vendedores ya se agotaron y se está formando una recuperación? ¿O solo es una subida temporal antes de que el mercado caiga a un nuevo mínimo?
La respuesta no se puede determinar solo por el tamaño del rebote. Los traders también deben considerar qué causó la caída, qué intensificó las ventas, por qué volvió la presión compradora y si la estructura general del precio empieza a mejorar.
Entender la relación entre ventas masivas (sell-offs), mercados bajistas, capitulación y rebotes puede ayudar a evaluar estos movimientos sin tratar cada caída fuerte como oportunidad de compra, ni cada rally (subida) como prueba de recuperación.
Cómo puede desarrollarse una caída de mercado
Una caída de mercado rara vez sigue un camino parejo o predecible. Los precios pueden bajar gradualmente, acelerar cuando aumenta la presión vendedora, rebotar con fuerza y luego reanudar la caída.
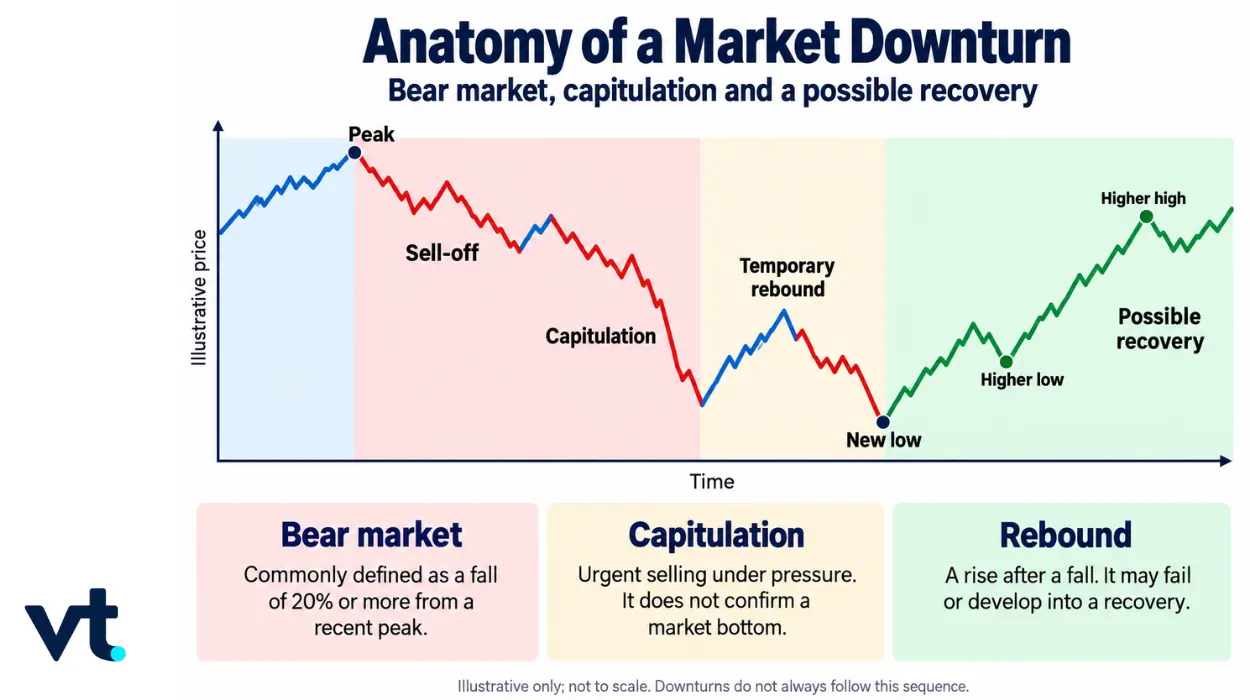
El diagrama de abajo muestra una posible secuencia. Los precios caen desde un máximo y entran en una baja más amplia. Luego las ventas se vuelven cada vez más urgentes, creando una fase de capitulación. Después aparece un rebote temporal, pero el mercado cae más tarde a un nuevo mínimo. Solo empieza a verse una posible recuperación cuando los precios forman un mínimo más alto (no bajan tanto como antes) y luego suben hasta un máximo más alto.
La caída amplia: de venta masiva a mercado bajista
Una caída puede empezar con más presión vendedora y convertirse en un descenso más amplio y profundo. Aunque venta masiva (sell-off) y mercado bajista a veces se usan como si fueran lo mismo, describen aspectos distintos de esa caída.
Venta masiva (sell-off): cuando aumenta la presión vendedora
Una venta masiva en el mercado (sell-off) ocurre cuando una presión vendedora fuerte empuja los precios a la baja. Puede afectar a una sola acción, a un sector o al mercado en general. Un sell-off describe lo que hacen los precios y los participantes; no tiene un porcentaje fijo que lo defina.
Mercado bajista: cuando la caída general ya es importante
Un mercado bajista suele referirse a un índice amplio que cae 20% o más desde un máximo reciente. Por ejemplo, un índice que baja de 10,000 a 8,000 cae 20%. Este umbral es una convención del mercado; no es una señal de que la caída esté por terminar. Los mercados bajistas también pueden incluir rallies fuertes. No es necesario que el precio baje todos los días para que la tendencia general siga débil. Por eso, una subida repentina, incluso grande, no representa automáticamente una recuperación.
Cuando vender se vuelve urgente: entender la capitulación
A medida que las pérdidas aumentan, vender puede volverse cada vez más urgente. Inversionistas que antes aguantaban la caída pueden decidir que ya no toleran más pérdidas. Al mismo tiempo, las posiciones apalancadas, los retiros de inversionistas y los controles automáticos de riesgo pueden aumentar la presión.
A este comportamiento se le suele llamar capitulación.
Capitulación ocurre cuando los participantes del mercado abandonan posiciones con una urgencia inusual, normalmente después de pérdidas grandes. Puede incluir:
- Ventas por pánico de inversionistas que buscan evitar más pérdidas.
- Liquidación forzada de posiciones apalancadas (cierre obligatorio por falta de margen o por reglas de riesgo).
- Fondos que venden activos para cubrir retiros de inversionistas.
- Órdenes stop que se activan cuando el precio cruza niveles técnicos definidos (órdenes automáticas para limitar pérdidas o proteger ganancias).
- Un aumento fuerte de la volatilidad, mientras compradores y vendedores reajustan precios rápidamente.
A diferencia de un mercado bajista, la capitulación no tiene un porcentaje de caída, un umbral de volumen de operación (cantidad de títulos/contratos negociados) ni una duración aceptada por todos. Un mercado bajista describe la magnitud de la caída, mientras que la capitulación describe el comportamiento y la presión detrás de las ventas.
La capitulación llama la atención porque las ventas extremas a veces ocurren cerca del final de una fase de caída. Cuando los vendedores más urgentes ya salieron, la menor presión vendedora puede permitir un rebote.
Sin embargo, la capitulación no confirma que el mercado ya haya marcado su mínimo final. Los precios pueden rebotar temporalmente antes de que vuelvan las ventas.
Por qué los precios pueden rebotar mientras las condiciones siguen débiles
Los precios pueden empezar a subir antes de que la economía, las utilidades de las empresas o otras condiciones fundamentales (factores reales como crecimiento, tasas y ganancias) mejoren de verdad. Para que haya un rebote, basta con que por un tiempo haya más compras que ventas.
Varias fuerzas pueden provocar ese cambio.
Cierre de cortos (short covering)
Traders que antes se pusieron en corto (apostaron a la baja, vendiendo sin tener el activo) pueden recomprar para cerrar esa posición. Eso crea presión compradora que puede impulsar el precio, aunque esos traders no estén convencidos sobre el panorama de largo plazo.
Cuando muchos vendedores en corto intentan salir al mismo tiempo, esas compras pueden contribuir a un rebote rápido o a un short squeeze (subida acelerada que obliga a cerrar cortos con pérdidas).
Menor presión vendedora
Las liquidaciones forzadas y otras ventas urgentes pueden disminuir después de un periodo de actividad extrema. Los precios pueden subir porque hay menos gente vendiendo, incluso si la demanda no se fortaleció mucho.
Esta diferencia importa: un mercado puede rebotar porque las ventas se calmaron temporalmente, no porque los inversionistas hayan recuperado una confianza duradera.
Cambio de expectativas
Los mercados responden no solo a lo que pasa hoy, sino también a lo que esperan para el futuro. Los precios pueden subir cuando los inversionistas anticipan apoyo de política económica, tasas de interés más bajas, mejor liquidez (facilidad para comprar/vender sin mover mucho el precio) o condiciones financieras menos estrictas.
Estas expectativas pueden mover precios antes de que se vea una mejora en los datos económicos o empresariales.
Noticias “menos malas” de lo esperado
Las utilidades (earnings) o los datos económicos pueden seguir débiles y aun así salir mejor que las expectativas más pesimistas. Si muchos inversionistas se prepararon para algo peor, una sorpresa “menos negativa” puede generar una reacción positiva fuerte.
Compras oportunistas
Algunos inversionistas pueden ver atractivos los precios más bajos y empezar a comprar pese a la incertidumbre. Eso suma presión compradora sin demostrar que la caída general terminó.
En conjunto, estas fuerzas pueden generar un rally potente mientras las presiones originales de la caída siguen sin resolverse. Por eso, la existencia de un rebote dice menos que lo que ocurre después.
¿Rebote temporal o recuperación en desarrollo?
Un rebote es una subida después de una caída. Describe la dirección del precio, pero no dice cuánto durará ni si cambió la tendencia general.
Si la subida se queda sin fuerza y luego el precio cae a un nuevo mínimo, el movimiento puede describirse como un rally dentro de un mercado bajista o, de forma más informal y normalmente solo después de que ocurre, un rebote del gato muerto (subida breve que falla y la tendencia bajista continúa).
Una posible recuperación gana credibilidad cuando varias señales mejoran al mismo tiempo.
| Qué revisar | Señales de una recuperación en desarrollo |
| Estructura del precio | Un mínimo más alto seguido de un máximo más alto, en lugar de una subida temporal seguida por un nuevo mínimo. |
| Participación del mercado | Las subidas se extienden a más empresas, sectores o clases de activos, en vez de depender de un grupo pequeño de líderes. |
| Condiciones de fondo | Empiezan a aflojar las presiones económicas, de política, de crédito (capacidad y costo de financiarse), de liquidez o específicas de empresas que provocaron la caída. |
Un rebote respaldado por varias señales de mejora puede ser más resistente que uno impulsado principalmente por cierre de cortos o por una caída temporal de las ventas. Aun así, estas señales apuntan a una posible recuperación, no a un piso confirmado.
La crisis financiera de 2008: cuando falló un rebote poderoso
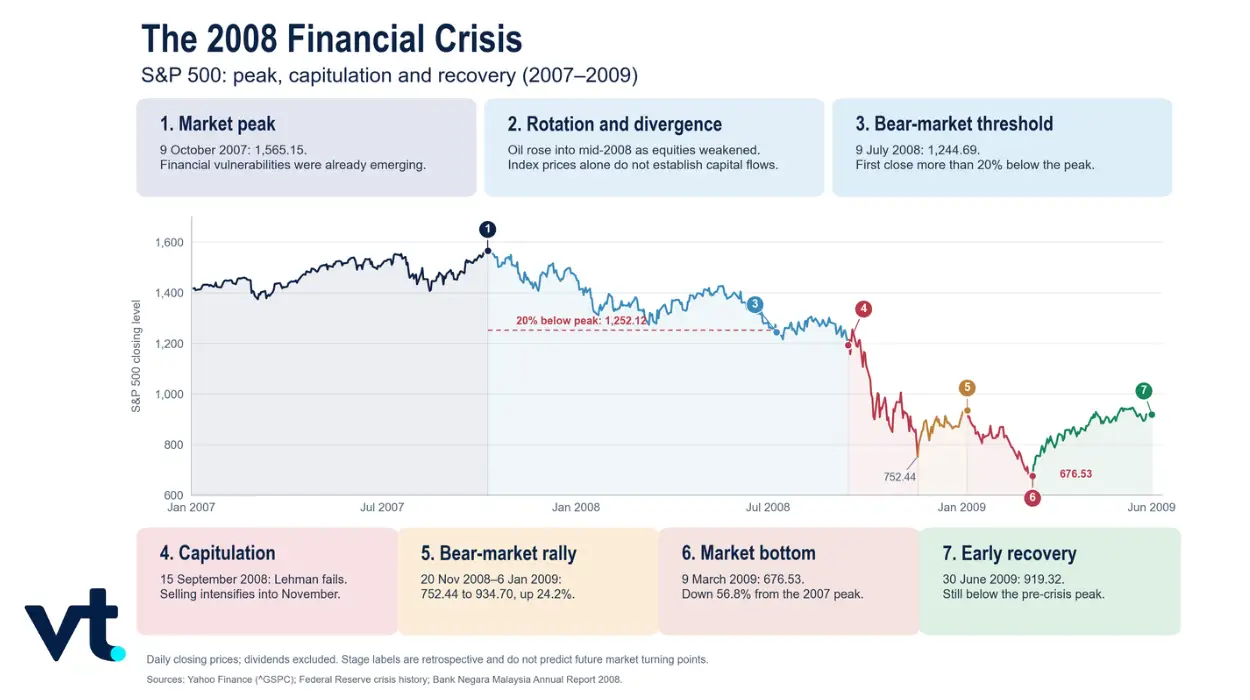
El recorrido del S&P 500 durante la crisis financiera de 2008 muestra por qué el primer rally importante en un mercado bajista no necesariamente marca el inicio de una recuperación.
Del máximo del mercado al mercado bajista
El S&P 500 alcanzó un máximo histórico de cierre de aproximadamente 1,565 el 9 de octubre de 2007, mientras se acumulaban fragilidades en los mercados de vivienda e hipotecas en EE. UU.
A medida que aumentó el estrés financiero, las acciones se debilitaron. Para el 9 de julio de 2008, el índice cerró cerca de 1,245, más de 20% por debajo del pico de octubre. Por lo tanto, la caída ya cumplía la definición común de mercado bajista.
El umbral de 20% describía el tamaño de la caída. No indicaba que la baja estuviera por terminar. El periodo más intenso de ventas todavía estaba por venir.
La capitulación se intensifica
La quiebra de Lehman Brothers el 15 de septiembre de 2008 intensificó las dudas sobre la estabilidad del sistema financiero. Los inversionistas redujeron riesgo, aumentó la demanda de liquidez y la volatilidad del mercado se disparó.
El S&P 500 cayó a aproximadamente 752 para el 20 de noviembre de 2008. La velocidad y urgencia de estas ventas mostraron rasgos típicos de capitulación: miedo, reducción forzada del apalancamiento (cerrar posiciones para bajar riesgo y deuda), presión por liquidez e intentos generalizados por reducir exposición.
Sin embargo, ni siquiera esta caída severa estableció el mínimo final del mercado.
Falla un rebote de 24%
Desde su mínimo de cierre de noviembre, el S&P 500 rebotó hasta aproximadamente 935 el 6 de enero de 2009, con una ganancia cercana a 24%.
El tamaño del movimiento pudo parecer consistente con el inicio de una recuperación. Sin embargo, el rally no terminó el mercado bajista. Las ventas regresaron y el índice cayó después por debajo del mínimo de noviembre.
Este episodio muestra por qué el porcentaje de ganancia por sí solo no distingue entre un rebote temporal y una recuperación duradera. Los compradores que asumieron que el piso ya había pasado enfrentaron nuevas pérdidas. Los vendedores en corto que mantuvieron su posición contra el mercado durante el rebote también enfrentaron un movimiento adverso importante.
El piso final y la recuperación
El S&P 500 alcanzó un mínimo de cierre de aproximadamente 677 el 9 de marzo de 2009, casi 57% por debajo de su pico de octubre de 2007.
Después, el índice avanzó y llegó a aproximadamente 919 a finales de junio. En retrospectiva, el mínimo de marzo fue el piso del mercado bajista. Pero en ese momento, los participantes no podían saber con certeza que el mínimo final ya había llegado.
La estructura del precio en desarrollo dio señales más útiles que el tamaño inicial del rebote. En lugar de caer de inmediato a un nuevo mínimo, el mercado empezó a sostener su avance y con el tiempo desarrolló una recuperación más amplia.
El desplome de 2020: un camino más rápido hacia la recuperación
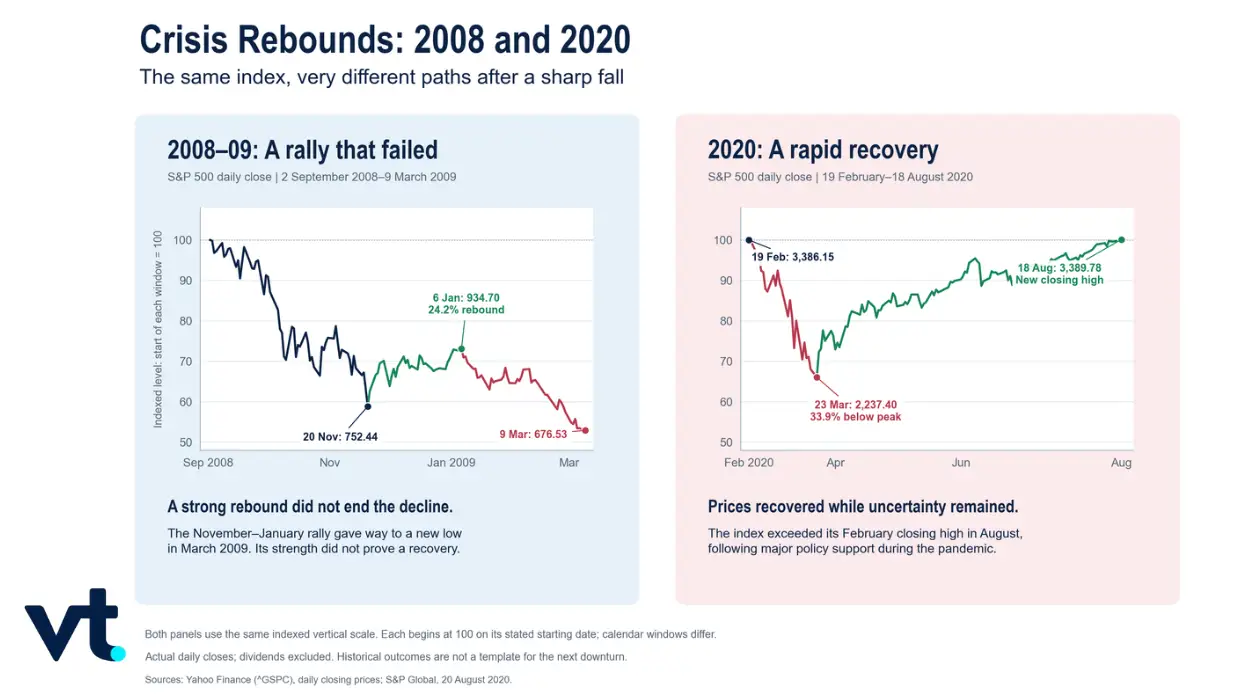
La crisis de 2008 muestra que un rebote importante puede fallar. El desplome de 2020 muestra otro resultado posible: una caída rápida puede ir seguida de una recuperación relativamente rápida.
El S&P 500 cayó cerca de 34% en las primeras etapas de la crisis por COVID-19. Sin embargo, el índice recuperó su máximo histórico previo para agosto de 2020, con amplio apoyo fiscal (gasto y medidas del gobierno) y monetario (acciones del banco central, como tasas y liquidez).
El contraste entre 2008 y 2020 muestra por qué los traders no pueden usar un calendario fijo para las caídas de mercado.
En 2008, la crisis financiera incluía fragilidades profundas dentro del sistema bancario y de crédito (préstamos y financiamiento). El mercado vivió olas repetidas de ventas antes de establecer un mínimo duradero.
En 2020, la caída fue inusualmente rápida, pero la magnitud y velocidad de la respuesta de política ayudaron a cambiar las expectativas del mercado. Los precios se recuperaron aun cuando seguía una gran incertidumbre económica.
Un mercado bajista puede incluir un rebote que falla, como en 2008, o un rebote que se convierte relativamente rápido en recuperación, como en 2020. La diferencia no se define solo por el hecho de que los precios hayan subido durante varias sesiones.
Cómo pueden reaccionar los traders ante mercados que caen y rebotan
Las mismas condiciones de mercado pueden implicar consideraciones distintas para inversionistas de largo plazo y traders activos.
Quienes mantienen acciones o fondos pueden atravesar caídas prolongadas del portafolio durante un mercado bajista. Algunos pueden seguir manteniendo según un plan de inversión de largo plazo, mientras otros pueden reducir exposición o comprar gradualmente a precios más bajos.
Los traders activos pueden intentar operar tanto la caída como el rebote. Las posiciones en corto pueden beneficiarse si los precios siguen bajando, mientras las posiciones en largo buscan capturar un rally temporal o una recuperación en desarrollo.
Ninguna de las dos direcciones elimina la incertidumbre.
Un trader con una posición en corto puede sufrir pérdidas rápidas durante un rally de mercado bajista o un short squeeze. Un trader que entra en largo puede sufrir nuevas pérdidas si el rebote falla y el mercado cae a otro mínimo.
La respuesta adecuada depende de más que una opinión sobre la dirección del mercado. Los traders también deben considerar el horizonte de tiempo, la exposición (qué tanto riesgo asumen), el tamaño de la posición, la estructura del producto y cuánto podrían perder si el movimiento esperado no ocurre.
Antes de reaccionar a un mercado que cae o rebota
Un movimiento brusco puede crear presión por actuar rápido. Antes de cambiar la exposición, los traders pueden evaluar la situación con tres preguntas: qué está impulsando el movimiento, si la recuperación está ganando apoyo y qué pasaría si el análisis resulta equivocado.
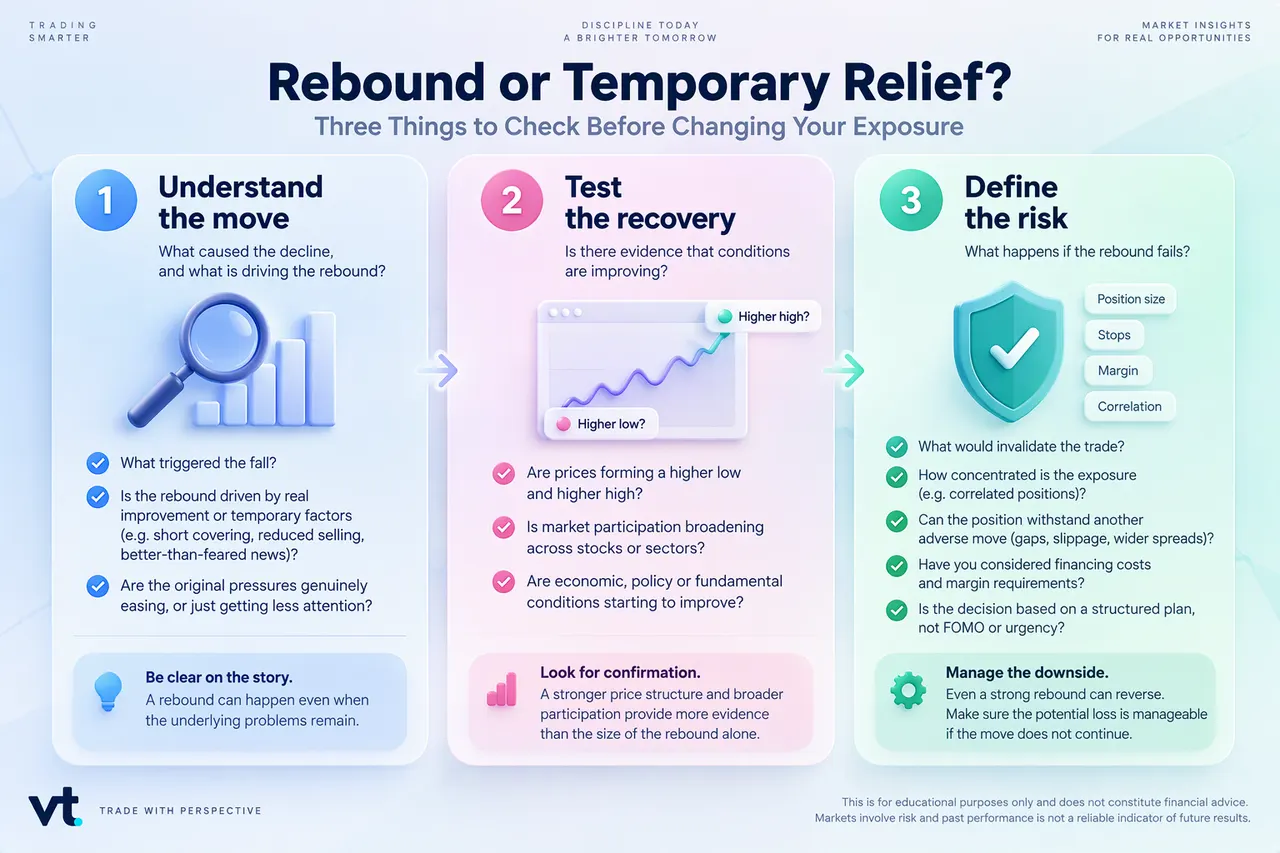
Estas revisiones no buscan confirmar un piso. Ayudan a distinguir entre un rebote impulsado por fuerzas temporales y uno apoyado por una mejor estructura del precio, mayor participación del mercado y presiones de fondo que se están relajando. La decisión final también debe considerar el tamaño de la posición, la exposición correlacionada (riesgos que se mueven juntos) y los riesgos adicionales de posiciones apalancadas en CFDs.
Los contratos por diferencia, o CFDs, permiten especular sobre movimientos de precio sin comprar el activo subyacente (el instrumento real, como una acción o índice). Los CFDs permiten tomar posiciones tanto si el precio baja como si sube. Sin embargo, también usan apalancamiento, lo que puede generar pérdidas rápidas, sobre todo en condiciones volátiles como las que suelen verse en mercados bajistas y fases de capitulación.
Preguntas frecuentes
- ¿Qué es un rebote de mercado, un “rebote del gato muerto” y un rally en mercado bajista?
Un rebote de mercado es una subida de precios después de una caída. El término describe la dirección del movimiento sin afirmar que vaya a durar. Si un índice baja de 10,000 a 8,000 y luego sube a 8,400, rebotó 5% desde el mínimo, pero sigue 16% por debajo del máximo previo.
Un rebote del gato muerto es un término informal para un rebote temporal y de corta duración después de una caída fuerte que luego falla. El precio sube un poco y después la tendencia bajista continúa.
Un rally en mercado bajista es una subida dentro de un mercado bajista más amplio. Puede ser grande y durar semanas o más, pero sigue dentro de una tendencia general descendente.
- ¿La capitulación significa que el mercado ya tocó fondo?
No. La capitulación puede venir antes de un rebote, pero todavía es posible que haya más ventas y nuevos mínimos. Algunos pisos también se forman de manera gradual sin un evento dramático de pánico.
- ¿Cómo distinguir un “rebote del gato muerto” de una recuperación real?
No se puede saber con certeza absoluta al inicio. Mínimos más altos, mayor participación del mercado y condiciones de fondo más estables fortalecen el caso de recuperación, pero esas señales también pueden fallar.
- ¿Cuánto dura un rally en un mercado bajista?
No hay una duración fija. Un rally puede durar semanas o incluso meses, y el tamaño del rally por sí solo no prueba que haya terminado la caída estructural (la tendencia general de fondo).
- ¿“Comprar la caída” es lo mismo que invertir con costo promedio (dollar-cost averaging)?
No. “Comprar la caída” reacciona a una baja de precio, mientras que invertir con costo promedio (dollar-cost averaging) consiste en invertir montos definidos en intervalos regulares, sin importar si el precio subió o bajó recientemente. Ninguna estrategia garantiza ganancias.



