






Panorama general
- El crecimiento de EE. UU. sigue en positivo, pero la debilidad en las contrataciones y la inflación al alza dejan a la Reserva Federal con poco margen para bajar los tipos.
- Los resultados empresariales siguen apoyando a la bolsa. Los traders deberían revisar las previsiones de beneficios (la “guía”, es decir, lo que la empresa espera ganar) junto con el coste de la deuda (los intereses que pagan por financiarse) antes de considerar las caídas como una oportunidad de compra.
- La decisión de la Fed, el PIB de EE. UU. y la inflación PCE (un indicador de precios que usa la Fed) pueden provocar movimientos bruscos en el dólar, el oro y los índices bursátiles entre el 26 y el 30 de octubre.
- Niveles clave en el gráfico: 7.735 en el SP500, 3.942,70 $ en el oro y 106,745 $ en el petróleo estadounidense. Ver confirmación del precio (señales claras de rebote o ruptura) en torno a estos niveles ayuda a distinguir un rebote puntual de un cambio de tendencia.
Las ventas de la semana pasada ponen a prueba la confianza en los resultados
La renta variable de EE. UU. cayó por segunda semana consecutiva. El S&P 500 bajó un 0,5% y el Nasdaq Composite retrocedió un 0,7%. Las acciones de semiconductores cayeron un 3,2%, reflejando una mayor presión sobre un sector muy ligado al gasto tecnológico. Las rentabilidades de los bonos del Tesoro (los intereses que ofrece la deuda pública de EE. UU.) también bajaron, pero la reducción del coste de financiación no logró impulsar al conjunto del mercado.
Ahora los inversores necesitan que los resultados empresariales sostengan las cotizaciones, ya que el encarecimiento de la energía amenaza los márgenes (beneficio después de costes) y el gasto de los hogares.
¿Puede seguir subiendo la bolsa estadounidense?
La bolsa suele girar antes que la economía. Las acciones pueden caer antes de que empiece una recesión y recuperarse antes de que mejoren los datos. Por eso, para situar el momento actual conviene mirar en conjunto producción, empleo, gasto e inflación.
Los datos apuntan más a una expansión madura en EE. UU., con riesgos al alza, que a una recesión clara. El PIB creció a una tasa anualizada del 2,2% en el segundo trimestre, y el paro de septiembre se situó en el 4,2%. La actividad sigue aumentando, aunque la menor contratación sugiere que el crecimiento pierde fuerza.
Estar en una fase avanzada de expansión no implica automáticamente que la bolsa esté en máximos. Que haya más subidas dependerá de si las empresas pueden aumentar beneficios pese a la presión sobre la demanda y al mayor coste de financiación.
La inflación limita las opciones de la Fed
En septiembre, los precios al consumo subieron un 0,6% mensual y un 3,7% interanual. Los precios de producción (lo que pagan las empresas por insumos y bienes antes de llegar al consumidor) aumentaron un 1,3% en el mes, elevando la presión sobre los costes empresariales.
El mercado espera que la Fed mantenga el rango objetivo en 3,75%–4,00% esta semana. Sin embargo, una inflación persistente podría mantener sobre la mesa nuevas subidas. Los traders valorarán cómo equilibran los responsables de la Fed la presión de los precios frente a la debilidad en las contrataciones.
La Fed anunciará su decisión antes de las publicaciones del PIB y el PCE del 29 de octubre, lo que abre la puerta a que el mercado reevalúe el rumbo de la política monetaria poco después de la reunión. Una inflación más alta podría apoyar al dólar y presionar al oro al aumentar las expectativas de tipos. Una inflación más suave podría aliviar esa presión, siempre que el crecimiento aguante.
Los beneficios pueden alargar el ciclo bursátil
Los beneficios corporativos siguen siendo un apoyo para la renta variable. Según el informe de FactSet del 16 de octubre, se estimaba que los beneficios del S&P 500 crecerían un 29% interanual en el tercer trimestre, con una previsión de +32,8% para el conjunto de 2026.
El PER a futuro (relación precio/beneficio esperada; cuántas veces paga el mercado los beneficios previstos) del índice estaba en 19 veces, ligeramente por debajo de su media de 10 años de 19,1 veces. Esto sugiere que los precios podrían ser razonables frente a los beneficios esperados, si las empresas cumplen esas previsiones.
También importa la magnitud de las sorpresas positivas. Aunque el 84% de las empresas que publicaron superaron estimaciones, el beneficio agregado quedó solo un 2,6% por encima de lo esperado, frente a la media de cinco años del 7,5%. Superar por poco puede sostener menos las subidas, especialmente cuando ya se descuenta un crecimiento elevado.
Los bonos del Estado compiten por el capital. Con la rentabilidad del Treasury a 10 años en torno al 5%, los inversores comparan el posible retorno en bolsa con el rendimiento más alto de los activos de renta fija.
La bolsa aún podría avanzar si el crecimiento del beneficio compensa una caída de los múltiplos de valoración (por ejemplo, un PER más bajo). Los traders deberían vigilar si ese apoyo puede mantenerse.
Tres escenarios marcarán la dirección del mercado
Expansión continuada: una inflación a la baja, rentabilidades del Tesoro estables y beneficios resistentes podrían sostener nuevas subidas, con máximos históricos si las empresas cumplen expectativas.
Desaceleración tipo estanflación: demanda más débil con inflación persistente limitaría el margen de la Fed para bajar tipos. Las empresas podrían ver márgenes presionados, dejando a la renta variable expuesta a oscilaciones más fuertes.
Recesión: un deterioro más amplio en empleo, consumo y beneficios reforzaría la idea de contracción. Las acciones pueden descontar ese empeoramiento antes de que los datos oficiales lo confirmen.
Esta semana pondrá a prueba si el mercado puede mantener su reacción inicial a la Fed cuando lleguen el PIB, el PCE y los resultados empresariales. Un rebote respaldado por datos macro y por la guía de beneficios sería una señal de vuelta de la demanda compradora.
Símbolos clave a vigilar
SP500 | XAUUSD | USOIL | USDX | EURUSD
Próximos eventos
| Fecha | Divisa | Evento | Previsión | Anterior | Comentario de analistas |
| 28 de octubre | AUD | IPC interanual | 4,20% | 4,00% | Un dato más alto podría reforzar las expectativas de una política más restrictiva en Australia. |
| NZD | Tipo oficial de caja del RBNZ (tipo de interés de referencia) | 3,00% | 2,75% | Las pistas sobre nuevas subidas pueden pesar más que la decisión inicial. | |
| CAD | Tipo a un día del Banco de Canadá (tipo oficial) | 2,50% | 2,25% | Compare la decisión con las nuevas proyecciones de crecimiento e inflación. | |
| 29 de octubre | USD | Comunicado del FOMC (comité de la Fed que fija los tipos) | N/D | N/D | Las señales de más subidas podrían mover el dólar, el oro y la bolsa. |
| USD | Índice de precios PCE subyacente mensual (inflación preferida por la Fed, sin energía ni alimentos) | 0,30% | 0,20% | Un dato más fuerte reforzaría la expectativa de una política restrictiva. | |
| EUR | Decisión del BCE y rueda de prensa | N/D | N/D | Vigile el equilibrio entre riesgos de inflación y crecimiento más débil. | |
| 30 de octubre | JPY | Tipo de política del BoJ y rueda de prensa | <1,25% | <1,25% | Las pistas sobre otra subida podrían aumentar la volatilidad del yen. |
Movimientos clave de la semana
SP500
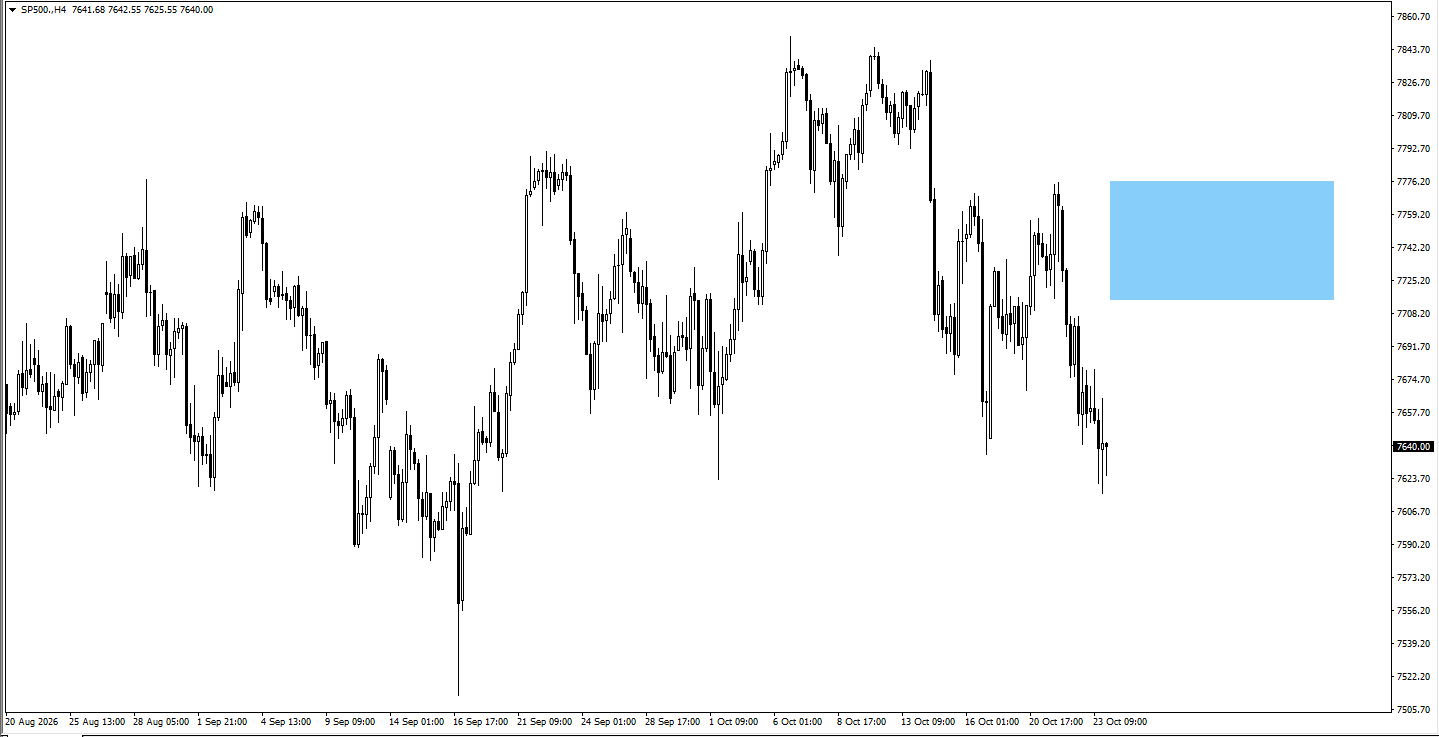
- El precio podría subir desde la zona actual, pero conviene vigilar el comportamiento del precio (cómo se mueve y cierra) para entender la estructura.
- Si el precio sube, vigile el comportamiento del precio en 7.735.
XAUUSD
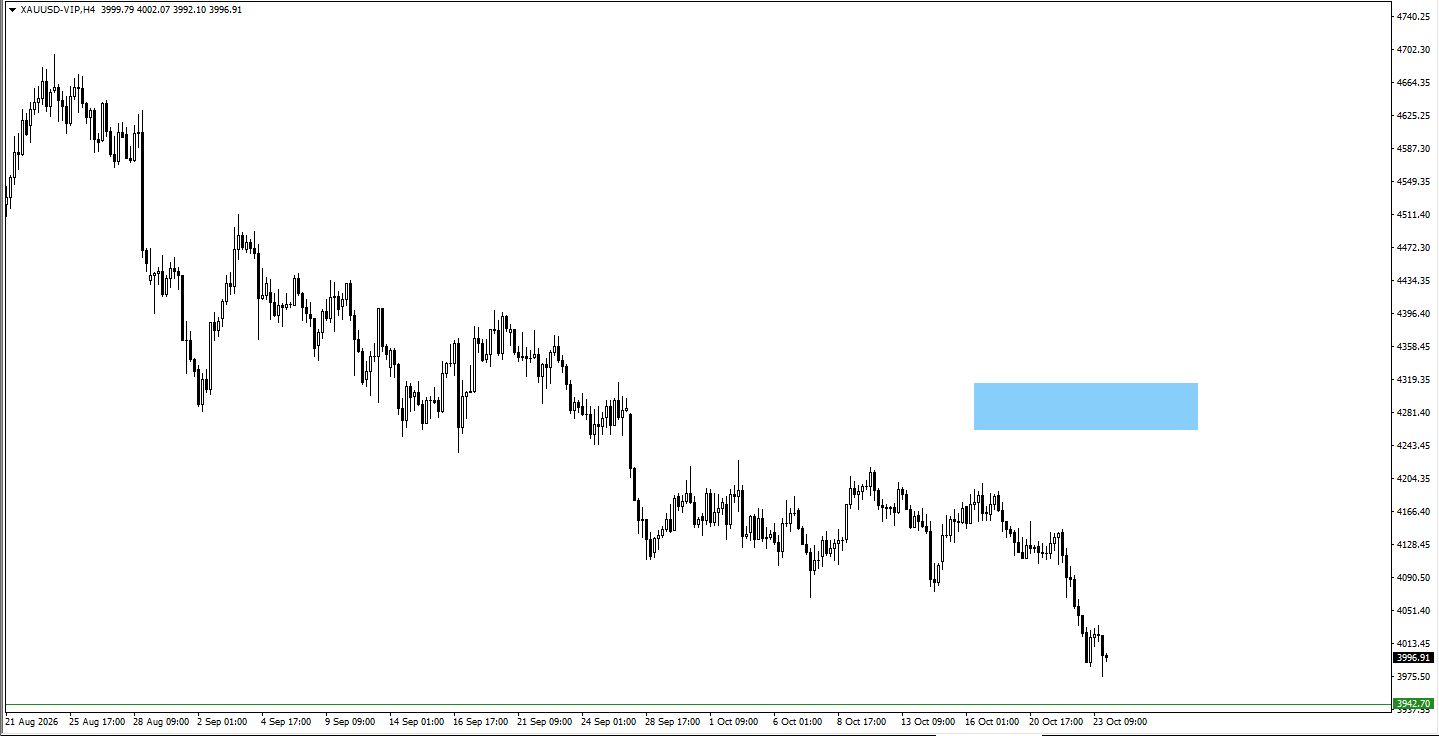
- Si el precio cae, busque señales alcistas en el movimiento del precio (indicios de giro al alza) cuando baje de 3.942,70.
USOil
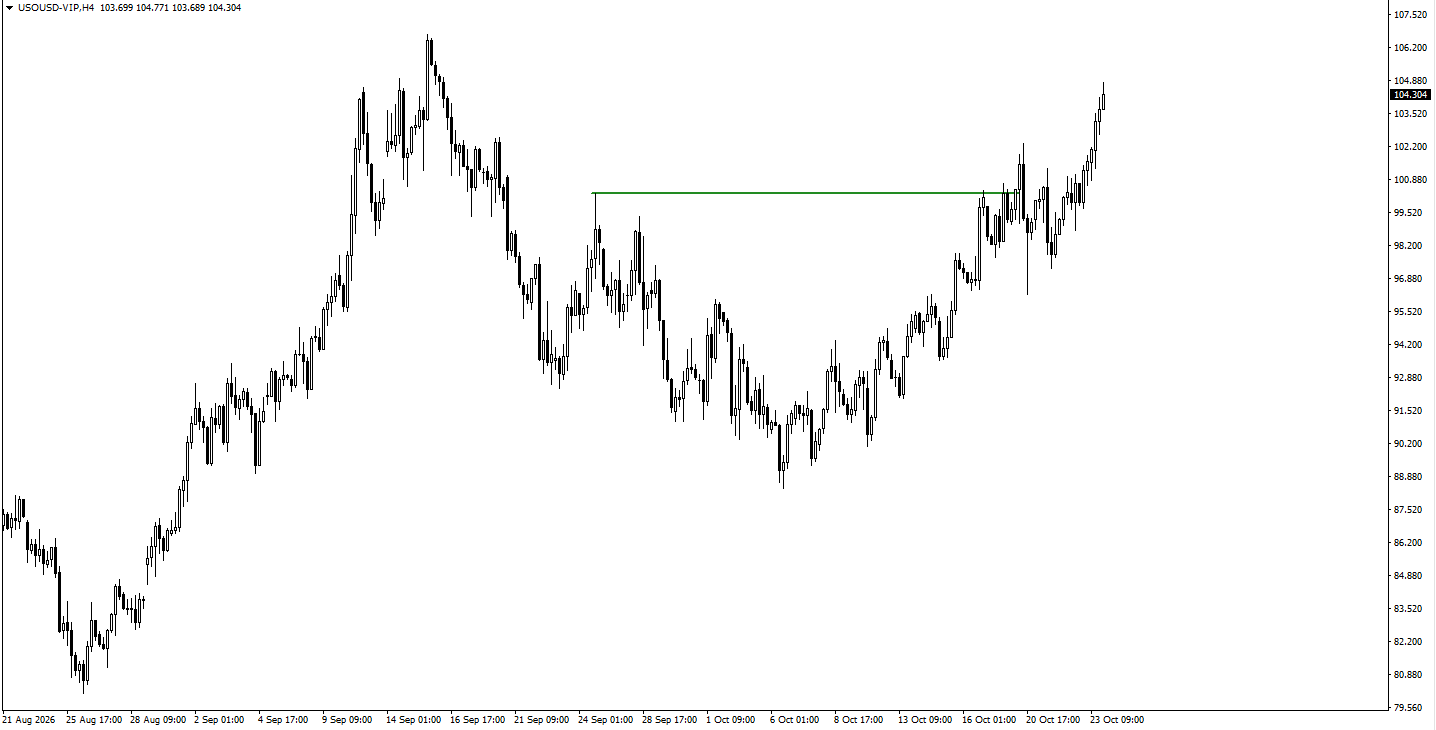
- El petróleo de EE. UU. (USOil) rompió 102,546.
- Vigile el comportamiento del precio cuando el USOil supere 106,745.
USDX
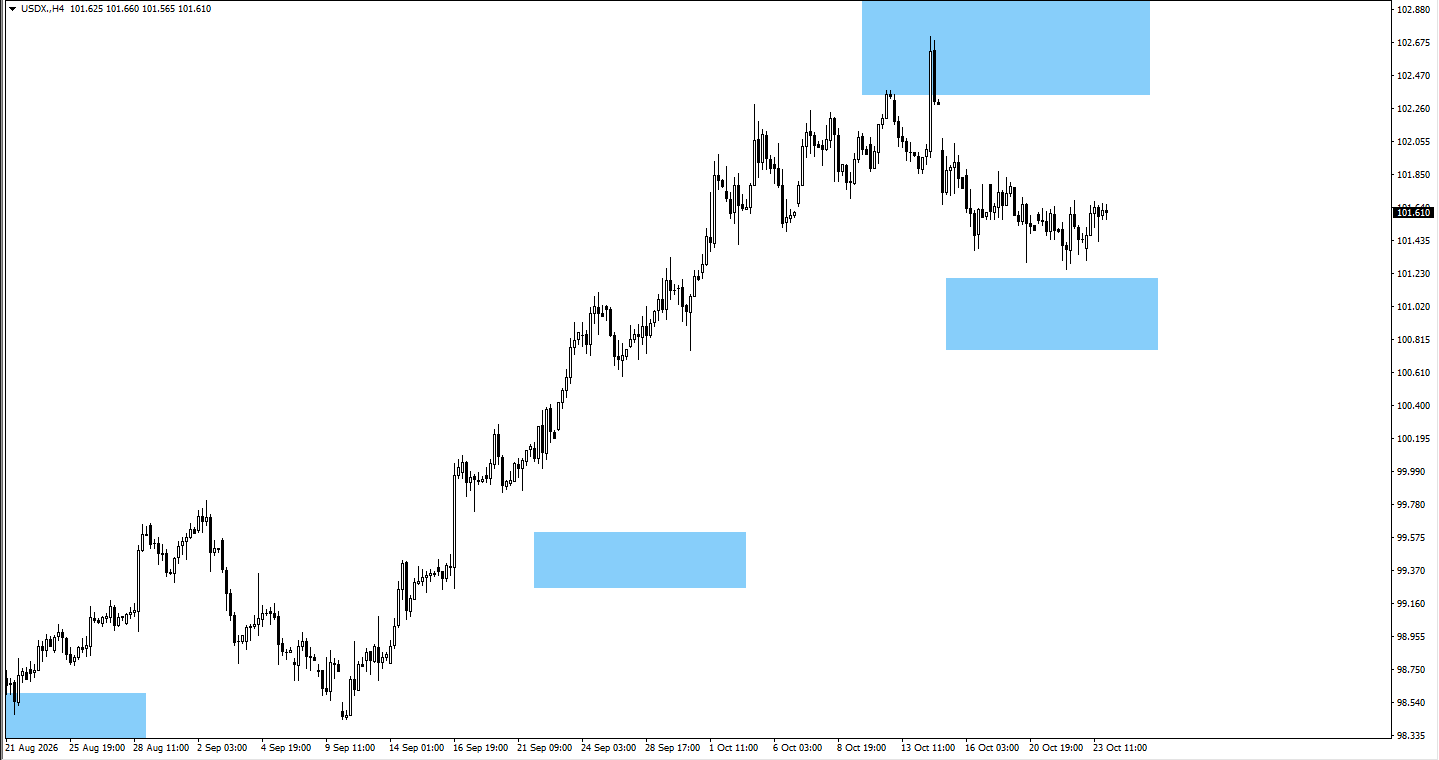
- El USDX (índice del dólar, una medida del dólar frente a varias divisas) cotiza cerca de la zona vigilada de 101,00.
- Si el precio baja, busque señales alcistas en 101,00.
EURUSD
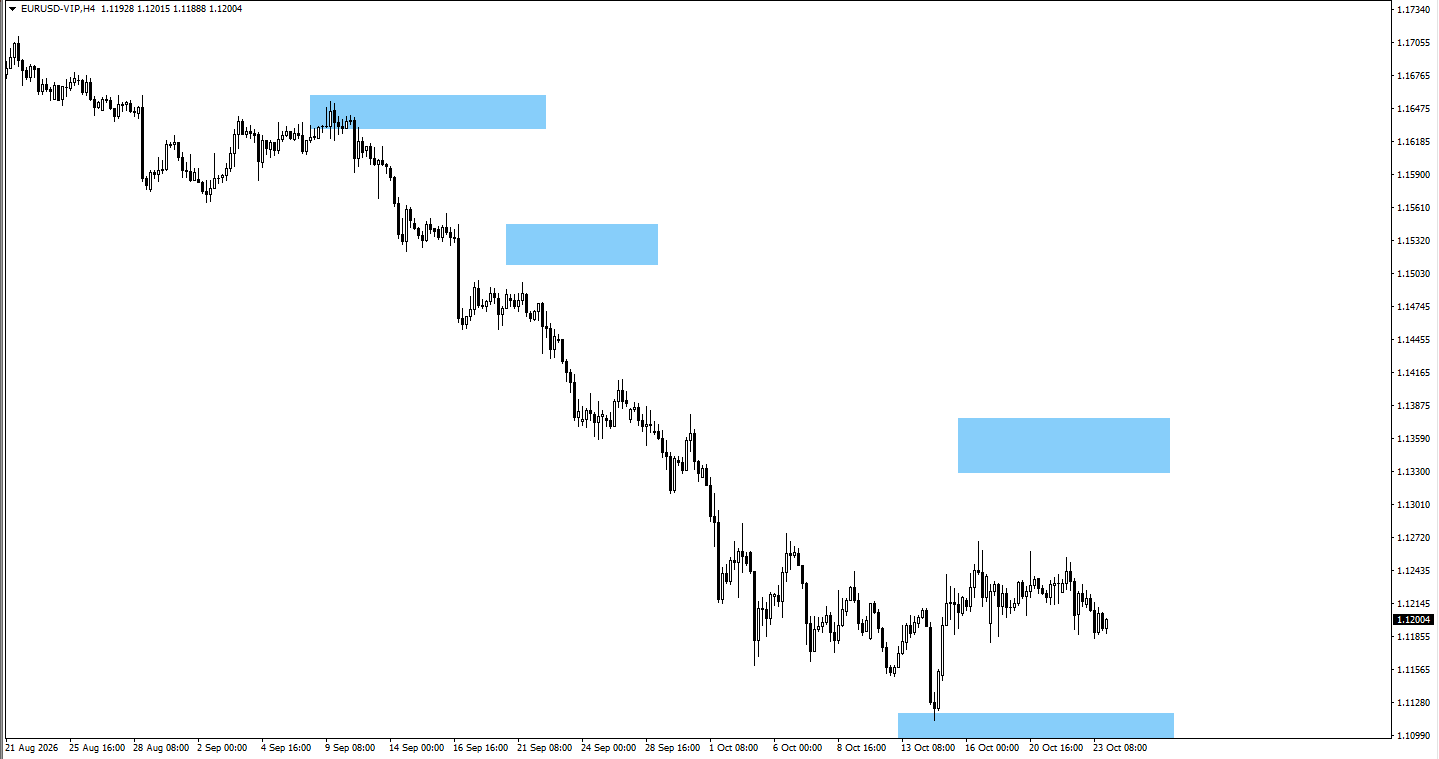
- Si el precio entra en consolidación (se mueve en rango, sin tendencia clara), el EURUSD podría subir.
- Si ocurre, vigile el comportamiento del precio en 1,1350.
Conclusión
A 24 de octubre, la economía de EE. UU. parece acercarse a una fase avanzada de expansión, pero no hay pruebas suficientes para afirmar que esté en recesión. Unos beneficios empresariales sólidos siguen apoyando a la renta variable. Aun así, la inflación persistente, las rentabilidades elevadas del Tesoro y una política monetaria más restrictiva hacen que las próximas subidas dependan cada vez más del crecimiento real del beneficio y menos del optimismo del mercado.
Preguntas frecuentes
¿Qué puede mover a los mercados esta semana?
La decisión de tipos de la Reserva Federal, el PIB de EE. UU. y la inflación PCE (un indicador de precios basado en el consumo) son las referencias principales. Los resultados empresariales también pueden mover el S&P 500. Además, las decisiones de bancos centrales en Europa, Japón, Canadá y Nueva Zelanda pueden afectar a las divisas.
¿Puede subir el S&P 500 si se frena el crecimiento en EE. UU.?
Sí. Las acciones pueden subir si las empresas mantienen el crecimiento de beneficios pese a una economía más lenta. Sin embargo, una guía de beneficios más débil o un mayor coste de financiación pueden limitar las subidas.
¿Cómo puede afectar la decisión de la Fed al precio del oro?
Señales de tipos más altos pueden presionar al oro, porque aumenta el atractivo de activos que pagan intereses, como bonos o depósitos. Un tono más suave podría apoyar al oro, sobre todo si el dólar se debilita.
¿Por qué los traders vigilan la inflación PCE?
El PCE mide cómo cambian los precios de lo que consumen los hogares y sirve de guía a la Fed. Una inflación superior a la prevista puede reducir el margen para bajar tipos o aumentar la expectativa de nuevas subidas.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.





