






En los últimos años, el auge de la IA ha crecido en todas las capas del sector. Los fabricantes de chips han enviado más silicio que nunca, los proveedores de nube han corrido para añadir capacidad y los centros de datos se han levantado tan rápido como lo permitían las redes eléctricas. Cada nueva generación de modelos ha necesitado más potencia de cálculo (capacidad de procesamiento) que la anterior, y cada ronda de inversión ha sido mayor que la previa.
En algún momento, el gasto fue por delante del dinero disponible. Esta semana, el sector ha recurrido a los mercados de deuda para cerrar esa brecha.
Pulsa para la conclusión para trading
- La compra de chips de IA está pasando de pagarse con el efectivo que generan las grandes tecnológicas a financiarse con crédito privado (préstamos de fondos no bancarios), vehículos de propósito especial (sociedades creadas solo para una operación) y arrendamientos (alquileres con pagos periódicos).
- El papel de Broadcom está cambiando de proveedor a garante parcial (empresa que promete pagar si el cliente no puede), y el mercado de crédito ya lo está reflejando en precios.
- El impulso de la demanda de chips es real. Sin embargo, la deuda suele durar más que la vida competitiva de los chips (se quedan obsoletos antes), y ahí está el riesgo.
Según Wall Street Journal, Broadcom busca más de 50.000 millones de dólares para financiar los chips a medida que está construyendo con OpenAI. Oracle (ORCL) habla con Apollo y Goldman Sachs para pagar chips en un nuevo centro de datos, y SpaceX (SPCX), que ahora alberga xAI, ha discutido pedir unos 40.000 millones para comprar GPU de Nvidia (chips especializados en cálculo paralelo usados para entrenar y ejecutar modelos de IA).
Una parte creciente de los chips de IA se está comprando con crédito en vez de con caja, y ese crédito viene de prestamistas que rara vez eran protagonistas en historias tecnológicas.
| Operación | Tamaño publicado | Hardware | Prestamistas en conversaciones | Estado |
| Broadcom / OpenAI | Más de 50.000 M$ | Aceleradores a medida de Broadcom (chips diseñados para acelerar tareas de IA) | Apollo, Blackstone | Fase inicial, objetivo: cerrar antes de fin de año |
| SpaceX | ~40.000 M$ (30.000 M$ en bonos, 10.000 M$ en préstamos) | GPU de Nvidia | Apollo (líder), PIMCO | En conversaciones |
| Oracle | No divulgado | Chips para un centro de datos de 1 GW (gigavatio, medida de potencia eléctrica) | Apollo, Goldman Sachs | En conversaciones, probablemente mediante un vehículo de arrendamiento |
Cuando el gasto en IA superó la caja de las grandes tecnológicas
Microsoft, Alphabet y Meta pagaron los primeros años del auge de la IA con el flujo de caja operativo (el dinero que genera el negocio en su actividad normal). Apenas necesitaban depender del mercado de bonos. Pero, a medida que el gasto en infraestructura aceleró, fue más difícil cubrirlo de inmediato.
Los cinco mayores “hiperescaladores” emitieron unos 121.000 millones de dólares en bonos corporativos estadounidenses en 2025. (Un hiperescalador es una gran empresa de nube y centros de datos con escala masiva). Fue más de cuatro veces su media de los cinco años anteriores, y la emisión ha seguido aumentando en 2026. La tecnología representa ya alrededor del 10% del índice Bloomberg US Corporate.
Oracle muestra qué pasa cuando una empresa sin esa base de caja intenta seguir el ritmo. Se ha endeudado con fuerza y ahora tiene 169.100 millones de dólares de deuda frente a 67.200 millones de dólares de patrimonio neto (capital propio). Frente a rivales más grandes, la diferencia es notable.
| Empresa | Deuda sobre capital total | Bonos con rentabilidad superior al 7,5% |
| Oracle | 71,60% | Sí |
| Microsoft | 22,60% | No |
| Alphabet | 15,50% | No |
SpaceX es el único otro gran inversor en IA con bonos en ese grupo de alta rentabilidad (bonos “high yield”, que suelen implicar mayor riesgo).
Por eso Oracle busca otra vía. En lugar de comprar los chips, los alquilaría a través de un vehículo de propósito especial: una empresa separada creada solo para poseer los chips. Los prestamistas financian ese vehículo, los pagos del alquiler de Oracle les devuelven el dinero, y la deuda no aparece como deuda directa en el balance de Oracle (su contabilidad). UBS ha descrito este modelo al analizar el crédito ligado a la IA, y se está convirtiendo en la solución más habitual del sector.
Broadcom ya no solo vende chips
Estas estructuras elevan el techo de chips que el sector puede comprar. Pero trasladan riesgo a quienes fabrican los chips y a quienes los financian. Ese intercambio está en el centro de la historia de la financiación de la IA.
Broadcom es el ejemplo más claro. Cada operación que ha ayudado a montar para sus clientes ha sido mayor que la anterior, y cada una la acerca más al lado del prestamista.
- Junio: 35.000 millones de dólares para Anthropic, con Broadcom como socio de plataforma junto a Apollo y Blackstone.
- Agosto: más de 60.000 millones, ampliables hasta 100.000 millones, con Broadcom como pieza central del acuerdo de financiación.
- Octubre: más de 50.000 millones para OpenAI, con Broadcom organizando la financiación. Aún no se conocen los términos de la garantía.
Un proveedor que organiza los préstamos de sus clientes deja de ser solo un proveedor. Broadcom está, en la práctica, asegurando la demanda de sus propios chips: fija pedidos, pero queda expuesta si los laboratorios de IA no generan ingresos suficientes para devolver los préstamos. Los mercados de crédito lo han notado. La rentabilidad de sus bonos y el coste de sus CDS han subido a medida que crecen las garantías. (Un CDS, “credit default swap”, es un seguro contra el impago de la deuda de una empresa).
Wall Street aún ve recorrido
Los analistas de bolsa se han mantenido en general positivos con los fabricantes de chips, aunque el mercado de crédito esté más prudente. Goldman Sachs mantuvo su recomendación de compra sobre Broadcom en septiembre, esperando que los laboratorios de IA y los hiperescaladores sigan elevando el gasto en infraestructura.
El argumento empieza por quién compra. Los clientes de IA que más crecen son los laboratorios, y suelen gastar mucho más de lo que ingresan. La financiación les permite firmar compromisos a varios años que no podrían pagar al contado, lo que da a los proveedores visibilidad (certeza) de demanda durante años en vez de pedidos trimestre a trimestre. El plan de chips a medida de 10 gigavatios entre OpenAI y Broadcom va desde la segunda mitad de 2026 hasta 2029. Compromisos así hacen más creíble la previsión de Broadcom de superar 100.000 millones de dólares en ventas de chips de IA el próximo año, comunicada por su consejero delegado en marzo.
La otra mitad del argumento es capacidad para endeudarse. Oracle es la excepción, y la mayoría de grandes inversores aún tiene deuda moderada. J.P. Morgan Asset Management estima que los hiperescaladores podrían añadir unos 1,5 billones de dólares de deuda antes de que su apalancamiento ajustado por arrendamientos (deuda teniendo en cuenta alquileres) alcance la media de las empresas industriales estadounidenses con grado de inversión (emisores considerados de bajo riesgo relativo).
Estas operaciones alimentan directamente los pedidos de dos fabricantes: Broadcom (AVGO) y NVIDIA (NVIDIA) en VT Markets.
¿Quién está financiando de verdad el auge de la IA?
Detrás de los prestatarios aparece un mismo nombre: Apollo. Está en conversaciones con Broadcom junto a Blackstone, con Oracle junto a Goldman Sachs, y se espera que lidere el paquete de SpaceX, con PIMCO también implicada. (BigGo Finance) Las firmas de crédito privado (fondos que conceden préstamos fuera de la banca tradicional) se han convertido en parte del engranaje de la expansión de la IA, tanto como los propios fabricantes de chips.
Si se sigue el dinero, la cadena se parece a esto:
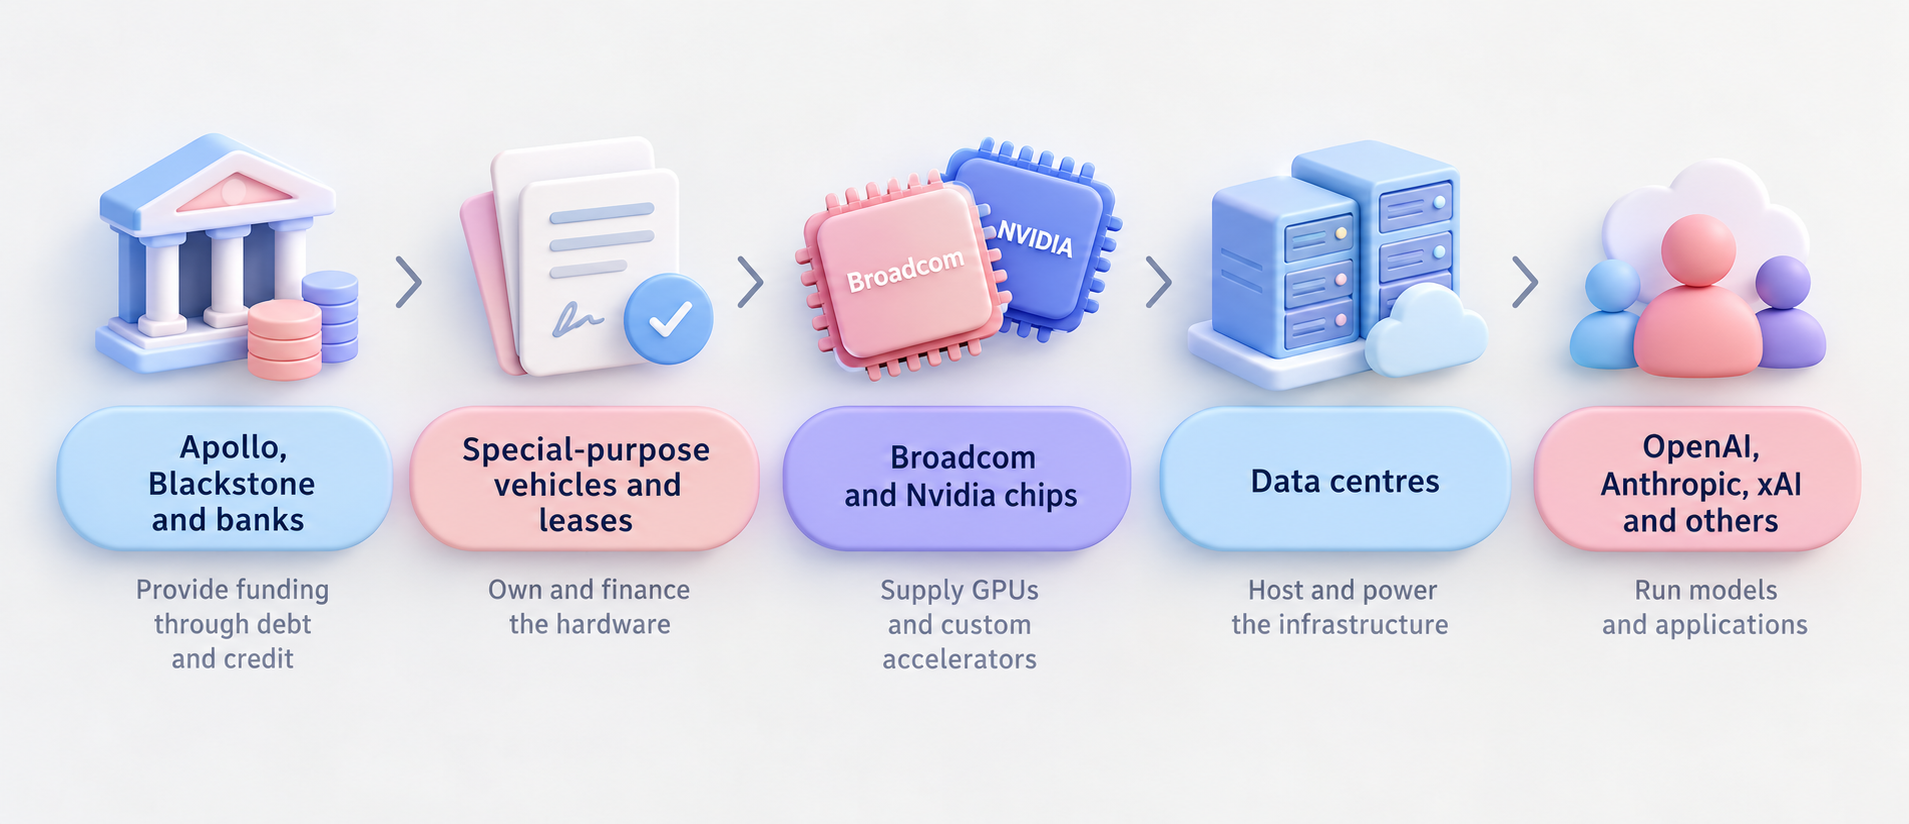
El capital baja por la cadena, mientras que las obligaciones de pago vuelven hacia arriba.
Los prestamistas de arriba suelen gestionar dinero de inversores institucionales, como fondos de pensiones y aseguradoras. Si los proyectos no generan caja suficiente para cumplir, las pérdidas podrían llegar a inversores muy fuera del sector tecnológico.
La escala ya se nota en el mercado de bonos. El endeudamiento ligado a la IA en la financiación apalancada en EEUU (deuda de mayor riesgo) subió de unos 20.000 millones de dólares a principios de 2025 a 88.000 millones en 2026. Más oferta de deuda implica que los compradores exigen más rentabilidad, y eso encarece la financiación incluso para empresas no relacionadas con la IA.
El 8 de octubre, Reuters afirmó que las tensiones en los mercados de deuda soberana empeoraban porque las tecnológicas competían por el mismo dinero, y el seguro contra impago (CDS) de SpaceX se disparó a máximos.
Los chips tienen que pagarse solos
Un chip comprado con deuda necesita generar ingresos suficientes para cubrir algo más que el principal: hay intereses, electricidad y mantenimiento del espacio del centro de datos. Además, el hardware pierde valor con el tiempo.
Esto importa porque Nvidia presenta una nueva generación de chips aproximadamente cada año. El hardware comprado en 2026 podría quedarse dos generaciones por detrás cuando venza su financiación. Entonces, esas GPU antiguas pueden alquilarse a precios más bajos.
Los prestamistas lo llaman riesgo de valor residual.
El hardware que sirve de garantía de un préstamo puede perder valor más rápido de lo previsto mientras aún quedan pagos por hacer. Puede ocurrir incluso si la demanda de IA sigue fuerte. Para el prestamista no importa solo cuánta IA use el mundo, sino cuánto dinero pueda seguir generando un equipo concreto.
Si eso ocurre, Broadcom puede acabar pagando parte de la factura. Al garantizar parte de los préstamos de sus clientes, se compromete a cubrir una parte de la deuda si ellos no pueden. Mientras paguen, no cuesta. Pero si un laboratorio de IA se atasca, Broadcom recibe un doble golpe: pierde pedidos de chips y además debe cubrir parte del préstamo. Algunos analistas han advertido de que estas garantías podrían salir caras si se enfría el gasto en IA.
Y el impacto podría no quedarse en Broadcom. Nvidia tiene una participación relevante en SpaceX, y SpaceX se endeuda para comprar chips de Nvidia. Además, si los mismos prestamistas están detrás de varias operaciones, un problema en una empresa puede transmitirse con más facilidad a otras.
Dónde podrían aparecer las primeras grietas
Durante un tiempo, las empresas más grandes pudieron absorber mucho del gasto. Los fuertes flujos de caja ayudaron a financiar servidores e infraestructura.
Pero la escala de la expansión está cambiando ese equilibrio.
A medida que los proyectos crecen y se encarecen, las compañías buscan cada vez más financiación fuera de su balance. La deuda, el crédito privado y los arrendamientos están convirtiéndose en una pieza clave de la expansión de la IA.
En el corto plazo, esa financiación sostiene la demanda de chips.
Ninguna operación se ha cerrado todavía, y las conversaciones de Broadcom están lo bastante verdes como para que el tamaño cambie. Falta demostrar si la potencia de cálculo (capacidad de procesamiento) se rentabiliza antes de quedar obsoleta, y cuánto de ese riesgo acaba en manos de los proveedores. Cinco señales empezarán a dar respuesta.
- La operación Broadcom–OpenAI: si se cierra antes de fin de año, por qué importe y qué parte de la deuda queda garantizada. Esto indicará cuánto riesgo acepta Broadcom.
- Los CDS de Broadcom, Oracle y SpaceX: se mueven más rápido que los beneficios, así que son una lectura temprana de si los prestamistas ven más riesgo. (CDS: seguro contra impago).
- Los próximos resultados trimestrales de Broadcom: normalmente en diciembre; será la primera ocasión para explicar las garantías y su posible coste.
- Los diferenciales de crédito con grado de inversión y las rentabilidades de los Treasuries de EEUU: si la financiación de IA desplaza a otros emisores, se verá en costes más altos para todos.
- Los precios de alquiler de GPU antiguas: si bajan, será una señal temprana de que los chips pierden valor más rápido de lo que se amortiza la deuda.
El auge de la IA ya no es solo una historia de chips, modelos y centros de datos. Cada vez más, es una historia de crédito. A medida que crece el endeudamiento, la pregunta clave pasa de cuánta capacidad de cálculo pueden construir las empresas a si esa capacidad genera suficiente caja para pagarse sola.
Preguntas frecuentes
¿Por qué el auge de la IA está recurriendo a financiación con deuda?
Los costes de infraestructura de IA suben más rápido de lo que muchas empresas pueden financiar cómodamente solo con su flujo de caja, por eso aumentan los bonos, el crédito privado y los arrendamientos (alquileres con pagos periódicos).
¿Qué indica a un inversor en bolsa que suba un CDS?
Un CDS es un seguro contra el impago de la deuda de una empresa. Si su precio sube, los prestamistas perciben más riesgo. En Broadcom, sugiere que el mercado empieza a tratar parte de la deuda de sus clientes como riesgo indirecto de Broadcom.
¿En qué se diferencia el papel de Broadcom del de Nvidia en estas operaciones?
Broadcom organiza la financiación y garantiza una parte. En la operación de SpaceX, SpaceX se endeuda por su cuenta para comprar chips de Nvidia. La exposición de Nvidia viene sobre todo por su participación accionarial en SpaceX, no por una garantía directa.
¿Cuándo podrían cerrarse estas operaciones de financiación de IA?
El acuerdo Broadcom–OpenAI apunta a cerrarse antes de finales de 2026. Se espera que el paquete de SpaceX se cierre en 2027. No se ha publicado calendario para Oracle.
¿Un fuerte endeudamiento en IA es señal de burbuja?
No por sí solo. La mayoría de grandes inversores aún tiene poco apalancamiento (uso de deuda). La preocupación se concentra en prestatarios más débiles como Oracle y en chips que pueden perder valor antes de que se termine de pagar su financiación.
¿Puede la deuda ligada a la IA afectar a mercados más allá de las tecnológicas?
Sí. Mucha deuda aumenta la competencia por capital, puede empujar al alza la rentabilidad exigida en bonos corporativos y trasladar riesgo de crédito a prestamistas e inversores institucionales.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



