






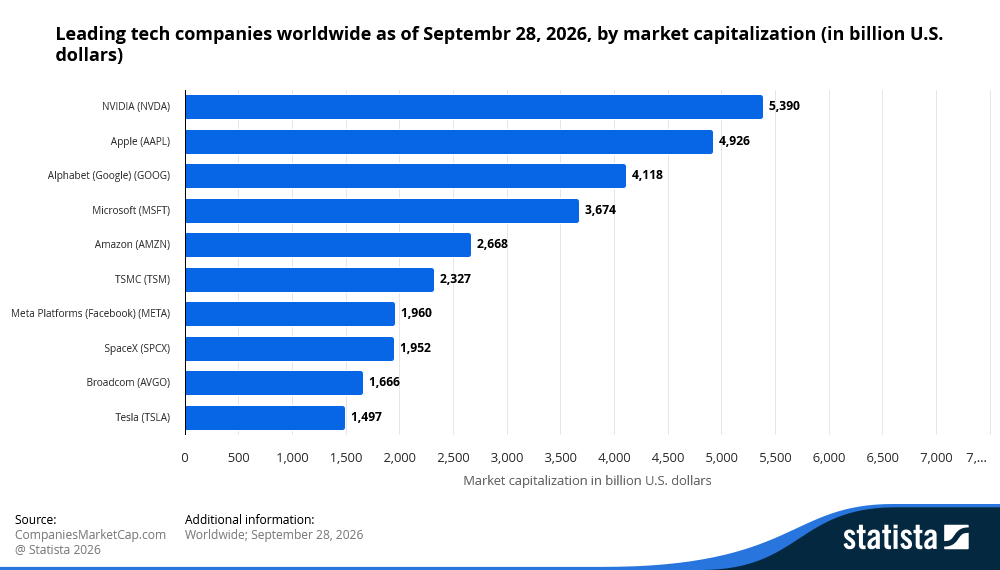
Anthropic se acerca al mercado bursátil con una valoración propia de las mayores tecnológicas del mundo. Una valoración en la OPV por encima de 2 billones de dólares situaría a la empresa de IA junto a Nvidia, Apple y Microsoft, pese a que su negocio comercial a gran escala es reciente.
Esta posible mega OPV llega con un fuerte apetito inversor por la inteligencia artificial. Los ingresos crecen con rapidez, la demanda de modelos avanzados sigue alta y Anthropic ha colocado a Claude entre los sistemas líderes en la carrera por monetizar la IA.
Pero una valoración tipo “Magnificent 7” (las siete grandes tecnológicas de EEUU) exige algo más que crecer rápido: ingresos estables, capacidad de fijar precios (poder para mantener precios sin perder clientes) y escala rentable. Anthropic debe demostrar que la demanda de IA puede crecer más deprisa que el enorme coste de computación necesario para prestarla.
La prima de la IA tiene un precio muy alto
Anthropic desarrolla la familia de modelos Claude y vende acceso principalmente a empresas y desarrolladores. A diferencia de las cotizadas, su valoración se fijaba en rondas privadas de financiación (entradas de capital de inversores antes de salir a bolsa). La OPV (oferta pública de venta o salida a bolsa) dará a los inversores la primera visión detallada de sus cuentas, pero la valoración depende mucho de qué métrica de ingresos se use.
| Métrica | Qué significa | Cifra | Múltiplo con valoración de 2 billones de dólares |
| “Run rate” de julio de 2026 | Ingresos del último mes extrapolados a un año | Más de 65.000 millones de dólares | Aprox. 31x |
| “Run rate” de final de 2026 | Previsión de ingresos mensuales extrapolados a un año | Más de 110.000 millones de dólares | Aprox. 17x |
| Ingresos de 2028 | Proyección anual completa | 190.000–200.000 millones de dólares | Aprox. 10x |
El “run rate” convierte los ingresos del último mes en una cifra anual. Indica el ritmo actual de ventas, pero no asegura lo que la empresa ingresará en un año completo.
La diferencia es clave porque la valoración de 2 billones de dólares depende menos de los ingresos actuales y más de si Anthropic puede cumplir el crecimiento que el mercado está descontando (anticipando) para los próximos años. Con ese nivel de valoración, el inversor paga hoy por ingresos que espera ver dentro de años. Frente a su “run rate” actual, el listón sigue siendo muy exigente.
Por qué los inversores están interesados
El principal argumento de Anthropic es la velocidad de su crecimiento.
Los ingresos se multiplicaron por 12 en 2025, hasta casi 4.600 millones de dólares, y en el segundo trimestre de 2026 alcanzaron 11.500 millones de dólares. Un solo trimestre de este año generó más del doble que todo 2025.
La empresa también sostiene que la demanda supera a la oferta disponible. Según el folleto (documento de la OPV con datos de negocio y riesgos), el crecimiento está limitado sobre todo por el acceso a potencia de cálculo, no por falta de clientes. El reto no es atraer usuarios, sino construir capacidad suficiente para atenderlos.
El interés inversor también se apoya en la escasez de alternativas. OpenAI ha presentado documentación para una salida a bolsa, pero habría retrasado su debut hasta 2027, lo que dejaría a Anthropic como el único gran desarrollador centrado en modelos de IA (una empresa cuyo negocio principal es esa actividad) que podría cotizar este año.
Nvidia también estaría valorando una inversión ancla (cornerstone) de hasta 10.000 millones de dólares, es decir, una entrada como inversor grande que aporta credibilidad y suele comprar acciones antes o en el arranque de la OPV. Esto subraya el peso estratégico de Anthropic en el ecosistema de IA.
El coste de escalar la IA
El mayor punto de tensión es la diferencia entre costes fijos de infraestructura y una demanda de clientes que puede variar.
Anthropic habría comprometido al menos 518.000 millones de dólares en capacidad de computación durante cerca de una década con seis socios de infraestructura. En torno al 80% de esos compromisos no se puede cancelar o se debe pagar aunque no se use. La empresa contaba con unos 20.280 millones de dólares en caja frente a esas obligaciones.
Los mercados ya han vivido ciclos parecidos. Las telecos construyeron grandes redes de fibra a finales de los 90 esperando que la demanda de internet siguiera acelerándose. La demanda llegó, pero demasiado despacio para muchas empresas muy endeudadas.
Anthropic afronta una versión distinta del mismo riesgo. No posee la mayor parte de la infraestructura que está contratando. Si la demanda se enfría, seguirá asumiendo el coste sin quedarse con los activos (los centros de datos, servidores o equipos).
La bajada del coste de computación añade otro frente. Si nuevos chips abaratan mucho el procesamiento de IA, los compromisos a largo plazo firmados hoy podrían quedarse caros frente a alternativas futuras.
Poder de fijación de precios en un mercado competitivo
La infraestructura es solo una parte. La otra es si los clientes siguen pagando precios altos por los modelos de Anthropic. La concentración de clientes aumenta la incertidumbre: casi una cuarta parte de los ingresos de 2025 procedió de dos clientes no identificados, y muchos grandes clientes no están atados a contratos de largo plazo.
Tres fuerzas pueden presionar los precios:
| Foco de presión | Por qué importa |
| Cambio de proveedor | Cada vez más empresas usan sistemas que reparten tareas entre distintos modelos de IA según coste y rendimiento. |
| Modelos “open-weight” | Modelos con “pesos” accesibles (parámetros del modelo disponibles para uso y ajuste) de Meta, Alibaba, Moonshot AI y DeepSeek pueden limitar la capacidad de cobrar más en modelos premium. |
| Competencia en la frontera | OpenAI, Google y xAI siguen invirtiendo fuerte en sistemas rivales. |
La diferencia de calidad entre modelos cerrados (no permiten ver ni modificar sus componentes internos) y modelos más abiertos se está reduciendo. El AI Index 2026 de Stanford situó al mejor modelo cerrado solo ligeramente por delante del mejor modelo abierto a marzo.
También aparece presión en precios. OpenAI redujo los precios de su API (interfaz que permite a empresas conectar sus programas con el modelo) en nuevos niveles de GPT‑6, mientras Anthropic lanzó Claude Opus 5.5 con menor coste por token (unidad de texto que se cobra al procesar entradas y salidas del modelo) que la versión anterior. El mercado es grande, pero la competencia puede dificultar que una sola empresa mantenga precios altos.
Socios, beneficios y puntos de presión
Las alianzas de Anthropic aportan fortaleza, pero también complejidad.
Amazon, Google y Microsoft son a la vez inversores, proveedores de nube (servicios de centros de datos alquilados), distribuidores y competidores en IA. Esto da acceso a capital e infraestructura, pero mezcla intereses.
La empresa depende mucho de estas relaciones: aprox. el 47% de las ventas de 2025 habría llegado a través de las nubes de Amazon y Google.
La rentabilidad sigue siendo otro obstáculo.
La pérdida neta de 42.000 millones de dólares incluye unos 34.000 millones ligados a instrumentos de financiación que podrían convertirse en acciones (por ejemplo, deuda convertible: deuda que puede transformarse en acciones). Aun así, las pérdidas operativas son relevantes. Con unos 4.590 millones de dólares de ingresos en 2025, Anthropic registró una pérdida operativa de unos 8.060 millones de dólares (resultado del negocio antes de gastos financieros e impuestos).
Evaluar el mercado antes de la OPV
Anthropic no necesita demostrar que existe demanda de IA. Necesita demostrar que esa demanda puede crecer más rápido que sus costes.
Tres señales marcarán las expectativas antes del debut:
- Resultados del tercer trimestre: si los ingresos siguen acercándose al “run rate” estimado para final de año.
- Precio final de la OPV y tamaño del free float: el free float es la parte de acciones que realmente queda disponible para negociar; si es pequeño, puede aumentar la volatilidad (subidas y bajadas bruscas).
- Compromisos de clientes: si los grandes clientes pasan a contratos más largos.
Si el crecimiento continúa, los múltiplos de ingresos podrían bajar rápido y hacer más defendible la valoración.
Si el crecimiento se frena, Anthropic podría quedarse con compromisos de infraestructura de cientos de miles de millones sin una base de clientes igual de asegurada.
Operar el tema de la OPV de Anthropic con VT Markets
Se espera que Anthropic cotice en noviembre, pero el debate sobre su valoración ya está influyendo en el sentimiento del mercado sobre la IA.
VT Markets ofrece un CFD sobre Anthropic, ANTHUSD. Un CFD (contrato por diferencias) permite especular con el precio sin comprar la acción. Estos productos suelen usar apalancamiento (operar con dinero prestado), lo que amplifica ganancias y pérdidas.
Cada compañía representa una parte distinta de la cadena de inversión en IA. Amazon y Google se benefician de la demanda de infraestructura, aunque compiten en IA. Nvidia está más ligada al gasto en hardware (chips y servidores). Microsoft combina exposición como inversor con relaciones de nube y distribución.
Toca para ver la conclusión del trader
¿Por qué se considera la OPV de Anthropic una mega OPV?
Una valoración por encima de 2 billones de dólares situaría a Anthropic entre las tecnológicas más valiosas del mundo y la convertiría en una de las mayores salidas a bolsa de la historia.
¿Cuándo se espera la OPV de Anthropic?
Las informaciones apuntan a noviembre, tras las elecciones legislativas de mitad de mandato en EEUU, aunque la fecha y las condiciones no están cerradas.
¿Puede Anthropic justificar una valoración al nivel de las “Magnificent 7”?
La empresa se beneficia de fuerte demanda y alto crecimiento de ingresos, pero debe probar que puede mantener su capacidad de fijar precios, controlar costes de infraestructura y alcanzar escala rentable.
¿Se puede tener exposición a Anthropic antes de que cotice?
Sus acciones no se pueden comprar antes de la OPV, pero CFDs como ANTHUSD en VT Markets permiten especular con su precio sin poseer acciones. Socios cotizados como Amazon, Alphabet, Nvidia y Microsoft ofrecen exposición indirecta, aunque estas acciones se mueven por muchos factores además de Anthropic.
¿Cómo se compara Anthropic con la OPV de SpaceX?
Con 2 billones de dólares de valoración y hasta 100.000 millones recaudados, superaría a SpaceX tanto en valoración como en tamaño de la operación.
¿Cuáles son los mayores riesgos para Anthropic tras la OPV?
Los principales riesgos incluyen compromisos muy altos de computación, más competencia de OpenAI y Google, presión en precios por modelos “open-weight” y concentración de clientes.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



