






Panorama general
- Las elecciones del 3 de noviembre ponen el foco en la política fiscal (impuestos y gasto público), el control del Congreso y los patrones históricos de la bolsa, mientras el S&P 500 entra en el último trimestre de 2026.
- El IPC (Índice de Precios al Consumo, una medida de la inflación) de septiembre, previsto para el 14 de octubre, se estima en el 3,6% interanual, frente al 3,4% anterior. Los informes del jueves sobre el IPP (Índice de Precios de Producción, inflación en origen) y las ventas minoristas (gasto de los consumidores) pueden cambiar las expectativas sobre la Reserva Federal (el banco central de EEUU).
- El S&P 500 (índice de 500 grandes empresas de EEUU) sube en torno al 14,1% en el año a 9 de octubre, aunque los años de elecciones de mitad de mandato suelen registrar rentabilidades medias más débiles.
- Los operadores vigilan la resistencia del USDX (índice del dólar frente a una cesta de divisas) cerca de 102,55, el oro alrededor de 4.280 dólares y el soporte de Bitcoin cerca de 78.450 dólares, a la espera de los próximos datos.
Wall Street entra en la temporada de elecciones de mitad de mandato con la inflación aún como riesgo
Wall Street cerró la semana del 9 de octubre con avances: el S&P 500 subió un 1,2%, el Dow Jones Industrial Average (índice de 30 grandes compañías) un 0,9% y el Nasdaq (con gran peso tecnológico) un 0,6%. Las tecnológicas se recuperaron tras las ventas previas, y la bajada de las rentabilidades de los bonos del Tesoro (tipos de interés que paga la deuda pública de EEUU) apoyó la valoración de las acciones. El S&P 500 también marcó nuevos máximos históricos durante la semana y amplió su subida anual hasta aproximadamente el 14,1%.
Este rebote llega en un momento delicado para los mercados estadounidenses. Se acercan las elecciones de mitad de mandato del 3 de noviembre, la inflación sigue alta y los inversores valoran si la Reserva Federal volverá a subir los tipos de interés antes de que termine 2026.
Los resultados empresariales añaden otra variable. Los grandes bancos de EEUU empiezan a publicar esta semana sus cuentas del 3T (tercer trimestre), lo que aporta visibilidad sobre el crédito (concesión de préstamos), la demanda de los consumidores y el impacto del mayor coste de financiación. Por ahora, el tono de la renta variable (bolsa) sigue siendo positivo. Aun así, un dato de inflación más alto podría elevar las rentabilidades de los bonos del Tesoro y poner en duda las valoraciones que han sostenido el rally (subida rápida del mercado).
Cómo han influido las elecciones de mitad de mandato en el S&P 500
El ciclo electoral presidencial en EEUU dura cuatro años, y las elecciones de mitad de mandato se celebran a mitad del mandato del presidente. El 3 de noviembre de 2026, los votantes elegirán los 435 escaños con derecho a voto de la Cámara de Representantes y aproximadamente un tercio del Senado. El resultado marcará si el presidente Donald Trump mantiene un Congreso favorable o se enfrenta a mayor oposición para aprobar leyes. Históricamente, el S&P 500 ha rendido peor en años de mitad de mandato, y ha tendido a mejorar en el año previo a las presidenciales.
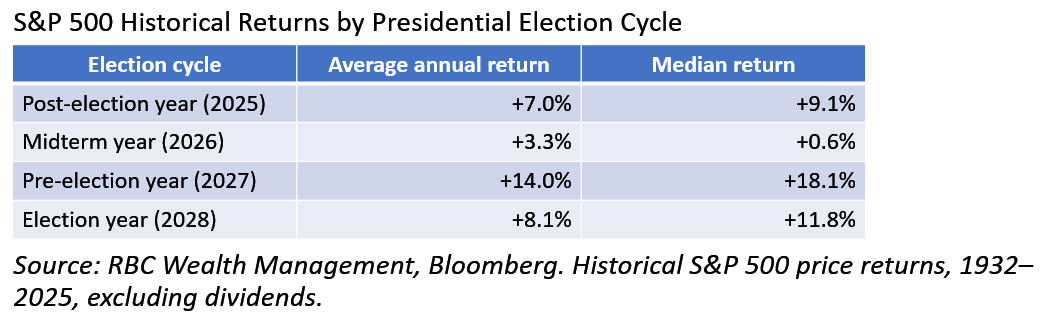
El S&P 500 ya se ha recuperado del mínimo de marzo de 2026 y ha alcanzado niveles récord en octubre. La corrección (caída desde máximos) de este año también fue menor que la media histórica en años de mitad de mandato. Esto deja dos escenarios. Si los beneficios y la inflación se estabilizan, la bolsa podría prolongar la recuperación en 2027. Si la inflación se mantiene alta o las rentabilidades del Tesoro suben más, las valoraciones podrían volver a sufrir presión antes de las elecciones. Al final, el crecimiento de beneficios y la política monetaria (decisiones de tipos y liquidez) marcarán si la subida puede continuar.
¿Puede el control del Congreso cambiar las expectativas para la bolsa?
El resultado electoral puede mover las expectativas sobre la política fiscal de EEUU, incluidos impuestos, gasto público y regulación. Una mayoría republicana en ambas cámaras daría a la Administración Trump más margen para aplicar su agenda legislativa. Una mayoría demócrata en cualquiera de las cámaras podría limitarla y aumentar el conflicto sobre el gasto público.
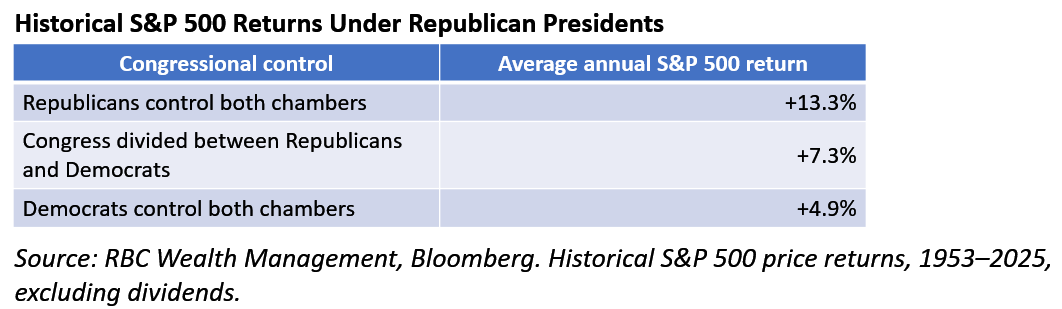
Un estudio de RBC Wealth Management sobre el periodo 1953-2025 concluye que el comportamiento del mercado varió según las combinaciones de control de la presidencia y del Congreso. Los periodos de control republicano unificado con presidentes republicanos estuvieron entre los más favorables, junto con configuraciones con presidentes demócratas.
Aun así, estas relaciones no prueban que un resultado político concreto cause mayores rentabilidades bursátiles. Cada etapa también tuvo condiciones distintas de inflación, tipos de interés y beneficios empresariales. La cuestión clave es cómo las expectativas electorales pueden influir en el gasto público, la necesidad de financiación del Tesoro (emisión de deuda) y las rentabilidades de los bonos. Más gasto puede impulsar el crecimiento y los ingresos de las empresas, pero déficits más grandes también pueden elevar las rentabilidades, encarecer la financiación y presionar las valoraciones de la bolsa.
El IPC de EEUU puede cambiar las expectativas sobre los tipos de la Reserva Federal
El dato de septiembre del Índice de Precios al Consumo (IPC) de EEUU, el miércoles 14 de octubre, es el principal catalizador (dato capaz de mover mercado) de la semana. La inflación sigue siendo el centro de las decisiones de la Reserva Federal tras su reunión de septiembre.
En esa reunión, los responsables subieron el rango objetivo de los fondos federales (tipo de interés de referencia en EEUU) en 25 puntos básicos (0,25 puntos porcentuales) hasta el 3,75%-4,00%. Las actas publicadas en octubre mostraron preocupación por la inflación, aunque con diferencias sobre la necesidad de seguir endureciendo la política. A comienzos de octubre, el mercado asignaba una probabilidad aproximada del 17%-19% a una subida en octubre, y situaba diciembre como una ventana más probable para un nuevo ajuste.
El resultado del IPC puede afectar a varios mercados:
- Inflación por encima de lo esperado: podrían subir las rentabilidades del Tesoro y el dólar, al aumentar la probabilidad de más subidas de tipos. El oro y las acciones con valoraciones exigentes (muy caras frente a sus beneficios) podrían sufrir.
- Inflación por debajo de lo esperado: una bajada de rentabilidades puede apoyar a la bolsa y al oro y reducir la demanda de dólares a corto plazo.
- Inflación en línea con lo esperado: el mercado puede moverse en un rango, con el foco pasando al IPP, las ventas minoristas y los resultados empresariales.
Los informes del jueves sobre IPP y ventas minoristas aportarán más pistas sobre la inflación en la fase de producción y la fortaleza del consumo en EEUU.
Por qué 2027 puede no repetir el patrón histórico del ciclo electoral
El año previo a las presidenciales suele ser positivo para la bolsa de EEUU, pero varios factores pueden impedir que 2027 siga ese patrón. Los beneficios empresariales son clave: para sostener precios más altos se necesita un crecimiento suficiente de beneficios, sobre todo si las rentabilidades del Tesoro se mantienen elevadas.
Si la inflación persiste, la Reserva Federal puede mantener el coste de la financiación alto durante más tiempo, incluso si la política fiscal apoya más la actividad. La interacción entre política fiscal y política monetaria puede marcar la dirección del mercado.
Cómo podrían reaccionar la bolsa, el oro y el dólar
Distintos activos pueden reaccionar de forma diferente al mismo dato, sobre todo si cambian en direcciones opuestas las expectativas de crecimiento, inflación y tipos de interés.
| Evolución económica | Bolsa de EEUU | Dólar estadounidense | Oro | Rentabilidades del Tesoro |
| Mayor crecimiento económico | Normalmente apoyada | Podría fortalecerse | Mixto | Podrían subir |
| Déficits fiscales más altos | Mixto | Mixto | Podría beneficiarse | Podrían subir |
| Fed más moderada al bajar la inflación | Normalmente apoyada | Podría debilitarse | A menudo apoyado | Suelen bajar |
| Fed más moderada por riesgo de recesión | Mixto o negativo | Mixto | Mixto | Suelen bajar |
| Inflación persistente | Presión sobre valoraciones | Mixto | Mixto | Podrían subir |
Símbolos clave a vigilar
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Próximos eventos
| Fecha | Divisa | Evento | Previsión | Anterior | Comentario del analista |
| 12 Oct | JPY, USD, CAD | Festivos bancarios | N/D | N/D | Una menor participación en los mercados afectados puede reducir la liquidez (facilidad para comprar y vender sin mover mucho el precio). |
| 14 Oct | USD | IPC interanual | 3,60% | 3,40% | Un dato más alto podría respaldar al dólar y a las rentabilidades del Tesoro. |
| 15 Oct | USD | IPP mensual | 0,50% | 0,40% | Vigilar si la inflación de los productores refuerza las presiones vistas en el IPC. |
| USD | Ventas minoristas mensuales | 0,30% | 1,20% | Un menor gasto podría aumentar la preocupación por la demanda de los consumidores. | |
| 16 Oct | GBP | Habla el gobernador del BoE, Bailey | N/D | N/D | Seguir comentarios sobre inflación y tipos en Reino Unido. (BoE: Banco de Inglaterra, el banco central británico.) |
| USD | Habla el presidente de la Fed, Warsh | N/D | N/D | Buscar señales sobre nuevas subidas de tipos. |
Para ver todos los próximos eventos económicos, consulta el Calendario económico de VT Markets.
Movimientos clave de la semana
USDX
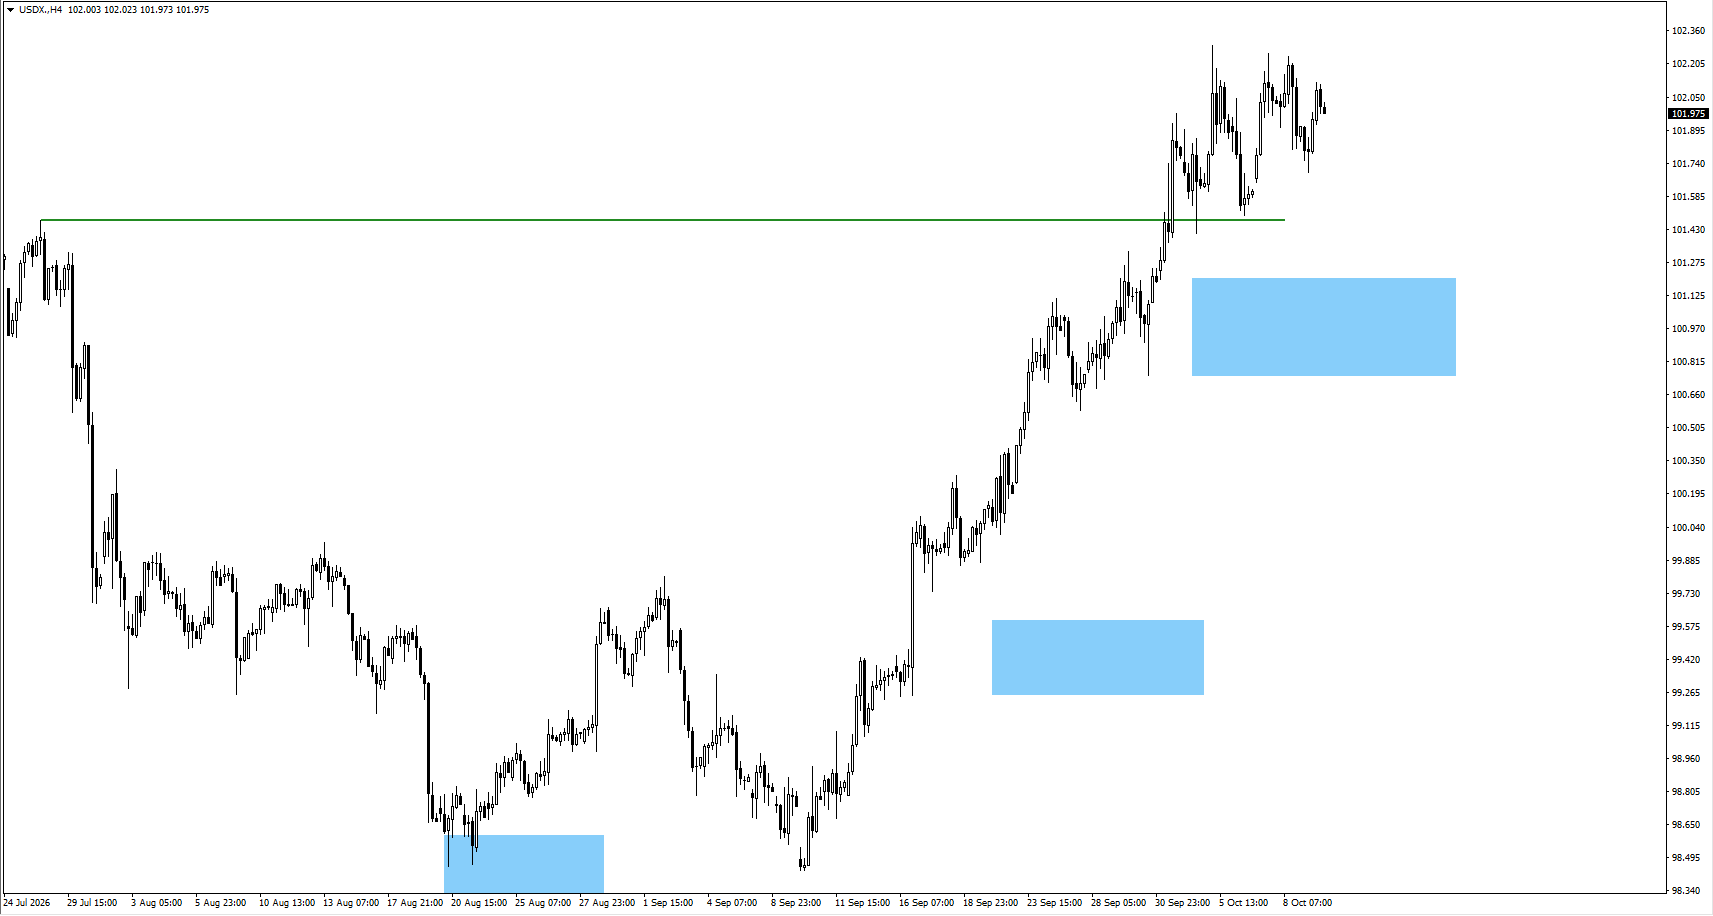
- El USDX siguió consolidando (movimiento lateral) durante la semana y podría mantener el tono a la espera de los datos de inflación.
- Si el USDX sube más, vigilar señales bajistas (posible giro a la baja) en 102,55.
- Si el precio baja, vigilar el comportamiento en 101,00.
XAUUSD
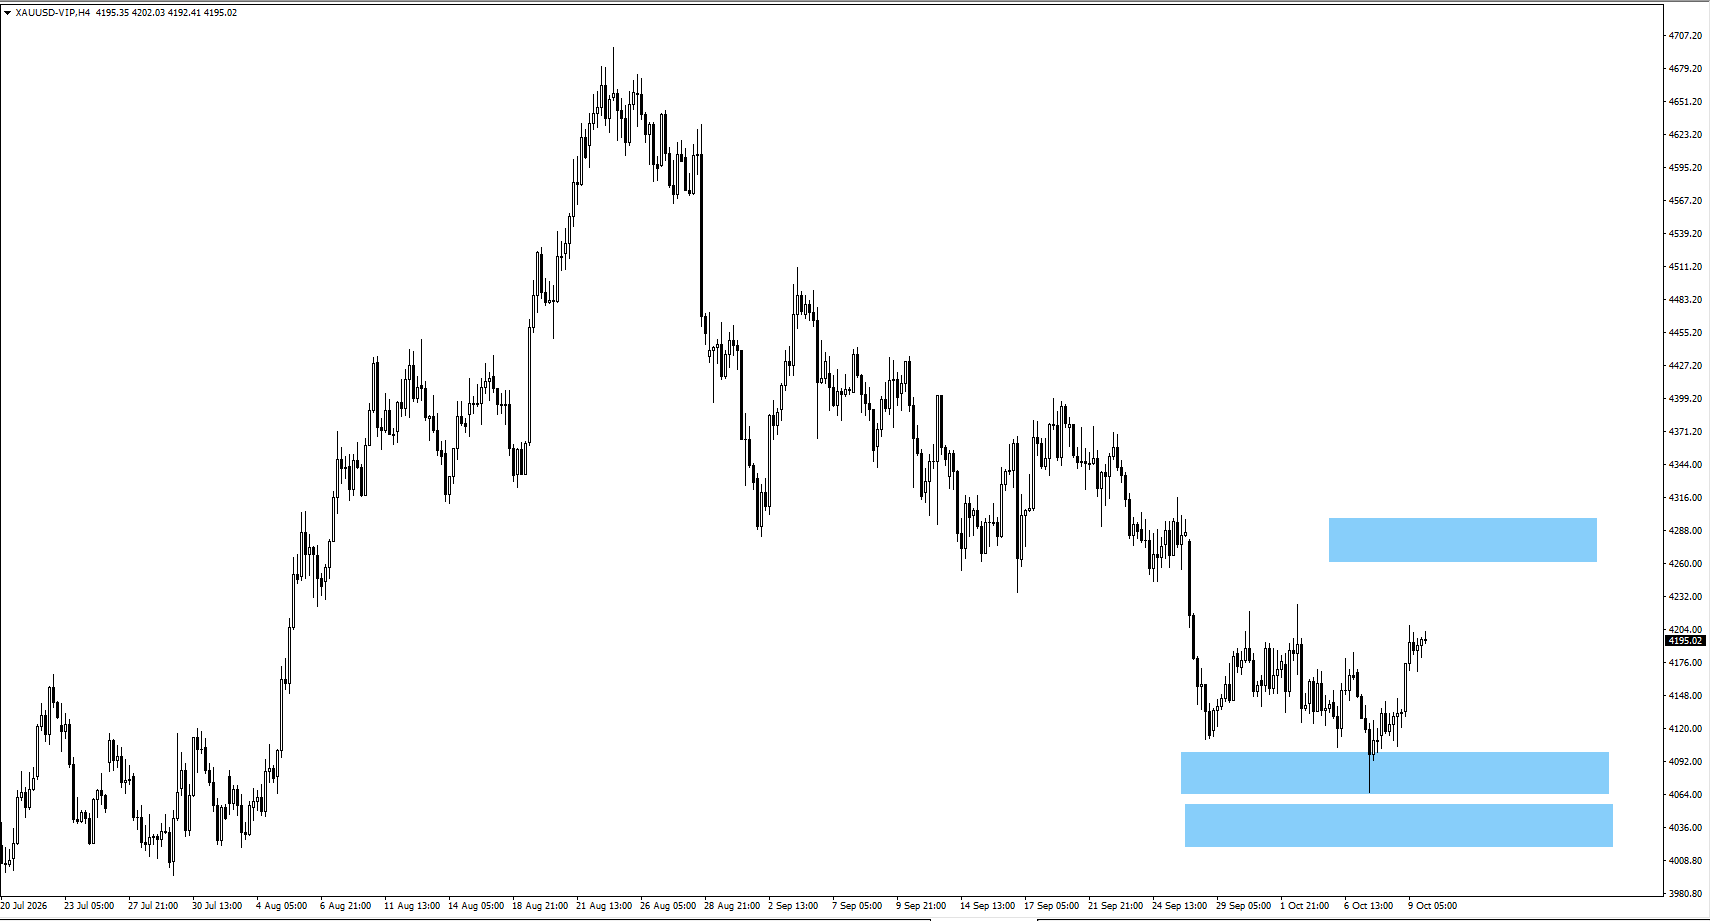
- El oro rebotó desde la parte baja de la zona vigilada de 4.080.
- Si el precio sube, vigilar los 4.280.
- Si el precio baja, buscar señales alcistas (posible giro al alza) en 4.055.
SP500
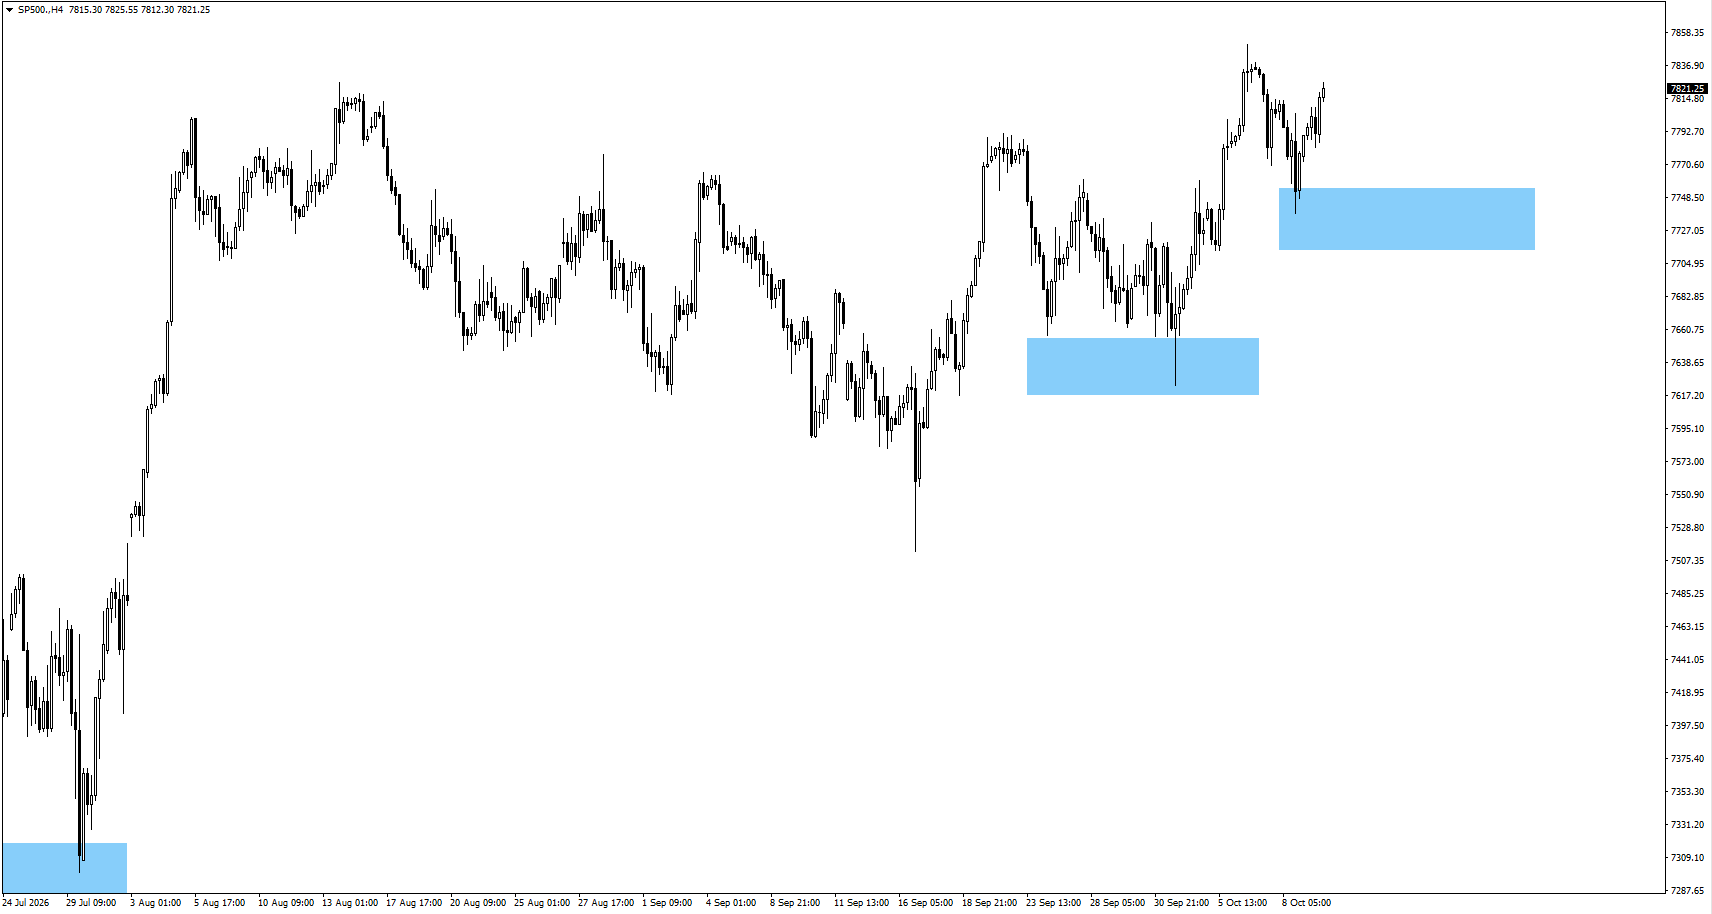
- El SP500 subió desde la zona vigilada de 7.735.
- Vigilar el comportamiento cuando marque un nuevo máximo.
EURUSD
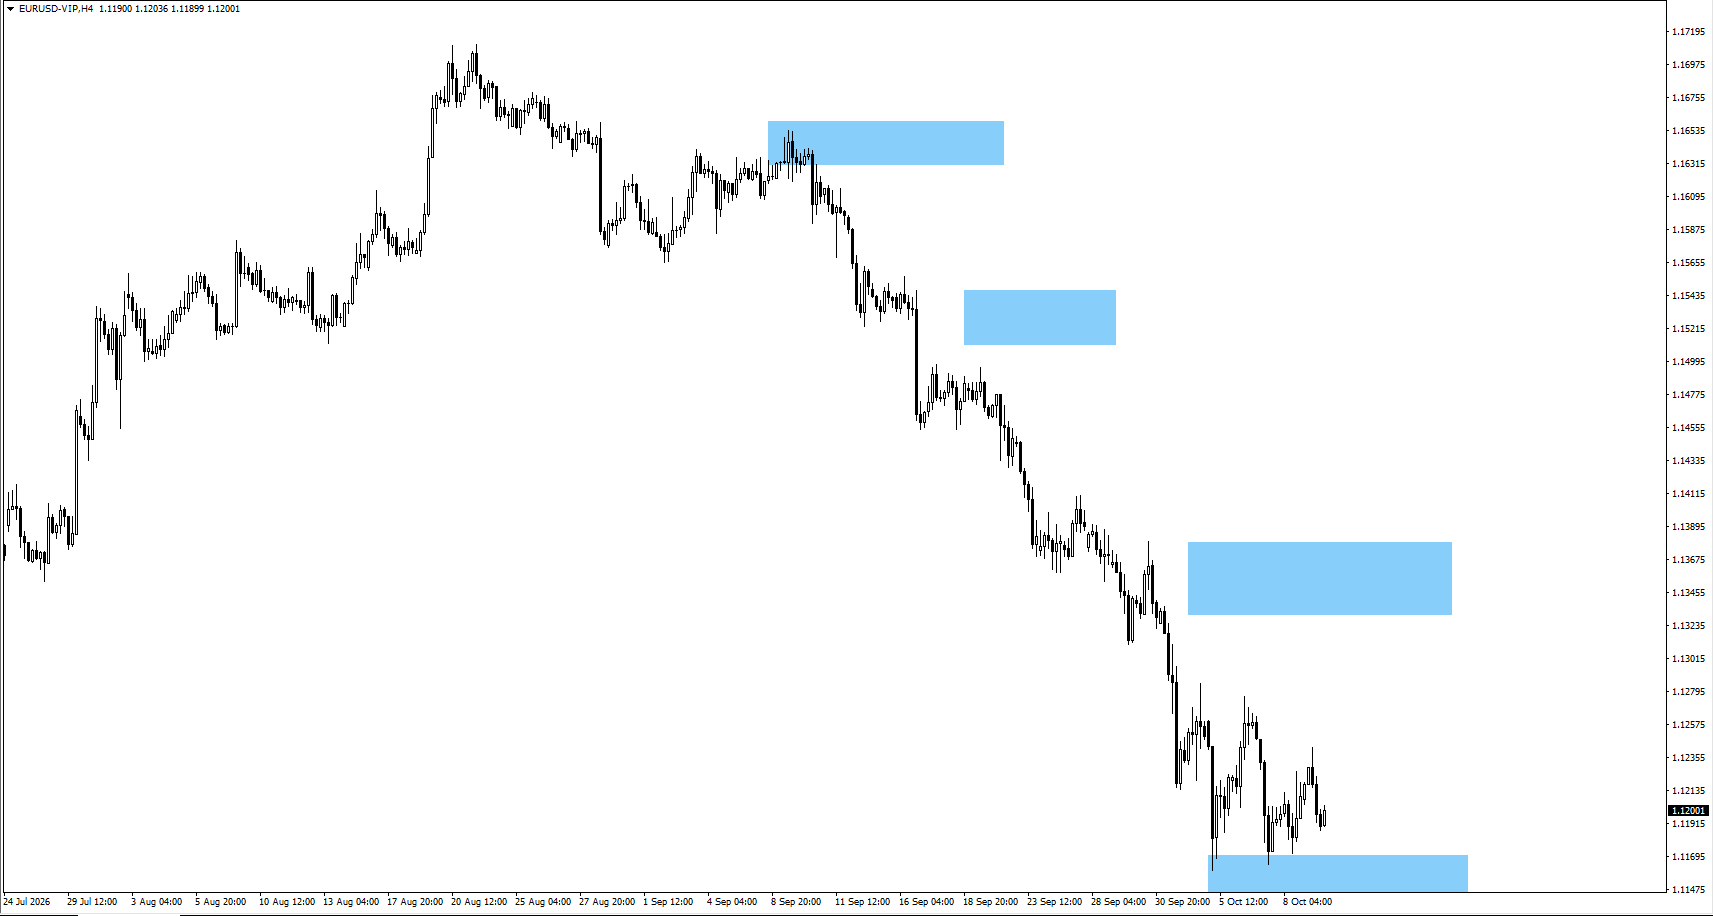
- El EURUSD consolida en la zona vigilada de 1,1150.
- Si baja, buscar señales alcistas en 1,1110.
- Si sube, vigilar el comportamiento en 1,1350.
BTCUSD
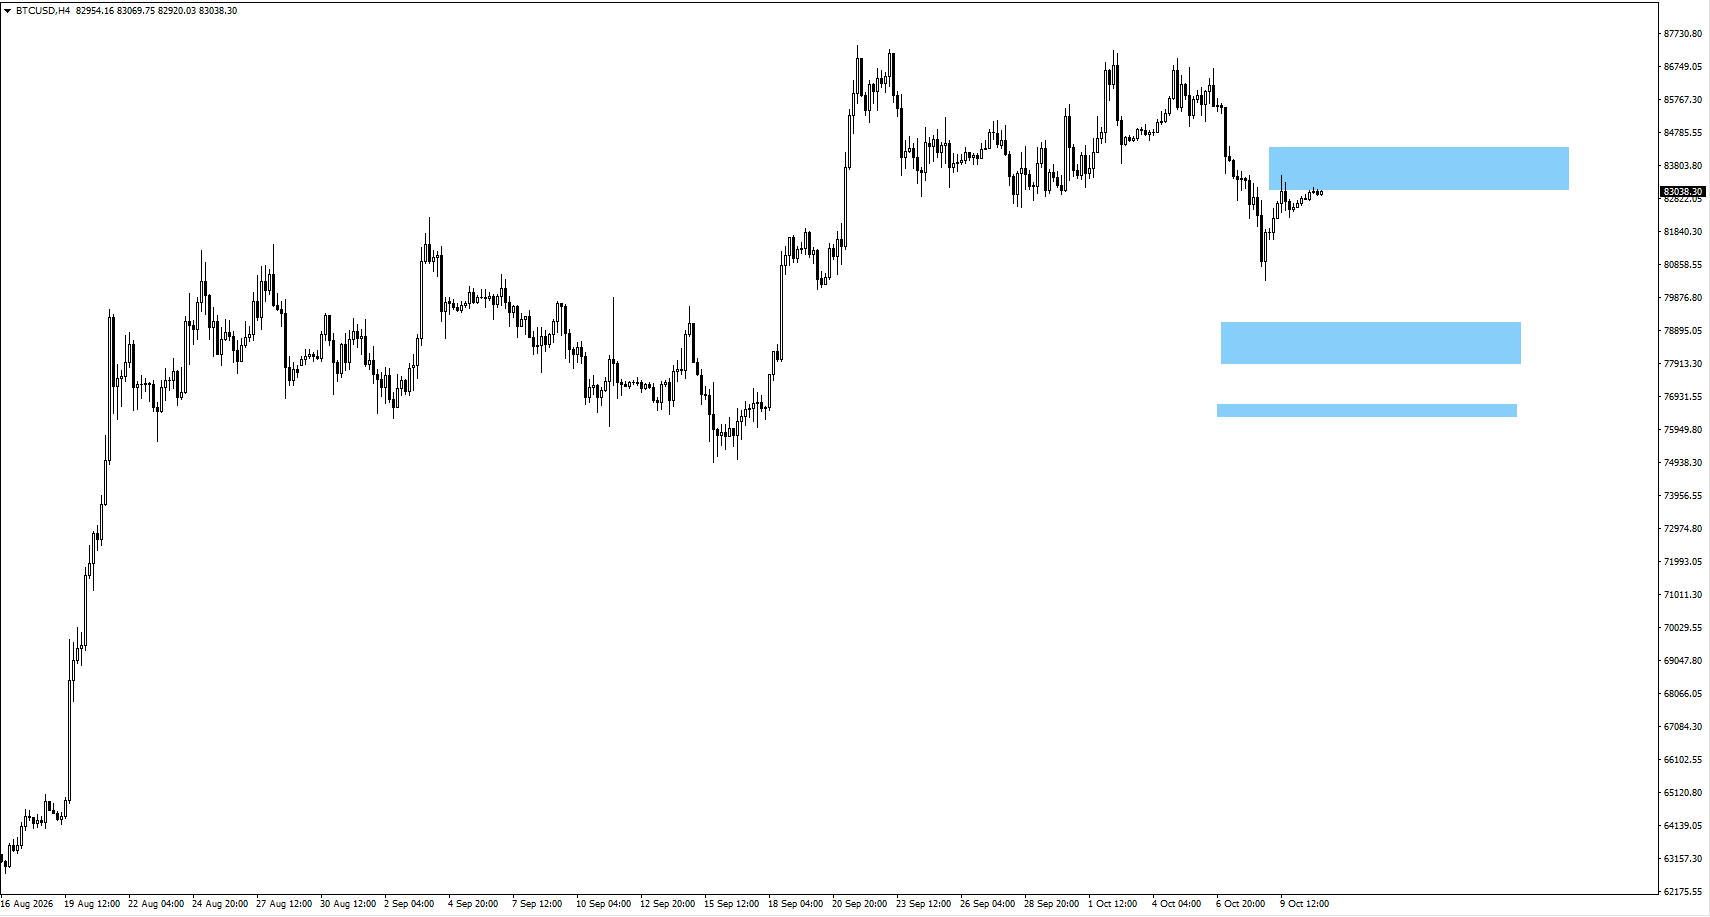
- El BTC cotiza en la zona vigilada de 84.060.
- Si el BTC baja, buscar señales alcistas en 78.450 o 76.450.
Conclusión
El S&P 500 llega a la semana del 12 de octubre con buen tono, pero los datos de inflación de EEUU y la cercanía de las elecciones de mitad de mandato pueden marcar el próximo movimiento. El IPC del miércoles pondrá a prueba las expectativas de más subidas de tipos por parte de la Reserva Federal, y el IPP y las ventas minoristas del jueves pueden reforzar o desmentir la primera reacción del mercado. Conviene vigilar si el USDX se acerca a 102,55, si el oro avanza hacia 4.280 dólares y si el S&P 500 mantiene la subida por encima de los máximos recientes.
Preguntas frecuentes
¿Cómo podrían afectar las elecciones de mitad de mandato de EEUU al S&P 500 en 2026?
Las elecciones de mitad de mandato del 3 de noviembre de 2026 pueden influir en el ánimo del mercado por posibles cambios en la política fiscal, los impuestos y el gasto público. Históricamente, estos años han tenido más volatilidad (cambios bruscos de precio), mientras que el año siguiente a menudo ha sido más favorable para el S&P 500. Aun así, inflación, tipos de interés y beneficios empresariales seguirán siendo los factores principales.
¿Cuál es la previsión del IPC de EEUU para octubre de 2026?
Las previsiones sitúan la inflación del IPC de septiembre en el 3,6% interanual, frente al 3,4% anterior. El informe se publicará el 14 de octubre de 2026. Una inflación superior a lo esperado puede fortalecer el dólar y elevar las rentabilidades del Tesoro, mientras que una inflación más suave puede apoyar al oro y a la bolsa.
¿Seguirá subiendo el S&P 500 en octubre de 2026?
El S&P 500 entró en octubre con impulso, con una subida aproximada del 14,1% en el año a 9 de octubre. Nuevas subidas dependerán de los resultados empresariales, los datos de inflación y las expectativas sobre la Reserva Federal. Conviene vigilar si el índice consolida nuevos máximos o si aparece presión vendedora.
¿Qué perspectivas hay para el oro esta semana?
El oro se ha recuperado desde la zona de 4.080 dólares, y 4.280 aparece como el siguiente nivel al alza. Si el precio baja, el mercado puede vigilar señales alcistas alrededor de 4.055. La dirección del oro también dependerá de la inflación en EEUU, las rentabilidades del Tesoro y el movimiento del dólar.
¿Cómo puede afectar el IPC de EEUU al EURUSD y al dólar?
Un IPC por encima de lo esperado puede aumentar las expectativas de más subidas de tipos, apoyando al USDX y presionando al EURUSD. Una inflación más baja podría provocar lo contrario. La resistencia del USDX está cerca de 102,55, mientras que en EURUSD se vigilan soporte en 1,1110 y resistencia en 1,1350.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



