






Las ventas más intensas suelen aparecer cuando los mercados ya llevan un tiempo bajando. Los inversores se precipitan a salir, se cierran posiciones con apalancamiento (operaciones hechas con dinero prestado o con margen, que amplifica tanto ganancias como pérdidas), sube la volatilidad (la rapidez e intensidad con la que se mueven los precios) y las pérdidas se aceleran. Los comentaristas pueden describirlo como capitulación (un abandono masivo y acelerado de posiciones por miedo y presión) y empiezan a preguntarse si el mercado por fin se acerca a un suelo.
Entonces los precios rebotan.
Para los traders, esto plantea una pregunta difícil. ¿El rebote indica que los vendedores ya se han agotado y que se está gestando una recuperación? ¿O es solo una subida temporal antes de que el mercado marque un nuevo mínimo?
La respuesta no se puede determinar solo por el tamaño del rebote. También hay que valorar qué provocó la caída, qué intensificó las ventas, por qué ha vuelto la presión compradora y si la estructura general del precio empieza a mejorar.
Entender la relación entre ventas masivas (sell-offs), mercados bajistas (bear markets), capitulación y rebotes ayuda a evaluar estos movimientos sin tratar cada caída brusca como una oportunidad de compra ni cada rally como prueba de recuperación.
Cómo puede desarrollarse una caída de mercado
Una caída de mercado rara vez sigue una trayectoria suave o predecible. Los precios pueden bajar poco a poco, acelerarse a medida que aumenta la presión vendedora, rebotar con fuerza y luego retomar las caídas.
El diagrama de abajo muestra una posible secuencia. Los precios caen desde un máximo y entran en un descenso más amplio. Después, las ventas se vuelven cada vez más urgentes y se entra en una fase de capitulación. Llega un rebote temporal, pero el mercado luego cae a un nuevo mínimo. Una posible recuperación solo empieza a tomar forma cuando los precios hacen un mínimo más alto y, después, avanzan hasta un máximo más alto.
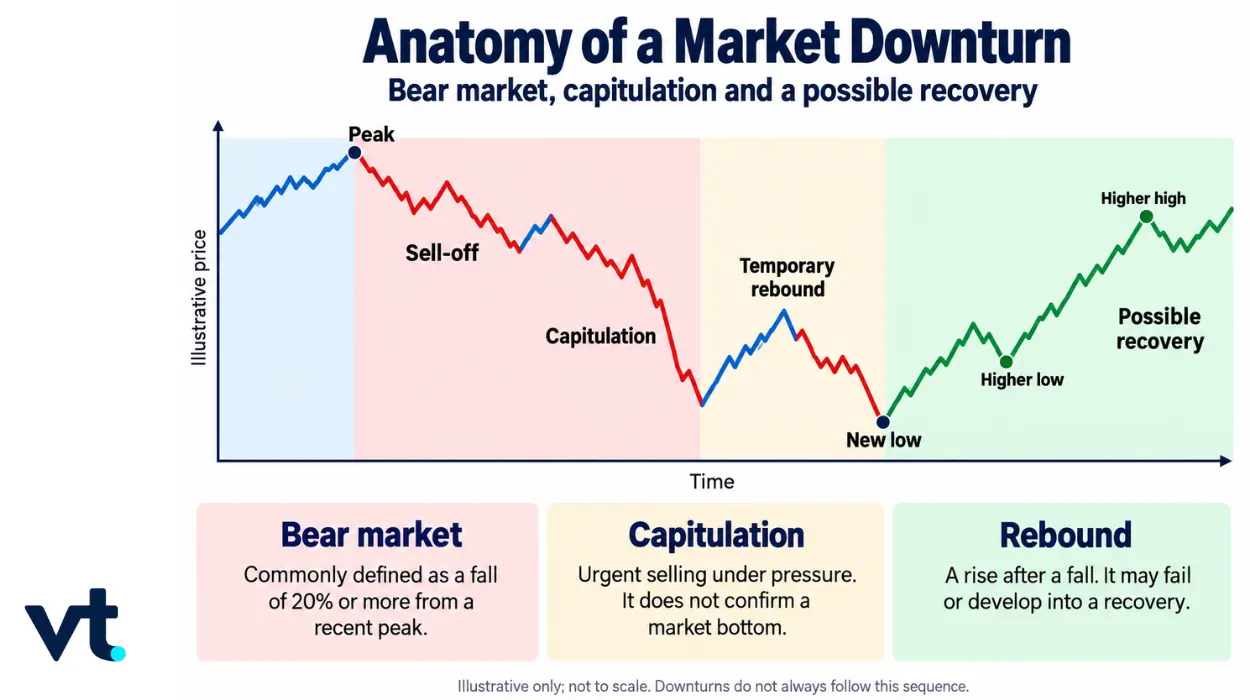
La caída amplia: de venta masiva a mercado bajista
Una corrección puede empezar con más presión vendedora y convertirse en un descenso más amplio y profundo. Aunque venta masiva (sell-off) y mercado bajista a veces se usan como si fueran lo mismo, describen aspectos distintos de esa caída.
Venta masiva (sell-off): cuando aumenta la presión vendedora
Una venta masiva se produce cuando una fuerte presión vendedora empuja los precios a la baja. Puede afectar a una acción concreta, a un sector o al mercado en general. La venta masiva describe lo que están haciendo los precios y los participantes; no tiene un umbral fijo en porcentaje.
Mercado bajista: cuando la caída general es importante
Un mercado bajista suele referirse a un índice amplio que cae un 20% o más desde un máximo reciente. Por ejemplo, si un índice baja de 10.000 a 8.000, ha caído un 20%. Este umbral es una convención del mercado, no una señal de que la caída vaya a terminar. Los mercados bajistas también pueden incluir subidas fuertes. No hace falta que los precios bajen cada día para que la tendencia general siga siendo débil. Por eso, una subida repentina, incluso grande, no implica por sí sola una recuperación.
Cuando las ventas se vuelven urgentes: entender la capitulación
Cuando las pérdidas se agrandan, las ventas pueden volverse cada vez más urgentes. Inversores que aguantaban el descenso pueden decidir que ya no soportan más pérdidas. A la vez, las posiciones con apalancamiento, los reembolsos de inversores y los controles automáticos de riesgo pueden añadir presión.
Este comportamiento se describe como capitulación.
La capitulación ocurre cuando los participantes abandonan posiciones con una urgencia poco habitual, normalmente después de sufrir pérdidas importantes. Puede incluir:
- Ventas por pánico (ventas impulsivas por miedo) para evitar más pérdidas.
- Liquidación forzosa de posiciones con apalancamiento (cierres obligados por margen insuficiente).
- Fondos que venden activos para atender reembolsos de inversores (salidas de dinero).
- Órdenes stop (órdenes automáticas que se activan al tocar un precio) que saltan cuando el mercado cruza niveles técnicos.
- Fuerte aumento de la volatilidad, a medida que compradores y vendedores reajustan precios rápidamente.
A diferencia de un mercado bajista, la capitulación no tiene un porcentaje de caída, un nivel de volumen (cantidad negociada) ni una duración aceptados de forma universal. El mercado bajista describe la magnitud de la caída, mientras que la capitulación describe el comportamiento y la presión detrás de las ventas.
La capitulación llama la atención porque las ventas extremas a veces aparecen cerca del final de una fase bajista. Cuando los vendedores más urgentes ya han salido, la menor presión vendedora puede permitir un rebote.
Aun así, la capitulación no confirma que el mercado haya marcado el mínimo definitivo. Los precios pueden rebotar de forma temporal y luego reanudarse las ventas.
Por qué los precios pueden rebotar aunque el entorno siga débil
Los precios pueden empezar a subir antes de que la economía, los beneficios empresariales u otros factores fundamentales mejoren de verdad. Para que haya un rebote basta con que, durante un tiempo, la presión compradora supere a la vendedora.
Varias fuerzas pueden provocar ese cambio.
Cierre de cortos (short covering)
Los traders que antes se pusieron cortos (apostaron a la baja vendiendo sin tener el activo, para recomprarlo más barato) pueden recomprar para cerrar esas posiciones. Esto crea presión compradora y puede impulsar los precios, incluso si no están convencidos de las perspectivas a largo plazo.
Cuando muchos bajistas intentan salir a la vez, esas compras pueden contribuir a un rebote rápido o a un short squeeze (subida brusca que obliga a los bajistas a comprar para limitar pérdidas, alimentando aún más la subida).
Menor presión vendedora
Las liquidaciones forzosas y otras ventas urgentes pueden frenarse tras un periodo de actividad extrema. Los precios pueden subir porque hay menos gente vendiendo, aunque la demanda no haya aumentado mucho.
Esta diferencia es clave. Un mercado puede rebotar porque las ventas se han calmado temporalmente, no porque haya confianza duradera.
Cambio de expectativas
Los mercados no solo reaccionan a lo que ocurre hoy, también a lo que esperan para mañana. Los precios pueden subir si los inversores anticipan apoyo de políticas públicas, bajadas de tipos de interés, más liquidez (facilidad para comprar y vender sin mover mucho el precio) o unas condiciones financieras menos restrictivas.
Estas expectativas pueden mover los precios antes de que se vea mejora en los datos económicos o empresariales.
Noticias mejores de lo temido
Los resultados empresariales o los datos económicos pueden seguir siendo flojos y, aun así, superar unas expectativas muy pesimistas. Si los inversores se habían preparado para algo peor, una noticia “menos mala” puede provocar una reacción alcista intensa.
Compras oportunistas
Algunos inversores pueden ver atractivos los precios más bajos y empezar a comprar pese a la incertidumbre. Esto suma presión compradora sin demostrar que la caída general haya terminado.
En conjunto, estas fuerzas pueden generar un rally potente mientras los problemas de fondo siguen sin resolverse. Por eso, la existencia de un rebote informa menos que lo que ocurre después.
¿Rebote temporal o recuperación en marcha?
Un rebote es una subida después de una caída. Describe la dirección del precio, pero no dice cuánto durará ni si la tendencia general ha cambiado.
Si la subida pierde fuerza y luego los precios caen a un nuevo mínimo, el movimiento puede describirse como un rally de mercado bajista o, de forma más informal y normalmente a posteriori, un rebote del gato muerto (subida breve que no cambia la tendencia bajista y acaba fallando).
Una posible recuperación gana credibilidad cuando varias señales mejoran a la vez.
| Qué revisar | Señales de una recuperación en desarrollo |
| Estructura del precio | Un mínimo más alto seguido de un máximo más alto, en lugar de una subida temporal seguida de un nuevo mínimo. |
| Participación del mercado | Las subidas se extienden a más empresas, sectores o clases de activo, en vez de depender de un pequeño grupo de líderes. |
| Condiciones de fondo | Empiezan a aliviarse las presiones económicas, de políticas públicas, de crédito (condiciones para financiarse), de liquidez o específicas de empresas que provocaron la caída. |
Un rebote respaldado por varias mejoras puede ser más resistente que otro impulsado sobre todo por cierre de cortos o por una pausa temporal de las ventas. Aun así, esas señales apuntan a una posible recuperación, no a un suelo confirmado.
La crisis financiera de 2008: cuando falló un rebote potente
La evolución del S&P 500 durante la crisis financiera de 2008 muestra por qué el primer gran rally en un mercado bajista no tiene por qué marcar el inicio de una recuperación.
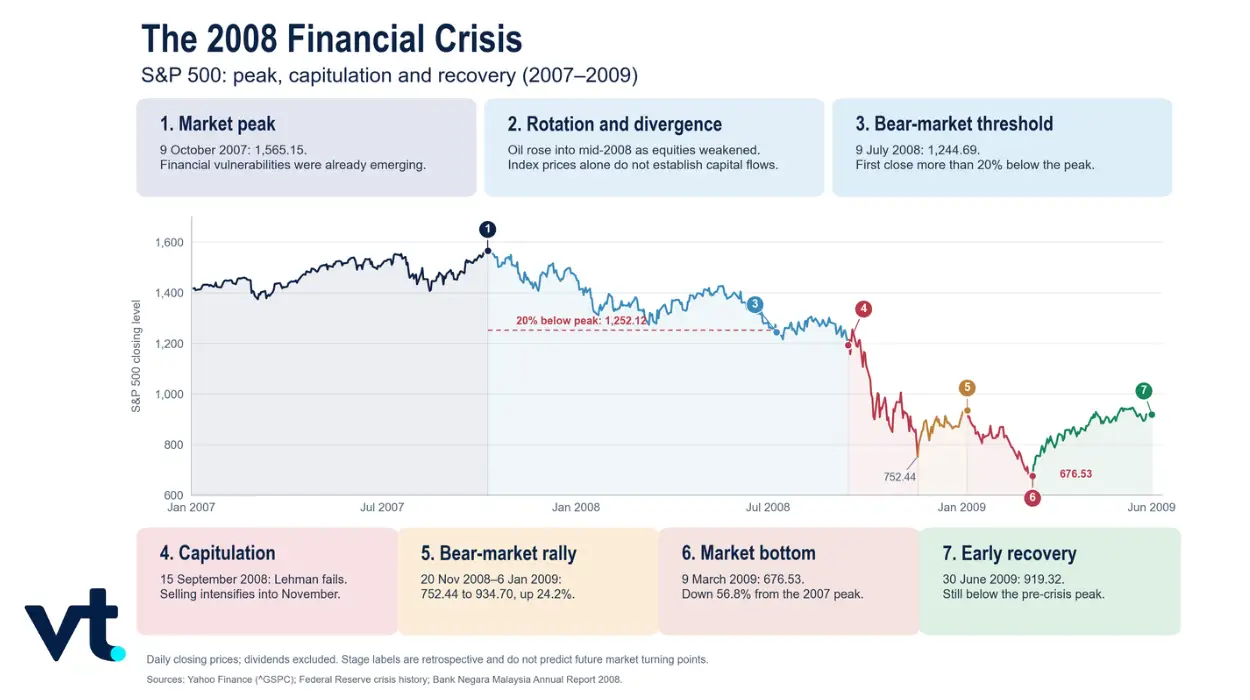
Del máximo de mercado al mercado bajista
El S&P 500 alcanzó un máximo histórico de cierre de aproximadamente 1.565 el 9 de octubre de 2007, mientras se acumulaban vulnerabilidades en el mercado inmobiliario e hipotecario de EEUU.
Con el aumento del estrés financiero, la renta variable se debilitó. Para el 9 de julio de 2008, el índice cerró cerca de 1.245, más de un 20% por debajo del máximo de octubre. Por tanto, la caída ya encajaba con la definición habitual de mercado bajista.
Ese 20% describía el tamaño de la bajada. No indicaba que el descenso estuviera cerca de terminar. El tramo más intenso de ventas aún estaba por llegar.
La capitulación se intensifica
La quiebra de Lehman Brothers el 15 de septiembre de 2008 agravó las dudas sobre la estabilidad del sistema financiero. Los inversores redujeron riesgo, aumentó la demanda de liquidez y se disparó la volatilidad.
El S&P 500 cayó hasta aproximadamente 752 el 20 de noviembre de 2008. La velocidad y la urgencia de las ventas reflejaron rasgos típicos de la capitulación: miedo, desapalancamiento forzoso (reducción obligada de deuda o posiciones apalancadas), presión de liquidez e intentos generalizados de recortar exposición.
Sin embargo, ni siquiera esta caída tan severa fijó el mínimo definitivo.
Falla un rebote del 24%
Desde el mínimo de cierre de noviembre, el S&P 500 rebotó hasta aproximadamente 935 el 6 de enero de 2009, con una subida cercana al 24%.
El tamaño del movimiento podía parecer compatible con el inicio de una recuperación. Sin embargo, el rally no terminó con el mercado bajista. Las ventas volvieron y el índice cayó por debajo del mínimo de noviembre.
Este episodio muestra por qué el porcentaje de subida, por sí solo, no distingue un rebote temporal de una recuperación duradera. Los compradores que asumieron que el suelo ya había quedado atrás sufrieron nuevas pérdidas. Los bajistas que se mantuvieron en contra del mercado durante el rebote también afrontaron un movimiento adverso importante.
El mínimo final y la recuperación
El S&P 500 marcó un mínimo de cierre de aproximadamente 677 el 9 de marzo de 2009, casi un 57% por debajo del máximo de octubre de 2007.
Después, el índice avanzó y alcanzó alrededor de 919 a finales de junio. Visto con el tiempo, el mínimo de marzo fue el suelo del mercado bajista. Pero en ese momento no se podía saber con certeza que ya se había formado el mínimo final.
La estructura del precio aportó una señal más útil que el tamaño inicial del rebote. En vez de caer enseguida a un nuevo mínimo, el mercado empezó a sostener el avance y acabó desarrollando una recuperación más amplia.
El desplome de 2020: un camino más rápido hacia la recuperación
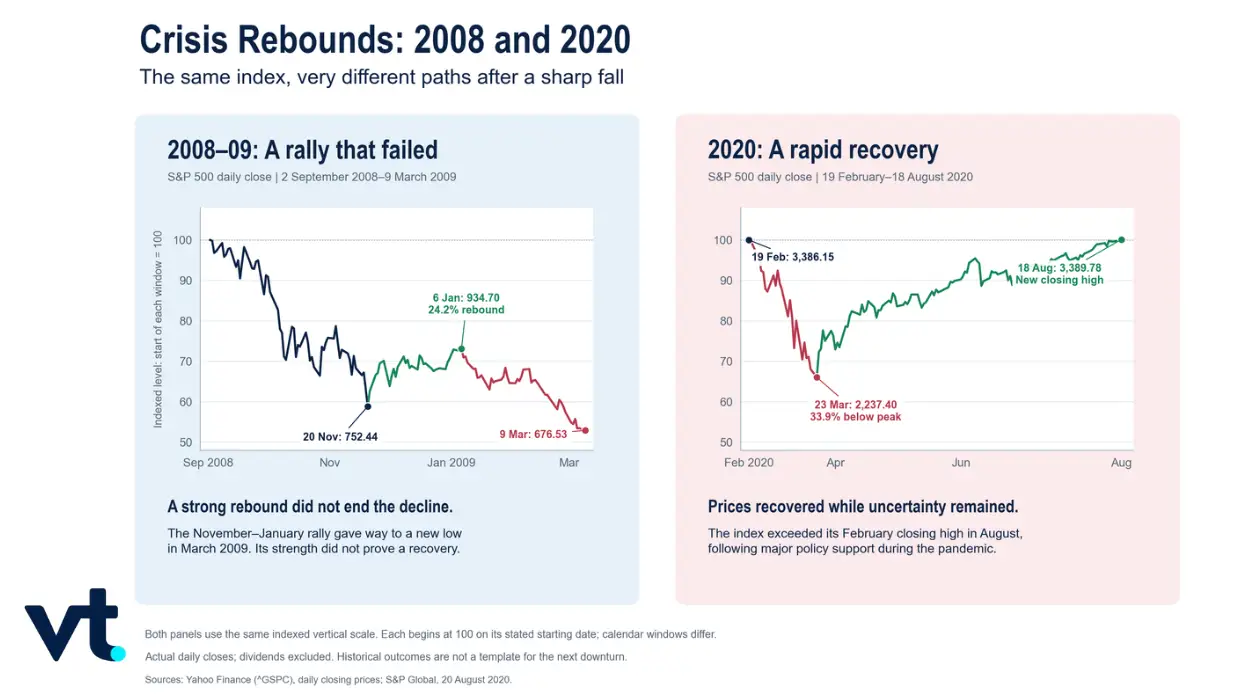
La crisis de 2008 muestra que un rebote importante puede fallar. El desplome de 2020 ilustra otro desenlace: una caída rápida puede ir seguida de una recuperación relativamente veloz.
El S&P 500 cayó alrededor de un 34% en las primeras fases de la crisis de la COVID-19. Sin embargo, el índice recuperó su máximo histórico anterior en agosto de 2020, apoyado por un amplio estímulo fiscal y monetario.
El contraste entre 2008 y 2020 muestra por qué no se puede aplicar un calendario fijo a las caídas de mercado.
En 2008, la crisis financiera implicó debilidades profundas dentro del sistema bancario y de crédito. El mercado sufrió oleadas repetidas de ventas antes de fijar un mínimo duradero.
En 2020, la caída fue inusualmente rápida, pero el alcance y la velocidad de la respuesta de política económica cambiaron las expectativas. Los precios se recuperaron aunque persistía mucha incertidumbre económica.
Así, un mercado bajista puede incluir un rebote que falla, como en 2008, o un rebote que se transforma con relativa rapidez en recuperación, como en 2020. No se puede decidir solo porque los precios hayan subido durante varias sesiones.
Para más ejemplos históricos, consulte ‘Caídas bursátiles en la historia: qué enseñan 1987, 2008 y 2020 a los traders‘.
Cómo pueden reaccionar los traders ante mercados que caen y rebotan
Las mismas condiciones de mercado pueden implicar decisiones distintas para inversores a largo plazo y traders activos.
Quienes mantienen acciones o fondos pueden sufrir drawdowns (caídas desde un máximo previo de la cartera) prolongados en un mercado bajista. Algunos seguirán invertidos por su plan a largo plazo; otros reducirán exposición o comprarán de forma gradual a precios más bajos.
Los traders activos pueden intentar operar la caída o el rebote. Las posiciones cortas pueden beneficiarse si los precios siguen bajando, mientras que las posiciones largas pueden buscar capturar un rally temporal o una recuperación incipiente.
Ninguna de las dos direcciones elimina la incertidumbre.
Un trader con una posición corta puede sufrir pérdidas rápidas durante un rally de mercado bajista o un short squeeze. Un trader que entra largo puede volver a perder si el rebote falla y el mercado marca otro mínimo.
La respuesta adecuada depende de algo más que de una opinión sobre la dirección. También hay que tener en cuenta el horizonte temporal, la exposición, el tamaño de la posición, la estructura del producto y cuánto se podría perder si el movimiento esperado no llega.
Antes de actuar ante un mercado que cae o rebota
Un movimiento brusco puede empujar a actuar deprisa. Antes de cambiar la exposición, el trader puede оценar tres cuestiones: qué está impulsando el movimiento, si la recuperación gana apoyo y qué puede pasar si el análisis resulta incorrecto.
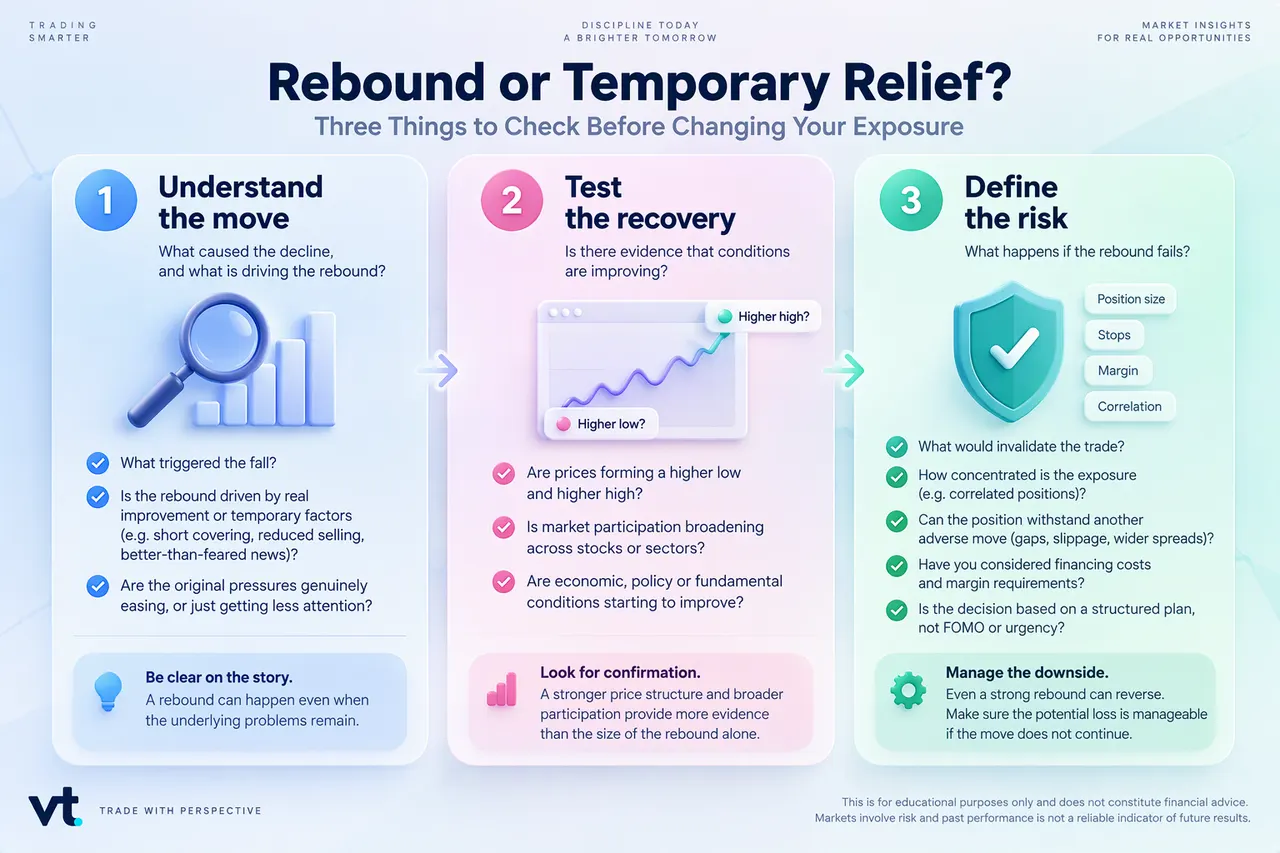
Estas comprobaciones no pretenden confirmar un suelo. Ayudan a distinguir entre un rebote impulsado por factores temporales y otro apoyado por una mejora de la estructura del precio, una participación más amplia del mercado y una relajación de las presiones de fondo. La decisión también debe considerar el tamaño de la posición, la exposición correlacionada (riesgo compartido con otros activos que se mueven de forma parecida) y los riesgos extra de las posiciones apalancadas en CFDs.
Los contratos por diferencia (CFDs) son instrumentos que permiten especular con movimientos de precio sin poseer el activo. Permiten operar tanto subidas como bajadas. Pero también incorporan apalancamiento y pueden causar pérdidas rápidas, sobre todo en entornos volátiles, frecuentes en mercados bajistas y fases de capitulación.
También pueden surgir oportunidades en productos como los ETF inversos (fondos cotizados que buscan moverse en sentido contrario a un índice o activo). Más información en ‘Los mercados caen: ¿mantener, vender, cubrirse o no operar?‘
Preguntas frecuentes
- ¿Qué es un rebote de mercado, un “rebote del gato muerto” y un rally de mercado bajista?
Un rebote de mercado es una subida de precios después de una caída. Describe la dirección del movimiento sin aclarar si durará. Si un índice baja de 10.000 a 8.000 y luego sube a 8.400, ha rebotado un 5% desde el mínimo, pero sigue un 16% por debajo del máximo previo.
El rebote del gato muerto es un término informal para un rebote temporal y breve tras una caída fuerte que luego falla. Los precios suben un poco y después continúa la tendencia bajista.
Un rally de mercado bajista es una subida dentro de un mercado bajista más amplio. Puede ser grande y durar semanas o más, pero sigue formando parte de una tendencia general descendente.
- ¿La capitulación significa que el mercado ya ha hecho suelo?
No. La capitulación puede preceder a un rebote, pero son posibles más ventas y nuevos mínimos. Además, algunos suelos se forman poco a poco sin un episodio de pánico llamativo.
- ¿Cómo distinguir un “rebote del gato muerto” de una recuperación real?
No se puede saber con certeza desde el inicio. Mínimos más altos, una participación más amplia del mercado y una estabilización de las condiciones de fondo refuerzan la idea de recuperación, pero estas señales también pueden fallar.
- ¿Cuánto dura un rally de mercado bajista?
No hay una duración fija. Un rally puede durar semanas o incluso meses, y su tamaño por sí solo no prueba que haya terminado el deterioro estructural.
- ¿“Comprar en la caída” es lo mismo que promediar el coste en el tiempo (dollar-cost averaging)?
No. “Comprar en la caída” reacciona a un descenso de precio, mientras que dollar-cost averaging (invertir una cantidad fija de forma periódica) invierte importes predeterminados en intervalos regulares, sin importar el movimiento reciente del precio. Ninguna estrategia garantiza beneficios.



