






Resumen del mercado de octubre
Octubre estuvo marcado por el conflicto en Oriente Próximo, el precio del petróleo y la política monetaria de Estados Unidos (las decisiones del banco central sobre los tipos de interés y el dinero en circulación). Los ataques contra infraestructuras energéticas saudíes impulsaron el crudo Brent por encima de los 115 dólares, reavivando el temor a una inflación más alta (subidas generalizadas de precios) y reforzando la idea de que la Reserva Federal podría volver a subir los tipos en diciembre.
La Fed (Reserva Federal, el banco central de EE. UU.) mantuvo los tipos en el 3,75%–4,00% el 28 de octubre, aunque dos miembros con derecho a voto preferían una subida inmediata. Con la inflación al consumo de septiembre en EE. UU. (IPC, el indicador más usado para medir los precios que paga el consumidor) en el 3,7% y la rentabilidad de los bonos del Estado (el interés que ofrece la deuda pública) cerca del 5%, el entorno favoreció al dólar y presionó a la baja a los metales preciosos y las criptomonedas.
Temas clave:
- El petróleo volvió a poner en primer plano el riesgo de inflación. El Brent subió desde alrededor de 100 dólares hasta casi 117 dólares antes de moderarse después de que EE. UU. descartase una acción militar inmediata contra Irán. Aun así, los precios siguieron altos tras el retroceso.
- La Fed mantuvo los tipos, pero mantuvo un tono duro. El banco central describió la actividad económica como sólida mientras la inflación seguía alta, manteniendo sobre la mesa la posibilidad de más subidas de tipos (endurecimiento monetario: hacer más caro el crédito para frenar la inflación).
- Los resultados ligados a la IA se examinaron con más detalle. Los resultados empresariales apoyaron a la bolsa, pero los inversores cuestionaron cada vez más si el gasto en IA (inteligencia artificial) se traducirá en rentabilidad suficiente.
Estos factores tiraron del mercado en direcciones opuestas. El dólar y las rentabilidades de los bonos se mantuvieron firmes, el oro y Bitcoin se debilitaron, y el S&P 500 se movió en un rango mientras las tecnológicas se volvían más volátiles (con cambios de precio más bruscos de lo normal).
Para estar al día de estos activos, sigue nuestro análisis diario de mercado.
La fortaleza del dólar mantiene al euro cerca de un soporte
El EURUSD (tipo de cambio euro/dólar) arrancó octubre cerca de 1,13 y terminó cerca de 1,11, ya que las mayores rentabilidades en EE. UU. y el tono de la Fed apoyaron la demanda de dólares.
El Banco Central Europeo mantuvo su tipo de interés principal en el 2,50% el 29 de octubre, tras la subida de septiembre. Aun así, al euro le costó encontrar apoyo: el encarecimiento de la energía presionó a una economía dependiente de las importaciones energéticas. El BCE también anunció que Christine Lagarde dejará la presidencia en febrero de 2027.
El EURUSD cotizó sobre todo entre un soporte (zona donde suele aparecer compra) en torno a 1,11 y una resistencia (zona donde suele aparecer venta) cerca de 1,125. Las pruebas repetidas del límite inferior mostraron la presión sobre el cruce, que siguió por debajo de su media móvil simple de 200 periodos (promedio de precios de las últimas 200 velas, usado para ver la tendencia) cerca de 1,13 en el gráfico de cuatro horas.
El mercado vigilará si los próximos datos de inflación y crecimiento cambian las expectativas sobre la Fed y el BCE, y si el EURUSD sigue aguantando la parte baja del rango.
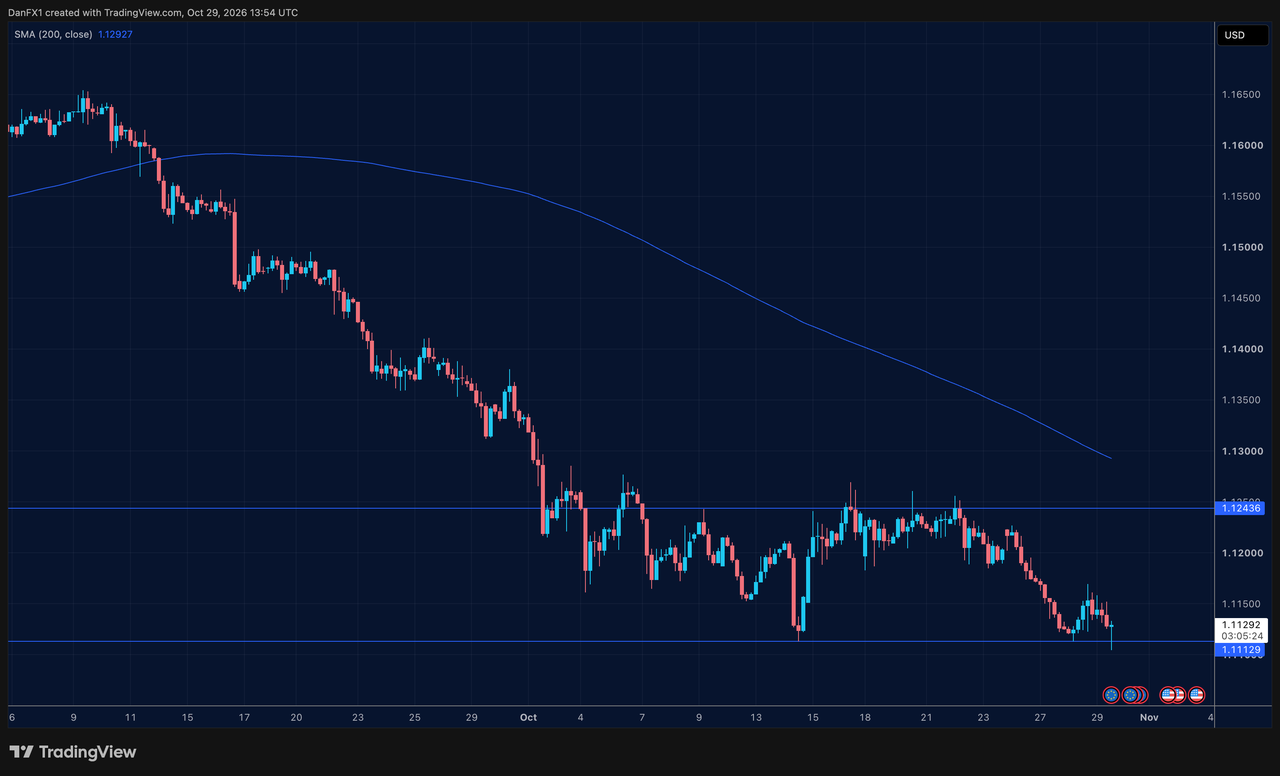
Fig. 1: Gráfico de cuatro horas del EURUSD que muestra soporte cerca de 1,11 dentro de una tendencia bajista.
El oro cae: el peso de las rentabilidades supera la demanda de refugio
El oro empezó octubre cerca de 4.200 dólares y cayó a mínimos de tres meses, llegando a cotizar brevemente por debajo de 4.000 dólares en la semana previa a la reunión de la Fed. Esa semana registró su caída más fuerte en unos cuatro meses.
La búsqueda de seguridad durante el conflicto no compensó la presión de unas rentabilidades más altas y la posibilidad de más subidas de tipos. Como el oro no paga intereses (no genera una renta periódica), los mayores retornos de la deuda pública aumentaron el coste de oportunidad de mantenerlo (lo que se deja de ganar por no elegir otra inversión). La plata también se debilitó, bajando a su nivel más bajo desde noviembre de 2025 y situándose más de un 50% por debajo del récord de enero.
El oro se acercó al cierre de mes alrededor de 4.000 dólares, por debajo de su media móvil de 200 periodos y de una línea de tendencia bajista que convergía cerca de 4.200 dólares en el gráfico de cuatro horas. El soporte se mantuvo justo por debajo de los 4.000 dólares.
La siguiente prueba será si los datos de inflación y las rentabilidades de los bonos aflojan lo suficiente como para reducir la presión sobre los metales, mientras que la geopolítica sigue siendo una posible fuente de demanda de refugio.
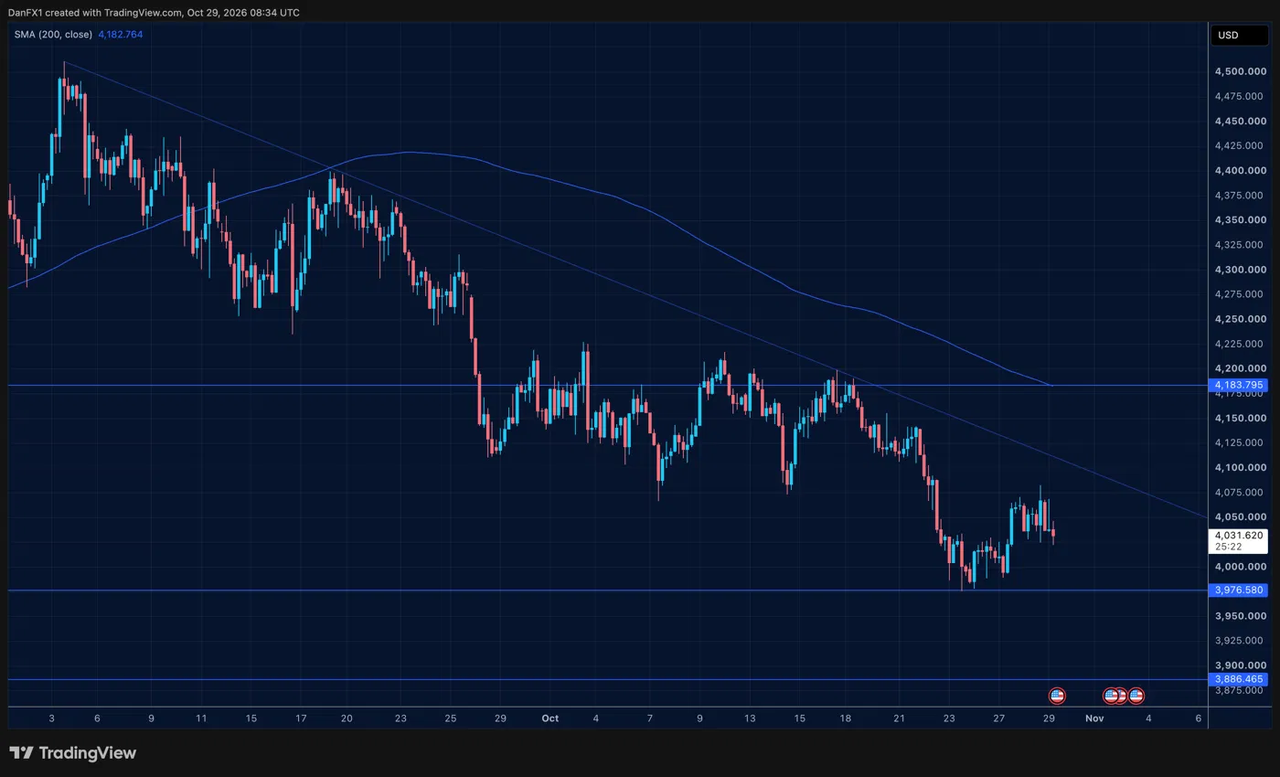
Fig. 2: Gráfico de cuatro horas del oro que muestra la tendencia bajista y la zona de 4.000 dólares.
El petróleo retrocede, pero persisten los riesgos de oferta
El crudo Brent subió desde alrededor de 100 dólares hasta casi 117 dólares hacia el 23 de octubre, tras ataques contra instalaciones energéticas saudíes, incluido un yacimiento operado por Aramco. El temor a problemas de suministro a través de rutas marítimas clave de Oriente Próximo reforzó el movimiento.
Después, los precios retrocedieron hacia 110 dólares tras descartar el presidente Trump una acción militar inmediata contra Irán. La bajada recortó parte de las ganancias del mes, pero mantuvo el petróleo por encima de su nivel de inicio. Aun así, la incertidumbre siguió. El New York Times informó de que EE. UU. e Israel habían preparado planes para reanudar ataques contra Irán tras las elecciones estadounidenses de noviembre, dejando las relaciones EE. UU.–Irán y el suministro energético en una situación frágil.
En el gráfico de cuatro horas, el Brent se mantuvo por encima del soporte cerca de 108 dólares, con su media móvil de 200 periodos alrededor de 105 dólares y una resistencia cerca de 117 dólares. El mercado seguirá de cerca la evolución diplomática y cualquier interrupción de infraestructuras o transporte marítimo de energía.
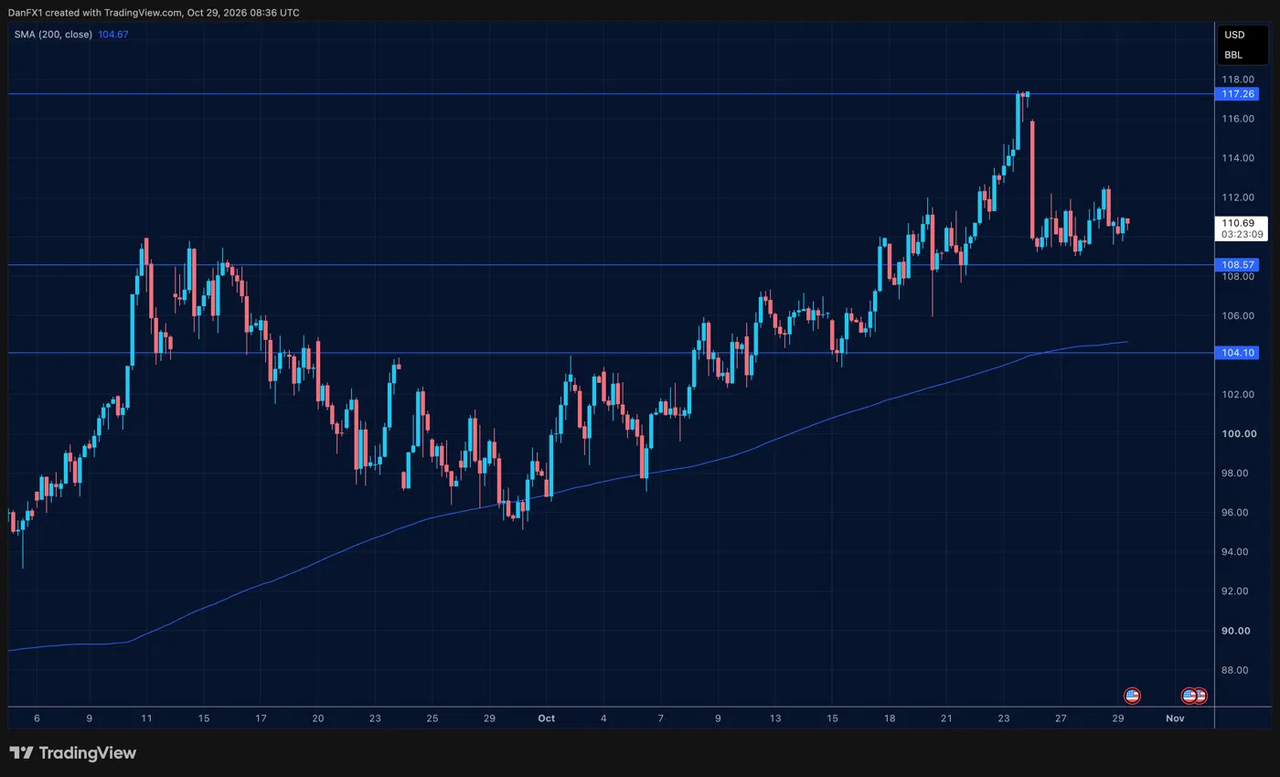
Fig. 3: Gráfico de cuatro horas del Brent que muestra la subida hacia 117 dólares y el posterior retroceso.
Los resultados ligados a la IA sacan a la luz tensiones por el gasto
El S&P 500 se movió entre aproximadamente 7.600 y 7.800, cerrando octubre cerca del centro de ese rango y alrededor de su media móvil de 200 periodos en el gráfico de cuatro horas. El Nasdaq sufrió más presión en la segunda mitad, ya que las tecnológicas reaccionaron al repunte del petróleo, a las mayores rentabilidades y a la publicación de resultados.
Los resultados empresariales provocaron reacciones dispares. SpaceX comunicó su primer trimestre con beneficios, con ingresos más del doble que un año antes, y sus acciones subieron casi un 8% al día siguiente. Meta superó las previsiones, pero sus acciones bajaron porque el mercado se centró en el tamaño de su gasto en IA.
Tesla también superó las previsiones de beneficio y entregas, pero sus acciones cedieron después de que una previsión de gasto más baja aumentara las dudas sobre el ritmo de sus planes en IA y robótica. Elon Musk confirmó que Tesla y SpaceX han creado comités independientes para estudiar una posible fusión, añadiendo otro factor a valorar por los inversores.
La IA siguió siendo un apoyo para la bolsa, aunque la fortaleza de los resultados no garantizó subidas. Los inversores seguirán atentos a las previsiones de gasto, a pruebas de rentabilidad del capital invertido (si el dinero gastado genera beneficios) y a cualquier avance sobre la posible fusión Tesla–SpaceX.
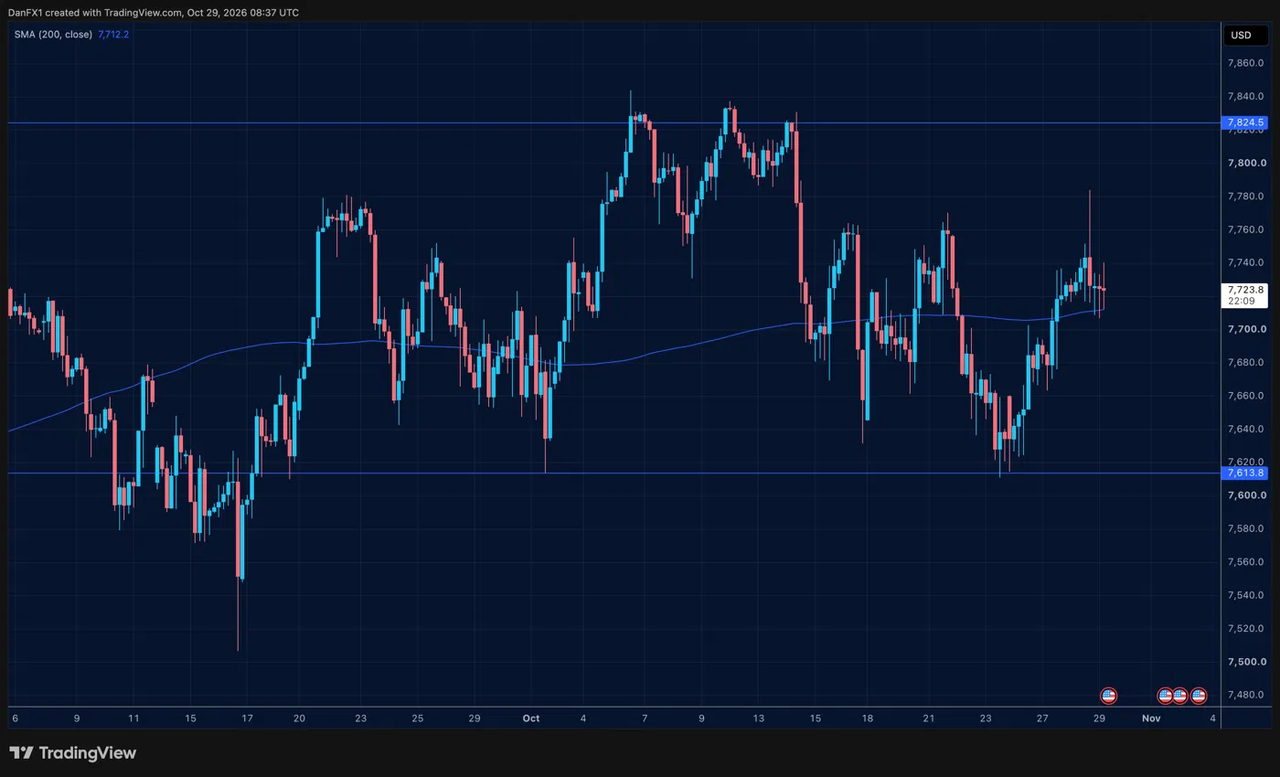
Fig. 4: Gráfico de cuatro horas del S&P 500 que muestra el rango entre aproximadamente 7.600 y 7.800.
Bitcoin retrocede pese a la demanda de ETF
Bitcoin subió hacia 87.000 dólares a principios de octubre antes de retroceder hacia la zona de 80.000 dólares al cierre del mes. Los ETF (fondos cotizados, que se compran y venden en bolsa como una acción) de Bitcoin al contado registraron su mayor entrada diaria de dinero en un mes a mediados de octubre, pero esa demanda no logró revertir la caída general. Bitcoin se movió en línea con las tecnológicas como activo de riesgo (suele subir cuando hay más apetito por riesgo y caer cuando el mercado se vuelve más defensivo), mientras que las mayores rentabilidades añadieron presión. Esto sugiere que las entradas en ETF de Bitcoin no bastaron para frenar el descenso de precios.
En el gráfico de cuatro horas, Bitcoin se mantuvo por debajo de su media móvil de 200 periodos cerca de 83.000 dólares. La zona de 80.000 dólares siguió siendo clave, con soporte alrededor de 79.000 dólares y resistencia cerca de 82.000 dólares, seguida de 84.000–86.000 dólares.
El mercado vigilará si la demanda de ETF se refuerza y si las tecnológicas se estabilizan, con 79.000 dólares como límite inferior del rango reciente.
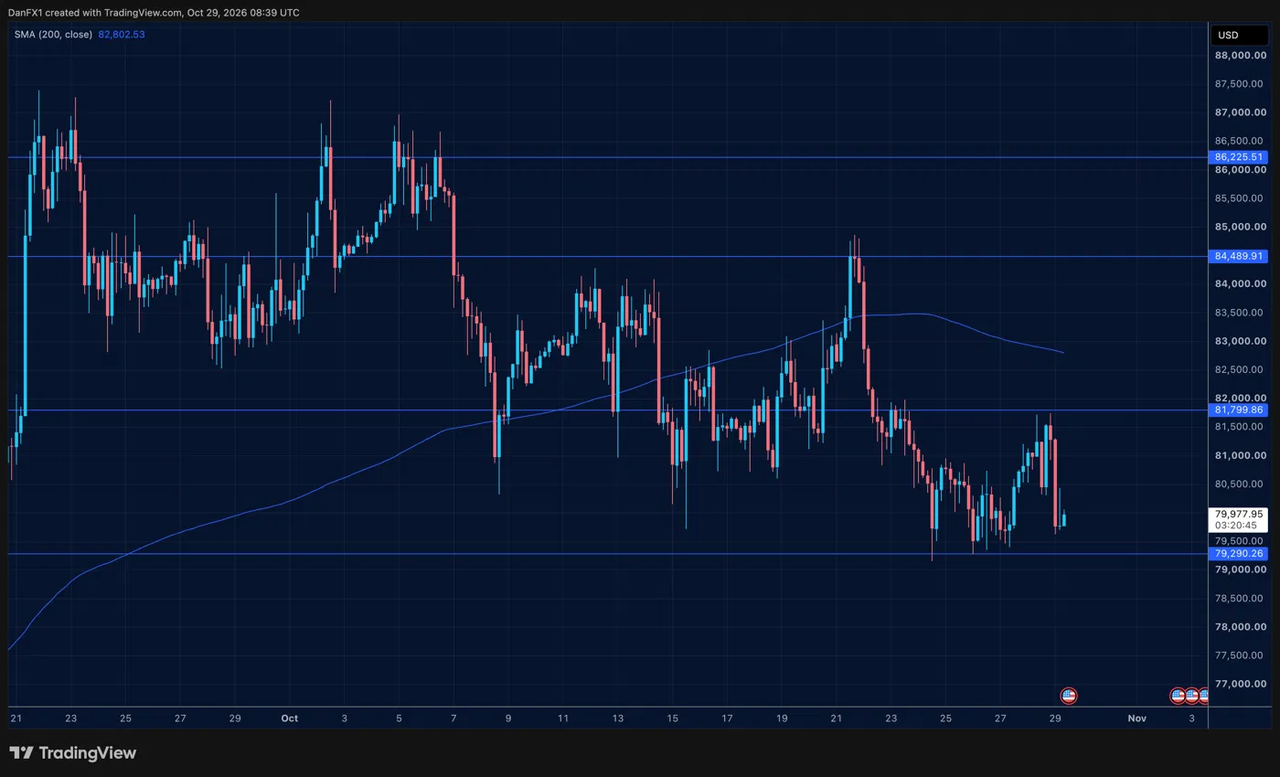
Fig. 5: Gráfico de cuatro horas de Bitcoin que muestra el retroceso desde cerca de 87.000 dólares hacia el soporte en torno a 79.000 dólares.
Primeras señales para noviembre
Suministro de energía y elecciones en EE. UU.
El 3 de noviembre, elecciones legislativas de mitad de mandato en EE. UU. y la evolución en Oriente Próximo estarán bajo vigilancia. El mercado valorará si los esfuerzos diplomáticos reducen la tensión y si los planes publicados sobre nuevas acciones militares desembocan en una escalada. Cualquier interrupción del suministro energético o del transporte marítimo podría afectar al precio del petróleo y a las expectativas de inflación, con impacto en divisas, bonos y bolsa.
Los datos de inflación marcan las expectativas de tipos para diciembre
Los datos de empleo e inflación en EE. UU. ayudarán a determinar si se refuerza o se enfría la idea de una subida de tipos de la Fed en diciembre. La cuestión clave es si el encarecimiento del petróleo en octubre se traslada a los próximos datos de inflación. La reunión de diciembre de la Fed y sus previsiones de tipos (las estimaciones del banco central sobre por dónde pueden ir los tipos en el futuro) seguirán siendo referencias, junto con la decisión del BCE en diciembre.
El gasto en IA afronta más escrutinio
Los inversores seguirán valorando si las compañías pueden convertir la inversión en IA en crecimiento de beneficios. Seguirán siendo importantes las previsiones de gasto y la reacción del mercado a los resultados, y cualquier novedad sobre una posible fusión Tesla–SpaceX también podría influir en el ánimo del mercado.
Las perspectivas de noviembre dependerán de si bajan los costes de la energía, se modera la presión inflacionista y los resultados empresariales siguen sosteniendo las valoraciones (precios que el mercado paga por las empresas). Estos factores marcarán si continúan las tendencias de octubre: dólar fuerte, metales y criptomonedas más débiles y una bolsa estable.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



