






Los desplomes de los mercados no siguen un patrón fijo.
Algunos se definen por la velocidad de la primera oleada de ventas. Otros evolucionan hacia mercados bajistas prolongados a medida que se extiende la tensión financiera o económica. La recuperación también varía mucho: algunos mercados recuperan las pérdidas en meses, mientras que otros tardan años o incluso décadas.
La historia de los desplomes bursátiles muestra bien esa variedad. El desplome de 1929 derivó en la Gran Depresión y en una de las caídas más profundas de la bolsa en la historia moderna. El desplome de 1987 provocó una caída extraordinaria en un solo día sin que después hubiera recesión en Estados Unidos. El colapso de las puntocom en 2000 se convirtió en un mercado bajista prolongado liderado por el sector tecnológico. La crisis financiera de 2008 unió la caída de la bolsa con una fuerte tensión financiera y económica, mientras que el desplome de 2020 trajo una bajada excepcionalmente rápida seguida de una recuperación igual de rápida.
Estos episodios no son comparables en todo. Sus causas, el entorno económico y la estructura de los mercados eran distintos. Aun así, sirven para entender cómo puede cambiar una caída bursátil según su velocidad, profundidad, causa y consecuencias.
Principales desplomes bursátiles de la historia
El término «crash» (desplome) se usa a menudo de forma amplia, pero no todas las grandes caídas del mercado tienen las mismas características. Algunas se definen por un hundimiento en un solo día. Otras son mercados bajistas prolongados (una caída sostenida de los precios durante un periodo largo).
Los siguientes episodios permiten comparar mejor:
| Episodio | Mercado | Caída de máximo a mínimo | Tiempo para recuperar el máximo anterior |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 años |
| 1987 | Dow Jones Industrial Average | 22,6% en una sola sesión | Menos de dos años |
| 2000–2002 | Nasdaq Composite | 77,90% | Aproximadamente 15 años |
| 2007–2009 | S&P 500 | 56,80% | Aproximadamente 5 años y medio |
| 2020 | S&P 500 | 33,90% | Aproximadamente seis meses |
Las cifras se basan en niveles de cierre, salvo que se indique lo contrario. Son índices de precio (solo recogen la evolución de las cotizaciones) y no incluyen dividendos; por eso, para un inversor que reinvirtiera dividendos, el tiempo de recuperación habría sido menor.
La comparación muestra resultados muy distintos. El desplome de 1987 fue una de las caídas más bruscas en un solo día, pero se recuperó con relativa rapidez. El descenso de 1929 fue a la vez profundo y prolongado. El ciclo de las puntocom de 2000-2002 se alargó más de dos años, mientras que la caída de 2020 duró solo unas semanas.
Los desplomes de mercado pueden ser muy distintos según lo rápido que bajen los precios, lo profunda que sea la caída y cuánto tarde la recuperación. Los episodios siguientes lo muestran.
1929: de la caída a la depresión
El desplome bursátil de 1929 marcó el inicio de uno de los peores retrocesos económicos de la historia de Estados Unidos.
El Dow Jones Industrial Average marcó máximos en septiembre de 1929 y después cayó con fuerza. El descenso siguió mucho más allá del golpe inicial, y el Dow no tocó suelo hasta julio de 1932. De máximo a mínimo, el Dow perdió alrededor de un 89%. No volvió a su máximo anterior hasta noviembre de 1954.
La caída bursátil vino acompañada de una contracción severa de la actividad. El National Bureau of Economic Research (NBER, organismo que fecha oficialmente las recesiones en EE. UU.) sitúa la recesión de la Gran Depresión entre agosto de 1929 y marzo de 1933, una contracción de 43 meses.
La primera ola de ventas fue solo el inicio de un retroceso más amplio, que derivó en un periodo mucho más largo de tensión económica y financiera.
Caída profunda → contracción económica prolongada → recuperación excepcionalmente larga1987: caída brusca sin recesión
El 19 de octubre de 1987, el Dow Jones Industrial Average cayó un 22,6% en una sola sesión, o 508 puntos. Sigue siendo el mayor descenso porcentual en un día de la historia del Dow.
La oleada de ventas llegó tras una fuerte subida de la bolsa estadounidense ese mismo año. Las preocupaciones por el déficit comercial de EE. UU., el dólar y la evolución de mercados en el exterior aumentaron la presión. También contribuyeron las estrategias de «seguro de cartera» (técnicas de gestión que intentaban limitar pérdidas, a menudo vendiendo futuros o acciones cuando el mercado caía), que aceleraron las ventas al bajar los precios.
La caída fue grave, pero sus efectos en la economía fueron distintos a los de la Gran Depresión de los años 30.
Estados Unidos no entró en recesión ni sufrió una crisis bancaria tras el desplome. El Dow recuperó el 57% de la pérdida del Lunes Negro en solo dos sesiones y volvió a situarse por encima del nivel previo al desplome en menos de dos años.
El episodio de 1987 muestra por qué el tamaño de una caída no determina su duración. Un descenso muy brusco puede quedarse en un shock de mercado relativamente acotado, en lugar de convertirse en una crisis económica prolongada.
2000–2002: desplome de las puntocom
A finales de los 90, las acciones tecnológicas y de internet subieron con fuerza, a medida que los inversores daban por hecho un crecimiento muy elevado de la nueva economía digital.
El Nasdaq Composite alcanzó su máximo en marzo de 2000. La caída posterior duró más de dos años y el índice retrocedió aproximadamente un 77,9% desde el máximo hasta el mínimo de 2002.
A diferencia de 1987, la clave no fue un solo día de ventas extremas. El mercado siguió bajo presión mientras los inversores revisaban las valoraciones (el precio que se paga por una empresa respecto a su beneficio esperado) y las perspectivas de resultados de compañías ligadas al boom puntocom.
El Nasdaq no volvió a cerrar por encima de su máximo anterior hasta 2015.
Este episodio muestra cómo una caída puede convertirse en un mercado bajista prolongado incluso sin el hundimiento repentino de un solo día asociado a un crash tradicional.
2008: la caída se extiende a una crisis económica
La crisis de 2008 se desarrolló mucho más despacio y quedó muy ligada al resto del sistema financiero.
El precio de la vivienda en Estados Unidos se había más que duplicado entre 1998 y 2006, impulsado por el crecimiento del crédito hipotecario. Después, los precios empezaron a bajar, lo que presionó a prestatarios, entidades financieras y grandes instituciones.
El S&P 500 marcó su máximo de cierre en 1.565,15 el 9 de octubre de 2007. Cayó hasta 676,53 el 9 de marzo de 2009, un descenso del 56,8%.
La economía se deterioró a la vez que el mercado. El NBER sitúa la Gran Recesión entre diciembre de 2007 y junio de 2009, una contracción de 18 meses. El paro en EE. UU. subió del 4,7% en noviembre de 2007 al 10,0% en octubre de 2009.
Acontecimientos clave de 2007–2009
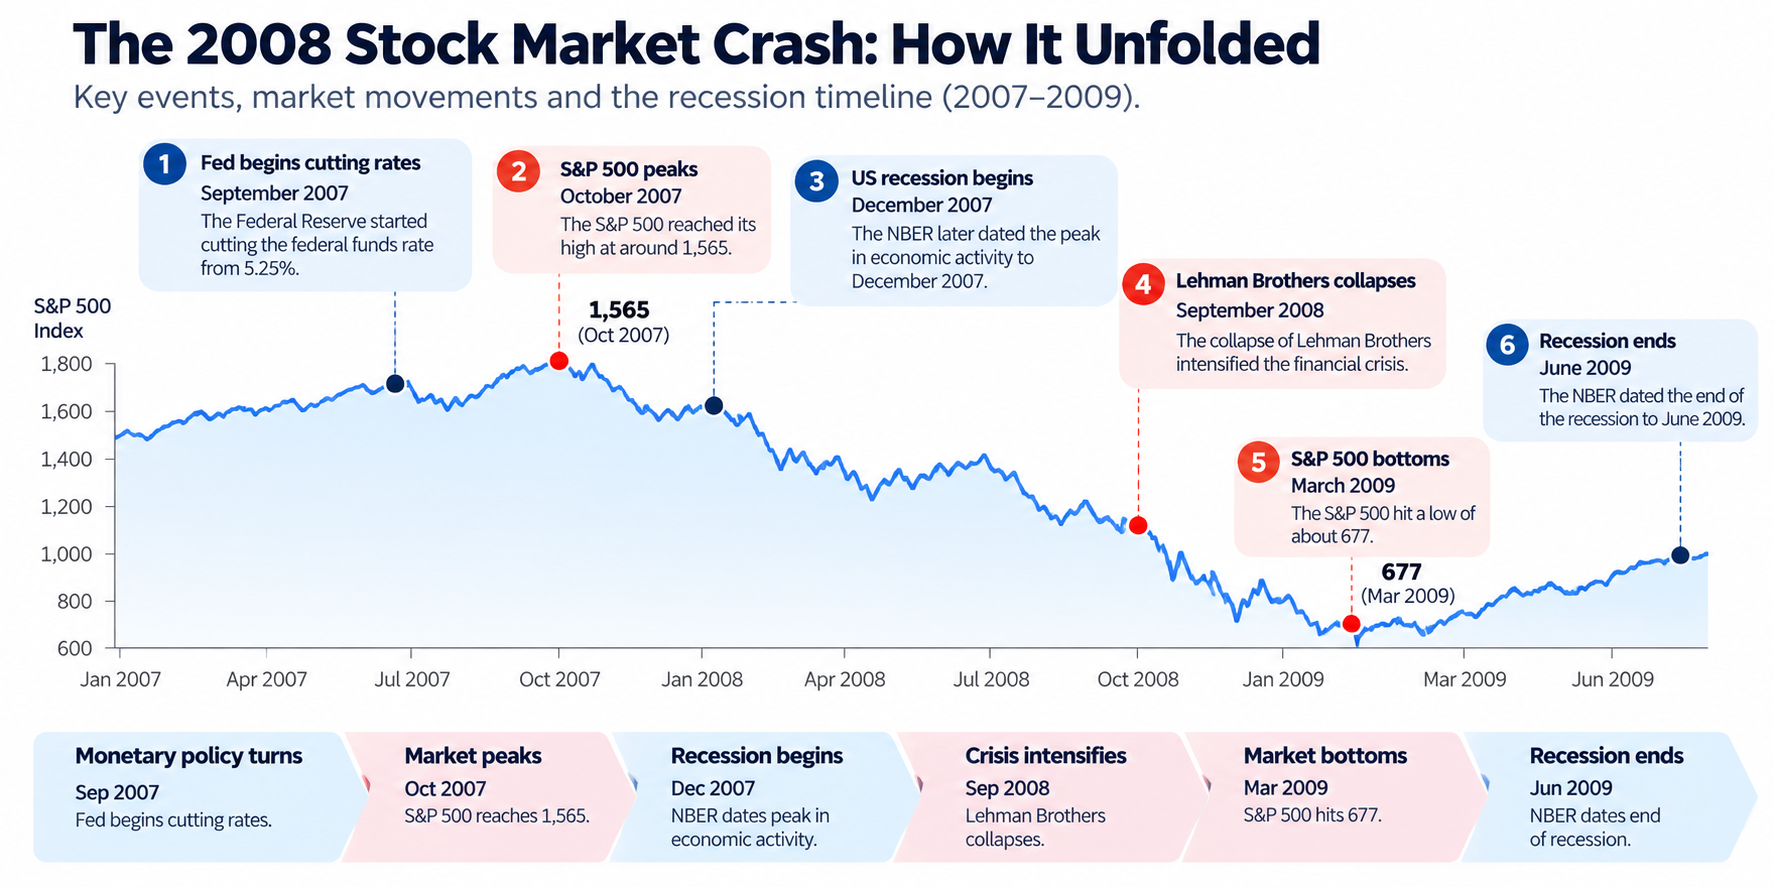
El orden de los hechos importa.
La bolsa giró a la baja antes de que comenzara la recesión y tocó fondo antes de que terminara. El paro alcanzó su máximo cuatro meses después de que la recesión hubiera terminado oficialmente.
Esto hace que la crisis de 2008 sea especialmente útil para entender la relación entre precios de mercado e indicadores económicos (datos como PIB, empleo o paro). No tienen por qué cambiar de tendencia al mismo tiempo. La crisis también muestra cómo una caída puede convertirse en una crisis financiera más amplia cuando los problemas se contagian a bancos, al crédito y a la economía.
2020: caída rápida y recuperación rápida
El desplome de 2020 tuvo un ritmo muy distinto.
El S&P 500 cerró en 3.386,15 el 19 de febrero de 2020 y cayó hasta 2.237,40 el 23 de marzo, un descenso del 33,9% en 23 sesiones.
Los movimientos diarios fueron inusualmente grandes. El índice cayó un 9,51% el 12 de marzo, subió un 9,29% al día siguiente y volvió a caer un 11,98% el 16 de marzo. Además, las bolsas de EE. UU. activaron en cuatro ocasiones los «cortacircuitos» del mercado (mecanismos automáticos que frenan la negociación cuando la caída es muy brusca) durante marzo.
La recuperación fue mucho más rápida que la caída. El S&P 500 cerró por encima de su máximo de febrero el 18 de agosto de 2020, alrededor de cinco meses después del mínimo de marzo.
La contracción económica también fue inusualmente corta. El NBER fecha la recesión por la COVID-19 entre febrero y abril de 2020, solo dos meses. Aun así, el paro subió del 3,5% en febrero al 14,8% en abril.
En agosto de 2021, el índice ya se había duplicado desde el mínimo de marzo de 2020.
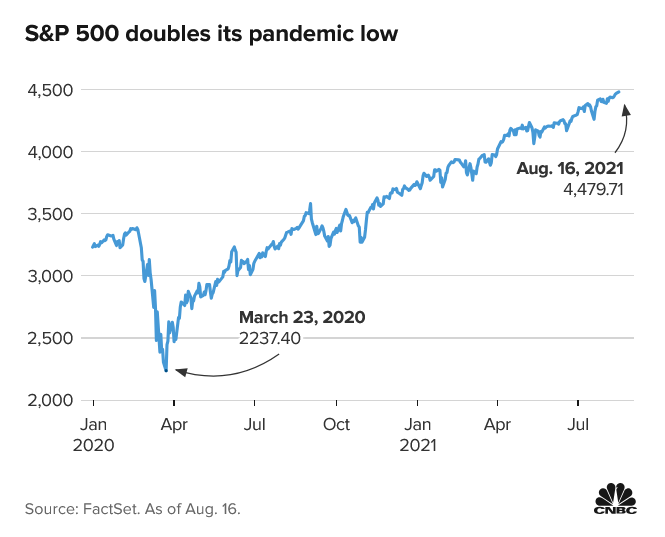
El episodio de 2020 muestra cómo una caída severa puede concentrarse en muy poco tiempo, con ventas y recuperación mucho más rápidas que en mercados bajistas largos.
En conjunto, estos episodios ayudan a entender los desplomes bursátiles históricos, cuánto suelen durar los mercados bajistas, cómo se recuperan los mercados y cómo se relacionan los mercados financieros con la economía real.
¿Cuánto duran los mercados bajistas?
No existe una duración fija para un mercado bajista.
Un crash (desplome) suele describir una caída brusca y rápida. Un mercado bajista es una bajada sostenida de los precios durante un periodo prolongado. Un desplome puede ocurrir dentro de un mercado bajista, pero no son lo mismo.
Las caídas históricas muestran por qué es difícil generalizar la duración.
La Gran Depresión duró 43 meses según las fechas de recesión del NBER, mientras que la Gran Recesión duró 18 meses. La recesión por la COVID-19 duró solo dos meses. El desplome de 1987 no fue seguido por una recesión en EE. UU.
El propio mercado también puede seguir un calendario distinto al de la economía.
Al no haber un plazo fijo, otros factores aportan más información al evaluar una caída: la profundidad del descenso, la velocidad, las causas y cómo reacciona el mercado después.
Un descenso prolongado puede nacer de un problema de valoración de activos (precios demasiado altos para lo que justifican los beneficios), de una crisis financiera o de una contracción económica más amplia. Un shock repentino también puede revertirse rápido si se estabilizan las condiciones financieras y vuelve la confianza.
Qué enseñan a los traders los desplomes del pasado
En estos episodios se repiten varias ideas.
Velocidad y profundidad no son lo mismo
Un mercado puede caer un 20% en un día o a lo largo de varios meses. El porcentaje, por sí solo, no describe cómo es operar en ese entorno.
El desplome de 1987 fue extremadamente rápido. La caída puntocom fue mucho más lenta, pero duró años. En 2020, el descenso fue severo y, además, muy concentrado en el tiempo.
La bolsa puede girar antes que los datos económicos
En 2008 se vio con claridad. El S&P 500 marcó máximos antes de que empezara la recesión y tocó suelo antes de que terminara. Los datos de empleo se retrasaron todavía más.
Los indicadores económicos ayudan a contextualizar, pero no tienen por qué señalar los mismos puntos de giro que los mercados financieros.
Un desplome puede convertirse en un mercado bajista prolongado
1929 y las puntocom muestran que un shock inicial puede derivar en una caída mucho más larga. Una sesión dramática no define necesariamente toda la duración del retroceso.
La recuperación puede tardar mucho más que la caída inicial
El S&P 500 recuperó el máximo de 2020 en meses. El Dow tardó décadas en volver al nivel de 1929. El Nasdaq no cerró por encima de su máximo de 2000 hasta 2015.
Por eso, el tamaño de un desplome no dice cuánto durarán sus efectos.
Distintos activos pueden comportarse de forma distinta
Un desplome no afecta a todos los activos igual. La dirección y el tamaño del movimiento pueden depender de la liquidez (facilidad para comprar y vender sin mover mucho el precio), del posicionamiento de los inversores (qué apuestas ya están en el mercado) y de las condiciones de oferta y demanda.
Los índices bursátiles son la medida más clara de una caída, pero otros mercados pueden contar una historia distinta.
Oro
El oro suele considerarse un activo refugio (un activo que muchos inversores compran cuando aumenta el miedo), pero su comportamiento histórico en recesiones es irregular.
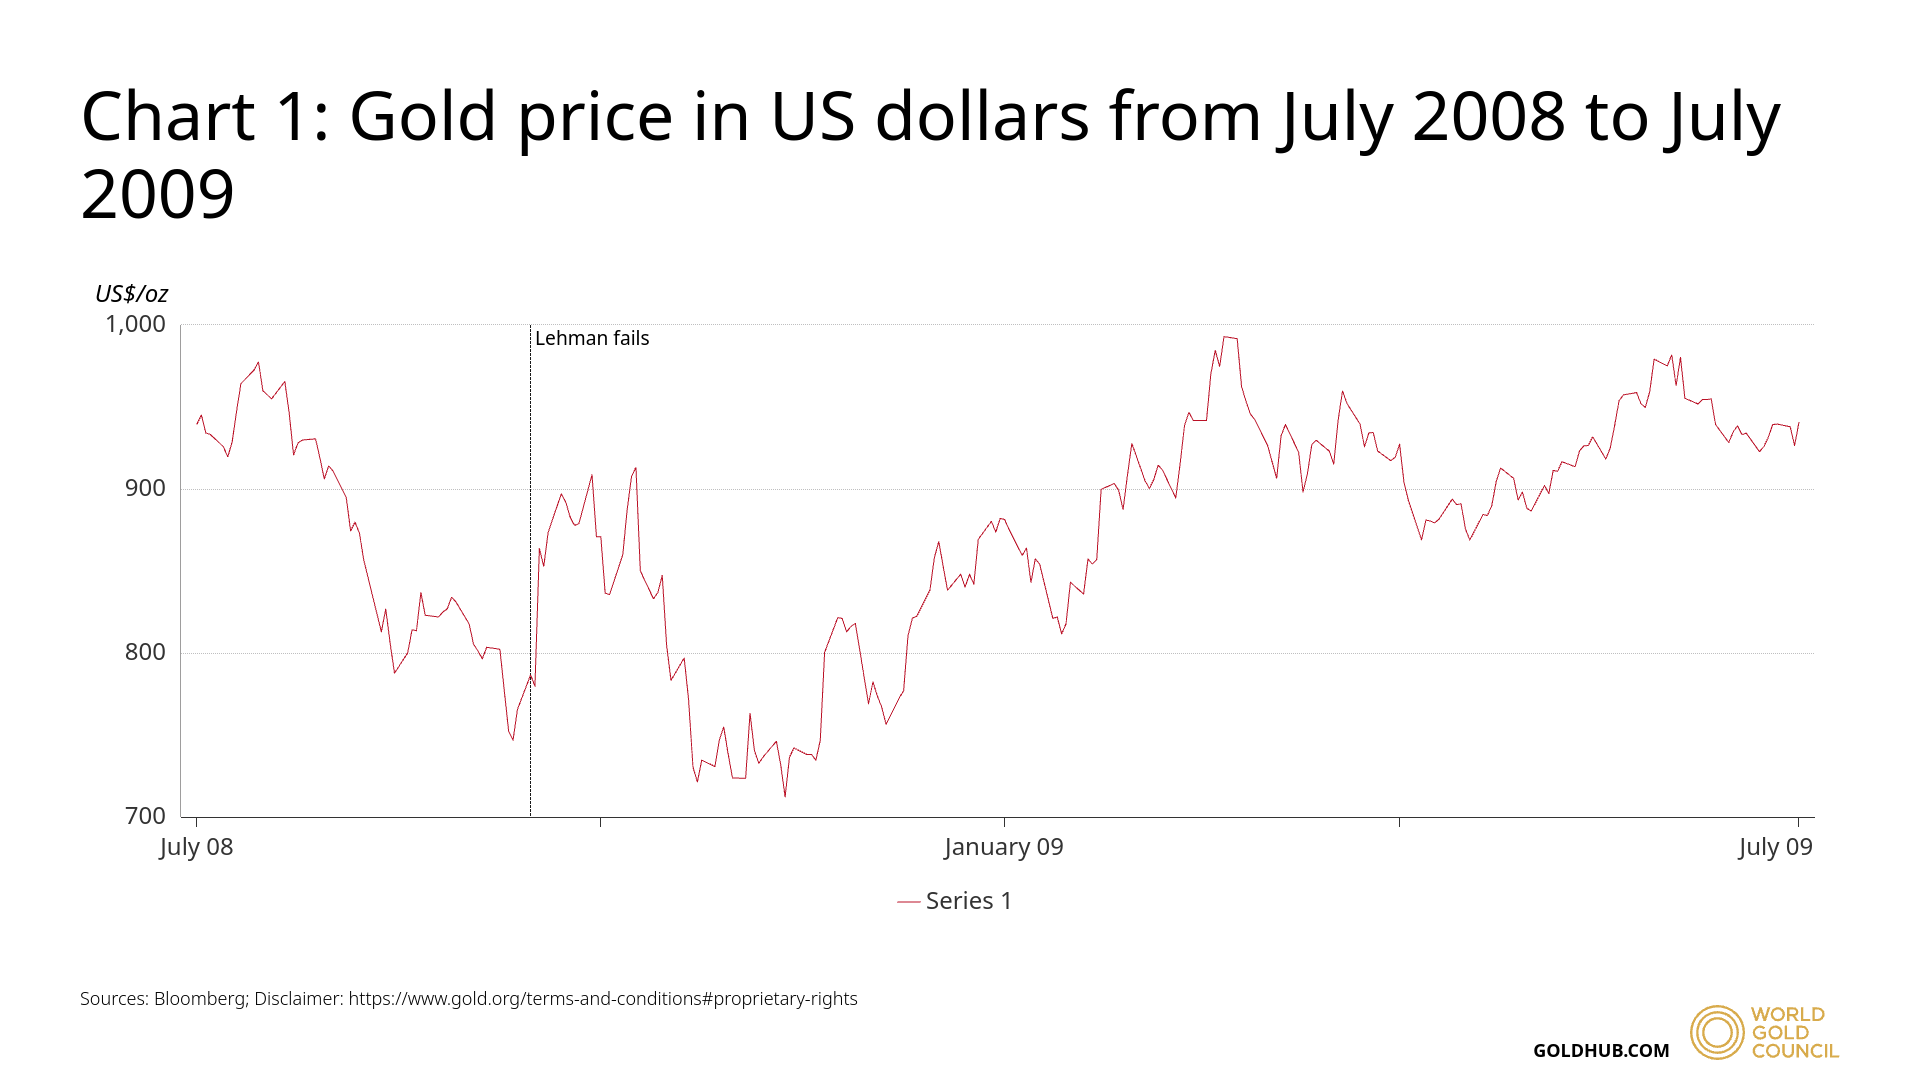
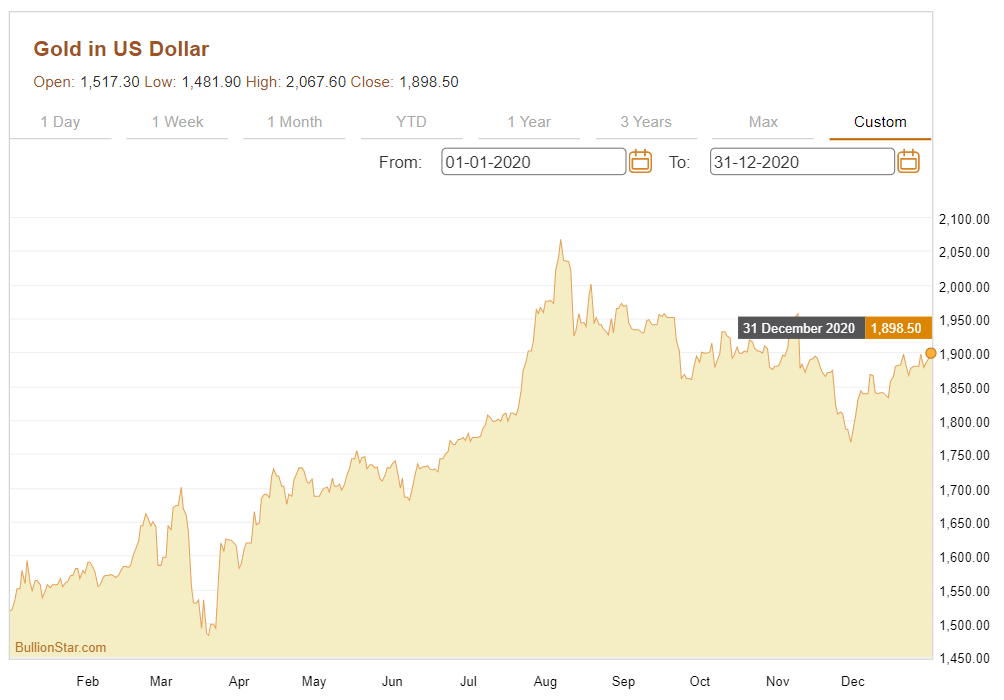
La idea es clara: el oro no tiene por qué subir al inicio de un desplome. En una primera carrera por conseguir efectivo, incluso activos considerados defensivos pueden bajar.
Divisas
Las divisas se negocian en pares (por ejemplo, euro/dólar), así que una crisis se refleja en fortaleza relativa, no en una única dirección.
Durante los retrocesos de 2008 y 2020, el dólar estadounidense, el yen japonés y el franco suizo se apreciaron frente a varias grandes divisas, mientras que las monedas más ligadas al crecimiento global y a las materias primas se debilitaron.
El movimiento del dólar en 2008 se vinculó a la demanda de refugio, al cierre de operaciones de «carry trade» (estrategias que se endeudan en una moneda con tipos bajos para invertir en otra con tipos más altos) y a la escasez de financiación en dólares, según estudios del Banco de Pagos Internacionales. En las primeras fases de 2020, el índice del dólar también subió con fuerza.
Estos casos muestran por qué no conviene llamar a una divisa «refugio» de forma permanente. Su comportamiento depende del tipo de tensión que afecte al mercado.
Petróleo
El petróleo puede reaccionar con fuerza a cambios en la actividad económica, porque la demanda de energía está muy ligada al crecimiento global.
La crisis financiera de 2008 es un ejemplo claro. El precio del petróleo había subido con fuerza antes de la crisis, tocó máximos en 2008 y después cayó rápidamente a medida que empeoraban las condiciones financieras y se debilitaba la actividad.
Un patrón similar apareció durante el shock de la COVID-19 en 2020. El precio del petróleo se desplomó al reducirse los viajes, la actividad industrial y la demanda de energía.
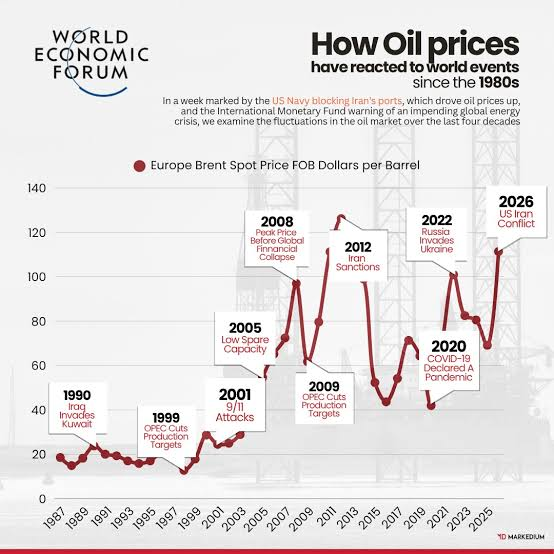
Estos episodios muestran lo rápido que puede moverse el petróleo cuando cambian las expectativas sobre la actividad. También subrayan una diferencia respecto a la bolsa: el precio del petróleo depende tanto de la demanda como de la oferta, así que el mismo shock puede provocar respuestas distintas según lo que ocurra en el mercado de la energía.
Estos ejemplos muestran por qué no conviene analizar una caída solo desde la renta variable. El oro, las divisas y el petróleo pueden reaccionar de forma distinta al mismo shock, según la liquidez, el posicionamiento de los inversores y las condiciones de oferta y demanda.
De las burbujas del pasado al mercado actual de la IA
El auge de las puntocom es una referencia histórica útil para pensar en el mercado actual de la IA (inteligencia artificial). A finales de los 90, las expectativas sobre internet impulsaron una gran subida de las tecnológicas, antes de que el Nasdaq acabara cayendo cerca de un 77,9% desde el máximo de 2000 hasta el mínimo de 2002.
La comparación no significa que la IA tenga que ser otra burbuja puntocom. La pregunta más útil es si las expectativas sobre una tecnología transformadora pueden reflejarse en las valoraciones más rápido de lo que se materializan sus beneficios en la economía real.
La crisis inmobiliaria y financiera de 2007–2008 ofrece otra referencia. En ese caso, la conexión entre precios de los activos, apalancamiento (uso de deuda para aumentar la exposición) y el sistema financiero fue clave, porque la caída del precio de la vivienda generó tensión en prestatarios, prestamistas e instituciones.
Estos episodios muestran formas distintas de cómo el optimismo se incorpora a los mercados. Las puntocom resaltan expectativas tecnológicas y valoraciones. La crisis financiera resalta apalancamiento, crédito y el vínculo entre el precio de los activos y la economía.
El mercado actual de la IA no tiene por qué seguir ninguno de los dos caminos. La IA puede generar mejoras relevantes de productividad y crecimiento de beneficios, o las expectativas pueden ser demasiado optimistas. Los ejemplos históricos solo aportan marcos para pensar qué puede pasar cuando las expectativas del mercado se separan de la realidad económica.
En lugar de preguntar si la próxima caída se parecerá a 1987, 2000, 2008 o 2020, suele ser más útil fijarse en unas características básicas:
- Profundidad — cuánto bajaron los precios.
- Velocidad — con qué rapidez se produjo la caída.
- Duración — cuánto tiempo estuvo el mercado bajo presión.
- Recuperación — cuánto tardó en volver a máximos anteriores.
Estos factores ayudan a distinguir entre un shock repentino, un mercado bajista prolongado y una contracción económica más amplia.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.



