





概览
- 美国经济增长仍为正,但招聘走弱与通胀回升,使美联储(Federal Reserve,简称“美联储”,美国中央银行)可用于放松货币政策(通过降息或减少收紧力度来刺激经济)的空间有限。
- 企业盈利(上市公司利润与盈利能力)仍对股市形成支撑。交易者在把市场回落视为“逢低买入”之前,应同时评估盈利指引(公司对未来收入/利润的渠道预测)与融资成本(借款利率与债券收益率)变化。
- 美联储利率决议、美国GDP(国内生产总值,衡量经济总产出)与PCE通胀(个人消费支出价格指数,美联储更关注的通胀指标)可能在10月26日至30日期间引发美元、黄金与股指的剧烈波动。
- 关键技术位置包括:标普500(SP500)7,735点、黄金3,942.70美元,以及美国原油(US oil)106.745美元。围绕这些位置的价格确认(通过K线形态、突破/回落等验证)有助于区分反弹与趋势反转。
上周抛售潮考验市场对盈利的信心
美国股市连续第二周下跌。标普500指数下跌0.5%,纳斯达克综合指数下跌0.7%。半导体板块下跌3.2%,反映出这一与科技支出高度相关的板块承压更明显。美国国债收益率(债券到期收益率,常用来衡量市场利率水平)也走低,但融资成本下降未能带动大盘回升。
在能源成本上升挤压企业利润率(利润率=利润/收入)并削弱居民消费支出的背景下,投资者目前需要企业财报来支撑股价。
美国股市还能继续上涨吗?
股市往往领先于经济。股价可能在经济衰退(经济活动整体下滑,常见特征为就业与消费走弱)开始前下跌,也可能在经济数据改善前复苏。因此,判断当前所处阶段,需要综合观察产出、就业、消费与通胀。
现有证据更指向美国扩张周期进入成熟后期且风险上升,而非已经陷入衰退。美国GDP在第二季度按年率增长2.2%;9月失业率为4.2%。经济产出仍在扩张,但招聘走弱表明增长动能在减弱。
扩张后期不必然意味着股市见顶。后续能否继续上行,取决于企业能否在需求承压与融资成本较高的情况下实现利润增长。
通胀限制美联储的政策选择
9月消费者价格指数(CPI,衡量居民消费品与服务价格变化)环比上涨0.6%、同比上涨3.7%。生产者价格指数(PPI,反映企业出厂价格变化,常用于观察成本压力)当月上涨1.3%,进一步推高企业成本压力。
市场预计美联储本周将把联邦基金利率目标区间(美联储政策利率区间)维持在3.75%–4.00%。但通胀持续偏高可能使进一步收紧(加息或维持高利率更久)仍有可能。交易者将关注官员如何在通胀压力与招聘走弱之间权衡。
美联储将在10月29日GDP与PCE数据公布之前宣布决议,使得会议后市场很快就可能重新评估政策前景。若通胀更“热”(高于预期),在利率预期上升的推动下,美元可能走强、黄金可能承压;若通胀更“冷”(低于预期),在经济仍保持韧性(增长未明显转弱)的前提下,压力可能缓解。
盈利有望延长股市周期
企业利润仍是支撑股市的重要因素。根据FactSet 10月16日的报告,标普500成分股第三季度盈利预计同比增长29%;2026年全年盈利增速预测为32.8%。
该指数的远期市盈率(Forward P/E,以未来预期盈利计算的估值指标)为19倍,略低于其10年均值19.1倍。这意味着在企业能兑现盈利预期的情况下,股价相对估值可能仍属合理。
同时需要关注超预期(Earnings beat,实际盈利高于市场一致预期)的“质量”。尽管84%的已披露公司盈利高于预期,但整体盈利仅比预期高2.6%,低于5年均值7.5%。在市场已定价较强增长的情况下,超预期幅度偏小,对进一步上涨的支撑可能更弱。
国债对资金也形成竞争。由于10年期美国国债收益率约在5%,投资者会把股票潜在回报与固定收益资产(如国债,回报相对确定)的较高收益进行对比。
若盈利增速足以对冲估值倍数(市盈率等估值指标)下行,股市仍可能上行。交易者需跟踪这种支撑能否持续。
三种路径将指引市场方向
持续扩张:通胀回落、国债收益率稳定、企业利润韧性较强,可能推动股市进一步上涨;若企业兑现预期,指数不排除再创新高。
滞胀式放缓:需求走弱与通胀偏高并存,将限制美联储转向宽松(降息或更快放松)的空间。企业利润率可能被压缩,股市更易出现较大波动。
经济衰退:若就业、消费与利润出现更广泛下滑,将强化经济收缩(活动减少、增长为负)的判断。在官方数据确认前,股价可能已经提前定价这种恶化。
本周将检验市场在美联储会议后的初步反应,能否在GDP、PCE与企业财报落地后得以延续。若反弹同时得到经济数据与盈利指引的支持,将更能说明买盘需求回归。
重点关注交易标的
SP500 | XAUUSD | USOIL | USDX | EURUSD
未来一周重要事件
| 日期 | 货币 | 事件 | 预测值 | 前值 | 分析师点评 |
| 10月28日 | AUD | CPI同比 | 4.20% | 4.00% | 若数据更强,可能强化市场对澳大利亚货币政策进一步收紧(加息或维持高利率更久)的预期。 |
| NZD | 新西兰联储(RBNZ)官方现金利率(OCR,政策利率) | 3.00% | 2.75% | 关于后续是否继续加息的指引(政策沟通)可能比本次决议本身更能影响市场反应。 | |
| CAD | 加拿大央行隔夜利率(政策利率) | 2.50% | 2.25% | 将利率决议与最新增长、通胀预测对照解读。 | |
| 10月29日 | USD | FOMC声明(联邦公开市场委员会政策声明) | NA | NA | 关于是否进一步收紧的信号可能推动美元、黄金与股市波动。 |
| USD | 核心PCE物价指数环比(剔除食品与能源后的PCE通胀,更能反映趋势) | 0.30% | 0.20% | 若数据更强,可能强化市场对限制性政策(高利率抑制需求)维持更久的预期。 | |
| EUR | 欧洲央行(ECB)利率决议及新闻发布会 | NA | NA | 关注其如何在通胀风险与增长走弱之间做权衡。 | |
| 10月30日 | JPY | 日本央行(BOJ)政策利率及新闻发布会 | <1.25% | <1.25% | 若释放再次加息的指引,可能加剧日元波动。 |
如需查看更完整的宏观事件安排,请查阅VT Markets的财经日历。
本周关键走势
SP500
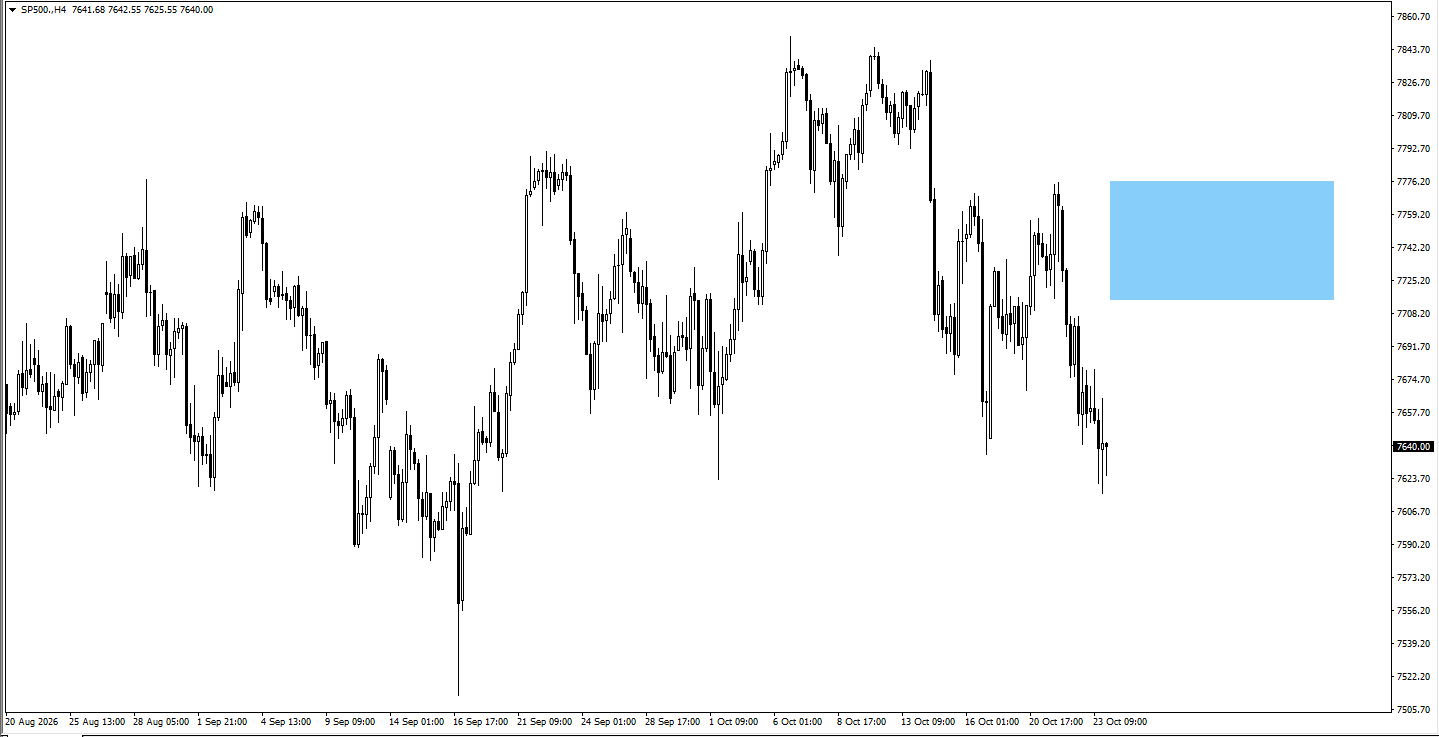
- 价格可能自当前位置上行,但需通过价格行为(Price action,指K线与波动形态)判断结构(趋势、整理或反转)。
- 若价格上行,重点观察7,735附近的价格行为。
XAUUSD
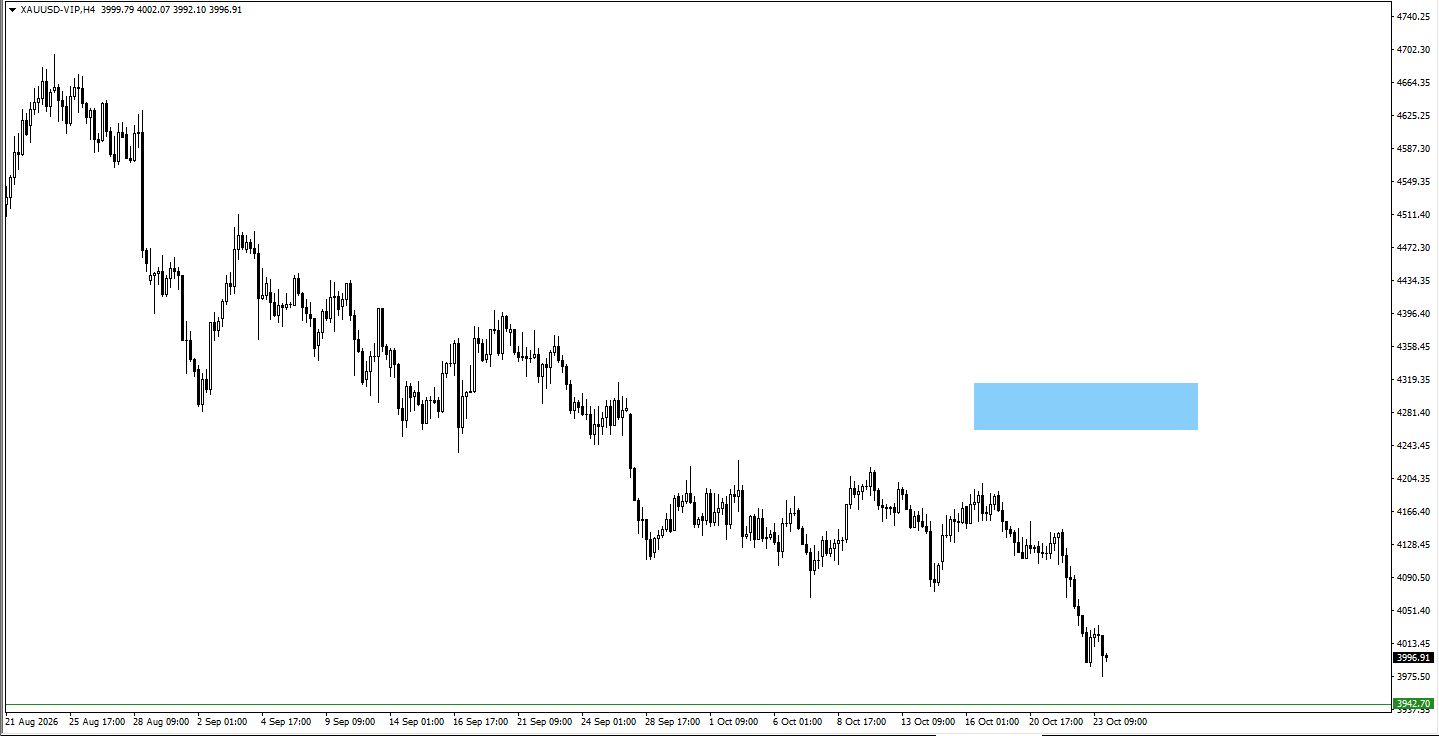
- 若价格继续走低,当跌破3942.70后,关注是否出现看涨价格行为(例如下探回收、止跌形态)。
USOil
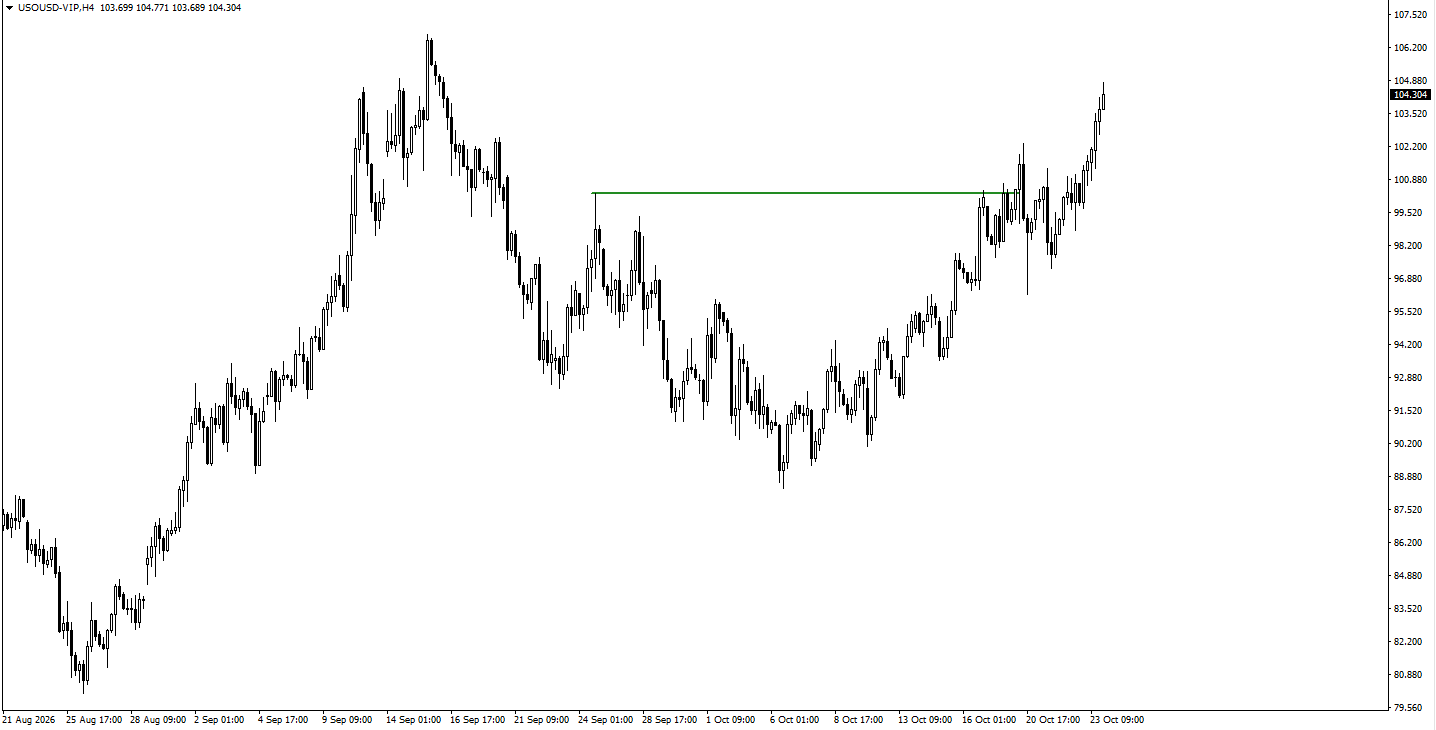
- 美国原油(USOil)已突破102.546。
- 当USOil突破106.745后,重点观察其价格行为以确认突破有效性(是否站稳或回落)。
USDX
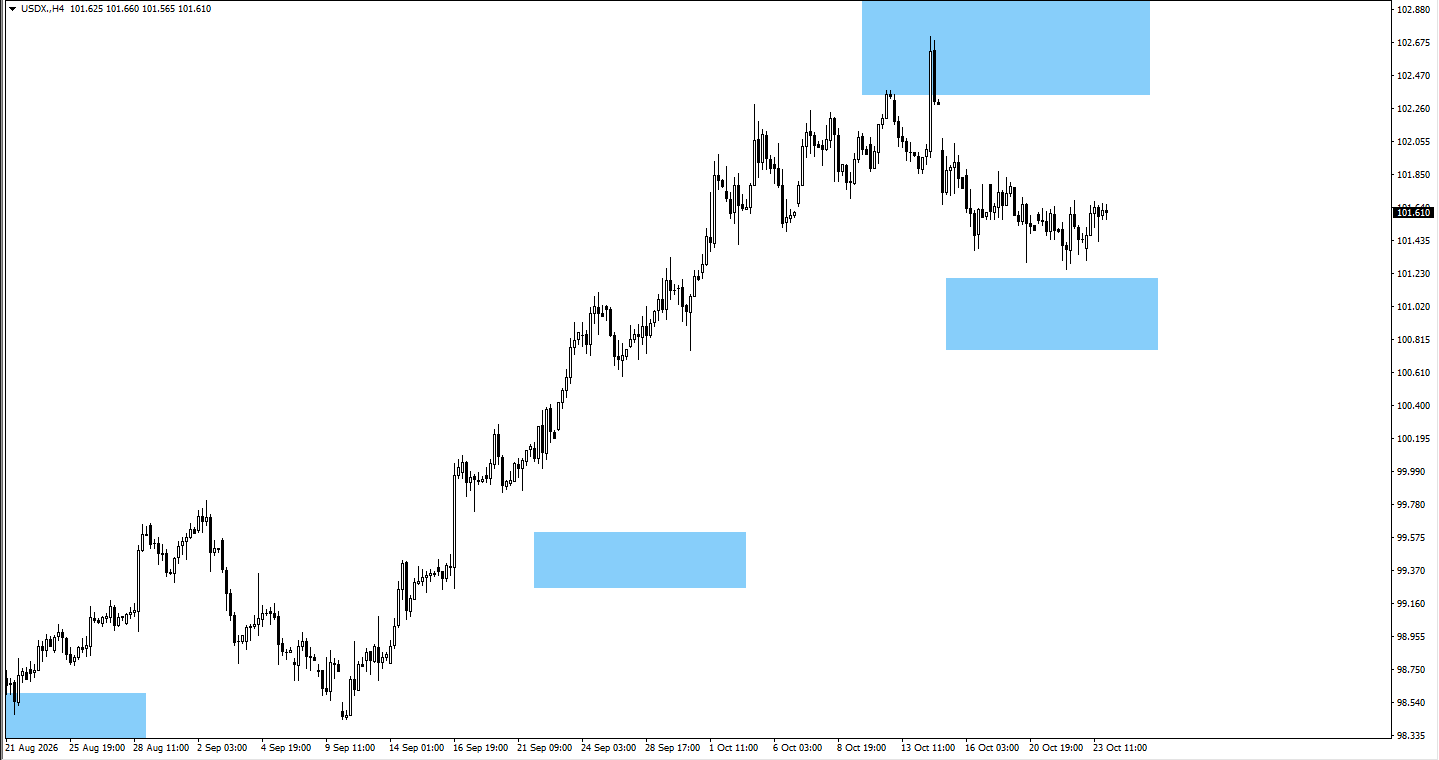
- 美元指数(USDX,衡量美元对一篮子主要货币的强弱)在101.00附近运行。
- 若价格走低,关注101.00附近是否出现看涨价格行为。
EURUSD
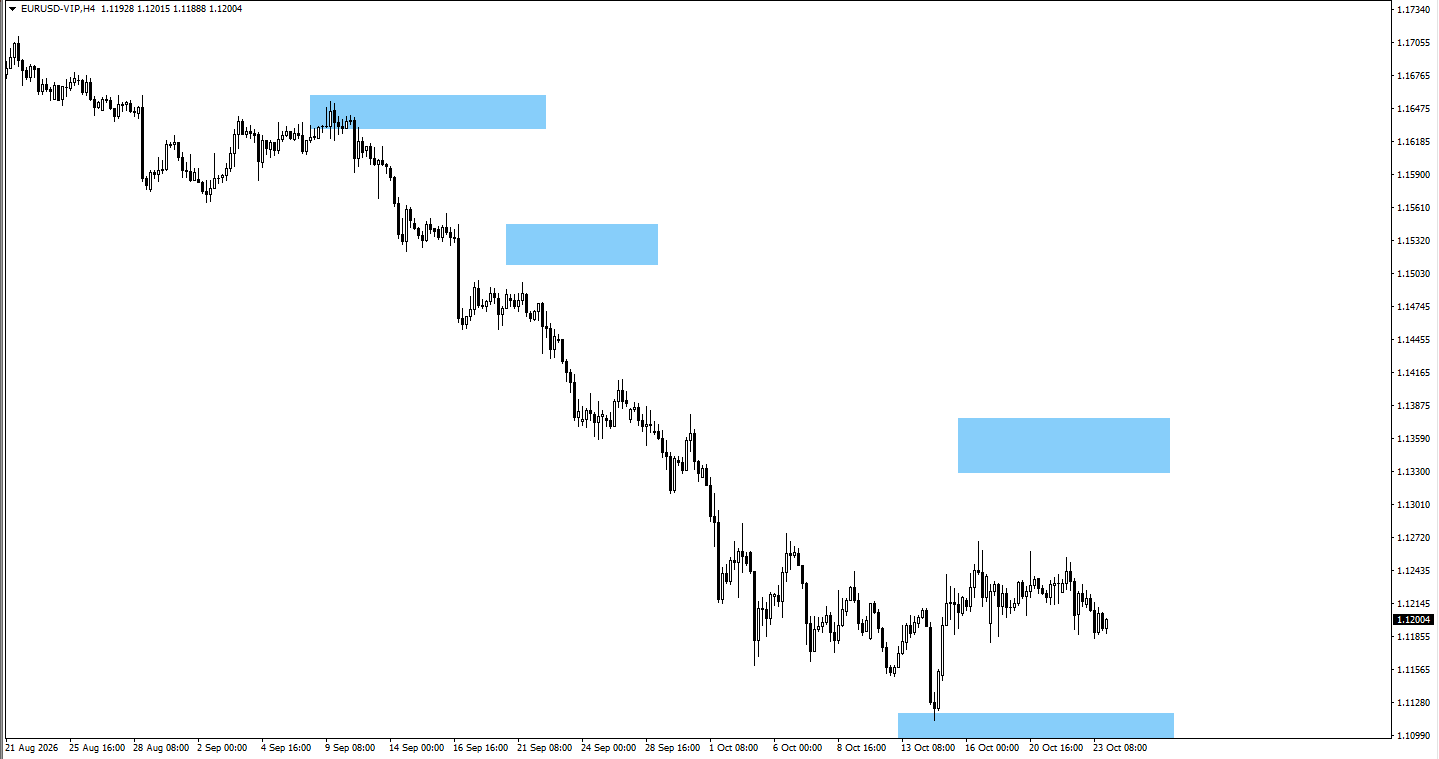
- 若接下来进入盘整(价格在区间内震荡),欧元兑美元(EURUSD)可能走高。
- 若出现上行,关注1.1350附近的价格行为。
结论
截至10月24日,美国经济看起来正接近扩张周期后段,但尚不足以判断为衰退。强劲的企业盈利仍对股市形成支撑。然而,通胀黏性(回落缓慢)、国债收益率处于高位以及偏紧的货币政策,使得后续上涨更依赖真实的盈利增长,而非情绪推动。
交易者正在评估:在经济条件进一步走弱前,企业盈利能否继续维持牛市(股市中长期上涨趋势)。美国可能处于经济周期后段,但未必意味着股市周期即将结束。
常见问题
本周哪些因素可能推动市场波动?
美联储利率决议、美国GDP与PCE通胀是最重要的观察点。企业财报也可能推动标普500指数波动;此外,欧洲、日本、加拿大与新西兰的央行决议可能影响外汇市场。
若美国经济增速放缓,标普500还能上涨吗?
可以。只要企业在经济放缓中仍能维持盈利增长,股价仍可能上行。但若盈利指引走弱或融资成本上升,涨幅可能受限。
美联储决议可能如何影响金价?
若释放更高利率或更久维持高利率的信号,利息资产(能产生利息收入的资产,如国债与存款)的吸引力会上升,从而对黄金形成压力。若政策前景偏鸽派(更倾向降息或放松),尤其在美元走弱时,黄金可能获得支撑。
为什么交易者关注PCE通胀?
PCE反映居民消费价格变化,是美联储制定政策时更重视的通胀指标。若通胀高于预期,可能压缩降息空间,并强化进一步收紧的预期。
立即开始交易 — 点击此处开设您的 VT Markets 真实账户。





