





概览
- 8月通胀数据(9月公布)显示月度价格涨势明显加快,市场焦点转向美联储下一步政策动作。
- 整体CPI(消费者价格指数,衡量居民购买商品与服务的价格变动)环比上涨0.4%,高于7月的0.1%;核心CPI(剔除食品与能源等波动较大的项目,更能反映通胀趋势)环比上涨0.3%,前值0.2%。
- CPI公布后,交易员对9月加息的定价概率约为82%至85%。
- 特朗普总统多次呼吁降息,而美联储正评估更偏紧的政策立场,货币政策走向面临压力。
- 还需关注美国国债收益率与油价:收益率上行往往推升美元并压制对利率敏感资产;能源价格高企仍是通胀上行风险。
通胀信号分化,美联储决议成焦点
8月通胀令美联储同时面对两种相反信号。
整体CPI环比上涨0.4%,较7月的0.1%明显加速。核心CPI环比上涨0.3%,前值0.2%。但同比走势不同:整体CPI同比维持在3.4%不变,核心CPI同比从2.5%回落至2.4%。
月度数据偏强,意味着短期价格动能回升,提高了进一步收紧货币政策(通过加息等方式抑制需求、降低通胀)的必要性。
与此同时,核心CPI同比回落,使通胀判断不至于单边偏热。
本周议息会议前,美联储面对更强的短期通胀压力,但尚无充分证据表明整体“通胀降温”(物价涨幅放缓)趋势已彻底逆转。
PCE数据缺口使解读更偏谨慎
美联储尚未获得8月PCE(个人消费支出)物价指数数据。PCE由美国商务部编制,覆盖消费范围更广、权重随消费结构变化,且为美联储通胀目标更常用的参考口径。最新数据为7月:整体PCE环比0.2%、同比3.7%;核心PCE环比0.2%、同比3.3%。
核心PCE仍显著高于美联储2%通胀目标,支持偏紧政策立场。但7月核心PCE环比0.2%低于8月核心CPI环比0.3%。
这使决策层更可能保持谨慎:强劲CPI确实增强加息理由,但仍需判断月度加速是否代表更持久的通胀趋势,还是与能源等波动项目相关的短期扰动。
因此,决策层需结合CPI、PPI(生产者价格指数,衡量企业出厂价格变化,常被视为消费端通胀的潜在领先信号)等指标,推断PCE通胀的后续走向。
市场从分歧走向押注9月加息
CPI公布后,交易员对9月加息的定价概率约为82%至85%。
利率预期的变化(市场对未来政策利率路径的判断)会在决议前后驱动外汇、债券、股票与贵金属波动。
若加息25个基点(1个基点=0.01个百分点,即0.25个百分点)后暂停,意味着对短期通胀回升作出回应但力度偏克制;若加息并释放继续收紧的指引(前瞻指引,即央行对未来政策的沟通),则表明决策层认为月度通胀加速可能演变为更持久问题。
金融条件(融资环境的松紧,涵盖收益率、信贷利差、股市表现等)也是谨慎理由之一。长期美债收益率已显著上行,推高房贷利率与企业融资成本;市场事实上已替代部分“货币紧缩”效果。
因此,10年期美债收益率将是决议前后的关键指标。收益率进一步上行可能强化偏紧金融条件并支撑美元;收益率下行则可能意味着市场预期未来政策不那么激进。
政治因素同样不可忽视。特朗普总统多次施压要求降息,使货币政策方向的外部张力上升。
但美联储在制度上保持独立性。仅从经济层面看,通胀数据分化也足以构成讨论加息的依据。
政策预期与美元的联动仍将主导行情。美元指数(US Dollar Index,衡量美元相对一篮子主要货币的强弱)在不确定性上升、美元资产需求增加时可能走强,但其方向仍高度取决于美债收益率与美联储预期的下一步变化。
油价令通胀风险维持高位
能源仍是需持续跟踪的变量。
油价持续高于100美元/桶可能推升燃料、运输与生产成本。其传导到各项通胀指标的速度不一,但会使“通胀压力已受控”的判断更难成立。
油价受供给、需求与地缘政治等多因素驱动。可结合影响原油价格的关键因素评估能源成本高位是否具有持续性。
月度通胀走强、生产端价格偏稳、就业韧性仍在以及能源成本高企,共同推动美联储偏向更紧政策;但核心通胀同比放缓、且金融条件已偏紧,则为更温和的节奏留下空间。
关注的关键代码
USDX | EURUSD | GBPUSD | XAUUSD | SP500
重要日程
| 日期 | 货币 | 事件 | 预测 | 前值 | 分析师观点 |
| 9月14日 | CAD | CPI 环比 | -0.10% | 0.50% | 若月度CPI偏弱,或减轻加拿大央行(BoC)收紧压力,并对加元构成拖累。 |
| 9月16日 | GBP | CPI 同比 | 3.10% | 2.90% | 若通胀高于预期,或抬升市场对英国央行(BoE)更偏鹰派(倾向加息/收紧)的预期,从而支撑英镑。 |
| 9月17日 | USD | 联邦基金利率 | 4.00% | 3.75% | 本周核心事件。市场将聚焦利率决定与前瞻指引。 |
| 9月17日 | GBP | 英国官方银行利率 | 3.75% | 3.75% | 若维持利率不变,英镑或偏稳;但投票分歧(委员支持加息/降息/不变的票数分布)将影响后续政策预期。 |
| 9月18日 | JPY | 日本央行政策利率 | <1.25% | <1.00% | 若政策利率上移,将利好日元,并增加美元/日元(USDJPY)下行风险。 |
如需查看完整经济事件日历,请访问VT Markets的经济日历。
本周关键走势
USDX
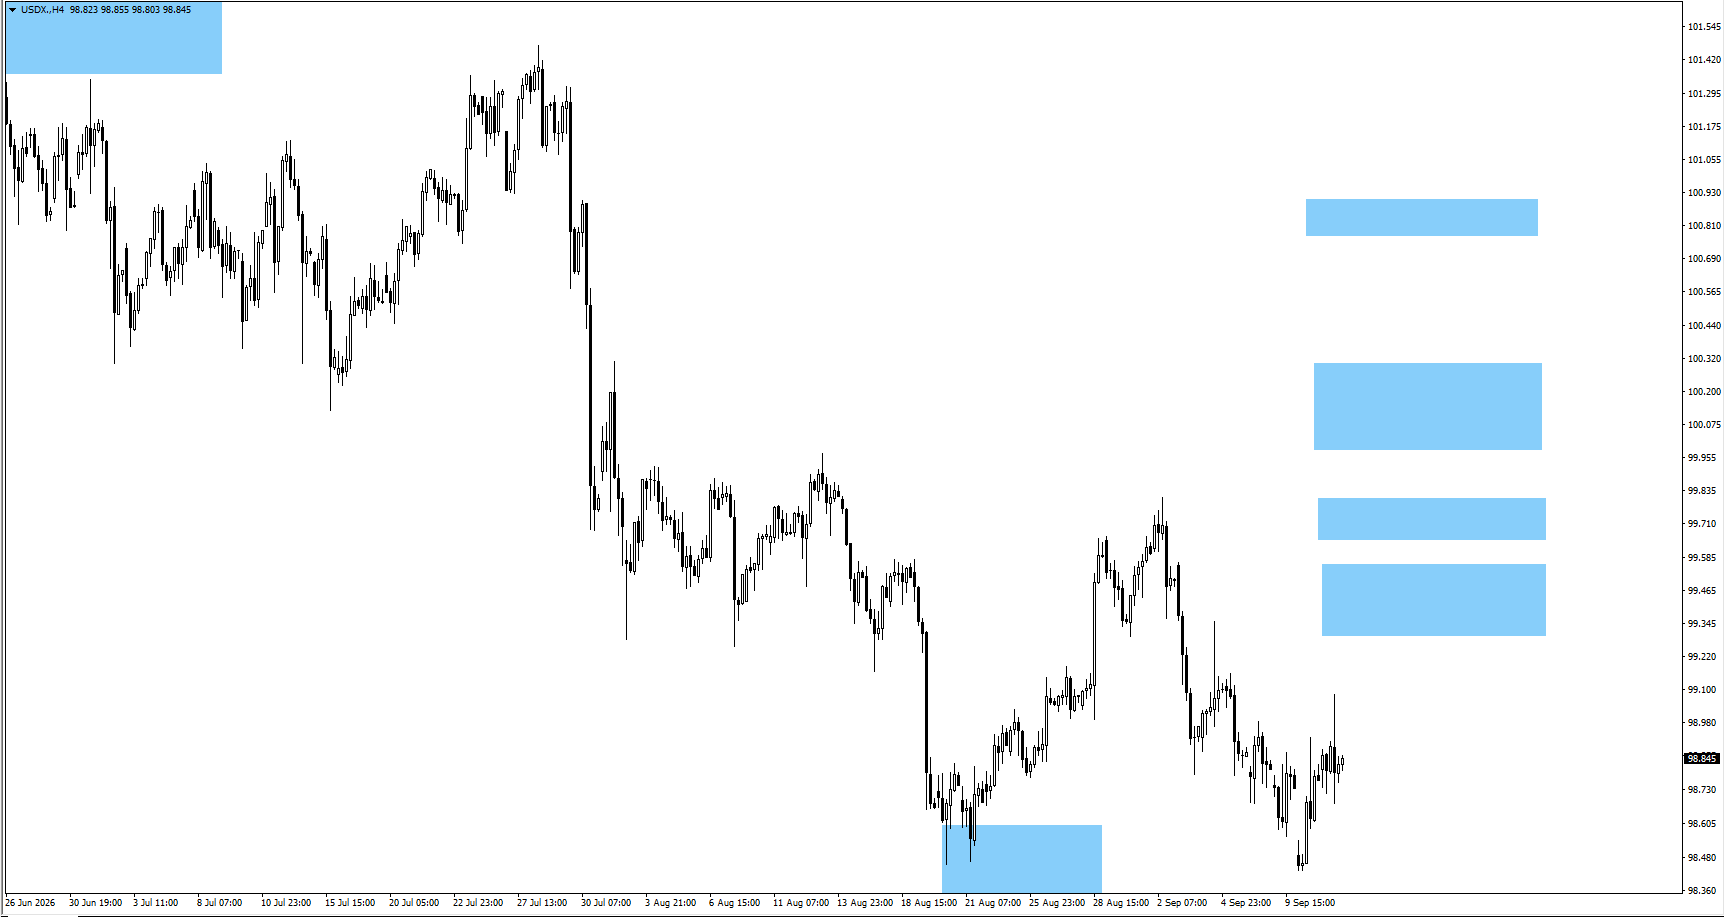
- USDX突破98.455并继续上行,前期结构(阶段性走势形态)完成。
- 美元或延续走强,下一关注区间为99.50与99.75。
- 即便USDX再创新低,也应先观察是否出现看涨价格行为(多头信号,如企稳、反转形态),再判断上行结构是否失效。
EURUSD
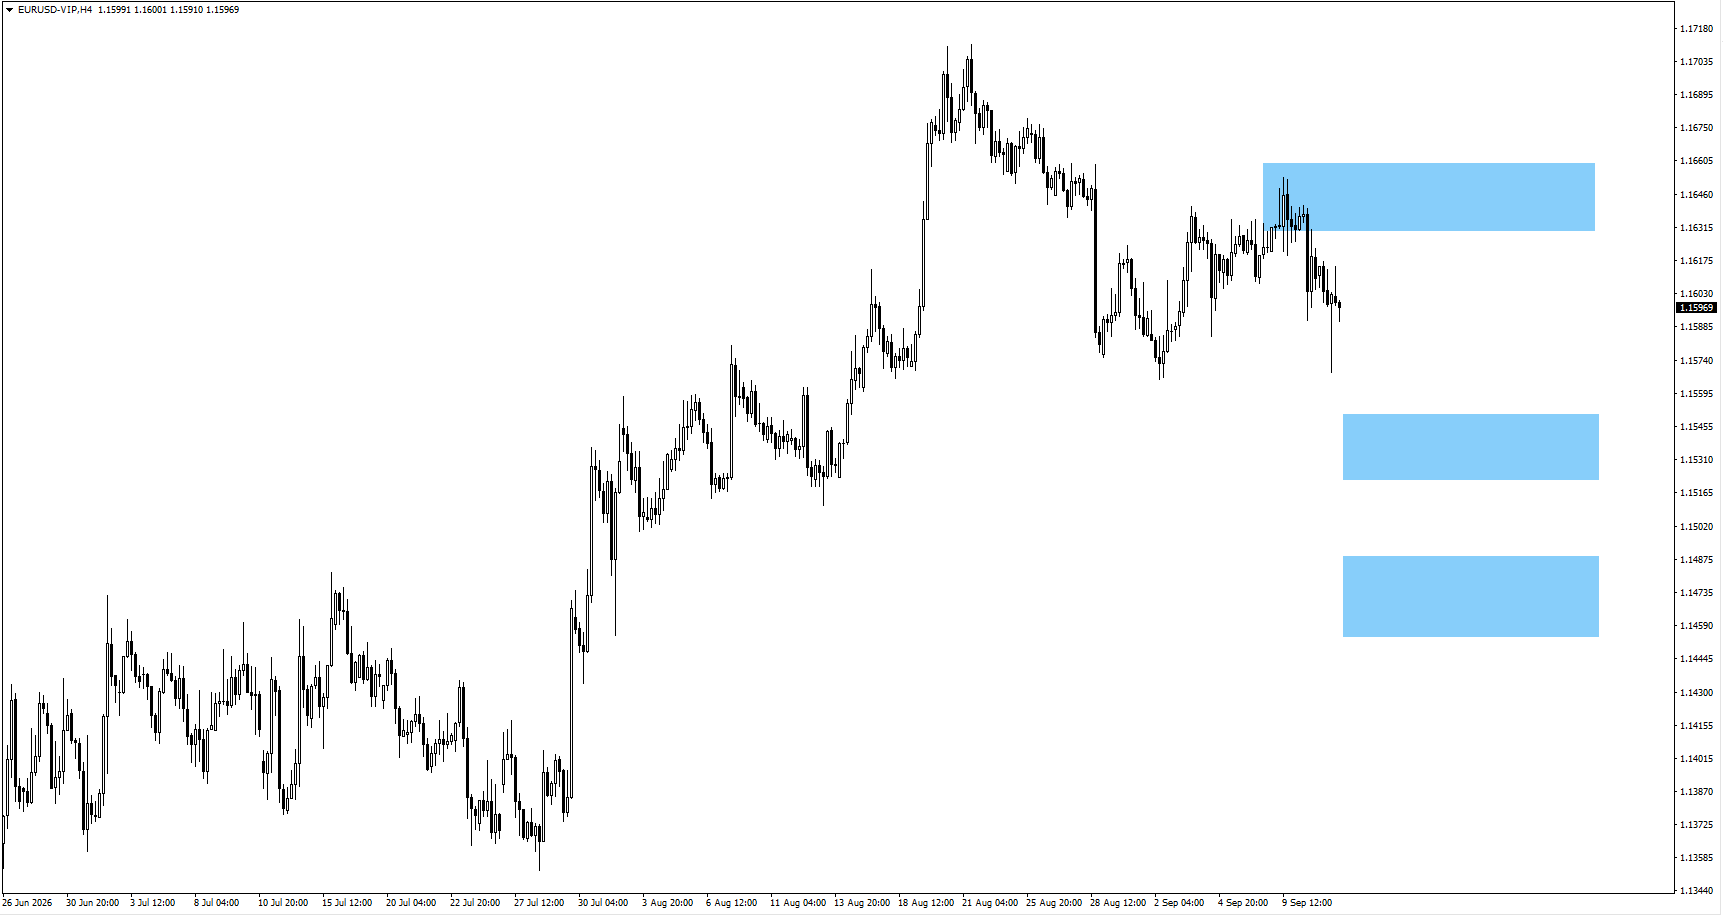
- 欧元/美元在关注区间1.1640附近再度走弱。
- 若在现水平附近横盘整理(震荡区间内波动),可能再度下探1.1530;但1.16588亦可能先被上测。
- 关注1.1635附近的反应。若出现看跌形态(空头信号),下行结构仍将占主导。
XAUUSD(黄金)
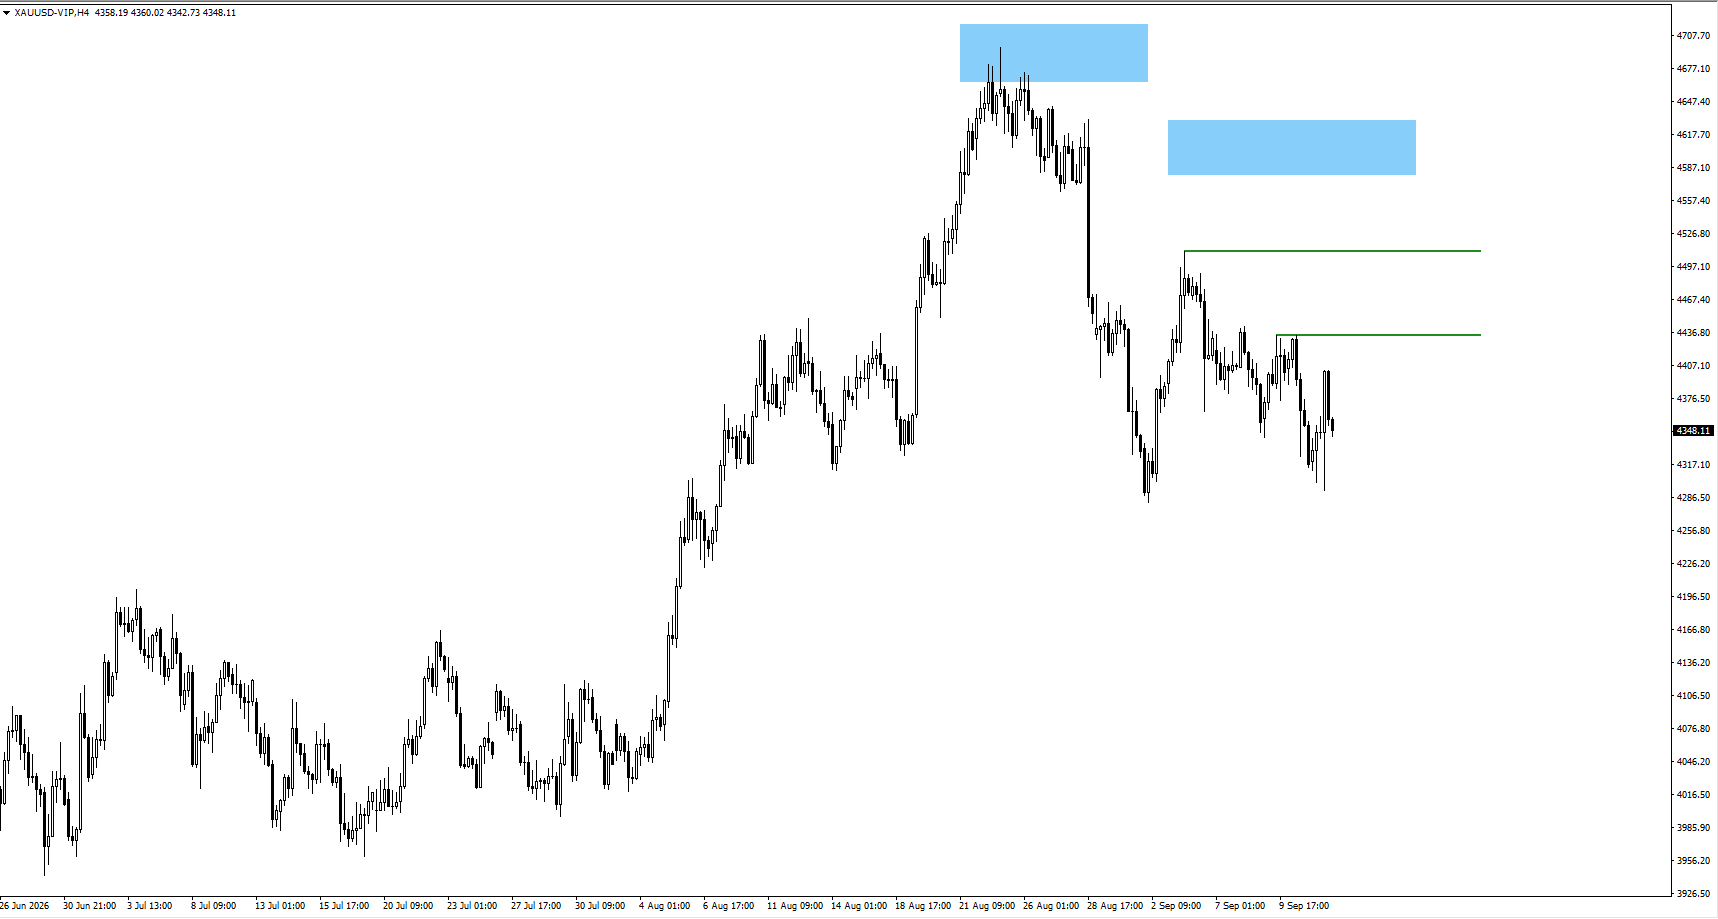
- 黄金在近期高低点附近维持高波动的整理结构。
- 美联储决议或为主要催化剂。若上破4,510,关注4,600附近是否出现看跌价格行为。
SP500
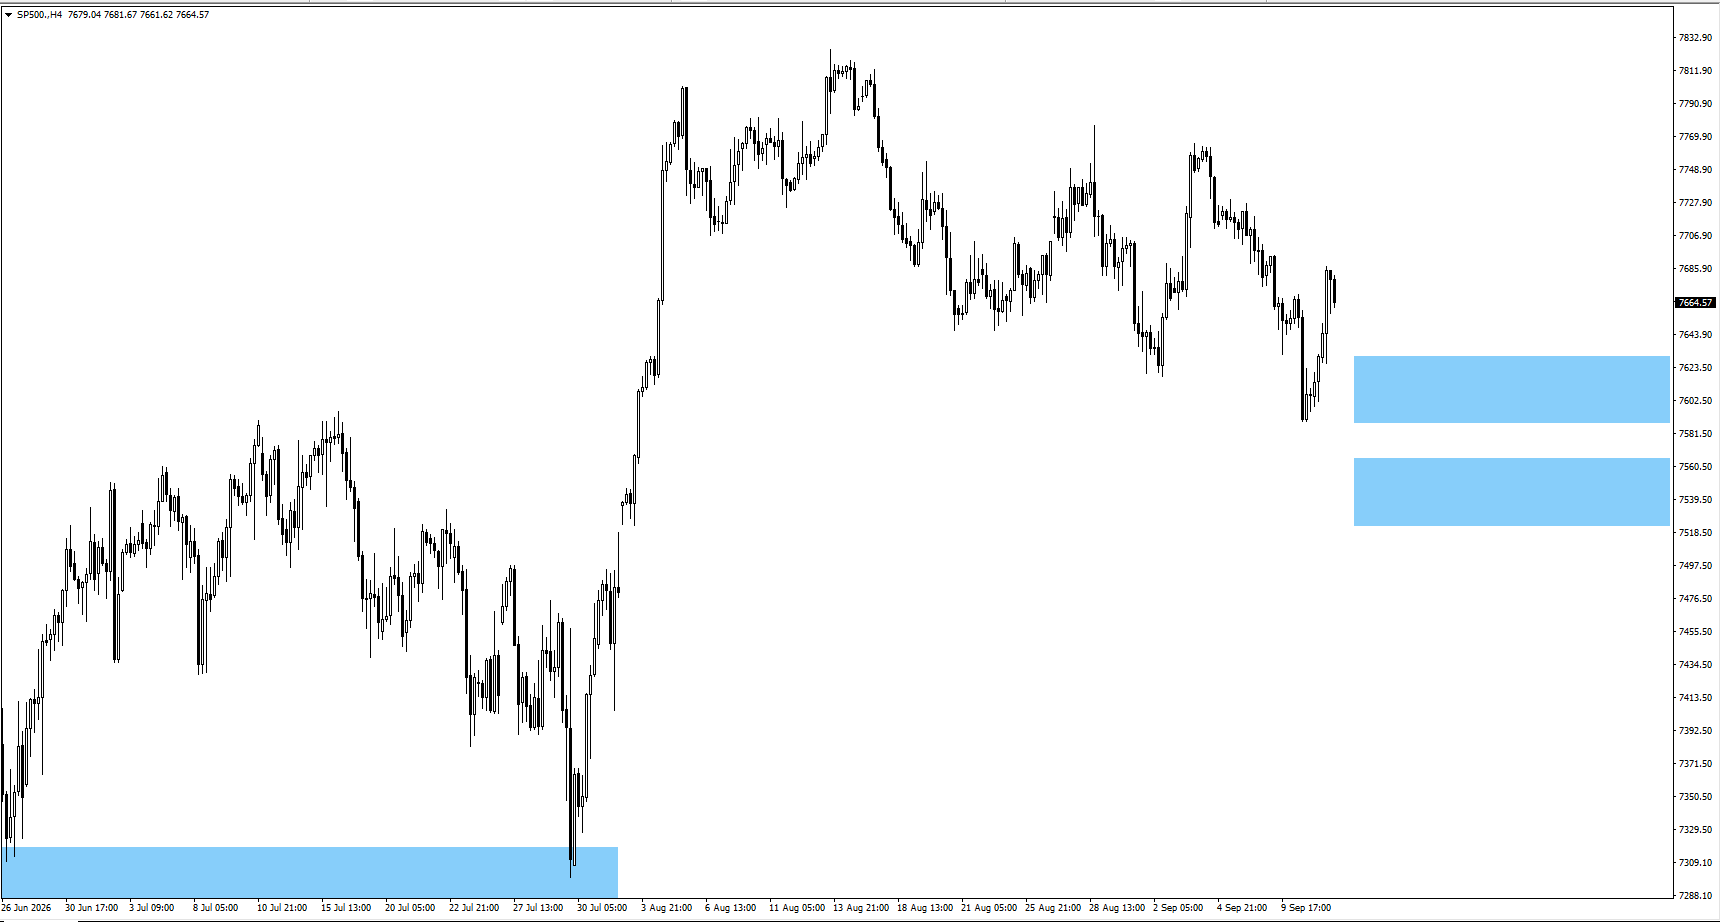
- 标普500如预期下行,整理结构完成。
- 若再度进入整理,首先关注7,610附近的看涨价格行为;若进一步下探,7,535将成为重点区域。
BTCUSD
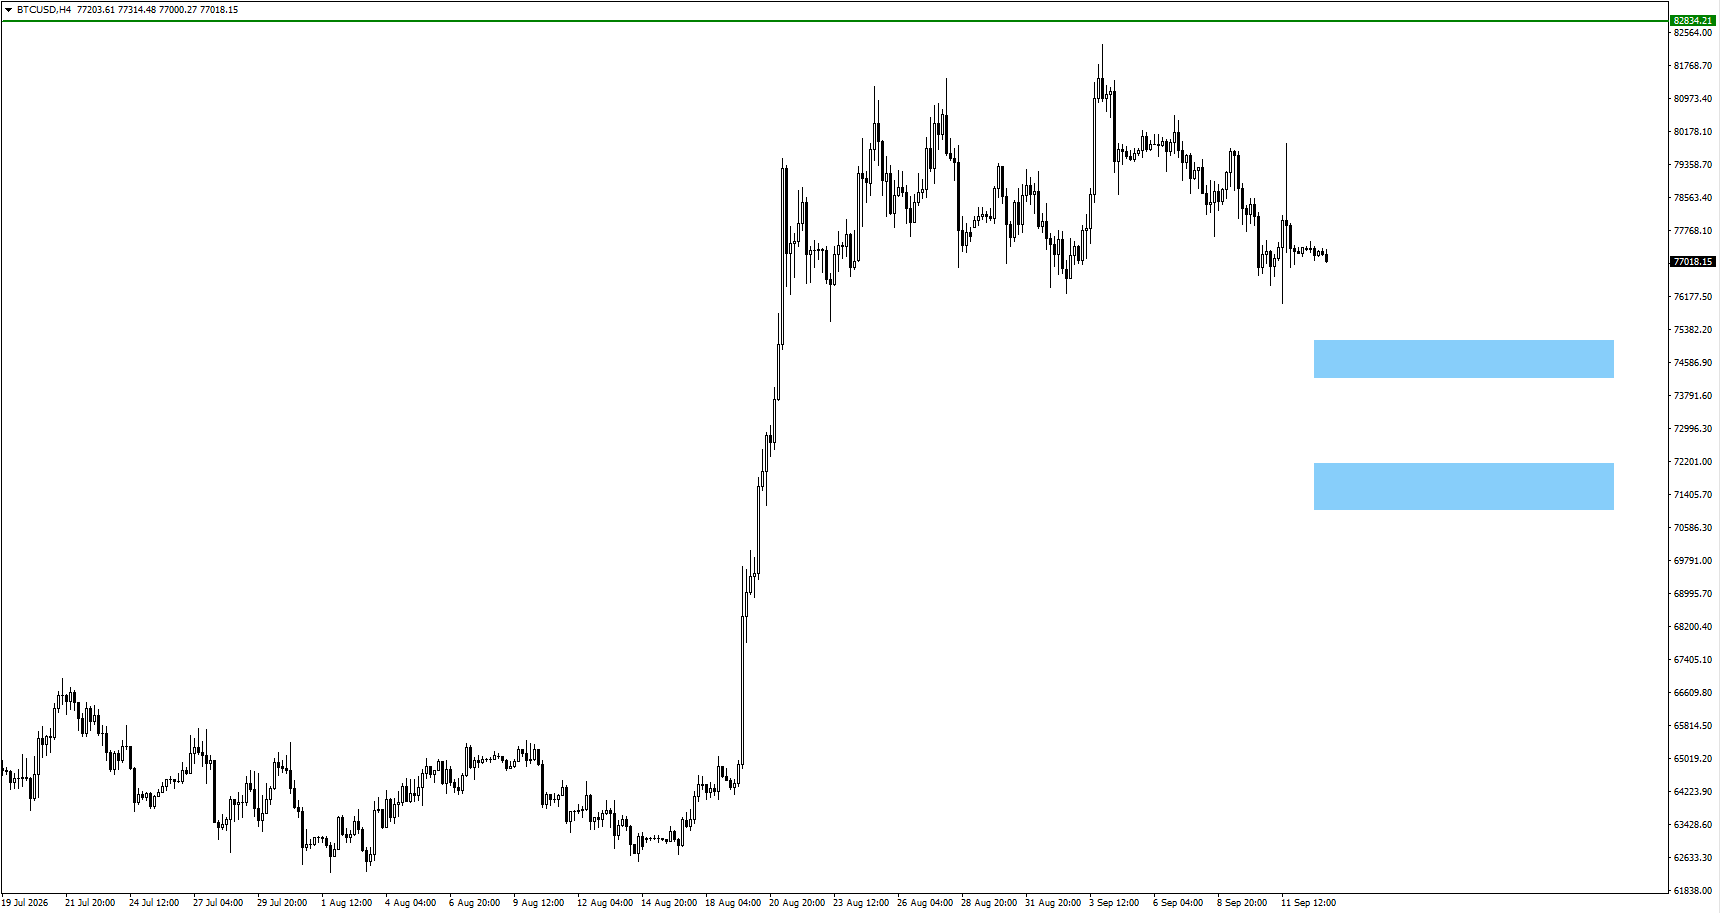
- 比特币在前期结构指向进一步下行后,仍承压。
- 若BTC进入整理,可关注75,100或71,900附近的看涨价格行为;若跌破82,834.21,将强化下行形态。
结论
本周市场主线仍为货币政策。美国通胀月度走强,但核心通胀同比继续回落,使美联储在“应对再度抬头的价格压力”与“避免不必要的过度收紧”之间权衡。9月17日美联储决议或将驱动美元、黄金与美股的下一轮主要波动;英国CPI与英国央行决议可能左右英镑情绪;日本央行会议也将为日元带来波动来源,而美元/日元已处于上行结构之中。
常见问题
美联储会在2026年9月加息吗?
市场整体倾向于加息25个基点,这将把联邦基金利率(美国银行间隔夜拆借的政策利率目标区间)推至3.75%至4.00%。8月核心CPI环比上升0.3%、且生产端通胀保持偏强,使加息理由增强。但核心CPI同比回落至2.4%,令中期通胀趋势仍存不确定性。
为何9月美联储决议对市场重要?
该决议可能同时影响美元、美债收益率、黄金与股市。若加息并释放偏鹰指引,或支撑美元指数与收益率,同时对黄金及对利率敏感的股票施压;若表态偏谨慎,市场反应可能相反。
美联储决议可能如何影响金价?
黄金对通胀预期与实际收益率(名义收益率减通胀预期,反映扣除通胀后的回报)较为敏感。利率上行会抬高持有黄金的机会成本(持有无息资产所放弃的利息收益),而通胀若持续偏高也可能支撑其对冲需求。报告强调4,434与4,510为重要上行区域,若进一步走高则关注4,600。
本周USDX关键价位有哪些?
报告指出,USDX突破98.455并转强后,下一关注区域为99.50与99.75。这些价位附近的价格表现有助于判断美元反弹是否有进一步延伸空间。
本周哪些事件可能带来最大波动?
主要事件包括美联储利率决议、英国CPI、英国央行利率决议以及日本央行政策会议。这些事件可能驱动美元、英镑、日元相关货币对波动,并影响黄金与股指。
立即开始交易 — 点击此处开设您的 VT Markets 真实账户。



