





市场崩盘并不遵循固定模式。
有些崩盘以最初抛售的速度为特征;有些则会在金融或经济压力扩散后,演变为持续时间较长的熊市(指股价长期下跌的市场阶段)。复苏路径同样差异很大:有的市场在数月内收复失地,有的则需要数年甚至数十年。
市场崩盘的历史清晰体现了这种差异。1929年崩盘最终演变为“大萧条”,并造成现代史上最深的市场跌幅之一。1987年崩盘出现了极端的单日暴跌,但其后美国并未出现经济衰退。2000年互联网泡沫破裂(俗称“科技泡沫”破裂)发展为以科技股为主导的长期熊市。2008年金融危机则把股市下跌与严重的金融与经济压力紧密联结在一起;而2020年崩盘呈现“极快下跌—快速修复”的罕见节奏。
这些事件在所有维度上并不能一一对比:触发原因、宏观环境与市场结构各不相同。但它们提供了一个有用视角:市场下行会因下跌速度、跌幅深度、下跌原因与事后影响而呈现截然不同的形态。
历史上的主要股市崩盘
“崩盘(crash)”一词常被广义使用,但并非每一次重大下跌都具有相同特征。有些以单日暴跌为代表;有些则是持续时间较长的熊市。
下列事件便于进行对照:
| 事件区间 | 市场 | 峰值到谷值跌幅 | 收复前高所需时间 |
| 1929–1932 | 道琼斯工业平均指数 | 89% | 25年 |
| 1987 | 道琼斯工业平均指数 | 单个交易日下跌22.6% | 不到两年 |
| 2000–2002 | 纳斯达克综合指数 | 77.90% | 约15年 |
| 2007–2009 | 标普500指数 | 56.80% | 约5年半 |
| 2020 | 标普500指数 | 33.90% | 约6个月 |
上述数据如无特别说明,均基于收盘点位。它们属于价格指数(仅反映价格变化,不含分红)。因此,若投资者将分红再投资(把收到的股息再次买入),其“收复前高”的实际所需时间通常会更短。
对比结果显示出明显差异:1987年崩盘是最尖锐的单日下跌之一,但修复相对较快;1929年下跌既深且久;2000–2002年互联网泡沫破裂横跨两年多;而2020年下跌只持续了数周。
市场崩盘会因价格下跌速度、跌幅深度以及复苏用时而呈现不同面貌。以下事件展示了这种差异区间。
1929年:从下跌走向大萧条
1929年股市崩盘标志着美国历史上最严重的经济下行之一的开端。
道琼斯工业平均指数于1929年9月见顶后大幅下挫。下跌并未止于最初“崩盘”时点,而是持续延伸,道指最终在1932年7月触底。从峰值到谷值,道指累计下跌约89%,直到1954年11月才回到此前高位。
市场下跌伴随经济活动的严重收缩。美国国家经济研究局(NBER,负责界定美国经济衰退起止时间的权威研究机构)将“大萧条”时期的衰退界定为1929年8月至1933年3月,共计43个月的经济收缩期。
最初抛售只是更广泛下行的开始,随后演变为更长时间的经济与金融压力时期。
深度下跌 → 长期经济收缩 → 极其漫长的修复1987年:暴跌但未引发衰退
1987年10月19日,“道琼斯”工业平均指数单个交易日下跌22.6%(508点)。这仍是道指史上最大单日百分比跌幅。
此次抛售发生在当年早些时候美股大幅上涨之后。市场对美国贸易逆差、美元走势以及海外市场变化的担忧抬升了下行压力。与此同时,“组合保险”策略(portfolio insurance:一种在下跌时通过动态卖出期货或股票来限制亏损的程序化对冲方法)在价格下跌过程中也放大了卖压。
跌幅虽重,但其经济后果与20世纪30年代的大萧条明显不同。
崩盘后,美国并未进入经济衰退或银行业危机。道指在两个交易日内就收复了“黑色星期一”跌幅的57%,不到两年即回到崩盘前水平。
1987年的案例说明:单次下跌的幅度并不决定下跌持续时间。极端快速的下跌也可能被限制在市场层面,而不必然演化为长期经济下行。
2000–2002年互联网泡沫崩盘
20世纪90年代末,投资者对“数字经济”的增长前景预期不断抬升,推动科技股与互联网股大幅上行。
纳斯达克综合指数在2000年3月见顶。随后两年多持续下跌,从峰值到2002年低点累计下跌约77.9%。
与1987年不同,其关键特征并非单日极端抛售,而是市场在较长时间内承压:投资者重新评估科技股估值(估值:用市盈率、市销率等指标衡量价格相对盈利或收入的水平)以及“互联网热潮”相关公司的盈利前景。
纳斯达克综合指数直到2015年才重新站上此前收盘前高。
该事件说明:即使没有传统意义上“单日崩盘”的戏剧性场景,市场下跌也可能演化为持续时间很长的熊市。
2008年:外溢为经济危机
2008年危机的形成更为缓慢,并与更广泛的金融体系深度耦合。
1998年至2006年期间,美国房价在按揭借贷扩张(按揭:以房产抵押获得贷款)推动下翻倍以上。随后房价开始下跌,对借款人、放贷机构与金融机构造成压力。
标普500指数在2007年10月9日收于1,565.15点的历史高位。其后跌至2009年3月9日的676.53点,累计下跌56.8%。
宏观经济在市场下跌过程中同步恶化。NBER将“大衰退”(Great Recession)界定为2007年12月至2009年6月,共18个月的经济收缩期。美国失业率从2007年11月的4.7%升至2009年10月的10.0%。
2007–2009年的关键节点
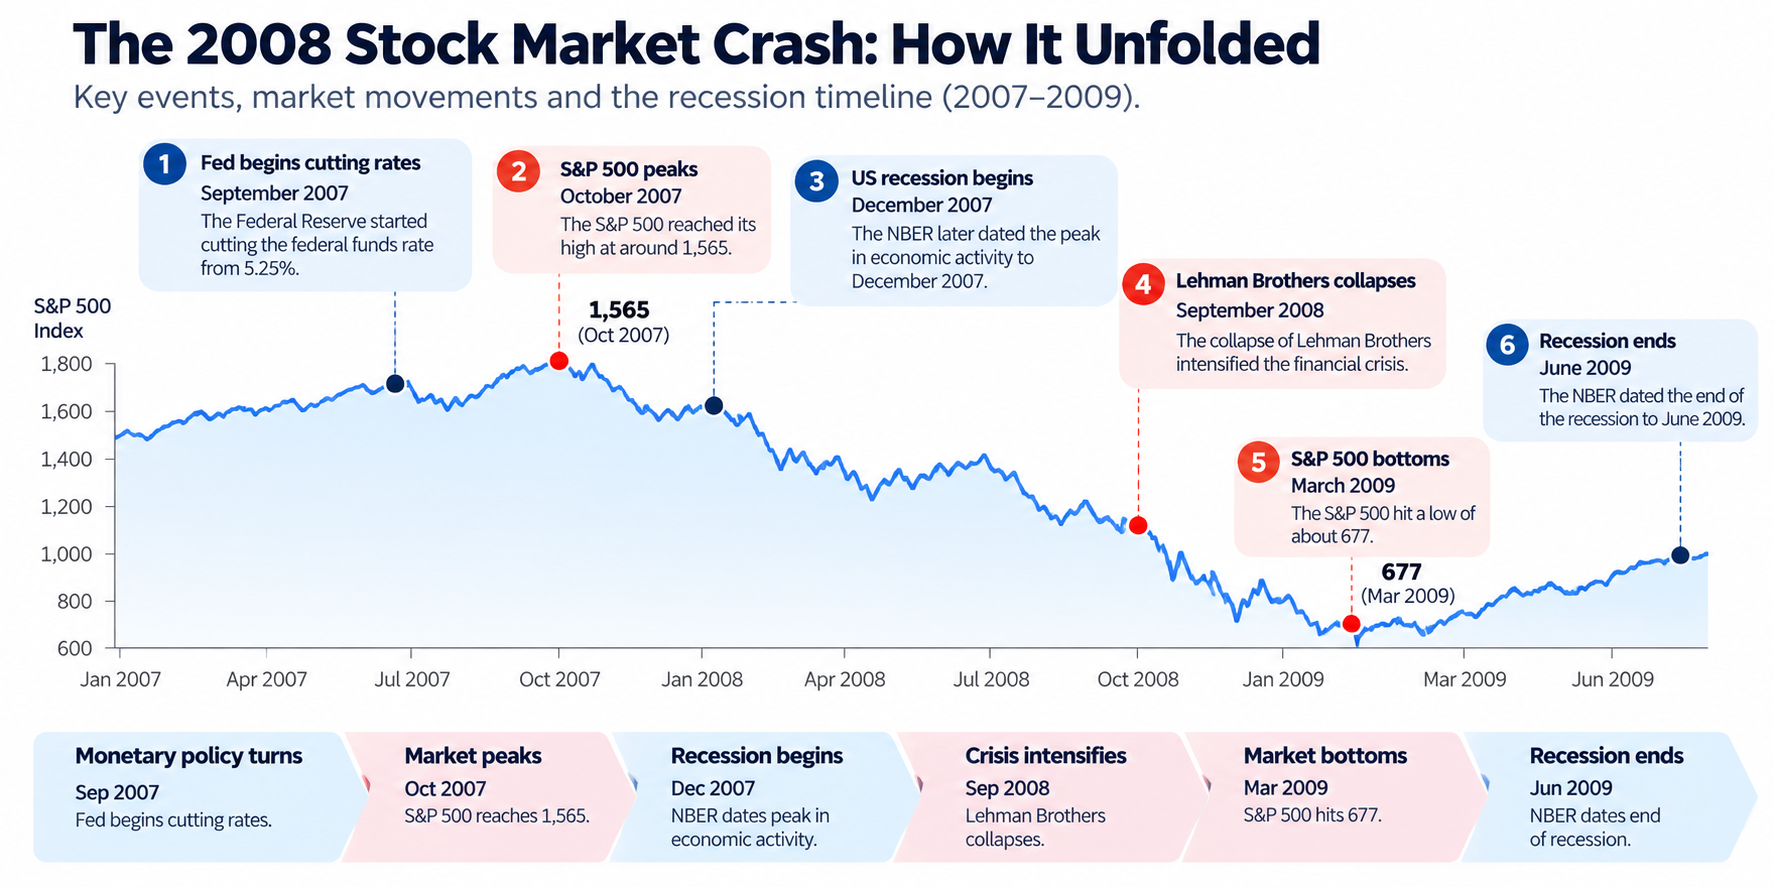
时间顺序很关键。
股市在经济衰退开始之前就已转跌,并在衰退结束之前就已触底。失业率的峰值出现在衰退“官方结束”之后4个月。
因此,2008年危机特别适合理解市场价格与经济指标(经济指标:如GDP、失业率、通胀等用于衡量经济运行状况的数据)之间的关系:两者并不一定同时反转。该危机也表明,当问题在银行体系、信贷市场(信贷:借贷与融资活动的总称)与实体经济之间扩散时,市场下跌可能成为更广泛金融危机的一部分。
2020年:急跌与急涨并存
2020年崩盘的节奏与以往明显不同。
标普500指数在2020年2月19日收于3,386.15点,并在3月23日跌至2,237.40点,即23个交易日内下跌33.9%。
当期日内波动异常剧烈:指数在3月12日下跌9.51%,次日上涨9.29%,3月16日再跌11.98%。3月期间,美国股市还曾四次触发全市场“熔断机制”(circuit breaker:当市场短时间内跌幅达到阈值时,交易所暂停交易以缓和恐慌情绪)。
复苏速度远快于下跌。标普500指数在2020年8月18日收盘站上2月前高,即距3月低点约5个月。
经济下行期也异常短暂。NBER将新冠疫情衰退界定为2020年2月至4月,仅2个月。但失业率仍从2月的3.5%升至4月的14.8%。
到2021年8月,指数已较2020年3月低点翻倍。
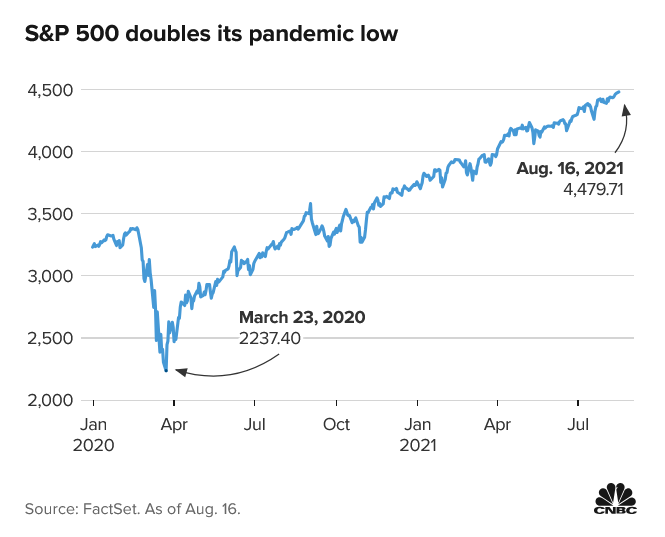
2020年的案例说明,严重下跌可能被压缩在很短时间内,抛售与修复都可能显著快于持续时间较长的熊市。
综合来看,这些事件为理解历史上的股市崩盘、熊市持续时间、市场修复,以及金融市场与宏观经济之间的关系提供了重要背景。
熊市一般会持续多久?
熊市并没有固定的持续时间。
市场崩盘通常指价格快速、剧烈下跌;熊市指价格持续性下行。崩盘可能发生在熊市之中,但两者并不能互换使用。
历史下行案例说明,为“持续多久”给出统一结论并不容易。
按NBER对经济衰退的界定,大萧条的衰退期持续43个月,“大衰退”持续18个月,新冠疫情衰退仅2个月。而1987年崩盘之后,美国甚至没有出现经济衰退。
市场与经济本身也可能遵循不同的时间线。
在没有固定期限的情况下,评估下行更有参考价值的是其他因素与指标,包括跌幅深度、下跌速度、背后原因,以及事后市场如何演化。
长期下跌可能源自资产估值问题(估值过高)、金融危机或更广泛的经济收缩;而一场突发冲击也可能在金融条件稳定、信心回升后快速逆转。
历史崩盘对交易者的启示
这些事件中有几条共性更为突出。
速度与深度是两回事
市场既可能在一天内下跌20%,也可能在数月内累积下跌20%。仅看跌幅百分比,并不足以描述当时的交易环境。
1987年下跌速度极快;互联网泡沫的下跌更慢但持续多年;2020年则同时具备“大幅下跌”和“时间压缩”的特征。
市场价格可能早于经济数据反转
2008年的案例非常典型:标普500指数在经济衰退开始前见顶,在衰退结束前触底;就业数据的滞后更明显。
经济指标能提供背景信息,但不必然与金融市场的拐点一致。
崩盘可能演化为长期熊市
1929年与互联网泡沫的案例表明,初始冲击可能发展为更长期的下跌。一两个戏剧性的交易日,并不能定义整个下行周期的长度。
修复时间可能远长于下跌时间
标普500指数在2020年数月内就修复至前高;道指却用了数十年才收复1929年的高点;纳斯达克直到2015年才收盘突破2000年前高。
因此,崩盘的“跌幅大小”并不能告诉你影响会持续多久。
不同资产的表现可能差异很大
市场崩盘并不会以同样方式影响所有资产。涨跌方向与幅度可能取决于流动性(指资产能否以较小成本快速成交)、投资者仓位(投资者已持有的多头/空头头寸)、供需条件等。
股票指数最能直观衡量股市下跌,但其他市场的表现可能讲述不同故事。
黄金
黄金常被视为避险资产(避险资产:在风险上升时更可能被增持的资产),但其在衰退期间的历史表现并不一致。
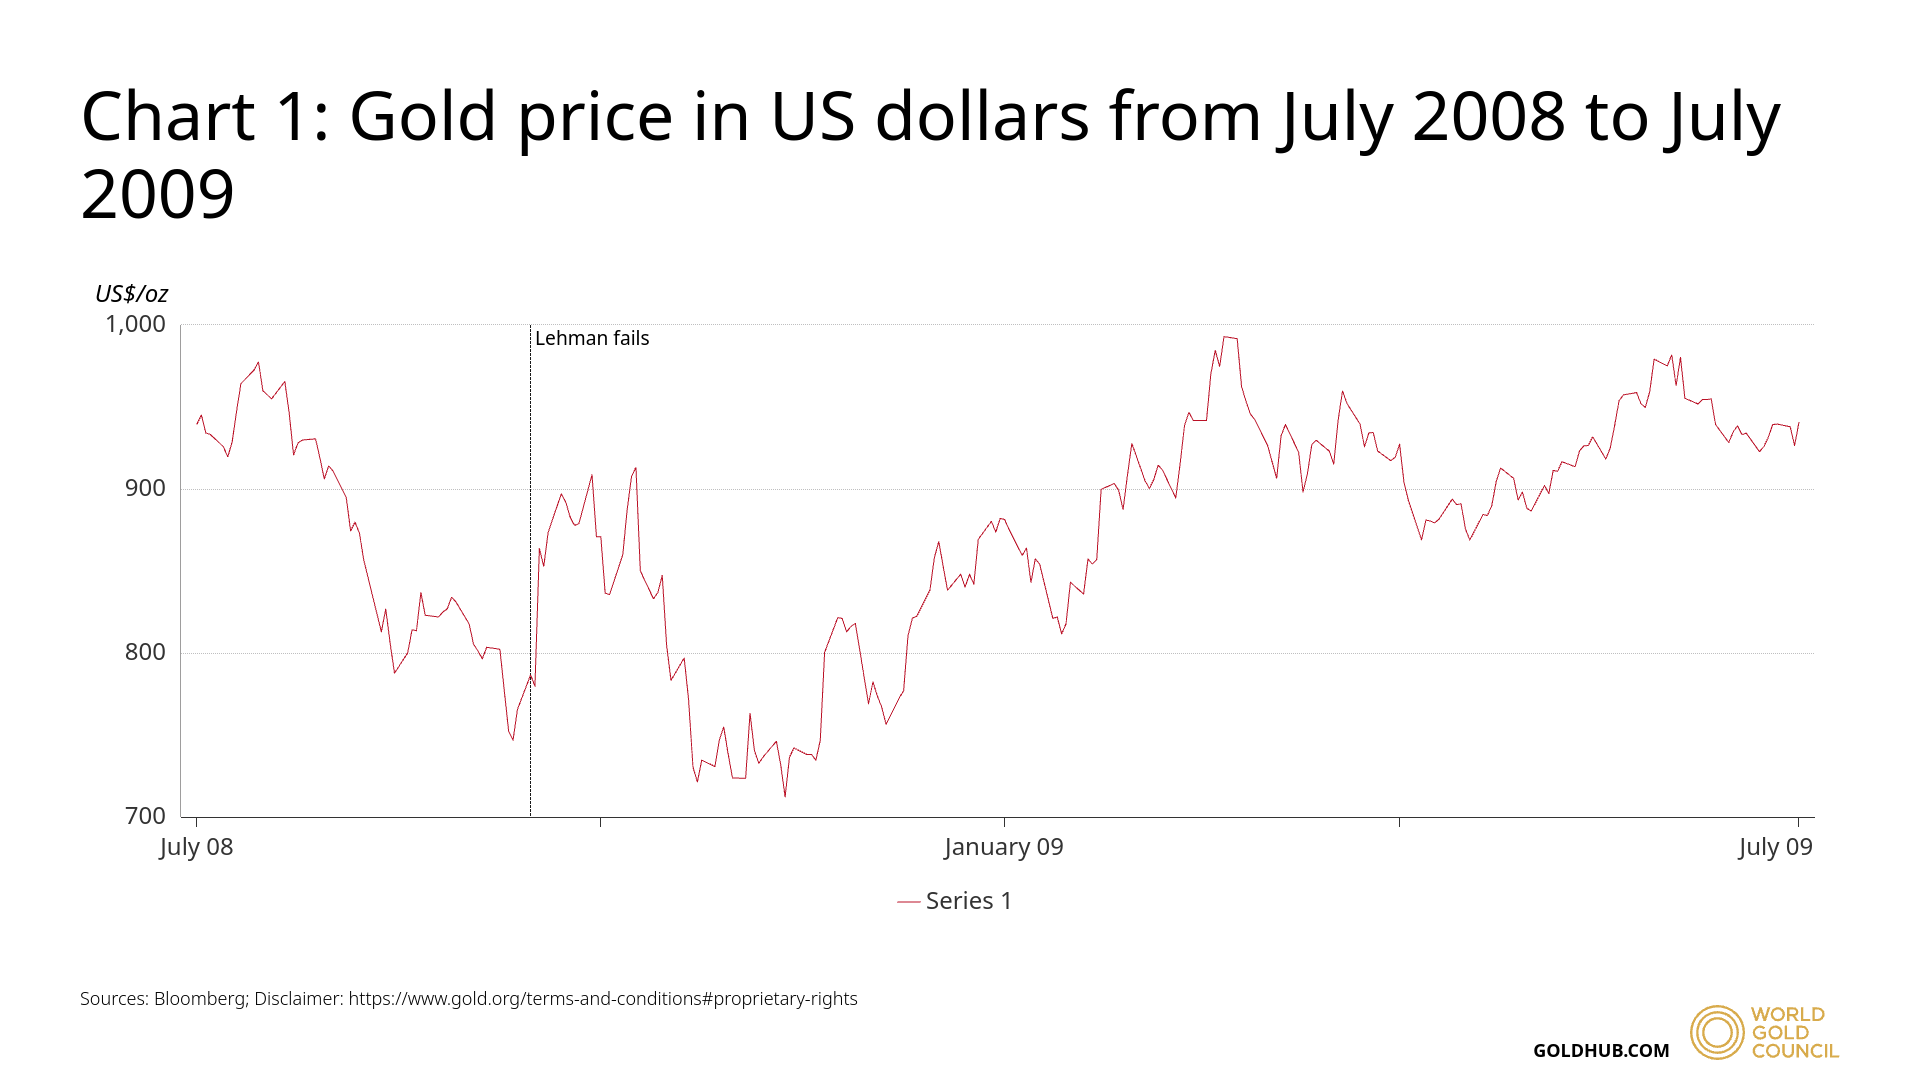
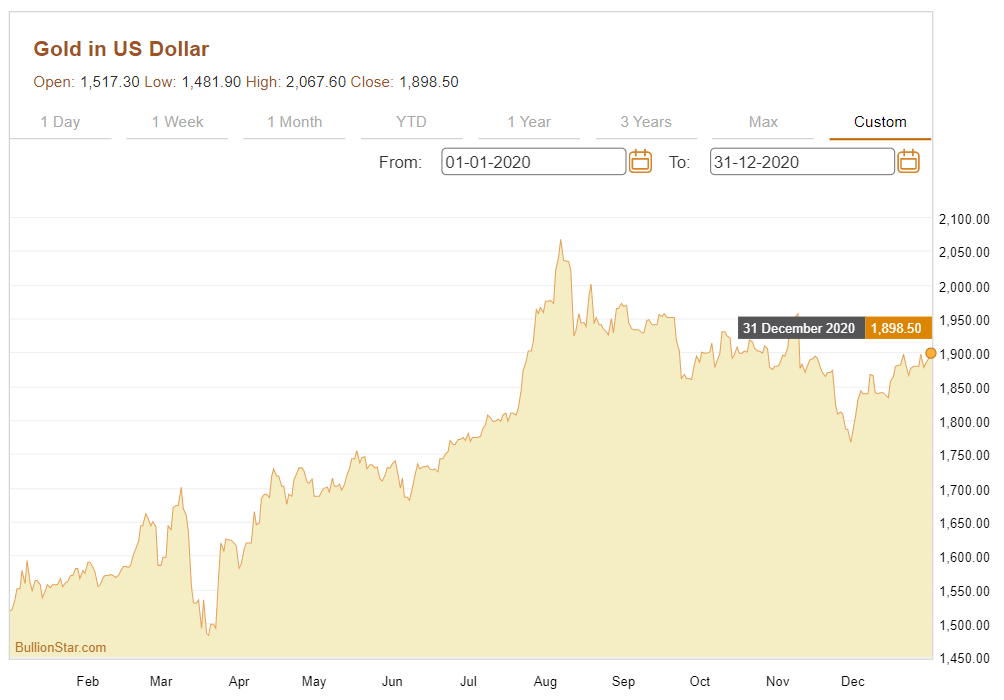
结论很直接:市场崩盘初期,黄金并不一定上涨。在资金抢夺现金(现金为王)的阶段,即便通常被视为防御型的资产也可能下跌。
货币
外汇以货币对形式交易,因此危机时期的表现体现为“相对强弱”,而非单一方向。
在2008年与2020年下行期间,美元、日元与瑞士法郎在多种主要货币对中走强;而与全球增长和大宗商品更相关的货币则走弱。
据国际清算银行(BIS,服务于全球央行体系的国际金融机构)的研究,2008年美元走强与避险需求、套息交易平仓(carry trade unwinding:借入低利率货币、投资高利率资产的策略在压力下被迫反向平仓)以及美元融资短缺有关。2020年危机初期,美元指数也曾显著上行。
这些案例说明,不应将某种货币固定贴上“永久避险”的标签;其表现取决于市场所承受的压力类型。
原油
原油对经济活动变化反应强烈,因为能源需求与全球增长高度相关。
2008年金融危机是典型例子。危机前油价曾快速上行并在2008年见顶,随后在金融条件恶化、经济活动走弱的过程中迅速下跌。
2020年新冠冲击期间也出现类似节奏:疫情抑制出行与工业活动,能源需求下降,油价随之急挫。
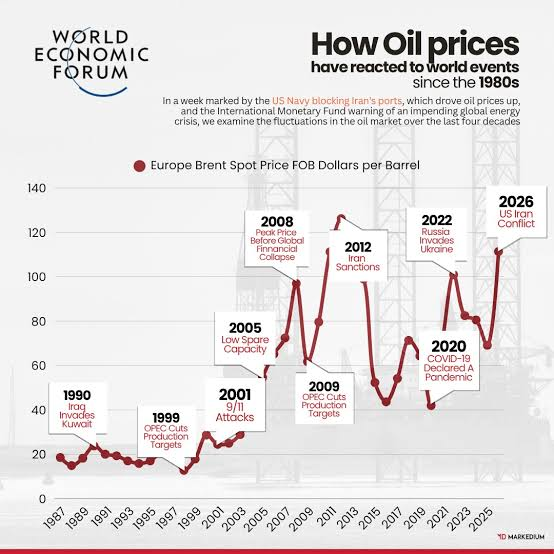
这些事件显示,当市场对经济活动的预期发生变化时,油价反应可能非常迅速。它们也凸显了与股票不同的一点:油价同时受需求与供给影响(供给:产量与库存等供给端因素),因此同一市场冲击在不同能源供需格局下可能产生不同结果。
从历史泡沫到当下AI市场
互联网泡沫为理解当下AI市场提供了一个历史参照。20世纪90年代末,围绕互联网的预期推动科技股大幅上涨,最终纳斯达克综合指数从2000年峰值到2002年低点累计下跌约77.9%。
这种对比并不意味着AI必然会成为另一个互联网泡沫。更值得追问的是:当某项“变革性技术”(可能重塑产业与生产方式的技术)出现时,市场预期是否会先于真实经济收益兑现,过快体现在估值中。
2007–2008年的房地产与金融危机则提供了另一个参照:当资产价格、杠杆(leverage:借钱投资放大收益与亏损的做法)以及金融体系之间形成紧密联系时,房价下跌会通过借款人、放贷机构与金融机构的链条传导压力。
这些事件展示了乐观情绪如何嵌入市场的不同路径:互联网时期强调技术预期与估值;金融危机强调杠杆、信贷以及资产价格与宏观经济的联动。
当下AI市场不必沿着任何一种历史路径发展:AI可能带来显著的生产率提升与盈利增长,也可能出现预期过于乐观的情况。历史案例的意义在于提供不同分析框架:当市场预期与经济现实背离时,可能会发生什么。
与其问下一次下行会更像1987年、2000年、2008年还是2020年,不如关注几个基本特征:
- 深度——价格下跌了多少。
- 速度——下跌发生得有多快。
- 持续时间——市场承压维持了多久。
- 修复时间——收复前高用了多久。
这些因素有助于区分:突发性市场冲击、长期熊市与更广泛的经济下行。
立即开始交易 — 点击此处开设您的 VT Markets 真实账户。





