





过去几年,人工智能(AI)热潮沿着产业链的每一层扩张:芯片厂商出货量创历史新高,云服务商(指提供云计算资源的大型平台公司)竞相扩容,数据中心(用于集中部署服务器与存储设备的机房)建设速度几乎只受电力接入与电网承载能力限制。每一代模型(AI训练得到的算法系统)对算力(计算能力)的需求都高于上一代,每一轮资本开支(用于长期资产与基础设施的投入)也持续加码。
在这一过程中,投入增速逐步超过了可供支撑的现金。为弥补资金缺口,本周行业开始转向债务市场(通过借款与发行债券融资)。
Tap for Trader’s Takeaway
- AI芯片支出正在从“由大型科技公司经营现金流(主营业务产生的现金净流入)支付”,转向“通过私募信贷(非公开市场的机构借贷)、特殊目的载体(SPV,专为持有某类资产而设立的独立实体)与融资租赁(以租代购的长期融资方式)”来融资。
- 博通(Broadcom)的角色正从供应商转向“部分担保方”(对融资偿付提供一定保证),信贷市场已将该变化计入定价。
- 芯片需求上行逻辑仍在。但债务期限通常长于芯片保持竞争力的周期(硬件迭代导致价值快速下降),风险主要集中在这一期限错配上。
据《华尔街日报》报道,博通希望筹集逾500亿美元,用于为其与OpenAI共同开发的定制芯片提供资金。甲骨文(Oracle,ORCL)正与阿波罗(Apollo)及高盛(Goldman Sachs)洽谈,为其新建数据中心的芯片采购融资;SpaceX(SPCX,现为xAI所在地)亦讨论过为英伟达(Nvidia)的GPU(图形处理器,常用于AI训练与推理的高并行计算芯片)筹借约400亿美元。
目前,AI芯片采购中,信用融资(借款购买)占比上升,资金来源更多来自私募信贷机构等非传统科技融资参与者。
| Deal | Reported size | Hardware | Lenders in talks | Status |
| Broadcom / OpenAI | $50bn+ | Broadcom custom accelerators(定制加速器:为特定AI任务优化的专用芯片) | Apollo, Blackstone(黑石) | Early stage, targeted to close by year-end(初期阶段,目标年末前完成) |
| SpaceX | ~$40bn ($30bn bonds(债券:向投资者借款的证券), $10bn loans(贷款:银行/机构借款)) | Nvidia GPUs | Apollo (lead), PIMCO(太平洋投资管理公司) | In talks(洽谈中) |
| Oracle | Not disclosed(未披露) | Chips for a 1GW data centre(为1吉瓦数据中心配套芯片;1GW指用电规模) | Apollo, Goldman Sachs | In talks, likely through a lease vehicle(洽谈中,或通过租赁载体完成) |
当AI投入超出大科技公司的现金承载
AI热潮早期,微软、Alphabet与Meta主要以经营现金流为服务器(用于运行AI计算的计算机集群)买单,对债券市场依赖较低。但随着基础设施投入提速,短期内用现金覆盖的难度上升。
2025年,五大超大规模云服务商(hyperscalers,指具备巨量算力与数据中心规模的云巨头)合计发行约1210亿美元美国公司债。该规模是此前五年均值的四倍以上,且2026年仍在上升。科技行业目前约占彭博美国公司债指数(Bloomberg US Corporate Index,用于衡量美国投资级公司债市场的基准指数)的10%。
甲骨文体现了现金基础较弱的公司在追赶投入时的压力:其大举举债,目前债务1691亿美元、股东权益672亿美元。与体量更大的同行相比,杠杆差异明显。
| Company | Debt-to-capital(资本结构中债务占比:债务/(债务+权益)) | Bonds yielding above 7.5%(到期收益率高于7.5%的债券;收益率越高通常代表风险溢价越高) |
| Oracle | 71.60% | Yes |
| Microsoft | 22.60% | No |
| Alphabet | 15.50% | No |
SpaceX是另一家进入该高收益区间(通常指信用资质较弱或风险定价更高)的主要AI投入方。
因此,甲骨文尝试另一条路径:不直接买芯片,而是通过特殊目的载体(SPV)租赁。SPV作为独立主体持有芯片资产,贷款人向SPV出资,甲骨文支付租金用于偿还,相关借款可在会计上实现“表外”(不直接计入企业资产负债表),降低表内杠杆指标压力。瑞银(UBS)在研究AI信贷市场时亦描述了该模式,并快速成为行业常见做法。
博通不再只是“卖芯片”
上述结构提高了行业可购买芯片的上限,同时将部分风险转移至芯片制造商与资金提供方。该风险—规模的权衡,是AI融资叙事的核心。
博通是最典型的观察对象。其协助客户安排的融资规模不断放大,也使其更接近“融资安排方/类承销方”(负责组织资金与交易结构的一方)。
- 6月:为Anthropic筹措350亿美元,博通与Apollo、Blackstone共同作为平台合作方(提供交易框架与产业资源)。
- 8月:融资规模逾600亿美元,或扩大至最高1000亿美元,博通在资金协议中处于核心位置。
- 10月:为OpenAI筹措逾500亿美元,由博通主导安排融资。担保条款(承诺在借款人无法偿付时由担保方承担部分偿付责任的合同安排)尚未披露。
当供应商开始为客户“安排贷款”,其角色将不再只是供应商。博通通过融资与担保,实质上在为自身芯片需求“做信用背书”,从而锁定订单。但若AI实验室(以训练与部署大模型为主的机构)现金流不足以偿债,博通将面临风险暴露。信贷市场已作出反应:随着潜在担保规模上升,博通债券到期收益率(债券投资者获得的年化回报水平)与信用违约掉期(CDS,债务违约保险;价格上升通常意味着市场认为违约风险上升)均走高。
华尔街仍认为增长空间尚在
尽管信贷市场更趋谨慎,股票分析师对芯片厂商整体仍偏乐观。高盛9月维持对博通的“买入”评级,认为AI实验室与超大规模云服务商仍将提高基础设施资本开支。
逻辑之一在于需求方结构:增长最快的客户是AI实验室,而实验室投入远高于当期收入。融资使其能够签订多年承诺(multi-year commitments,跨年度采购/租赁协议),供应商因此获得更长的订单能见度(对未来收入的可预测性),而非季度波动。OpenAI与博通的10吉瓦定制芯片计划覆盖2026年下半年至2029年。这种规模的承诺,使博通管理层3月提出的“明年AI芯片销售额逾1000亿美元”目标更具可参考性。
另一条逻辑在于举债空间:甲骨文是例外,多数头部投入方仍处于温和杠杆水平。摩根大通资产管理估算,在按租赁调整后杠杆(将租赁义务视同债务计入的口径)达到美国投资级工业企业平均水平前,超大规模云服务商理论上仍可新增约1.5万亿美元债务。
谁在为AI热潮提供资金?
从多笔交易的资金端看,关键出资方反复出现:Apollo在与博通(并同黑石)、甲骨文(并同高盛)洽谈,同时预计牵头SpaceX方案,PIMCO亦参与。(BigGo Finance)私募信贷机构正成为AI建设资金链条中的关键角色,影响不亚于芯片厂商。
资金链条可概括如下:
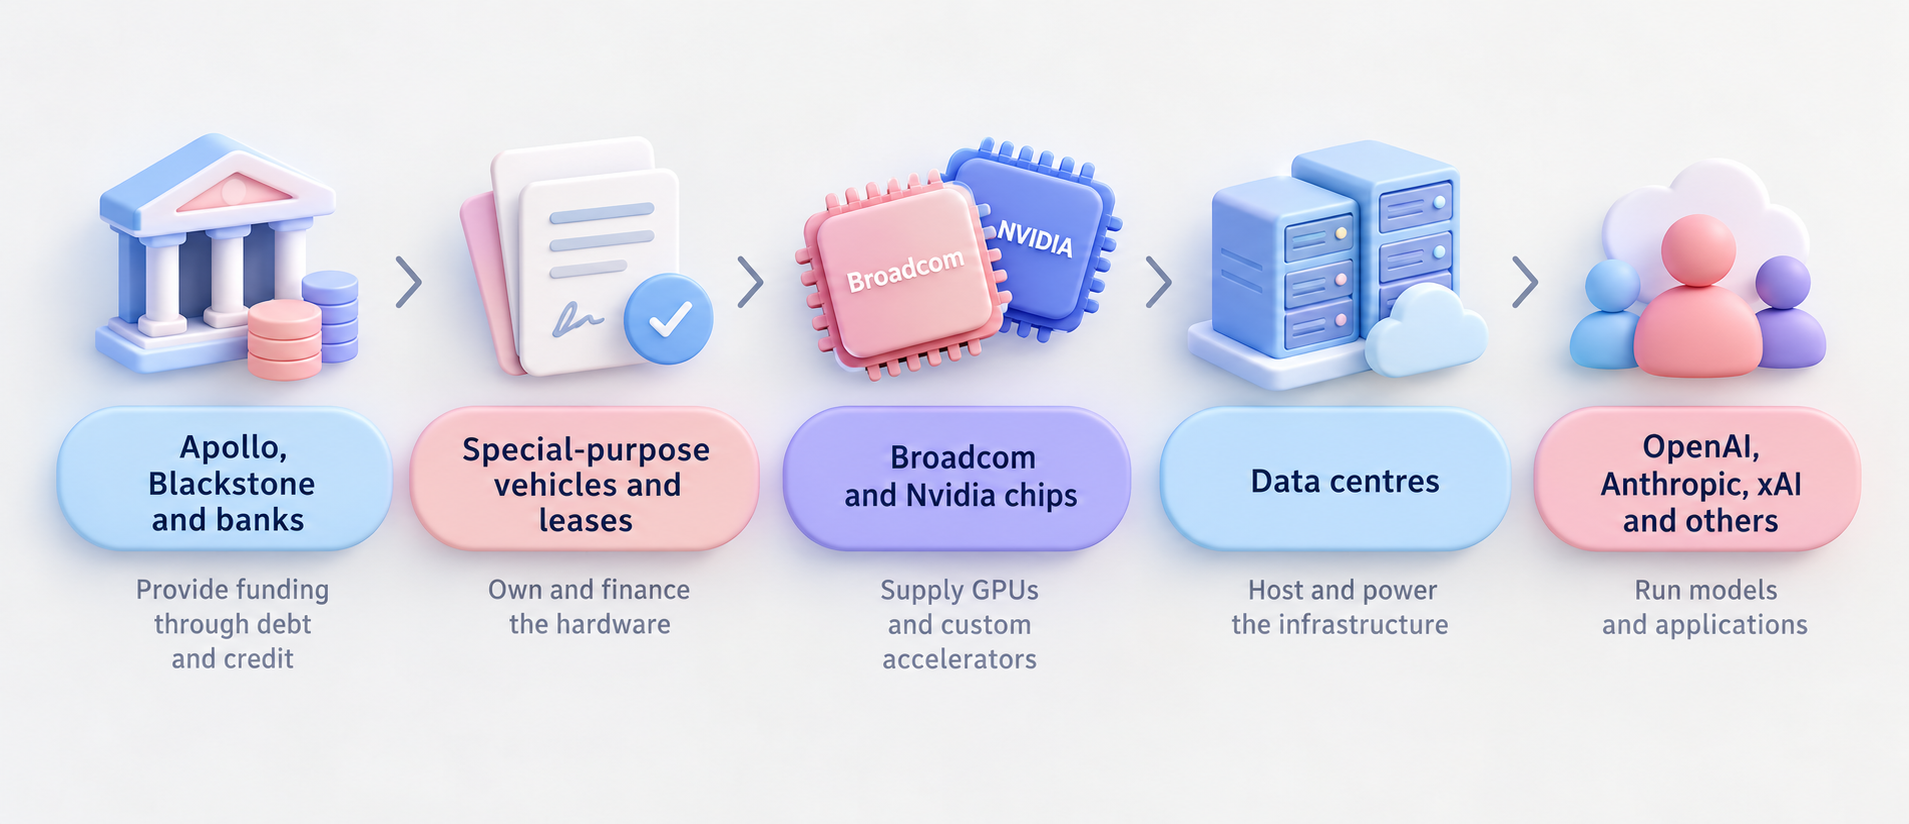
资金沿链条向下配置,而偿付义务(利息与本金的还款责任)沿链条向上回流。
链条上游的放贷方通常代表机构投资者(如养老金与保险资金)管理资产。一旦项目现金流不足以覆盖债务服务(偿付本息的能力),损失可能外溢至科技行业之外的更广泛投资者群体。
这种规模已在债券市场显现:美国杠杆融资(leveraged finance,面向较高杠杆借款人的融资市场,常见形式包括高收益债与杠杆贷款)中的AI相关融资从2025年初约200亿美元升至2026年的880亿美元。供给增加意味着投资者要求更高收益率(风险补偿),收益率上行会抬升更多企业融资成本,即使其与AI无关。因此,本周相关消息影响的不仅是芯片股。
10月8日,路透报道称,主权债市场(政府债券市场)压力因科技公司争夺有限资金池而加剧,同时SpaceX的信用违约保险(CDS,债务违约风险的市场化价格)升至历史高位。
芯片必须“自我偿付”
用借款购买的芯片,需要产生足够收入覆盖不止贷款本身:包括利息支出、电力成本与数据中心运维费用。同时,硬件存在折旧与贬值。由于英伟达大约每年推出一代新芯片,2026年采购的硬件在融资到期时可能已落后两代,旧款GPU的租赁价格(将算力以租赁方式对外提供的收费水平)可能下降。
放贷机构将其称为残值风险(residual-value risk)。
作为贷款抵押物(用于担保债务偿付的资产)的硬件,其价值下跌速度可能快于预期,而借款仍未还清。即便整体AI需求旺盛,单个硬件资产能产生的现金收入才是放贷方关注的核心。在该情形下,博通可能成为承担成本的一方。由于其对客户部分融资提供担保(承诺在客户无法偿付时承担部分偿付),客户正常偿付时并不产生直接现金流出;但若AI实验室经营承压,博通可能面临“双重打击”:既失去芯片订单,又需履行担保责任。分析人士已提示,若AI支出放缓,这类担保成本可能上升。
最早可能出现裂缝的环节
一段时间内,头部公司凭借强劲经营现金流,能够自行消化相当部分投入。但扩张规模正在改变资金来源结构。
随着项目体量增大、成本上升,企业融资更多依赖资产负债表之外的资金安排,债务、私募信贷与融资租赁正成为AI扩张的重要“金融底座”。短期内,这类信用供给支持芯片需求。
不过,上述交易尚未落地,博通相关洽谈仍处早期阶段,融资规模亦可能调整。核心仍在于:算力资产能否在硬件过时前创造足够现金回报,以及供应商最终需要承担多少风险。以下五个指标将提供线索:
- 博通与OpenAI交易进展:能否在年末前完成、最终规模及担保比例,将反映博通愿意承担的风险程度。
- 博通、甲骨文与SpaceX的CDS:CDS反映债务违约风险的市场定价,通常领先于财报。
- 博通下一季财报:通常于12月发布,管理层可能首次集中解释担保安排及潜在成本。
- 投资级利差(投资级公司债相对无风险利率的收益率差,用于衡量信用风险溢价)与美国国债收益率:若AI融资持续挤占债券市场资金,将体现在更高的融资成本上。
- 旧款GPU租金:若租金下行,可能是芯片残值下滑快于债务偿付速度的早期信号。
立即开始交易 — 点击此处开设您的 VT Markets 真实账户。



