





要点
- 迈威尔科技(Marvell)将2028财年营收指引上调至约200亿美元,较此前的180亿美元上调,并高于华尔街一致预期的约182亿美元。
- 管理层预计2028财年营收同比增长约67%;其中,数据中心业务营收预计增长约80%。(数据中心:为云计算与AI训练/推理提供算力与网络连接的服务器机房及相关硬件体系。)
- 公司预计其AI相关市场到2030年将达到约4000亿美元。(AI相关市场:与AI算力建设直接相关的芯片、网络、光互连等硬件与配套需求。)
- 公司还给出更长期的目标:2031财年营收700亿至900亿美元,反映其对AI基础设施投资持续增长的判断。(AI基础设施:支撑AI训练与推理的算力、网络、存储与互连系统。)
市场走势
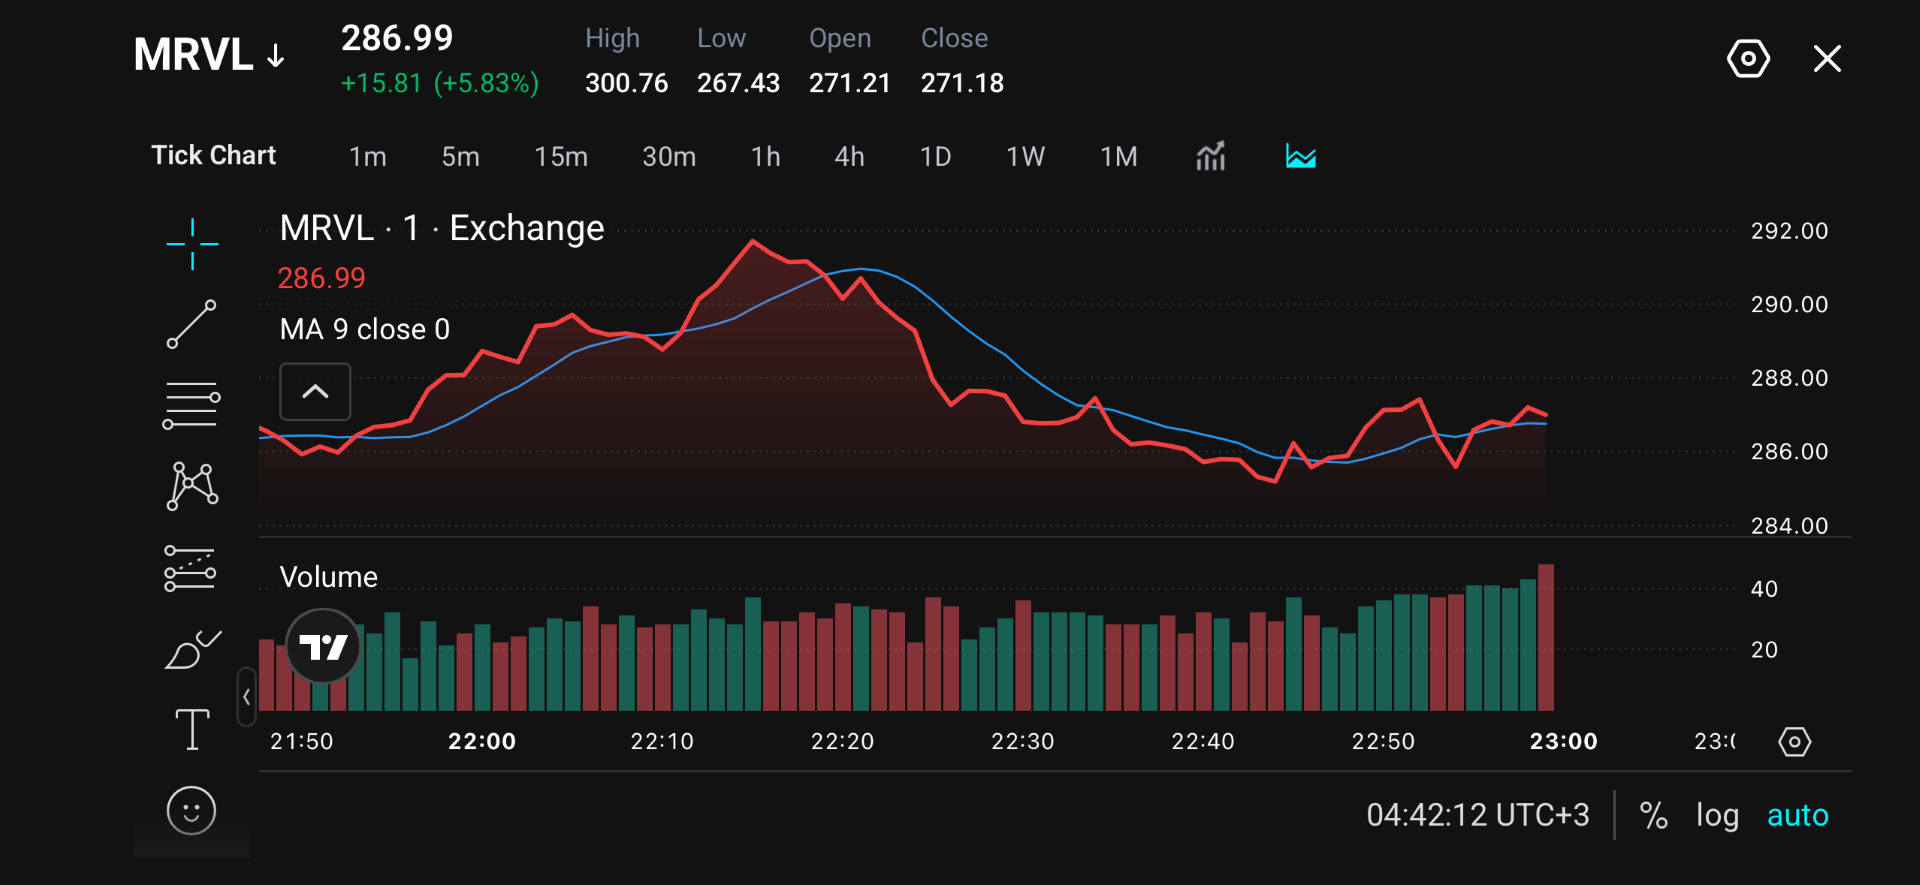
受强劲营收指引与长期增长预期推动,迈威尔股价一度大涨9%。MRVL在286美元附近交投,随后上攻并突破288美元与290美元。股价盘中一度接近292美元的高点,但此后涨势很快放缓。
随后出现较明显回撤,MRVL回落至286美元附近。卖方一度将股价压至约285美元,尾段买盘再度介入。
交易员关注的原因
在10月6日的投资者日上,公司将2028财年营收目标从180亿美元上调至约200亿美元,高于分析师预期的182亿美元。公司将增长加速归因于光互连与AI数据中心需求上升。(光互连:用光纤/光模块进行高速数据传输的连接方式,常用于数据中心内部与机柜间通信。)
公司还将2029财年定制芯片营收目标上调至120亿美元,此前目标为100亿美元。来自超大规模云厂商的需求仍是关键支撑;亚马逊、Alphabet等科技集团持续投入自研AI基础设施。(超大规模云厂商:运营全球大型云计算平台的企业;定制芯片:为单一客户或特定场景专门设计的芯片,也常称“专用芯片”。)
更长期的预测也抬升了市场预期。管理层预计2031财年营收将达到700亿至900亿美元,而公司2026财年营收约为82亿美元。该等数据对股价影响显著:MRVL在2026年累计涨幅已超过两倍,使得后续股价对公司是否能兑现高目标更为敏感。(营收:财务报表中的“收入”;财年:企业按自身会计周期计算的年度,并非自然年。)
关键技术价位
| 价位 | 区域 | 技术含义 |
| $300.76 | 主要阻力位 | 当日高点,也是上行重点关注价位(阻力位:价格上行时可能遇到较强卖压的区间) |
| $292.00 | 短期阻力位 | 此前第一波拉升动能衰减的区域 |
| $288.00 | 初步阻力位 | 此前横盘整理并随后跌破的区域(横盘整理:价格在窄幅区间内来回波动) |
| $286.00-$287.00 | 短期枢轴区 | 当前交易密集区,也是9周期均线所在位置(枢轴:多空容易反复争夺的关键区;9周期均线:近9个周期的平均价格,用于观察短期趋势) |
| $285.00 | 初步支撑位 | 近期盘中反弹区域(支撑位:价格下行时可能出现买盘承接的区间) |
| $284.00 | 下方支撑位 | 可见图表区间的下沿 |
| $267.43 | 主要支撑位 | 交易平台显示的当日低点 |
286—287美元区间是眼下最直接的技术枢轴。MRVL已回到9周期均线之上,但仍低于此前288—292美元的交易区间上沿。若价格有效突破288美元并站稳,买方可能再度测试290美元与292美元。更关键的上方关注点在300.76美元(周二盘中高点)。(有效突破:价格突破后能维持一段时间或伴随成交增加,通常用于区分“假突破”。)
看涨与看跌情景
| 情景 | 触发条件 | 确认信号 |
| 看涨 | 突破$288 | 价格维持在9周期均线上方,且买盘成交保持强劲(成交量:一定时间内的交易数量,用于衡量资金参与度) |
| 看涨延续 | 突破$292 | 动能增强,目标可能指向当日高点$300.76(动能:价格上涨/下跌的力度与速度) |
| 回调 | 回落至$285-$286 | 买方守住支撑,价格重新回到均线上方 |
| 看跌 | 跌破$285 | 抛压加大,价格可能下探$284(抛压:卖盘力量) |
| 更深度下跌 | 持续跌破$284 | 公告后反弹结构开始走弱 |
在快速拉升后又回撤的背景下,短线结构偏震荡。MRVL已自局部低点反弹,目前在短期均线附近或略高,但买方尚未重新夺回288美元上方的强势动能。
若上破288美元,短线结构将更为稳固,市场焦点可能回到290—292美元;突破292美元进一步表明买方力量回归。反之,若无法守住285—286美元,反弹动能将转弱;跌破284美元可能意味着投资者在投资者日行情后继续获利了结。(获利了结:在价格上涨后卖出锁定收益。)
免责声明
上述价位与市场情景为作者在撰写时的判断,仅供参考,不构成任何投资建议或VT Markets的官方推荐。投资者应自行分析,并做好风险管理(风险管理:通过仓位控制、止损等方式限制可能损失)。
MRVL展望:下一阶段驱动因素?
最重要的看涨催化剂在于:公司能否进一步证明其AI相关营收目标可实现。定制AI芯片、光互连与网络产品持续扩张,或有助于市场判断迈威尔能从超大规模云厂商的资本开支中获得更高份额。(催化剂:可能推动股价变化的事件或信息;资本开支:企业用于建设厂房、设备与基础设施的投入。)
通过VT Markets交易MRVL
迈威尔的最新上涨显示,AI投资与市场预期变化可能推动个股价格快速波动。
常见问题(FAQ)
迈威尔股价为何上涨?
MRVL上涨主要因公司将2028财年营收指引上调至约200亿美元,高于此前的180亿美元,也高于分析师约182亿美元的预期。
迈威尔预计2028财年营收是多少?
公司预计约200亿美元,对应约67%的同比增速。(同比:与上一年同一时期相比。)
迈威尔增长的主要动力是什么?
核心驱动来自AI数据中心投资。迈威尔提供用于大规模算力基础设施的定制硅片(即定制芯片)、网络、交换与光互连产品。(交换:数据中心交换机用于在服务器间转发数据;硅片:行业常用说法,通常指芯片产品。)
迈威尔的长期营收目标是什么?
管理层预计2031财年营收约700亿至900亿美元,AI基础设施相关需求预计贡献主要增量。
MRVL还有继续上涨的空间吗?
若公司兑现AI营收目标,且股价上破292美元并进一步突破300.76美元阻力区,则可能打开上行空间。但此前涨幅较大也意味着股价对指引走弱、执行不及预期或AI半导体板块回调更敏感。(指引:公司对未来业绩的前瞻性预测;执行:将产品、订单与产能计划落地并实现收入的能力。)
立即开始交易 — 点击此处开设您的 VT Markets 真实账户。



