





概览
- 11月3日的中期选举使市场聚焦财政政策(政府税收与支出安排)、国会控制权以及历史上的股市季节性表现,标普500进入2026年第四季度。
- 10月14日公布的9月CPI(消费者物价指数,用于衡量居民消费品与服务价格的总体变化,是通胀最常用指标)市场预测同比3.6%,高于前值3.4%。周四的PPI(生产者物价指数,反映企业出厂环节价格变化,常被视为通胀的“上游”信号)与零售销售(衡量消费者支出强弱的指标)可能进一步影响市场对美联储政策的预期。
- 截至10月9日,标普500年内累计上涨约14.1%,尽管历史上中期选举年份的平均回报通常偏弱。
- 在下一批经济数据发布前,交易员关注美元指数(USDX,衡量美元对一篮子主要货币强弱的指数)102.55附近阻力位、黄金约4,280美元,以及比特币78,450美元附近支撑位。
华尔街进入中期选举季,通胀风险仍存
截至10月9日当周,华尔街主要股指整体走强:标普500上涨1.2%,道琼斯工业平均指数上涨0.9%,纳斯达克指数上涨0.6%。科技股从前期抛售中回升,且美国国债收益率回落(收益率下降通常意味着融资成本预期降低)对股市估值形成支撑。标普500当周创出历史新高,年内涨幅扩大至约14.1%。
在美国市场敏感窗口期,风险偏好回升更受关注:11月3日中期选举临近,通胀仍处高位,投资者评估美联储是否会在2026年结束前再次加息。
企业财报进一步影响市场预期。本周美国大型银行将率先披露三季度业绩,为交易员提供关于信贷投放(银行放贷强弱)、消费者需求与高借贷成本影响的新线索。短期看,股市动能仍偏正面。但若通胀数据走强,可能推升国债收益率,并对支撑本轮上涨的估值水平形成压力。
美国中期选举如何影响标普500
美国总统选举周期为四年,中期选举发生在总统任期过半之时。2026年11月3日,选民将改选众议院全部435个席位,并改选约三分之一参议院席位。结果将决定总统唐纳德·特朗普能否继续获得“友好国会”,或面临更强的立法阻力。历史上,标普500在中期选举年份往往表现偏弱,而在随后“选前一年”往往回报更强。
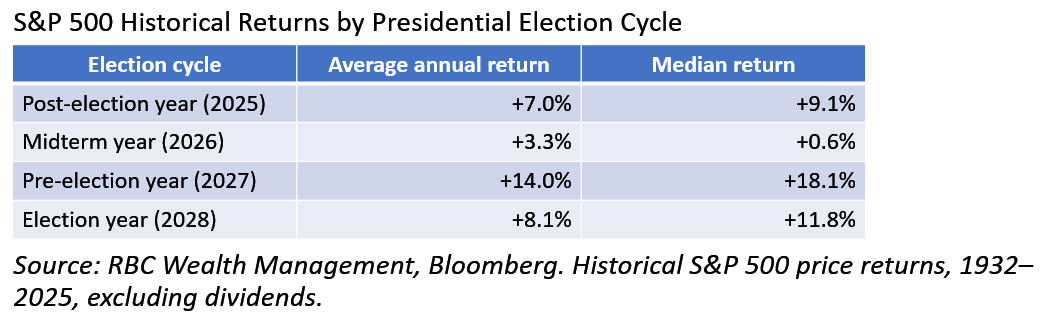
标普500已从2026年3月低点修复,并在10月创历史新高;年内回撤(指阶段性下跌幅度)也小于中期选举年份的历史平均水平。后续可能出现两种情形:若盈利与通胀趋稳,股市或将把修复延续至2027年;若通胀维持高位或国债收益率进一步上行,估值可能在选举前再次承压。最终,盈利增长与货币政策(中央银行通过利率与流动性调控经济与金融条件)将决定行情能否延续。
国会控制权会否改变股市前景?
选举结果可能改变市场对美国财政政策的预期,包括税收、政府支出与监管方向。若共和党同时掌控两院,将为特朗普政府推进立法议程提供更大空间;若民主党在任一院占多数,可能形成掣肘,并引发对政府支出的政治博弈。
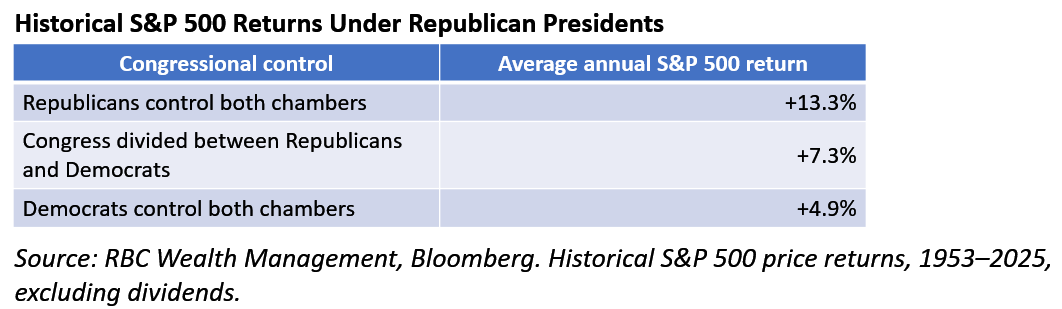
RBC Wealth Management对1953—2025年的研究显示,在不同的总统与国会控制权组合下,市场表现存在差异。在共和党总统任内、共和党实现两院统一控制的阶段,属于历史上相对偏强的配置之一;在部分民主党总统任期对应的组合下,市场表现也较为突出。
但这并不意味着某种政治结果“必然”带来更高股市回报。各阶段还受通胀、利率与企业盈利趋势影响。更关键的问题在于:选举预期如何影响财政支出、国债发行融资(政府借钱)与债券收益率。更高政府支出可能支撑经济增长与企业收入,但更大财政赤字(政府支出超过收入的缺口)也可能推升收益率,提高融资成本并压制股市估值。
美国CPI或重塑美联储利率预期
10月14日(周三)公布的9月美国CPI(消费者物价指数)是本周最重要的宏观事件。9月议息会议后,通胀仍是美联储决策的核心变量。
在该次会议上,政策制定者将联邦基金利率目标区间(美国关键政策利率区间,用于引导短期市场利率)上调25个基点(1个基点=0.01个百分点)至3.75%–4.00%。10月公布的会议纪要显示,官员仍对通胀保持担忧,但对进一步收紧(通过加息或减少流动性提高金融条件、抑制通胀)的理由存在分歧。到10月上旬,市场定价显示10月加息概率约17%–19%,而12月被认为更可能成为再次收紧的时间窗口。
CPI结果可能影响多个市场:
- 通胀高于预期:国债收益率与美元可能走强,因交易员上调进一步收紧的概率。黄金与高估值股票(估值水平较高、对利率更敏感的股票)可能承压。
- 通胀低于预期:收益率走软可能支撑股市与黄金,并降低短期美元需求。
- 通胀符合预期:市场可能维持区间震荡(在一定价格范围内上下波动),资金焦点转向PPI、零售销售与企业财报。
周四公布的PPI与零售销售将为“上游通胀”与美国消费需求强度提供进一步证据。
为何2027年未必延续历史选举周期
历史上,“选前一年”通常是美股偏强阶段,但多项宏观因素可能使2027年无法复制同样路径。其中,企业盈利是关键。股价上行需要足够的盈利增长来支撑估值,尤其在国债收益率仍处高位时更为重要。
若通胀持续,美联储可能维持“更高利率更久”(利率在更长时间内保持较高水平),即便财政政策对经济活动更有支持。财政与货币政策的组合关系,可能成为影响市场方向的重要变量。
股票、黄金与美元可能如何反应
同一项经济数据发布,可能对不同资产类别产生不同影响,尤其当增长、通胀与利率预期出现相互牵制时。
| 宏观变化 | 美股 | 美元 | 黄金 | 国债收益率 |
| 经济增长更强 | 通常利好 | 可能走强 | 影响不一 | 可能上行 |
| 财政赤字扩大 | 影响不一 | 影响不一 | 可能受益 | 可能上行 |
| 通胀回落促使美联储偏鸽 | 通常利好 | 可能走弱 | 通常利好 | 通常下行 |
| 衰退风险促使美联储偏鸽 | 影响不一或偏空 | 影响不一 | 影响不一 | 通常下行 |
| 通胀持续偏高 | 估值承压 | 影响不一 | 影响不一 | 可能上行 |
重点关注的交易代码
USDX(美元指数) | XAUUASD(黄金/美元) | S&P500(标普500指数) | EURUSD(欧元/美元) | BTCUSD(比特币/美元)
重要日程
| 日期 | 货币 | 事件 | 预测 | 前值 | 分析师备注 |
| 10月12日 | JPY, USD, CAD | 银行假日(部分市场休市) | N/A | N/A | 相关市场参与度下降可能影响流动性(买卖盘的充足程度;流动性不足时价格更易大幅波动)。 |
| 10月14日 | USD | CPI同比 | 3.60% | 3.40% | 若读数更高,可能支撑美元与国债收益率。 |
| 10月15日 | USD | PPI环比 | 0.50% | 0.40% | 关注“上游通胀”是否强化CPI压力。 |
| USD | 零售销售环比 | 0.30% | 1.20% | 若消费放缓,可能引发对需求走弱的担忧。 | |
| 10月16日 | GBP | 英格兰银行行长贝利讲话 | N/A | N/A | 关注其对英国通胀与利率的表态。 |
| USD | 美联储主席沃什讲话 | N/A | N/A | 关注是否释放进一步加息指引(对未来政策路径的暗示)。 |
本周关键波动
USDX
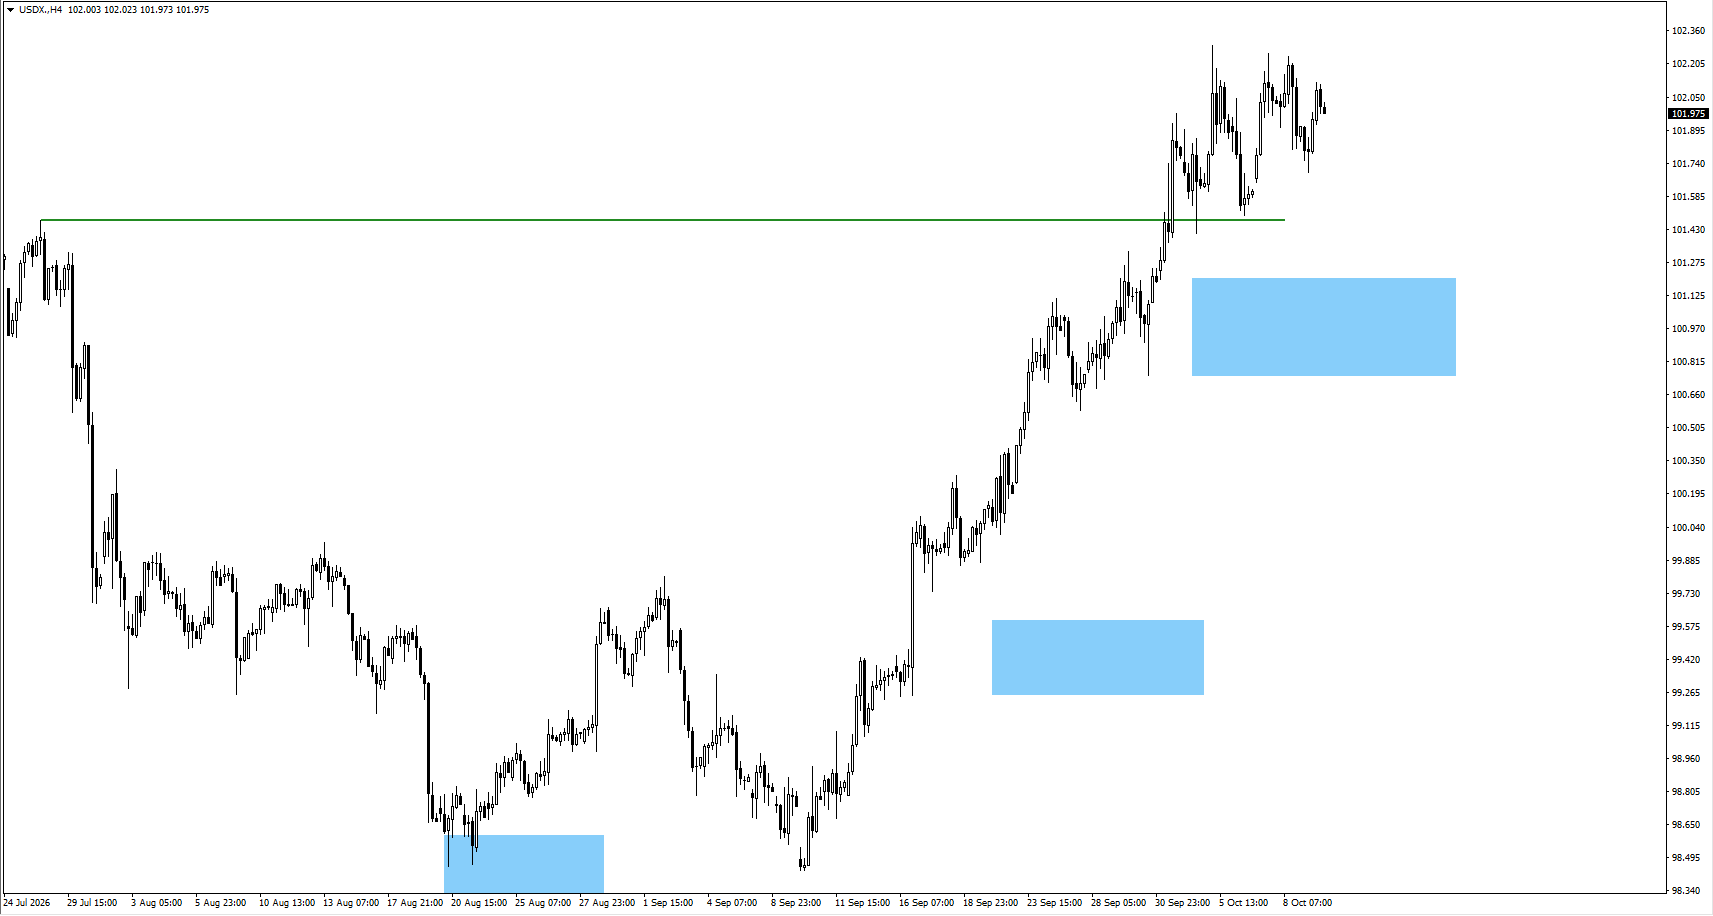
- 美元指数本周持续盘整(价格在一定区间内来回波动),在通胀数据公布前或延续该节奏。
- 若美元指数继续上行,关注102.55附近是否出现看跌信号(价格上冲受阻并回落)。
- 若价格下行,关注101.00附近的价格表现。
XAUUSD
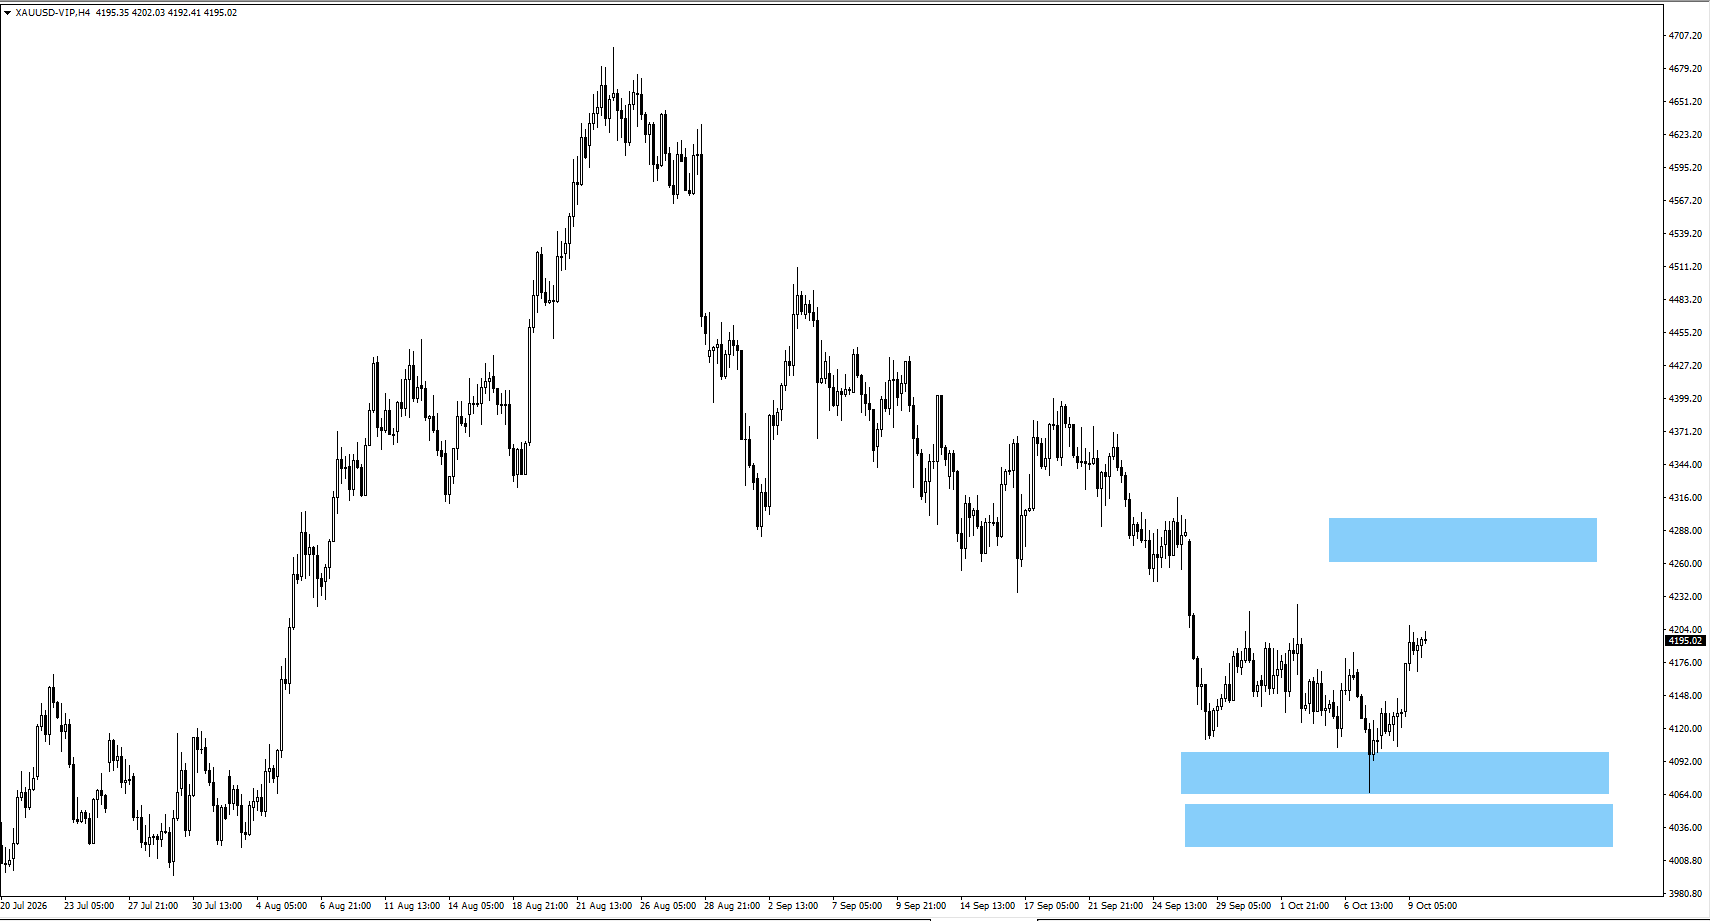
- 黄金自4,080美元附近的观察区间下沿反弹走高。
- 若价格上行,关注4,280美元附近的价格表现。
- 若价格回落,关注4,055美元附近是否出现看涨信号(止跌回升)。
SP500
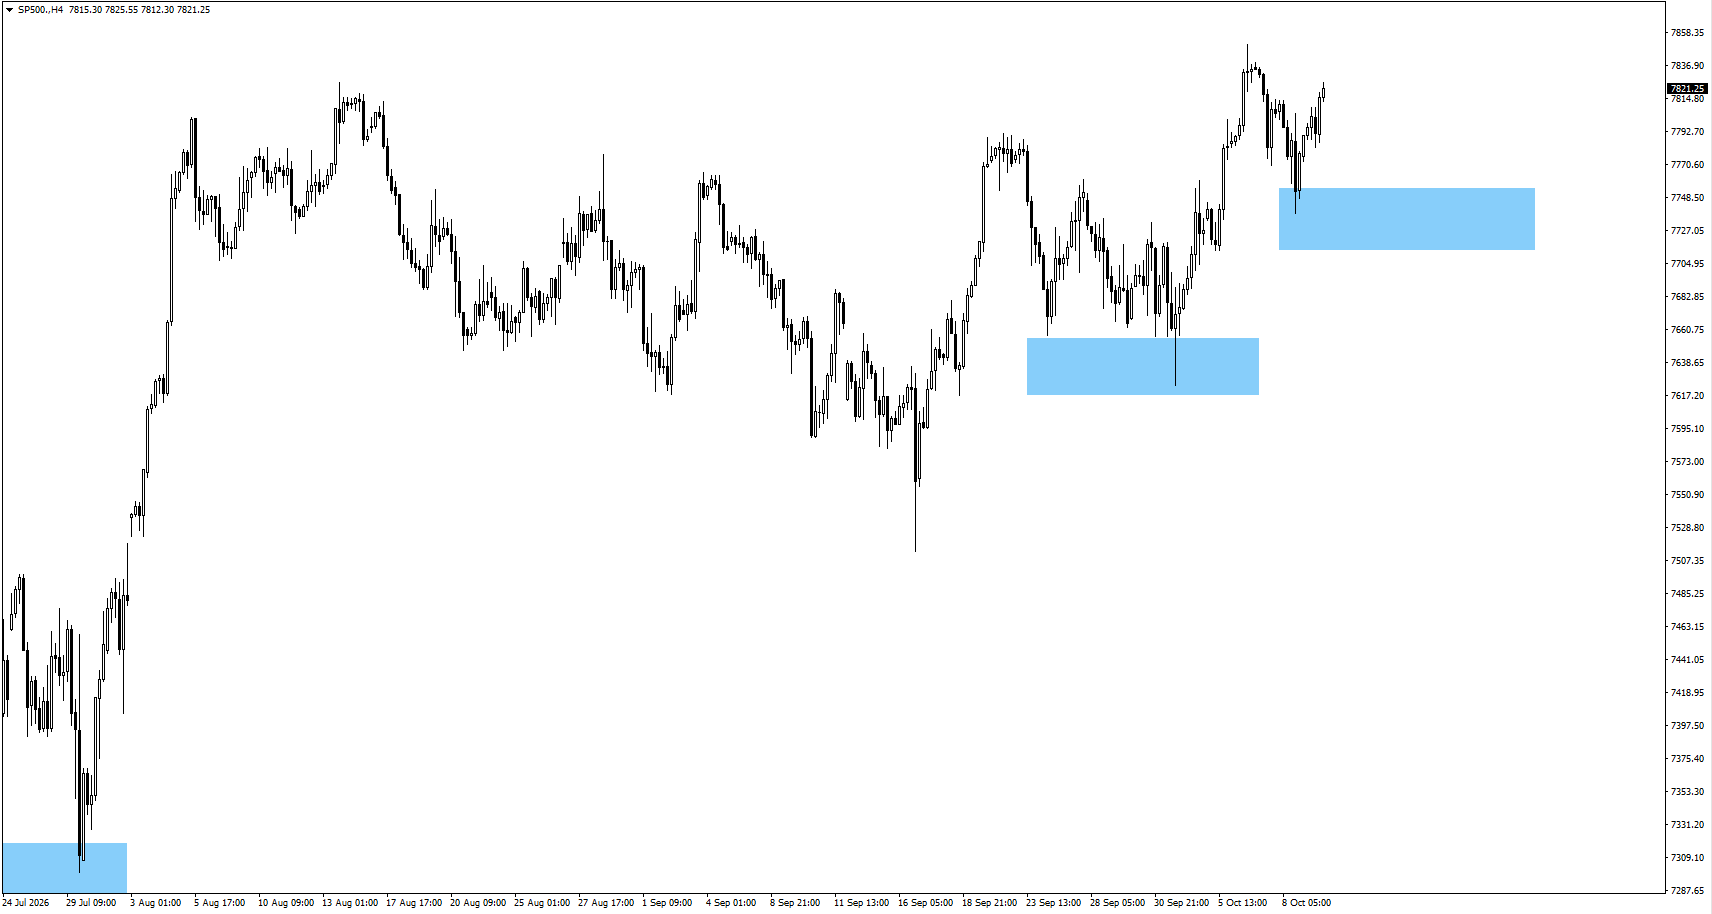
- 标普500自7,735附近的观察区间上行。
- 当价格刷新高点后,关注是否出现转弱或延续上行的迹象。
EURUSD
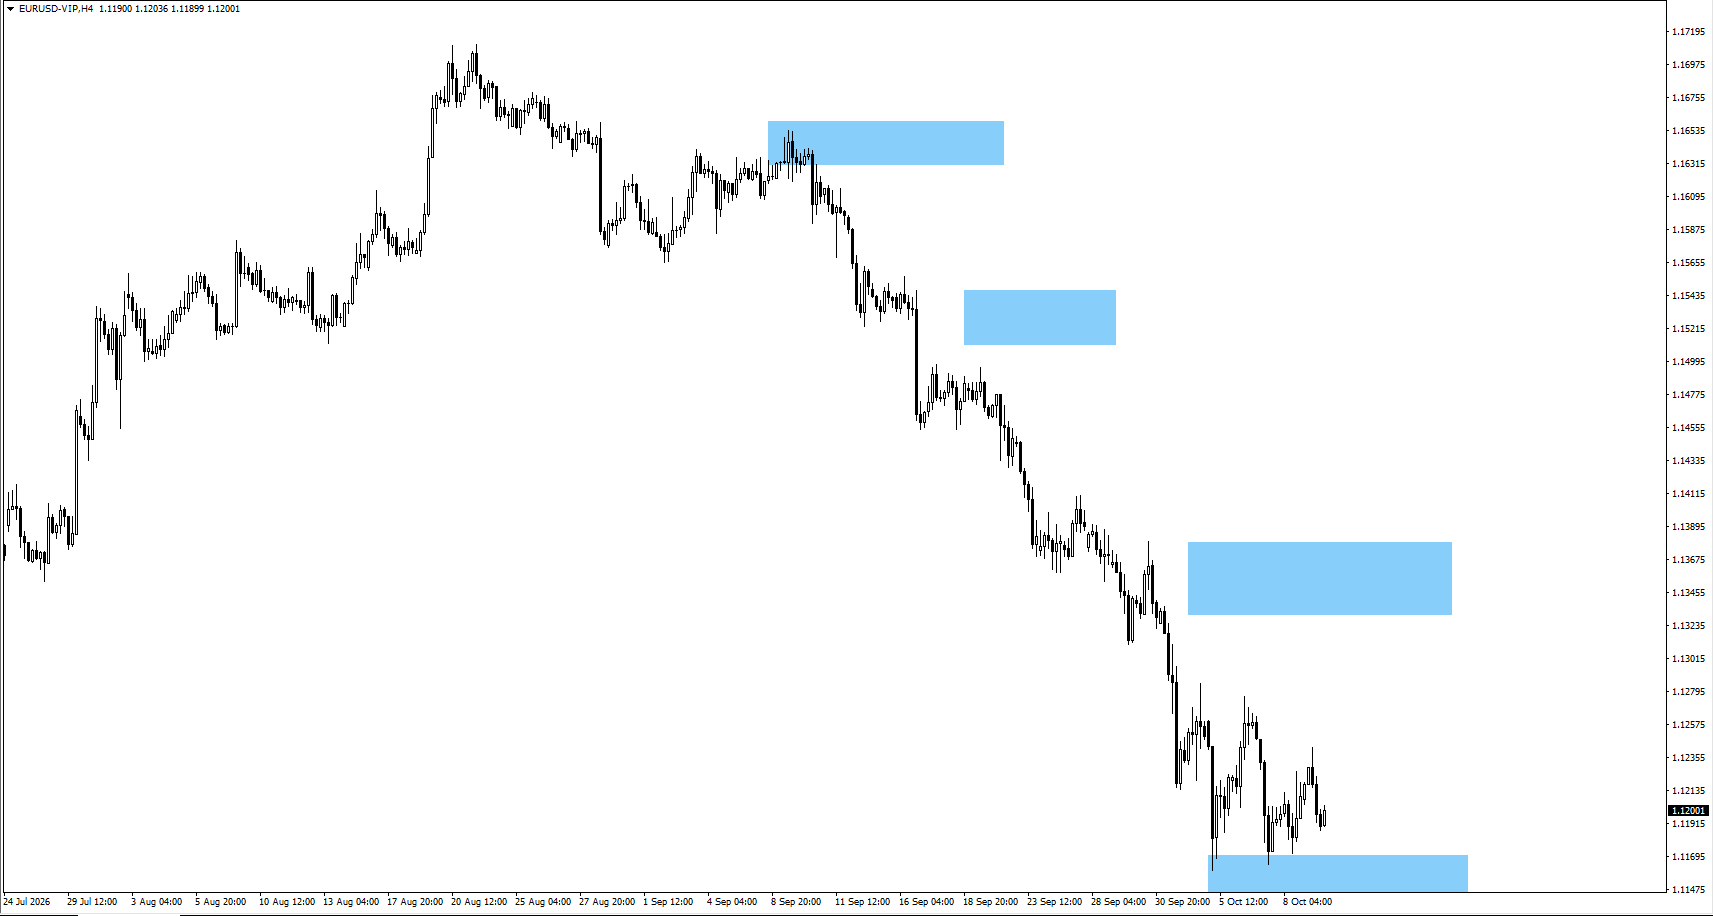
- 欧元/美元在1.1150附近盘整。
- 若价格走低,关注1.1110附近是否出现反弹信号。
- 若价格走高,关注1.1350附近的价格表现。
BTCUSD
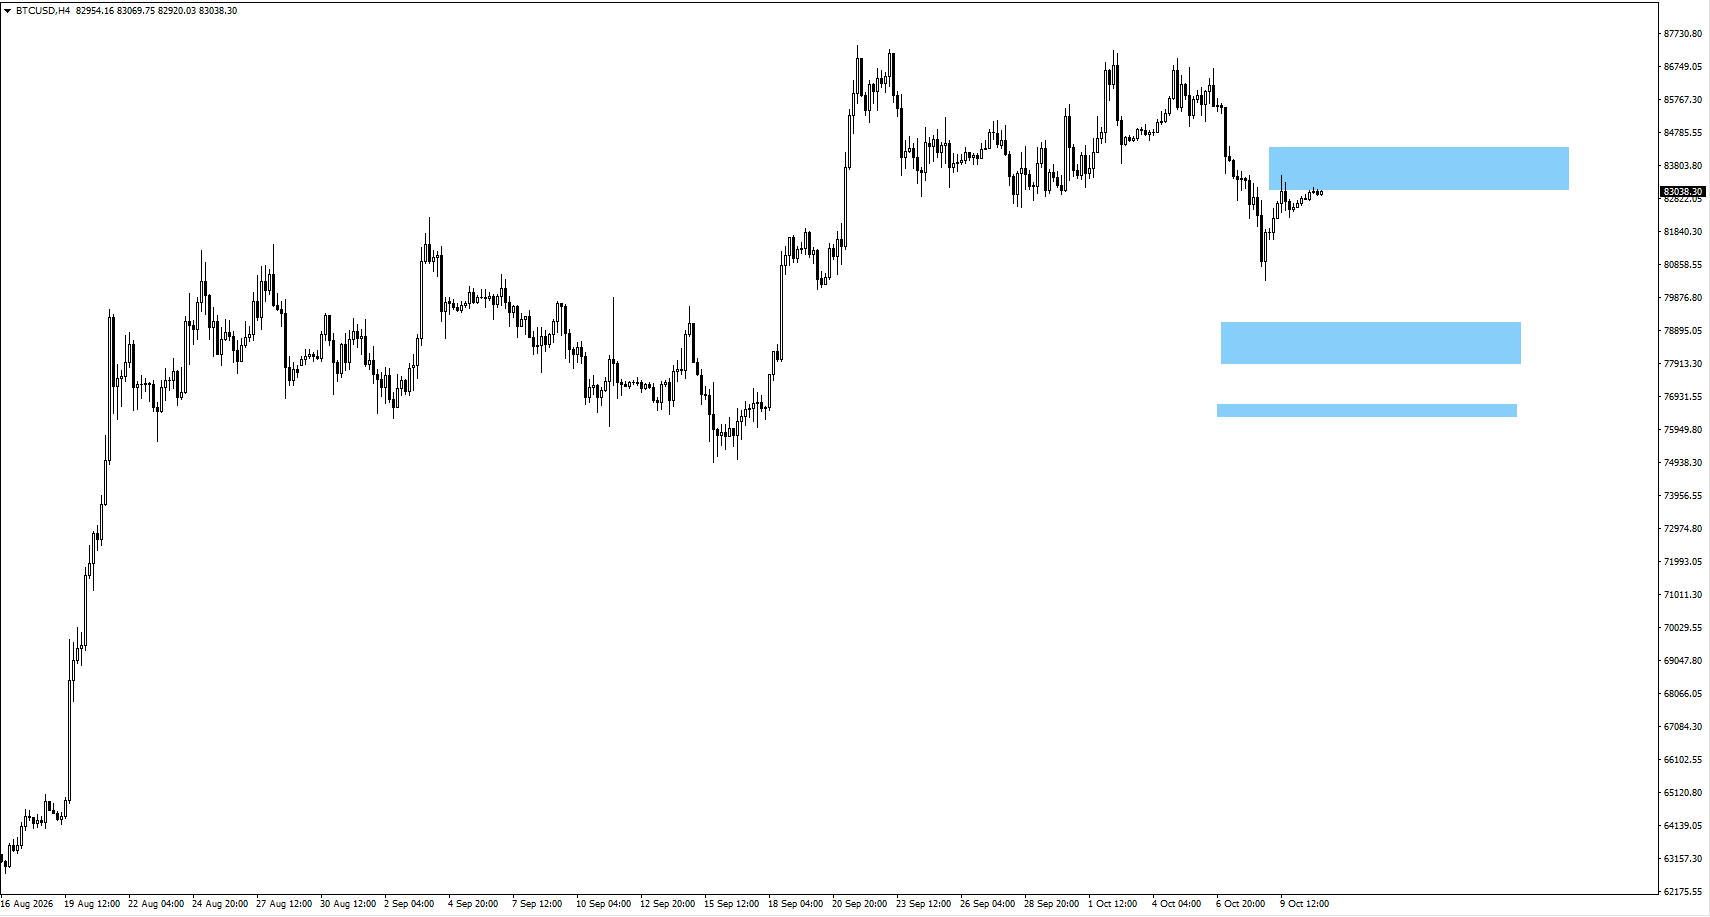
- 比特币在84,060附近交易。
- 若比特币走低,关注78,450或76,450附近是否出现企稳回升迹象。
结论
标普500在10月12日当周延续上行动能,但美国通胀数据与中期选举临近,可能决定下一阶段方向选择。周三CPI将检验市场对美联储进一步收紧的预期;周四PPI与零售销售可能强化或削弱初始反应。交易员可关注美元指数是否逼近102.55、黄金是否推进至4,280美元附近,以及标普500能否维持对前高的突破。除本周数据外,企业财报、国债收益率与11月3日选举结果,也将共同影响市场对2027年的定价预期。
常见问题
2026年美国中期选举可能如何影响标普500?
2026年11月3日的美国中期选举,可能通过影响财政政策、税收与政府支出预期,改变市场风险偏好。历史上,中期选举年波动往往更大,而次年标普500回报经常更强。不过,通胀、利率与企业盈利仍是影响市场的核心因素。
2026年10月美国CPI的市场预测是多少?
日历预测9月美国CPI同比为3.6%,前值为3.4%,报告将于2026年10月14日公布。若通胀高于预期,可能推升美元与国债收益率;若通胀回落,可能利好黄金与股票。
2026年10月标普500还会继续上涨吗?
截至10月9日,标普500年内累计上涨约14.1%,动能偏强。后续能否继续上行,取决于企业财报、通胀数据与美联储政策预期。交易员可关注指数能否守住新一轮高点,或是否面临新的抛压。
本周黄金价格前景如何?
黄金已从4,080美元附近回升,4,280美元成为下一关注上行区域。若价格回落,可关注4,055美元附近是否出现企稳信号。黄金方向也将受通胀数据、国债收益率与美元走势影响。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



