





市场崩盘并不遵循固定模式。
有些崩盘以抛售启动的速度为主要特征;另一些则会在金融或经济压力扩散后,演变为持续时间很长的熊市。复苏路径同样差异很大:有的市场在数月内收复失地,而有的则需要多年,甚至数十年。
市场崩盘的历史清晰展示了这种差异:1929年崩盘演变为“大萧条”,并形成现代史上最深的市场跌幅之一;1987年崩盘出现罕见的单日暴跌,但其后美国并未陷入衰退;2000年互联网泡沫破裂发展为以科技股为主导的长期熊市;2008年金融危机把股市下跌与严重的金融与经济压力紧密连接;而2020年崩盘则呈现“极快下跌—极快修复”的特征。
这些事件并非在所有方面都可直接对照,它们的成因、宏观环境与市场结构并不相同。但它们提供了一个很有价值的观察角度:市场下行会因下跌速度、跌幅深度、触发原因与后续影响不同而呈现完全不同的面貌。
历史上的主要股市崩盘
“崩盘”一词常被广泛使用,但并非所有重大下跌都具有同样特征。有些属于单日式的急跌;另一些则是持续时间较长的熊市。
以下事件便于进行对比:
| 阶段 | 市场 | 峰值到谷值跌幅 | 收复前高所需时间 |
| 1929–1932 | 道琼斯工业平均指数(衡量美国大型工业股的股票指数) | 89% | 25年 |
| 1987 | 道琼斯工业平均指数 | 单个交易日下跌22.6% | 不足两年 |
| 2000–2002 | 纳斯达克综合指数(以科技与成长股为主的美国股票指数) | 77.90% | 约15年 |
| 2007–2009 | 标普500指数(覆盖美国大型上市公司、代表性很强的股票指数) | 56.80% | 约5年半 |
| 2020 | 标普500指数 | 33.90% | 约6个月 |
除非另有说明,以上数据均以收盘点位计算。所列为价格指数(只统计价格变化,不计入分红现金收益),未包含股息回报;因此,对“将股息再投资”的投资者而言,实际收复时间通常会更短。
对比结果显示结局差异巨大:1987年崩盘是最剧烈的单日跌幅之一,但修复相对较快;1929年下跌既深且久;2000—2002年互联网泡沫破裂持续两年多;而2020年的下跌仅持续数周。
市场崩盘会因下跌速度、跌幅深度与修复时间不同而呈现显著差异。以下事件展示了这种范围。
1929年:从下跌走向“大萧条”
1929年股市崩盘,揭开了美国历史上最严重经济下行之一的序幕。
道琼斯工业平均指数于1929年9月见顶后急跌。下行并未止于最初的“崩盘时点”,此后继续走弱,并在1932年7月触及低点。从峰值到谷值,道指累计下跌约89%,直到1954年11月才回到此前高位。
市场下跌伴随经济活动的剧烈收缩。美国国家经济研究局(NBER,权威机构,常用于界定美国经济衰退起止)将“大萧条”衰退期界定为1929年8月至1933年3月,收缩持续43个月。
最初的抛售只是更大范围下行的开端,并最终演变为更长时间的经济与金融压力期。
深度下跌 → 长期经济收缩 → 极其漫长的修复1987年:急跌但未引发衰退
1987年10月19日,道琼斯工业平均指数在单个交易日下跌22.6%(508点)。这仍是道指历史上单日最大百分比跌幅。
抛售发生在当年美国股市前期强势上涨之后。对美国贸易逆差、美元走势以及海外市场变化的担忧,共同加大了价格压力。“投资组合保险”策略(组合对冲方式,通常在下跌时通过程序化卖出以限制损失)也在价格下行过程中放大了卖盘。
跌幅虽然巨大,但其对实体经济的影响与20世纪30年代的“大萧条”明显不同。
崩盘后,美国并未出现衰退或银行业危机。道指在两个交易日内收复“黑色星期一”跌幅的57%,并在不足两年内重新站上崩盘前水平。
1987年的案例说明:市场下跌幅度并不能决定下行会持续多久。极快、极深的下跌也可能只是一场相对“局部化”的市场事件,而非演变为长期经济下行。
2000–2002年:互联网泡沫崩盘
20世纪90年代末,投资者对“新数字经济”的增长预期不断抬升,推动科技与互联网股票大幅上涨。
纳斯达克综合指数于2000年3月见顶。随后下跌持续两年多,从峰值到2002年低点累计下跌约77.9%。
与1987年不同,这轮下跌的核心特征并非“单日极端抛售”。市场长期承压,原因在于投资者重新评估科技股估值(对公司价值的定价水平)以及互联网热潮相关企业的盈利前景。
纳斯达克综合指数直到2015年才再次收于此前历史收盘高位之上。
这一阶段表明:即使没有典型“崩盘”式的单日暴跌,市场下跌也可能演变为持续很长时间的熊市(价格长期下行阶段)。
2008年:向经济危机扩散
2008年危机的演化更为缓慢,并与更广泛的金融体系深度交织。
在抵押贷款扩张的推动下,美国房价在1998年至2006年间上涨超过一倍。随后房价转跌,令借款人、放款机构与金融机构同时承压。
标普500指数在2007年10月9日收于1,565.15点,为历史收盘高位;随后在2009年3月9日跌至676.53点,累计下跌56.8%。
实体经济与市场同步恶化。NBER将“大衰退”(2007—2009年美国经济衰退期)界定为2007年12月至2009年6月,收缩持续18个月。美国失业率从2007年11月的4.7%升至2009年10月的10.0%。
2007–2009年关键事件
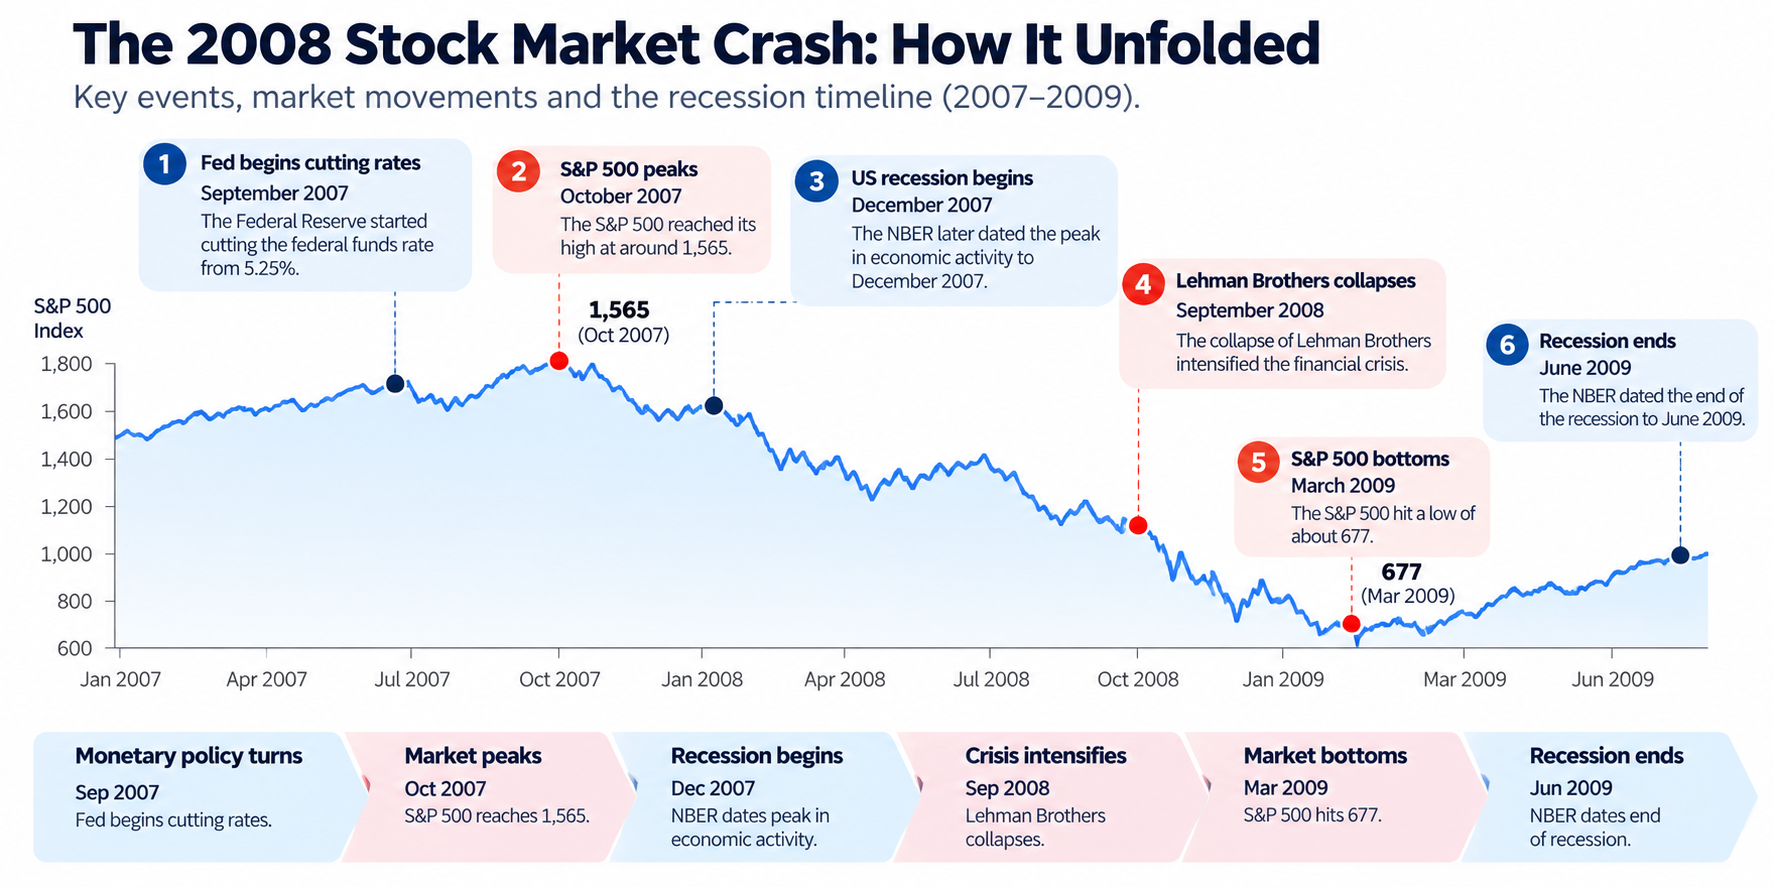
事件发生的先后顺序非常关键。
股市在衰退开始前先行转弱,并在衰退结束前先行见底;而失业率在衰退“官方结束”后四个月才见顶。
这使2008年危机特别适合理解市场价格与经济指标(如GDP、就业等宏观数据)之间的关系:两者未必同步拐点。该危机也说明,当问题通过银行、信贷市场(借贷与融资的市场)以及更广泛经济扩散时,市场下跌可能成为更大范围金融危机的一部分。
2020年:快速下跌与快速修复
2020年崩盘的节奏截然不同。
标普500指数在2020年2月19日收于3,386.15点,并在3月23日跌至2,237.40点,在23个交易日内下跌33.9%。
日内波动异常剧烈:指数在3月12日下跌9.51%,次日上涨9.29%,3月16日又下跌11.98%。美国股市还在3月四次触发全市场熔断(市场级熔断机制:当指数短时间内剧烈下跌时,交易会被暂停,以抑制恐慌性抛售)。
修复速度远快于下跌速度。标普500指数在2020年8月18日收盘重新站上2月前高,距离3月低点约五个月。
经济下行同样异常短暂。NBER将新冠疫情衰退界定为2020年2月至4月,仅两个月收缩;但失业率仍从2月的3.5%飙升至4月的14.8%。
到2021年8月,指数较2020年3月低点已实现翻倍。
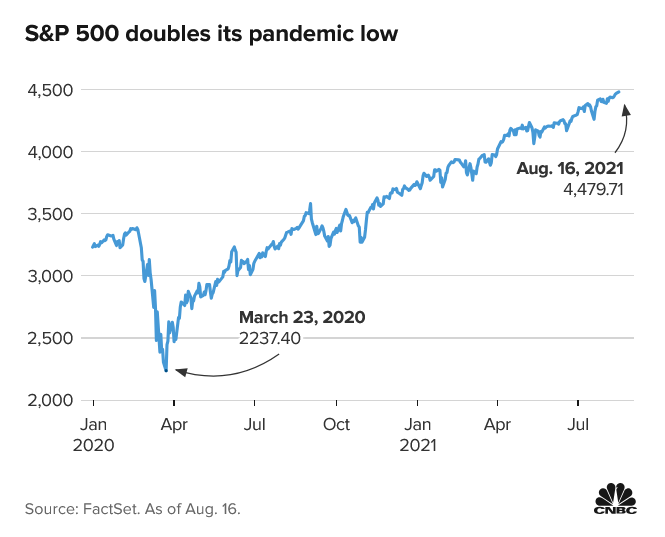
2020年的案例表明:严重的市场下跌可能被“压缩”在很短时间内完成,抛售与修复都比长期熊市更快发生。
熊市通常会持续多久?
熊市并没有固定持续时间。
市场崩盘通常指价格在短时间内急剧下跌;熊市指价格进入持续性下行(通常以较长时间维度衡量)。崩盘可能发生在熊市之中,但两者并不能互相替代。
历史下行阶段说明,持续时间很难一概而论。
按NBER的衰退界定,“大萧条”持续43个月,“大衰退”持续18个月,新冠疫情衰退仅持续两个月。1987年崩盘之后则根本没有出现美国衰退。
市场本身也可能与经济运行在不同的时间线上。
在缺乏固定期限的情况下,评估下行更应关注其他因素与指标,包括跌幅深度、下跌速度、背后原因,以及市场在事后如何反应。
长期下跌可能源于资产估值问题(价格明显高于其可解释的盈利与现金流)、金融危机或更广泛的经济收缩;而如果金融环境恢复稳定、信心回归,突发性冲击也可能很快逆转。
历史崩盘对交易者的启示
跨越这些事件,有几条规律较为突出。
速度与深度是两个维度
市场既可能在一天内下跌20%,也可能在数月内逐步下跌同样幅度。仅看跌幅百分比,并不足以描述实际交易环境。
1987年下跌速度极快;互联网泡沫破裂更缓慢,但持续多年;2020年则兼具较深跌幅与高度压缩的节奏。
市场价格可能领先于经济数据拐点
2008年的过程清楚体现了这一点:标普500指数在衰退开始前见顶,并在衰退结束前见底;就业数据的变化更为滞后。
经济指标能提供宏观背景,但未必与金融市场的拐点一致。
崩盘可能演变为长期熊市
1929年与互联网泡沫两段历史说明:初始冲击可能发展为更长周期的下跌。单个“戏剧性交易日”并不必然决定下行的完整持续时间。
修复时间可能远长于下跌时间
标普500指数在2020年数月内收复前高;道指用数十年才回到1929年峰值;纳斯达克综合指数直到2015年才收盘突破2000年高点。
因此,崩盘的幅度并不能告诉你其影响会持续多久。
不同资产的表现可能截然不同
市场崩盘并不会以同样方式影响所有资产。走势方向与幅度可能取决于流动性(资产能否迅速成交且价格冲击较小)、投资者持仓结构、供需条件等。
股票指数最能直观衡量股市下跌,但其他市场可能呈现不同叙事。
黄金
黄金常被视为避险资产(在风险上升时更可能被买入的资产),但其在衰退期的历史表现并不一致。
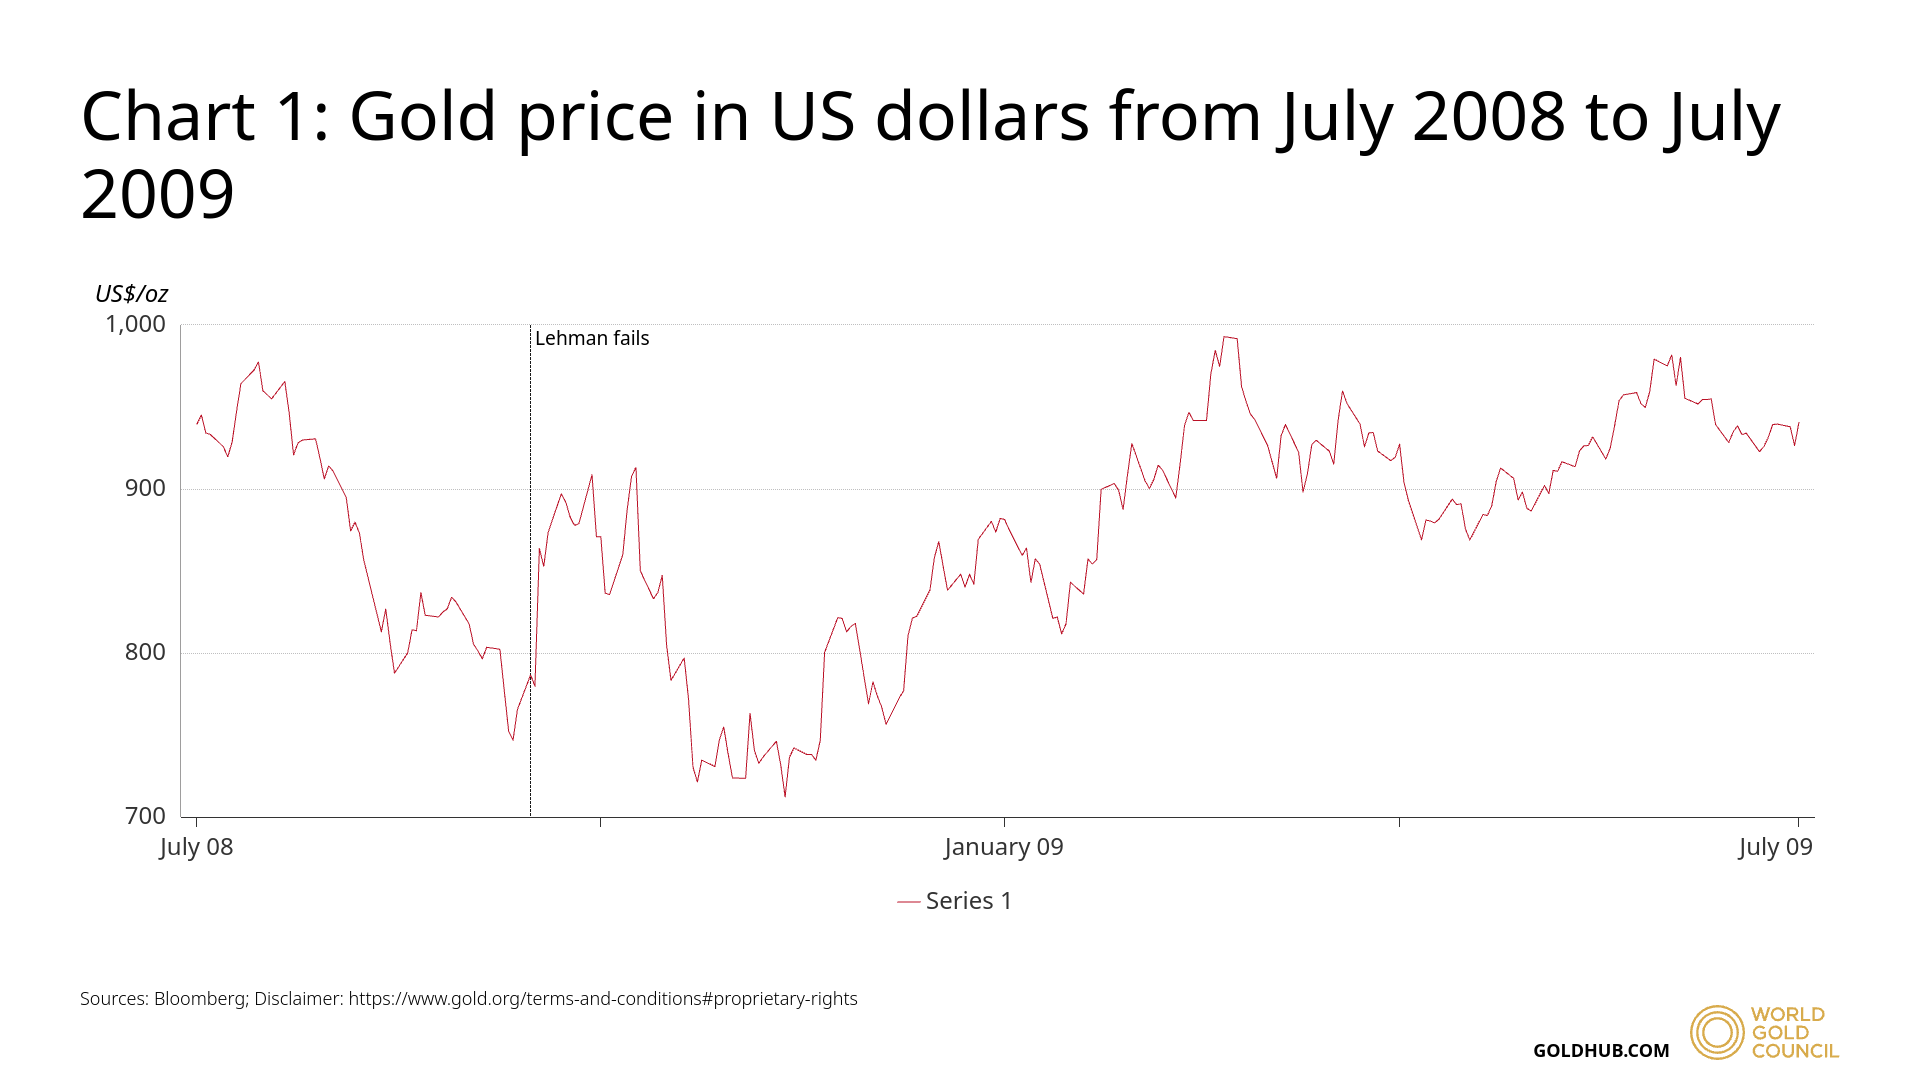
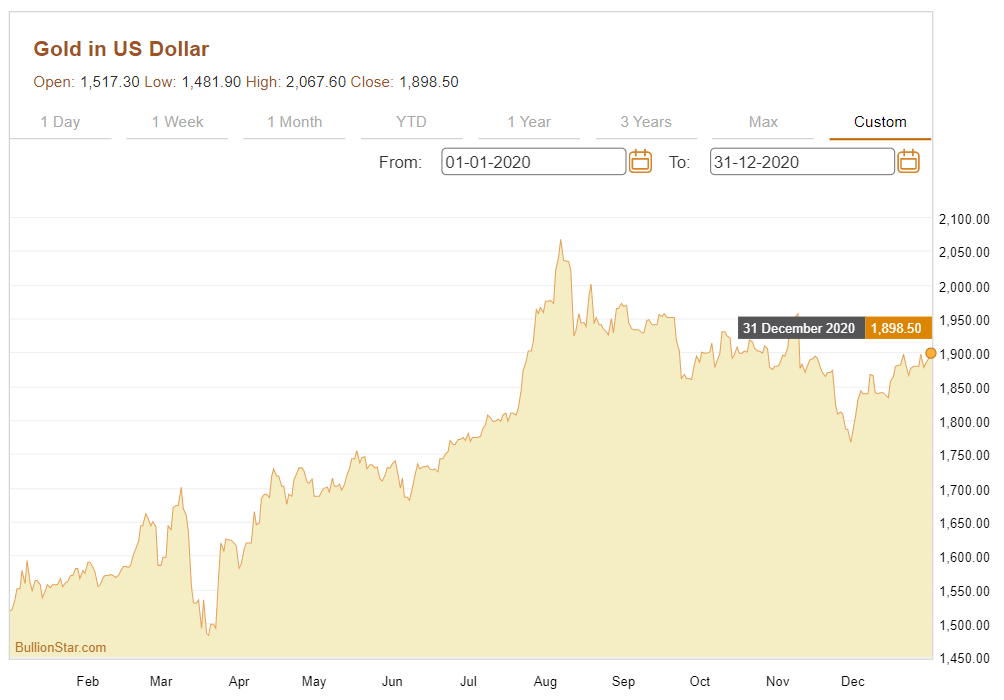
结论很直接:市场崩盘初期,黄金并不一定上涨。在市场“抢现金”(投资者抛售资产以换取现金、满足保证金与流动性需求)的阶段,即使通常被认为偏防御的资产也可能下跌。
货币
外汇以货币对交易(两种货币的相对价格),因此危机更多体现为“相对强弱”,而非单一方向。
在2008年与2020年下行期间,美元、日元与瑞郎在多个主要外汇市场走强;而与全球增长与大宗商品关系更紧密的货币则走弱。
根据国际清算银行(BIS,全球央行合作的重要研究机构)的研究,2008年美元的走势与避险需求、套息交易平仓(套息交易:借入低利率货币、买入高利率货币以赚取利差;平仓会导致相关货币快速回流)以及美元融资紧缺有关。2020年危机早期,美元指数同样明显上升。
这些案例说明:一国货币不应被简单贴上“永久避险”的标签,其表现取决于市场所承受的压力类型。
原油
原油对经济活动变化往往反应强烈,因为能源需求与全球增长高度相关。
2008年金融危机提供了典型案例:危机前油价急升并在2008年见顶;随着金融条件恶化、经济活动走弱,油价随后快速下跌。
2020年新冠冲击同样如此:疫情导致出行与工业活动下降,能源需求减少,油价大幅回落。
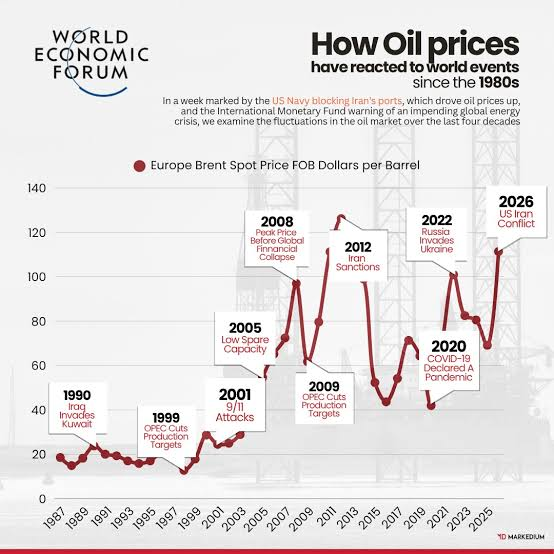
这些案例显示,当市场对经济活动的预期改变时,原油价格可能非常迅速地做出反应;也凸显其与股票的一个重要差异:油价同时受需求与供给影响(供给包括产量政策、库存变化、地缘风险等),因此同一市场冲击在不同能源供需格局下可能产生不同反应。
从历史泡沫到当下AI市场
互联网泡沫为理解当下AI市场提供了一个历史参照。20世纪90年代末,围绕互联网的高预期推动科技股大涨;但纳斯达克综合指数最终从2000年高点到2002年低点下跌约77.9%。
对比的重点并非“AI一定是另一个互联网泡沫”。更有价值的问题是:当市场面对可能改变产业结构的技术时,预期是否会比真实经济收益(产出提升、成本下降、企业盈利改善)更快地被计入估值。
2007—2008年的房地产与金融危机提供了另一种参照。当时资产价格、杠杆(借钱放大投资规模)与金融体系之间的关联变得至关重要:房价下跌通过借款人、放款人与金融机构传导,形成系统性压力。
这些历史阶段表明,“乐观情绪”进入市场的路径并不相同:互联网时代强调技术预期与估值;金融危机则强调杠杆、信用与资产价格和宏观经济之间的联系。
当下AI市场未必会走向上述任一轨迹:AI可能带来显著的生产率提升与盈利增长,也可能是市场预期过于乐观。历史案例的意义在于提供不同分析框架,用于思考当市场预期与经济现实出现偏离时,可能发生什么。
与其追问下一轮下行更像1987年、2000年、2008年还是2020年,不如关注一些基础特征:
- 深度——价格下跌幅度有多大。
- 速度——下跌发生得有多快。
- 持续时间——市场承压持续了多久。
- 修复——收复前高需要多长时间。
这些维度有助于区分“突发性冲击”“长期熊市”与“更广泛的经济下行”。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



