





概览
- 美国9月非农就业人数(NFP,指美国非农业部门新增就业人数,是衡量就业景气度的核心指标)仅增加2.9万人,失业率升至4.2%,市场对美联储10月再次加息的预期显著降温。
- 非农公布后的首轮市场波动未能在所有市场延续。美国国债收益率(债券利息回报率,收益率上行通常意味着债券价格下跌)反弹,迫使黄金与比特币回吐早盘涨幅;美股相对更具韧性。
- 美元指数(USDX/DXY,衡量美元对一篮子主要货币的强弱)对利率预期变化仍高度敏感;若美元再度遭遇抛售,欧元兑美元与英镑兑美元或受益上行。
- 交易员将关注美国服务业景气、FOMC会议纪要(美联储联邦公开市场委员会会议记录,用于研判政策倾向)与美债收益率,并结合日本央行行长植田和男讲话,寻找美元兑日元的方向线索。
美联储加息预期降温
10月首个完整交易周开始之际,市场正在重新定价美国劳动力市场明显走弱的影响。美国9月非农就业人数仅增加2.9万人,远低于市场预期的9万人。失业率由4.1%升至4.2%,平均时薪环比仅增长0.1%(平均时薪是一项工资增速指标,常用于观察通胀压力)。同时,前值修正也进一步走弱:8月新增就业由16.2万人下修至13.3万人,7月与8月合计通过修正减少6万个就业岗位。
这份报告延续了周内已出现的转向。美国职位空缺(JOLTS,衡量企业招聘需求的指标)减少25.6万个至707.9万个,而更温和的PCE通胀(个人消费支出物价指数,美联储偏好的通胀指标)也缓解了美联储短期内立即再度加息的压力。
市场预期快速调整。上周初,市场对美联储10月再次加息的概率约为70%。随着更弱数据陆续公布,该概率降至约38%,并在周五就业报告发布后进一步降至约22%。接下来市场需要判断:在通胀、油价与美国长期国债收益率(期限较长的美债利率水平,常反映长期通胀与财政供给预期)仍处高位的背景下,偏弱的就业数据能否持续压低加息预期。
非农重塑利率预期,但收益率反弹令市场反应更复杂
偏弱的就业数据降低了市场对进一步货币紧缩(通过加息、缩表等手段收紧流动性)的预期。美债收益率短线下行、美元走弱,黄金、比特币与美股则走高。
但随后,10年期美债收益率在非农后下探至约5.16%,随后在当日后段反转上行。投资者重新聚焦通胀风险、居高不下的油价,以及对政府债务与美债供给(国债发行规模上升会增加市场供给,可能推高收益率)的担忧。
由此出现分化:市场对10月再加息的信心下降,但对中长期通胀路径并未明显放松。若短端政策预期偏鸽(更偏向不加息)而长端收益率仍高,美元或难获得广泛支撑;但黄金、科技股等对利率更敏感的资产(利率上升会抬高估值折现率,从而压低估值)仍可能阶段性承压。
美元面临“非农后重新定价”的检验
非农报告发布后,美元指数从约102.00下挫至约101.66,反映交易员下调10月加息预期。随着美债收益率反弹,美元指数回升至约101.92,但仍低于非农前水平。相对利差(不同经济体利率差异)、美国增长预期、避险需求(风险事件下资金流向更稳健资产)与长期美债收益率均仍会影响美元走势。
美元指数已突破此前101.473的阶段高点(swing high,指一段波动中的局部高点),但当前判断仍倾向再次下行。若回落至101.00附近,空头或重新主导。若反而继续上行,需关注102.55区域是否出现回落压力。
美元方向也将影响主要货币对。欧元兑美元仍承压,但若美元再度走软,可能尝试反弹,首先关注上方1.1350。若先延续下跌,则下方1.1200至1.1150构成支撑区。英镑兑美元上周也刷新低点;从结构看,仍存在向1.3380修复的空间,但不排除先跌破1.31393后再出现更强反弹。
黄金受益于降息预期,但受制于收益率反弹
黄金在就业报告偏弱后初期走强。随着美债收益率与美元走低,金价由约4185美元上行至4227美元上方。这反映出持有无息资产(黄金不支付利息或股息)的机会成本(选择持有某资产而放弃其他资产的潜在收益)下降,以及美元走弱的环境。
但涨势未能延续。美债收益率反弹后,金价快速回落至4125至4140美元区域。黄金目前受两股力量拉扯:一方面,市场对美联储短期再加息的预期下降,有利于金价;另一方面,长期收益率持续偏高,会提高持金机会成本,从而压制金价。
从技术角度看,若金价整理后反弹,需关注4280美元上方压力区域。若价格先跌破4111.31美元,则该上方观察位的参考价值下降。若跌势延续,报告将4080美元视为可能出现多头反应的下一关注区域。
标普500受益于“加息风险下降”
美股对美联储预期变化反应更为积极。标普500指数在非农后由约7675跃升至7750上方,此后回吐部分涨幅并收于7720附近,仍高于数据公布前水平。指数周五上涨约0.7%,纳斯达克指数上涨约1.2%。
这一反应表明:在放缓仍可控的前提下,股市投资者仍倾向把就业增速回落视为利好。就业偏弱在不引发衰退担忧时,可能通过降低进一步收紧货币政策的概率而利好股市。若劳动力市场恶化加快,市场焦点或转向居民消费走弱与企业盈利下修。
目前,标普500在7635附近仍获得支撑。若进一步横盘整理,指数可能再次上探。交易员应持续关注美债收益率:若长端收益率再度上冲,可能重新压制股市估值,尤其是对利率更敏感的成长股。
比特币回吐非农后涨幅
BTCUSD(比特币兑美元)在美国市场开盘附近交投于87,165美元,涨约2.5%,并在就业报告发布后短线接近87,220美元。随后走势快速反转,比特币回落至84,000美元附近。
与股票不同,比特币不产生可用于折现的盈利现金流(折现指用利率把未来价值换算为现在价值)。其与美联储政策的关联主要体现在流动性(市场资金充裕程度)、美元强弱与整体风险偏好(投资者愿意承担风险的程度)上。较低的利率预期有助于改善金融环境并提升风险偏好。但周五的回落显示,仅靠更温和的加息预期不足以维持涨势。
在比特币于82,085美元附近获得支撑后,技术结构仍关键。若再度走弱,78,450美元与76,450美元是可能出现多头反应的下一关注区域。
美元兑日元焦点转向日本央行
本周日元为市场带来另一条央行主线。USDJPY(美元兑日元)一度逼近158.75后回落,并进入整理。
市场注意力转向日本央行行长植田和男,他计划于周二发表讲话。交易员将从其表态中寻找日本央行利率路径线索,尤其是在日本通胀黏性较强与日元走弱背景下,日本央行加快货币紧缩(提高政策利率或减少刺激)步伐之后。
就美元兑日元而言,若汇价走弱,首先关注下方155.85区域。若反而上行,160.25将成为关键阻力位;该区域位于近期波动区间上方,测试时可能引发更高关注。
重点关注交易品种
XAUUSD | USDX | SP500 | BTCUSD | USDJPY
重要事件前瞻
| 日期 | 货币 | 事件 | 预测 | 前值 | 分析要点 |
| 10月5日 | USD | ISM服务业PMI(采购经理人指数,反映服务业景气度;高于50通常代表扩张) | 55.1 | 55.4 | 服务业是否走弱可用于判断就业放缓是否更广泛。需重点关注就业分项与价格分项(分别反映用工与成本/通胀压力)。 |
| 10月6日 | JPY | 日本央行行长植田和男讲话 | N/A | N/A | 关注其对通胀、日元与后续进一步收紧政策时点的指引。 |
| 10月8日 | USD | FOMC会议纪要 | N/A | N/A | 重点观察决策层如何评估通胀风险,以及9月会议上对进一步收紧的讨论依据。 |
欲了解更多经济事件,请查阅VT Markets的财经日历。
本周关键走势
XAUUSD
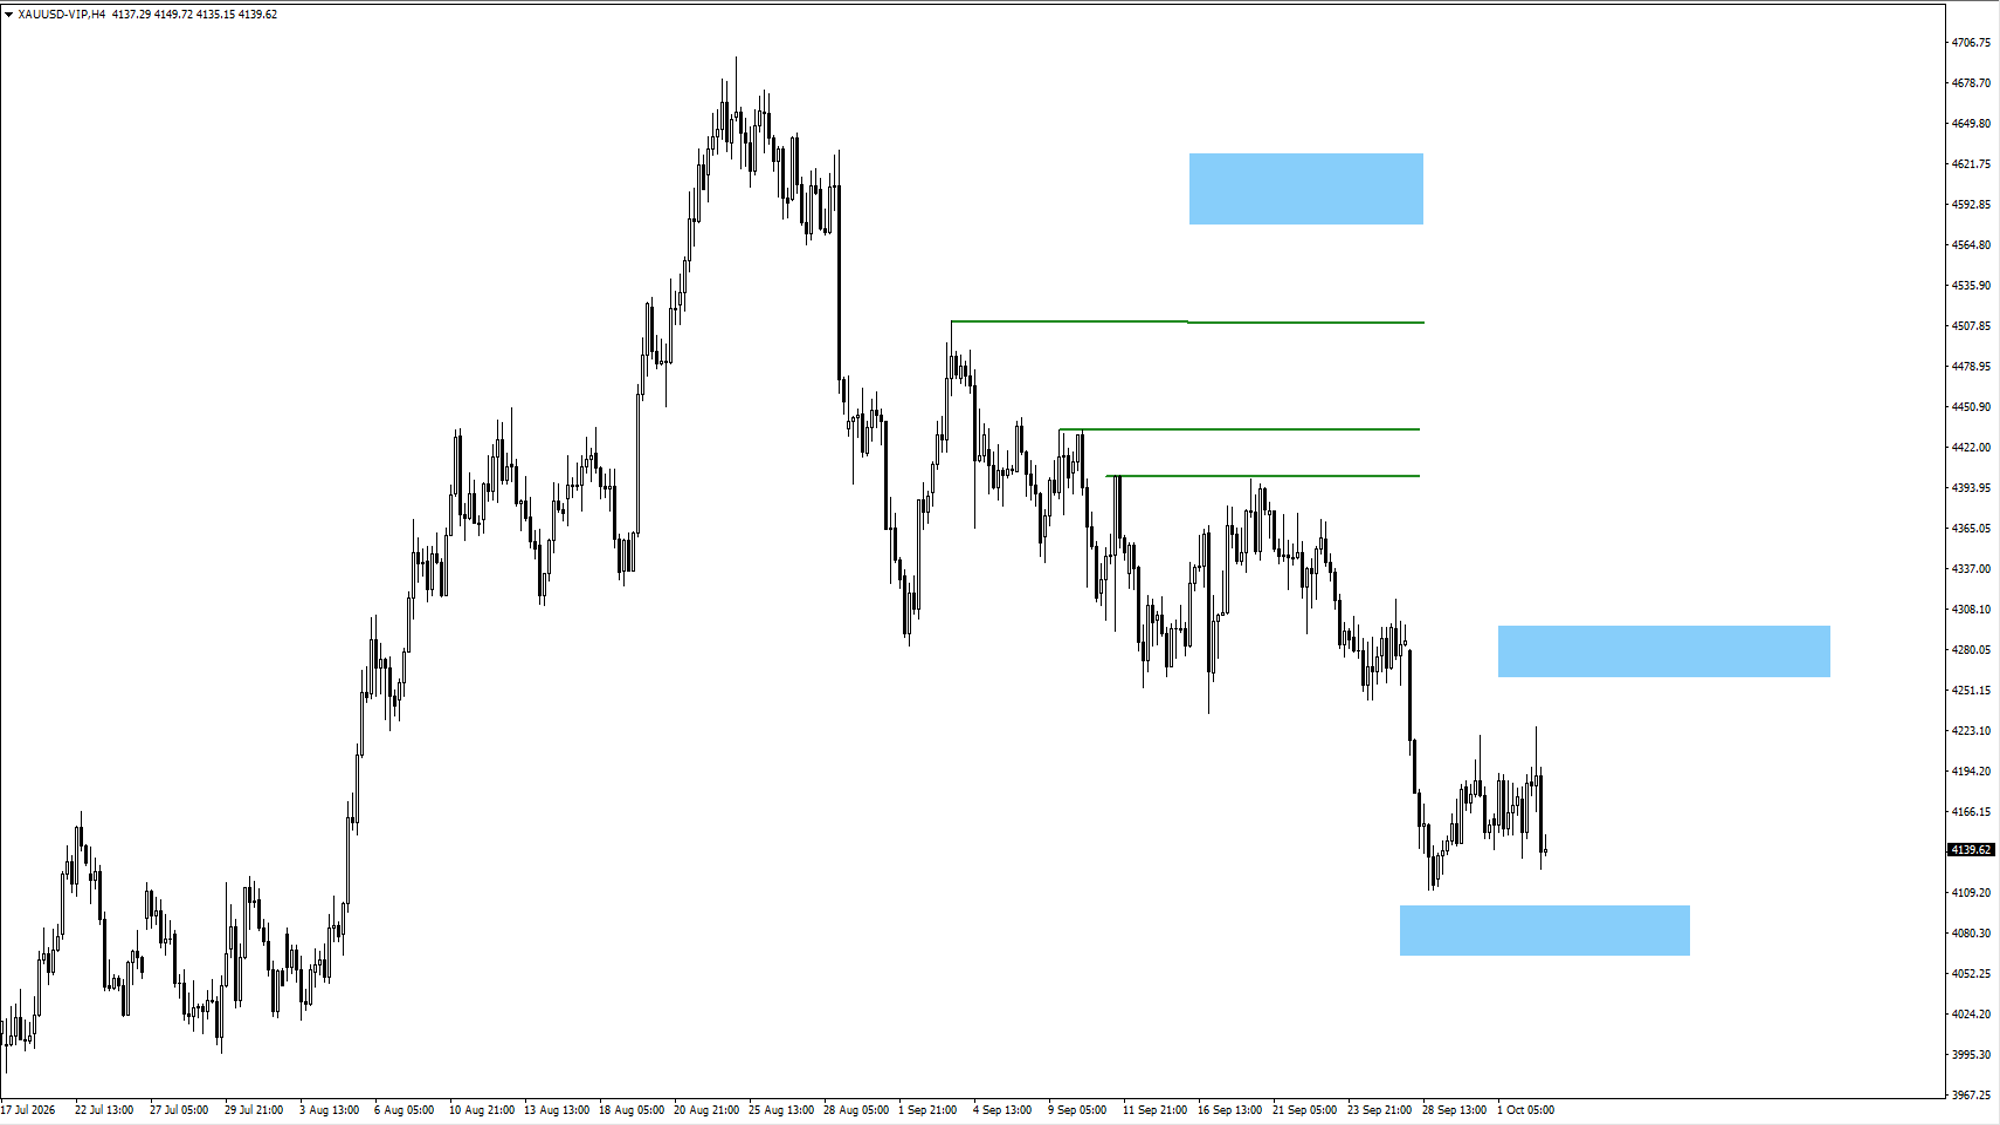
- 若黄金进一步横盘整理,可关注4280附近是否出现看跌信号(价格上冲受阻并回落等)。但若价格先跌破4111.31后才测试4280,则不宜再以该区域作为主要观察位。
- 若价格下行,可关注4080附近是否出现看涨信号(止跌企稳、反弹迹象)。
USDX
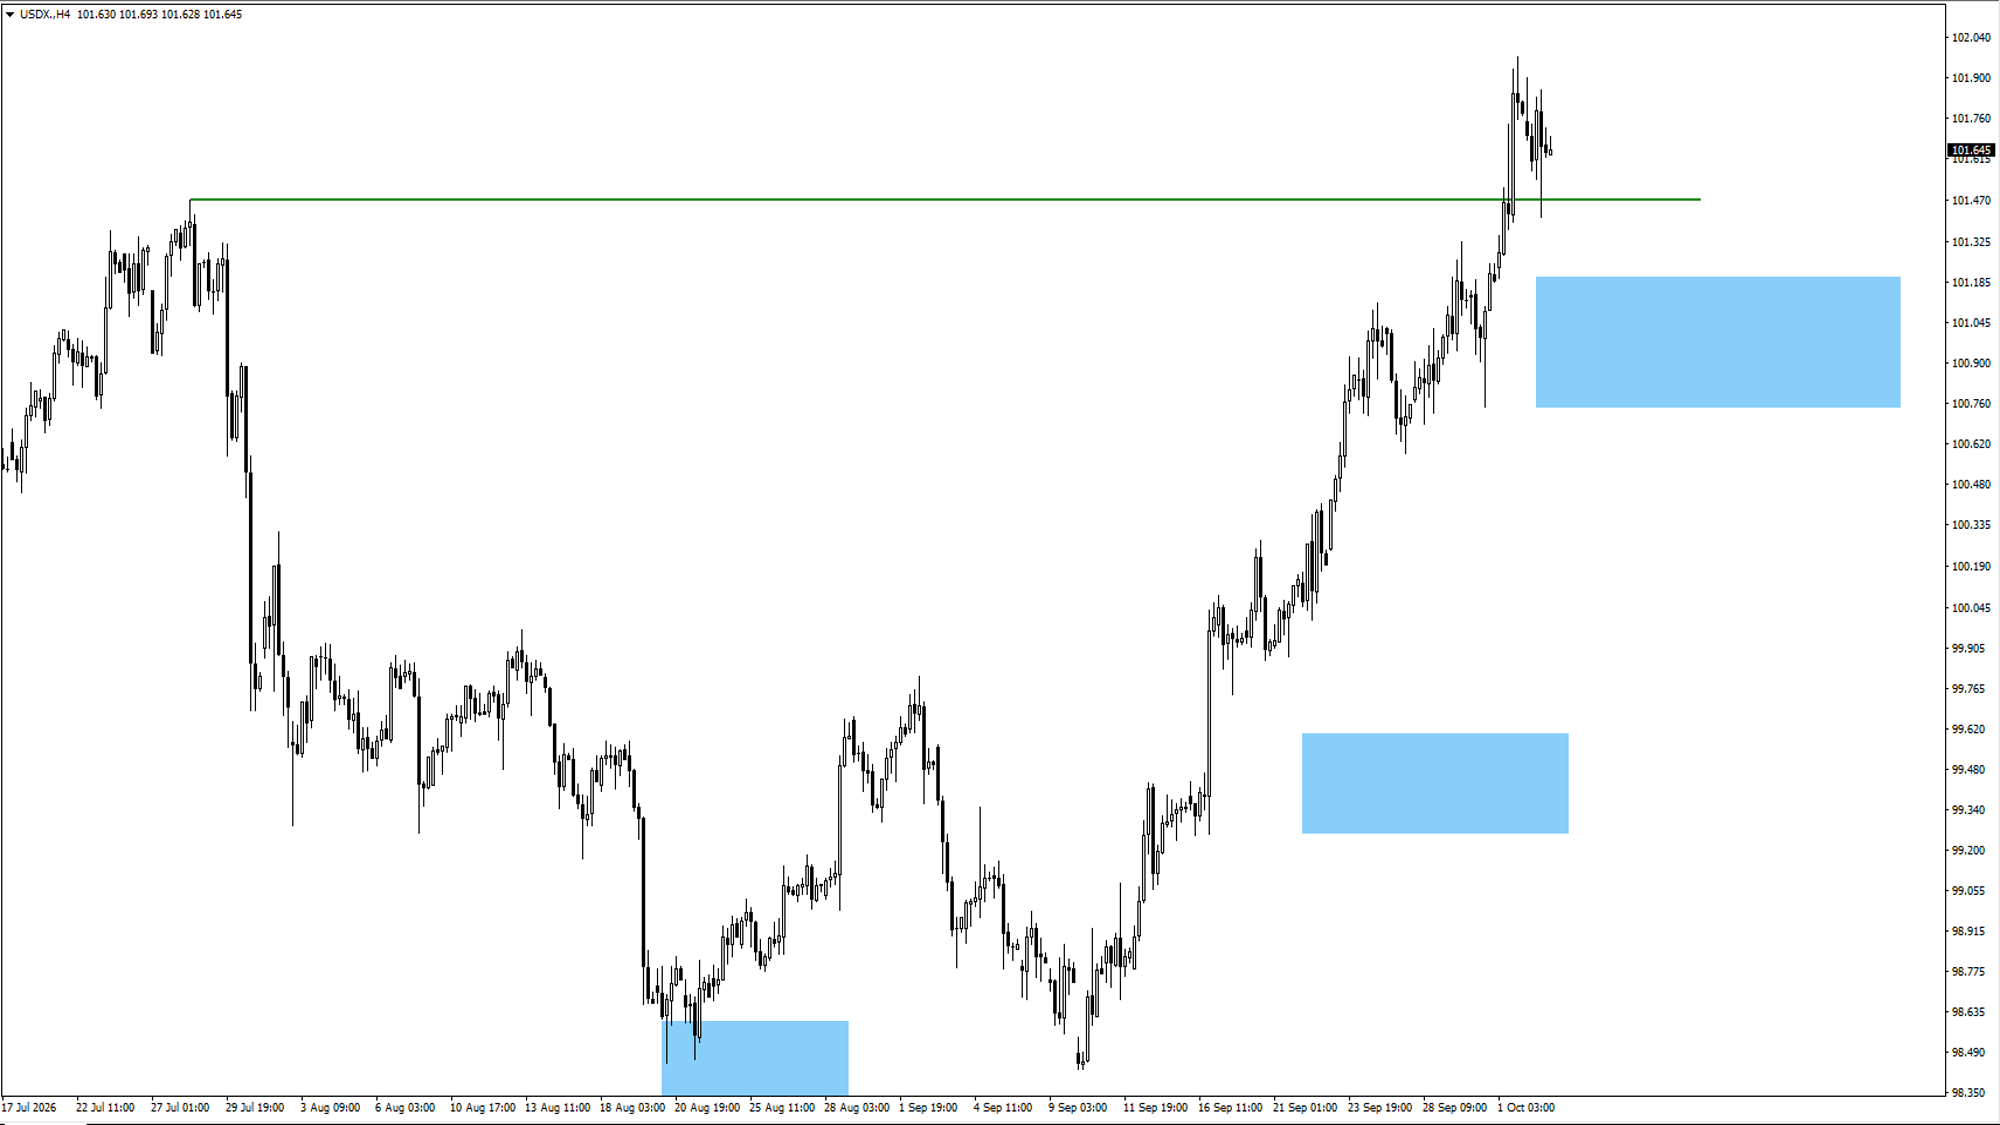
- 美元指数突破101.473阶段高点后,倾向转为下行。
- 非农显示就业走弱后,美元指数本应走低但跌势未延续。需观察周一是否出现更明显卖盘;若出现,重点关注101.00附近的价格表现。
- 若价格上行,可关注102.55附近是否出现回落信号。
SP500
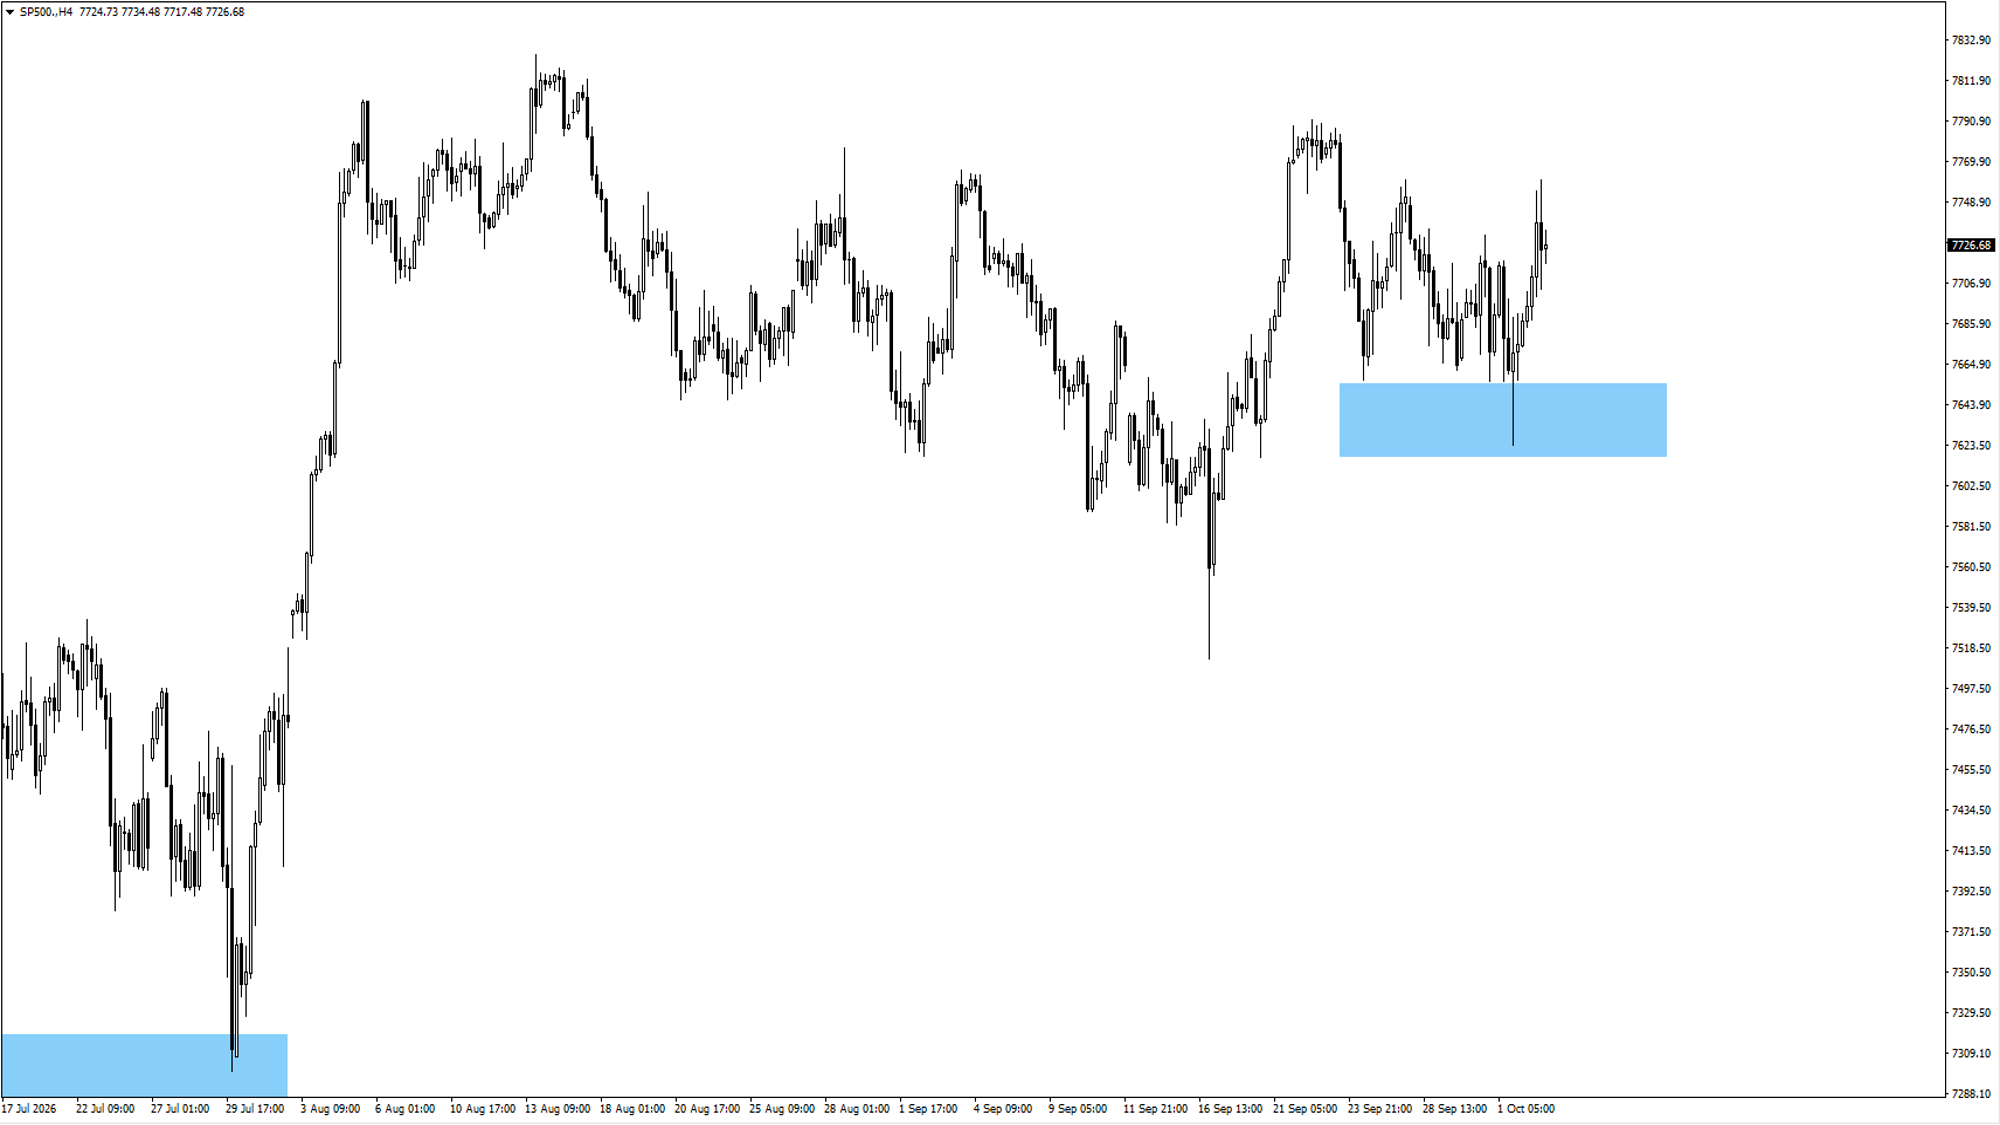
- 标普500再次自7635这一观察区域上行。
- 若价格进入整理,标普500仍可能继续走高。
BTCUSD
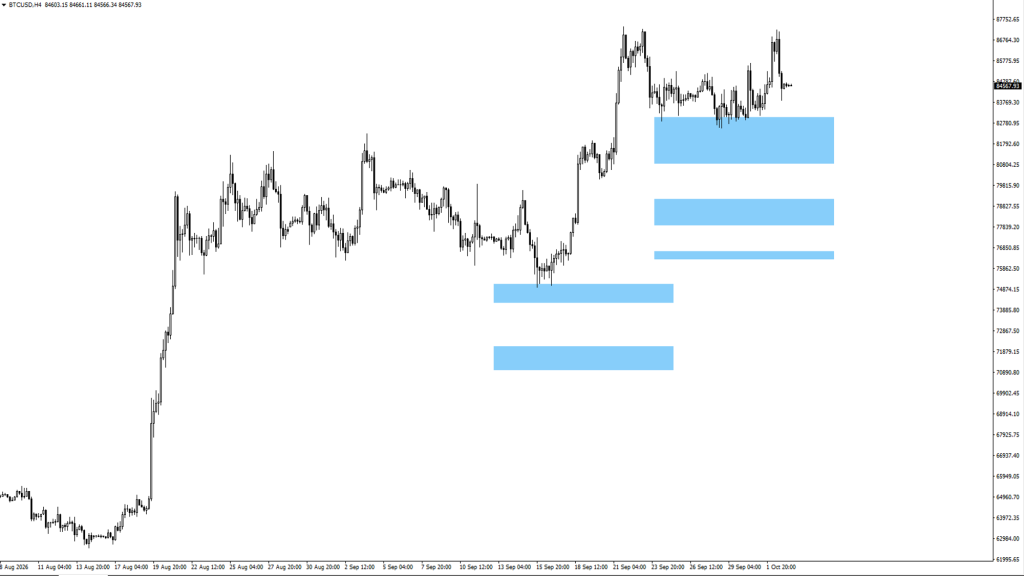
- 比特币在82085这一观察区域获得支撑。
- 若比特币走低,可关注78450或76450附近是否出现企稳与反弹迹象。
USDJPY
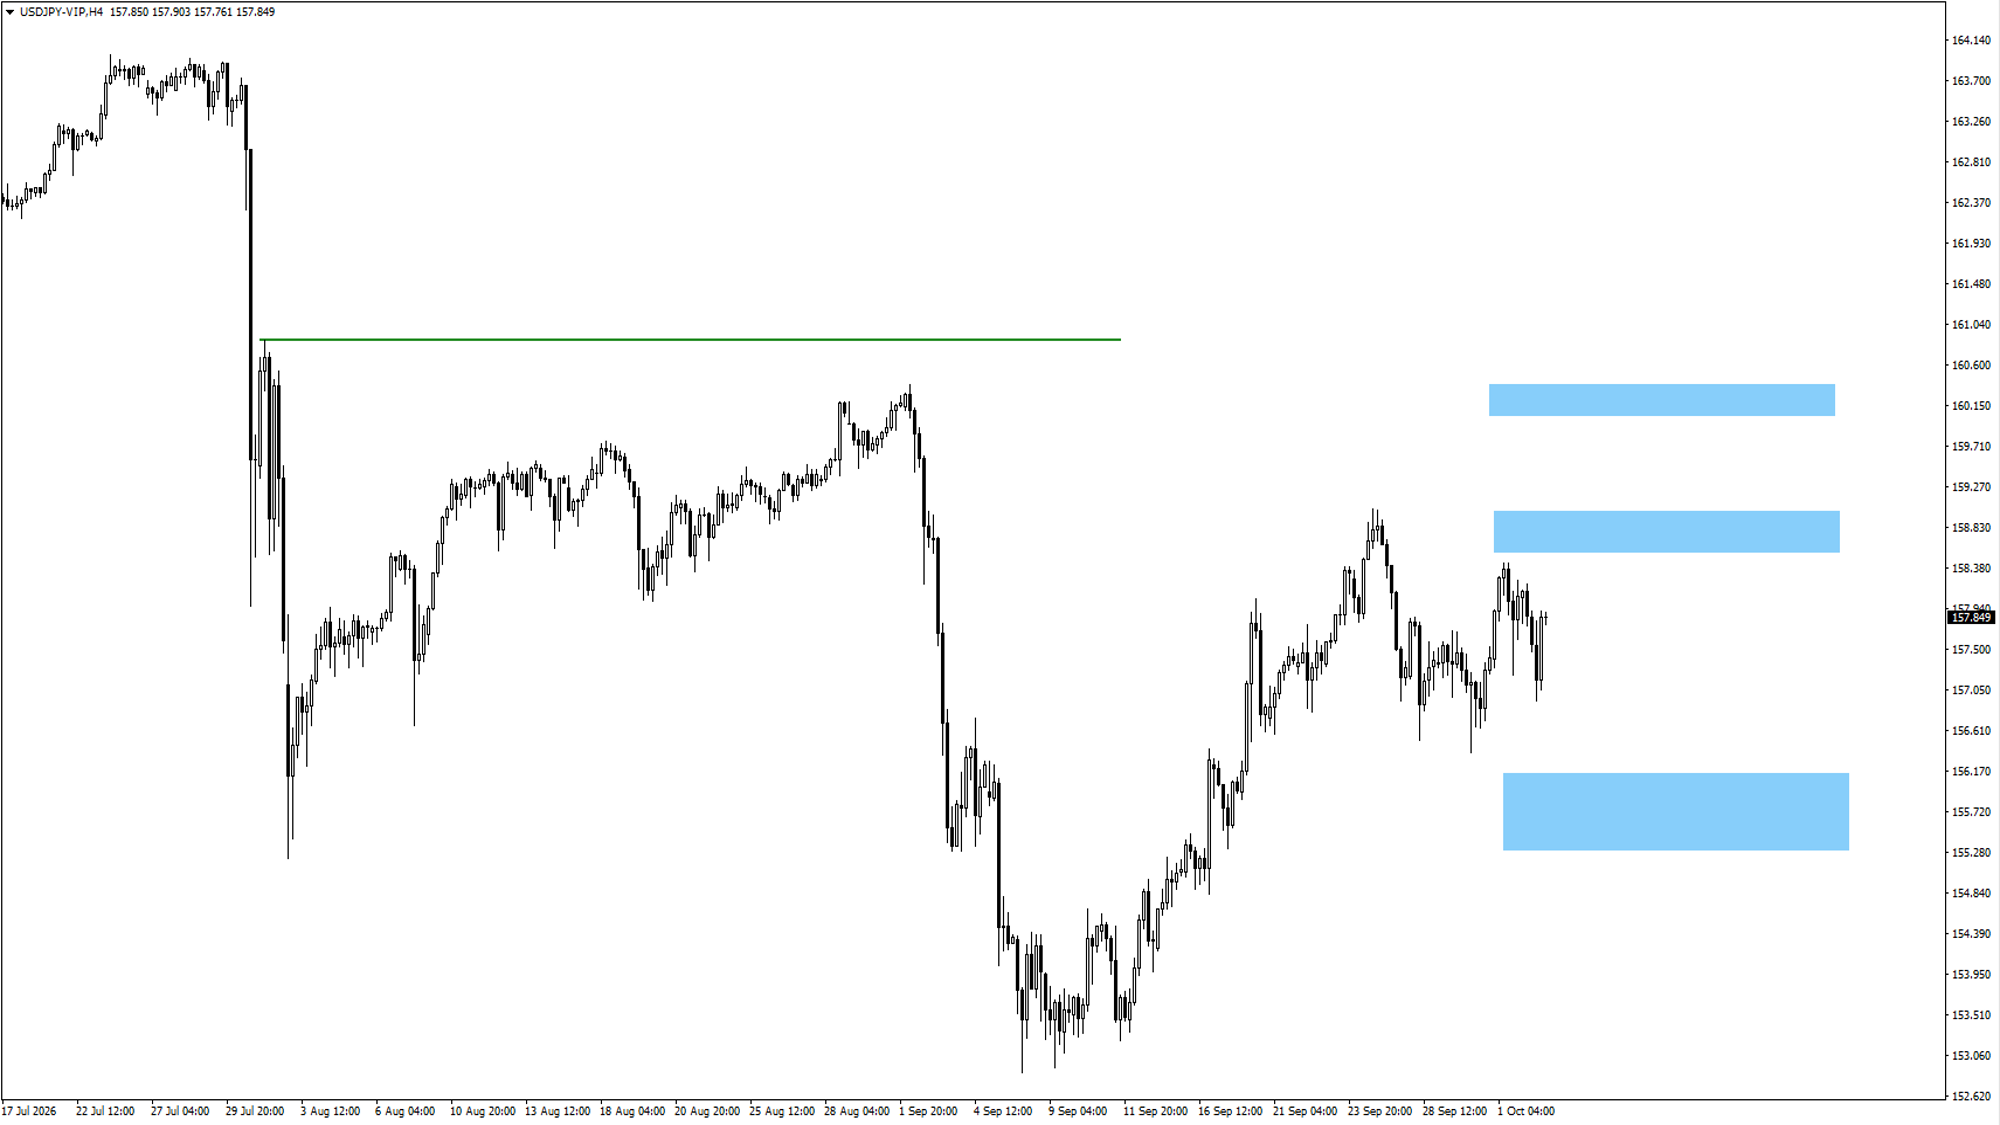
- 美元兑日元接近158.75后回落,令价格进入进一步整理。
- 若价格下行,关注155.85附近的价格表现。
- 若价格进一步上行,关注160.25附近是否出现回落信号;该区域对美元兑日元至关重要。
结论
9月就业报告改变了市场对美联储短期政策的判断。新增就业仅2.9万人、失业率升至4.2%且工资增速放缓,令市场对10月再次加息的概率显著下降。但跨资产表现并不简单,因为长期美债收益率仍在反映通胀、能源与财政风险。由此,美债收益率成为本周核心变量:若收益率下行,将强化美元承压,并可能支撑黄金、美股等风险资产;若收益率再度上行,即便美联储10月按兵不动,也可能触发相反反应。ISM服务业数据、植田和男讲话与FOMC会议纪要是本周主要已知催化剂。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



