





概览
- 美联储(Federal Reserve,简称Fed)降息或加息预期仍是市场主线。9月美国消费者物价指数(CPI,用于衡量居民消费端通胀)同比上升3.7%,生产者物价指数(PPI,用于衡量企业出厂端成本通胀)上升6.3%,强化了进一步收紧货币政策(提高利率、减少流动性)的预期。
- 美债收益率释放矛盾信号。尽管PPI更热,美国10年期国债收益率仍回落至5.09%附近,原因是科技股走弱带动避险买盘,推升国债价格。收益率与债券价格通常反向变动:买盘增加→价格上升→收益率下降。
- 黄金、美元与股票面临多重力量博弈。利率上行通常利多美元、利空黄金与股市;但若避险需求升温,可能逆转上述走势。
- 通胀数据将主导短线仓位调整。加拿大全国CPI、英国CPI、新西兰CPI将于10月19日当周公布,早于美联储10月27–28日的政策决议。
美联储加息预期令华尔街保持紧张
在10月19日当周,华尔街面对通胀压力回升与美联储下一步行动不确定性。市场聚焦借贷成本(融资利率)可能在高位维持多久,以及美国经济能否承受进一步紧缩。9月通胀数据强化了继续加息的预期:美国总体CPI同比达3.7%,PPI上升6.3%。这表明价格压力在居民消费端与企业生产成本端均较顽固。
不过,金融市场对更高通胀的反应并不一致:在通胀更强的背景下,美债收益率却下行;同时科技股转弱促使资金流向更安全的资产(避险资产,如国债)。这使美元、黄金与股市前景更复杂。通胀可能推动更紧的货币政策,但对增长的担忧也可能推动对国债等资产的需求。
10月还是12月:美联储何时可能加息?
利率期货(用来交易未来政策利率路径的金融合约)显示,市场在为进一步收紧做准备,但10月立刻加息仍不确定;当前预期更偏向12月再收紧。
| 美联储政策情景 | 市场隐含概率(由期货价格推算) |
| 10月:利率不变 | 72.00% |
| 10月:加息25个基点(bp) | 28.00% |
| 12月:利率维持当前水平 | 10.70% |
| 12月:利率上调25个基点 | 65.70% |
| 12月:利率上调50个基点 | 23.60% |
上述概率意味着:即使决策层推迟下一次加息,投资者仍预计美联储会保持“限制性立场”(restrictive stance,即利率维持在抑制需求、压通胀的偏高水平)。若等到12月再行动,美联储可观察更多通胀、就业与消费数据,并判断近期物价上行究竟是持续性通胀,还是能源成本带来的阶段性冲击。
对交易者而言,加息窗口期会影响短线汇率波动。更“鹰派”(偏向加息或维持高利率更久)的政策前景通常利多美元;若加息延后且经济数据走弱,美元可能承压。
高融资成本可能延续至2027年
联邦基金目标区间(美联储政策利率区间)最可能在2027年3月达到4.25%–4.50%,并在2027年6月升至4.50%–4.75%。若融资成本延续至2027年,企业与家庭将更长时间面对高成本贷款。依赖举债扩张的企业将承受更高利息支出,压缩可用于投资与增长的现金流。
科技企业压力更大,因为人工智能基础设施与数据中心需要更高资本开支(资本性支出,CAPEX,指用于建厂、设备、服务器等长期资产的投入)。融资成本上升会降低项目的预期回报,尤其在收入增长不及投资的情况下。
但利率上升并不必然导致股价下跌。资产负债表更稳健(负债更可控)、盈利更稳定、现金流更充裕的企业更能消化高融资成本。更大的风险在于政策路径超出当前市场预期:若通胀迫使美联储更激进加息,投资者需重新评估企业盈利、股票估值与融资成本。
通胀更热,为何美债收益率反而下行
上周债券市场给出了投资者预期分歧的明确信号。
10月15日,9月PPI环比上升1.3%,高于0.5%–0.6%的预期;剔除食品与能源的核心PPI(更能反映趋势的通胀口径)环比上升0.7%。更强的出厂端通胀通常会推高美债收益率,因为市场会提高对政策利率上行的预期。但当天基准10年期美债收益率在盘中反而下行约10个基点,至5.09%,反映科技股承压时资金增配美国国债。投资者买入国债会推高价格、压低收益率。
目前影响美债收益率的两股力量是:通胀带来的加息压力与避险买盘。前者通常推升收益率;后者通过买入债券推升价格、压低收益率。后续方向取决于哪一股力量占优:若通胀持续偏强,债券抛压可能卷土重来;若股市再度走弱,政府债务资产需求可能继续支撑国债。
更高利率如何影响黄金、股票与美元
对美元而言,相对更高的利率通常会提升对美元资产(以美元计价的资产)的需求。但若美债收益率下行,这种支撑可能减弱,尤其在投资者开始预期美国增长放缓时。
黄金同样受多空力量拉扯。实际收益率(名义利率减去通胀预期,代表扣除通胀后的回报)上升与美元走强,会压制不生息资产黄金;但若收益率回落、避险需求增强,黄金的反弹可能得以延续。
科技股对利率与宏观更敏感。利率上升会降低未来盈利折现后的现值(即“折现率更高→估值更低”),融资成本上行也会抑制重投入AI基础设施的企业。
金融股的反应可能不同:贷款利率上行有利于净利息收入(利差收益),但若经济放缓、信用风险上升(违约概率上升),可能抵消利好。因此,交易者应同时跟踪美债收益率、股市表现与美元,而不应只盯通胀数据。
即将公布的关键经济数据
在美联储10月27–28日议息会议(政策会议)之前,未来一周将公布多项通胀数据,可能影响主要货币对。
加拿大全国CPI将于10月19日公布,随后是10月21日英国CPI与10月22日新西兰CPI。这些数据可能改变各自央行的政策预期,并在加元(CAD)、英镑(GBP)与纽元(NZD)相关货币对中引发短线波动。
随后一周政策与数据更密集,包括澳大利亚通胀、新西兰央行官方现金利率(OCR,央行政策利率)决议、加拿大央行新闻发布会、联邦公开市场委员会(FOMC,美联储议息机构)声明,以及美国PCE通胀(个人消费支出物价指数,美联储更关注的通胀指标)。日本央行在10月30日的利率决议也可能影响美元兑日元(USDJPY)。市场反应还取决于结果与既有预期的偏离程度:若数据仅验证预期,波动通常较小;若政策指引(对未来政策路径的表述)出现意外变化,冲击会更大。
重点关注交易品种
XAUUSD | USDX | EURUSD | GBPUSD | SP500
本周重要事件
| 日期 | 货币 | 事件 | 预测值 | 前值 | 分析师观点 |
| 10月19日 | CAD | CPI月率(m/m,环比) | 0.20% | -0.10% | 若读数更强,可能通过推升加息预期支撑加元。可关注USDCAD(美元兑加元)走势确认。 |
| 10月21日 | GBP | CPI年率(y/y,同比) | 3.40% | 3.10% | 更高通胀可能巩固英国央行(BoE)维持限制性政策的预期,影响GBPUSD(英镑兑美元)。 |
| 10月22日 | NZD | CPI季率(q/q,环比) | 0.80% | 1.50% | 若通胀偏软,可能降低进一步收紧的压力,并影响NZDUSD(纽元兑美元)。 |
本周主要走势
XAUUSD
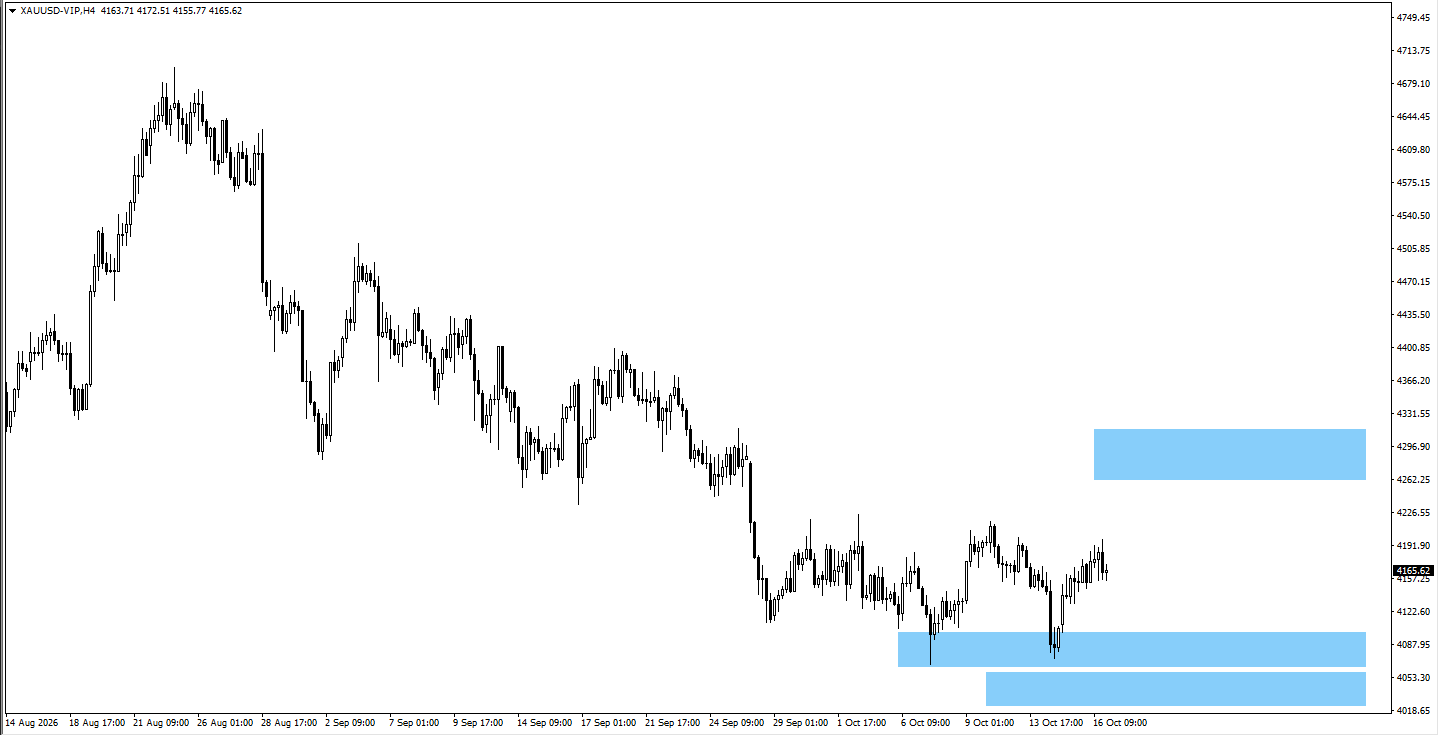
- 金价在4080附近第二次上行后,仍可能继续走高。
- 若价格进一步上行,关注4280附近的看跌信号(价格上冲受阻、转弱等)。
- 若价格回落,关注4055附近的看涨信号(止跌企稳、买盘增强等)。
USDX
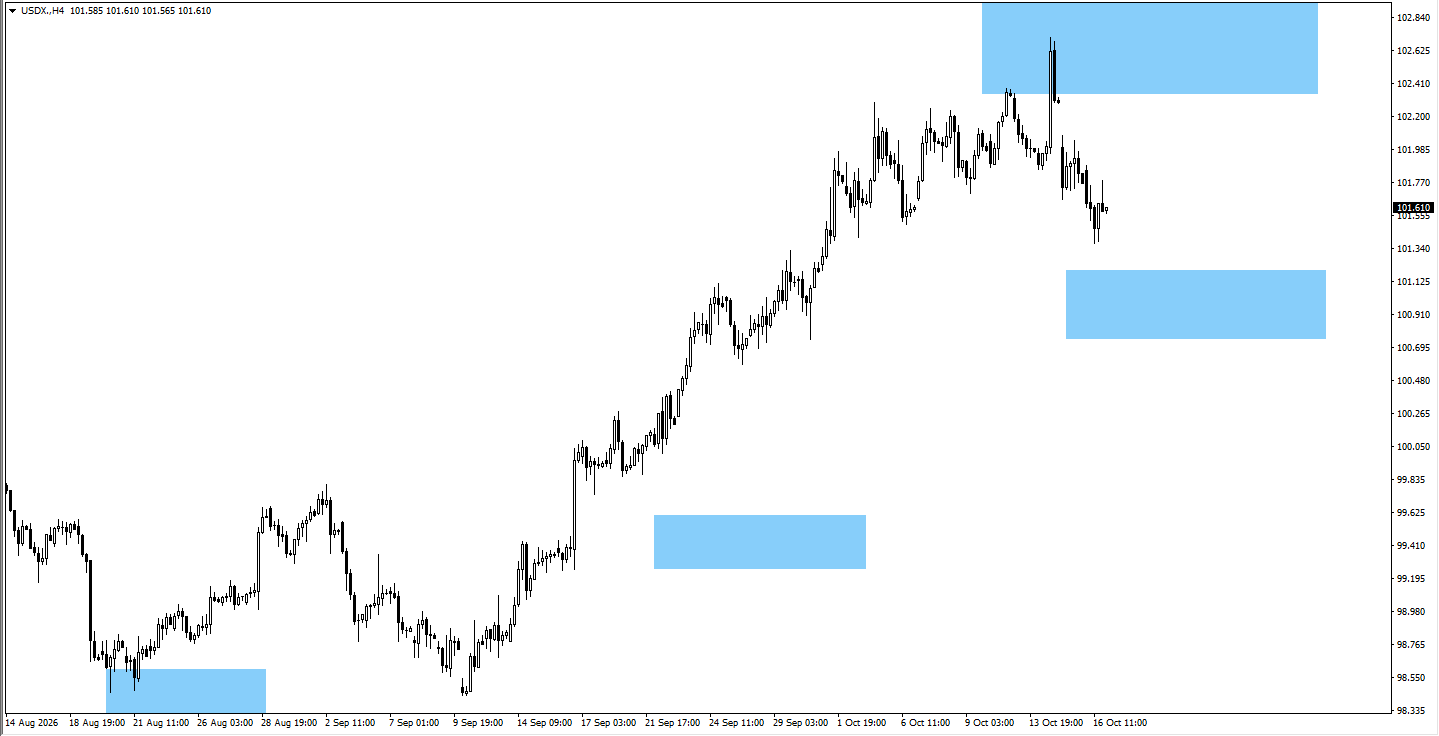
- 在上周五收盘后,102.55仍是美元指数(USDX,衡量美元对一篮子货币强弱)的阻力位。
- 若美元指数进入盘整(窄幅波动、方向不明),价格可能转为回落。
- 若出现回落,关注101.00附近的价格表现。
EURUSD
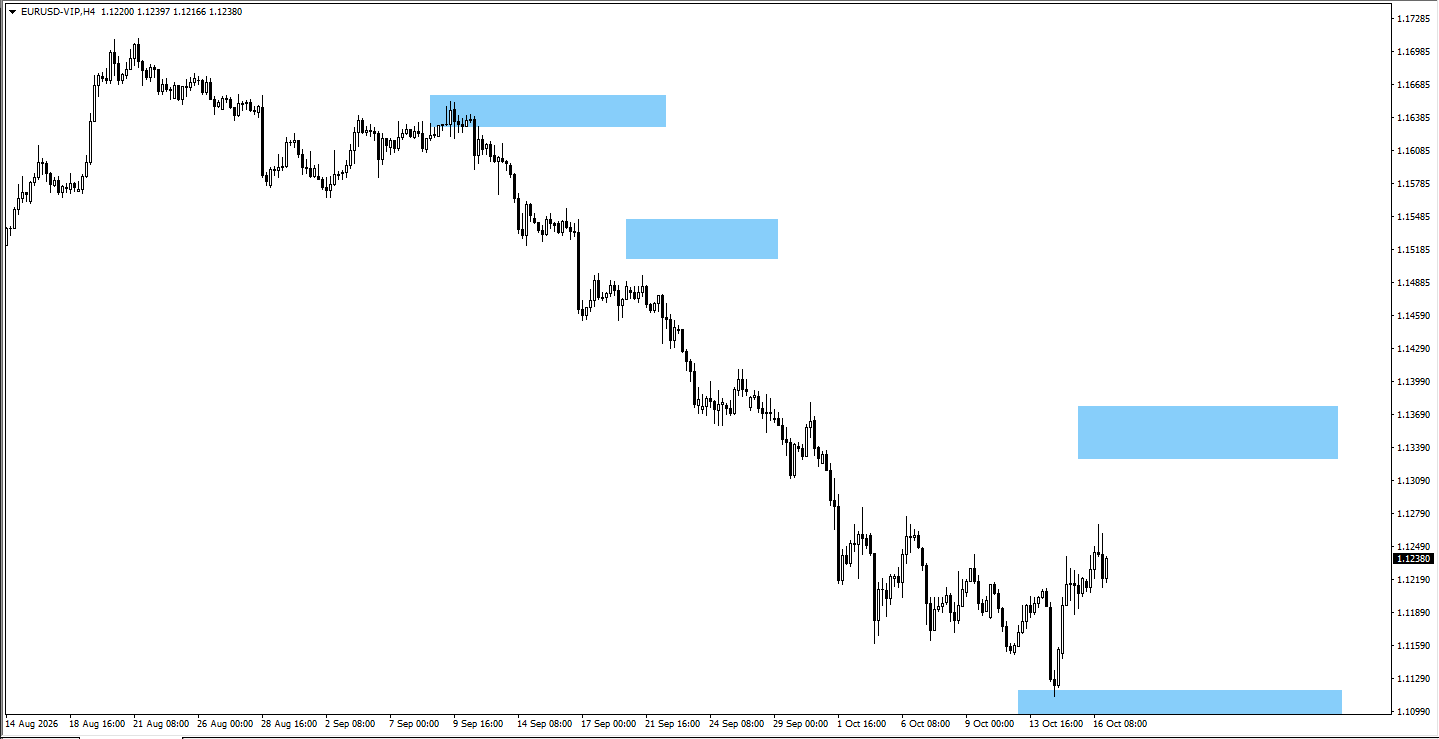
- 欧元兑美元(EURUSD)从1.1110的关注区域继续上行。
- 若价格先盘整,EURUSD可能进一步走高。
- 若继续上行,关注1.1350附近的价格信号。
GBPUSD
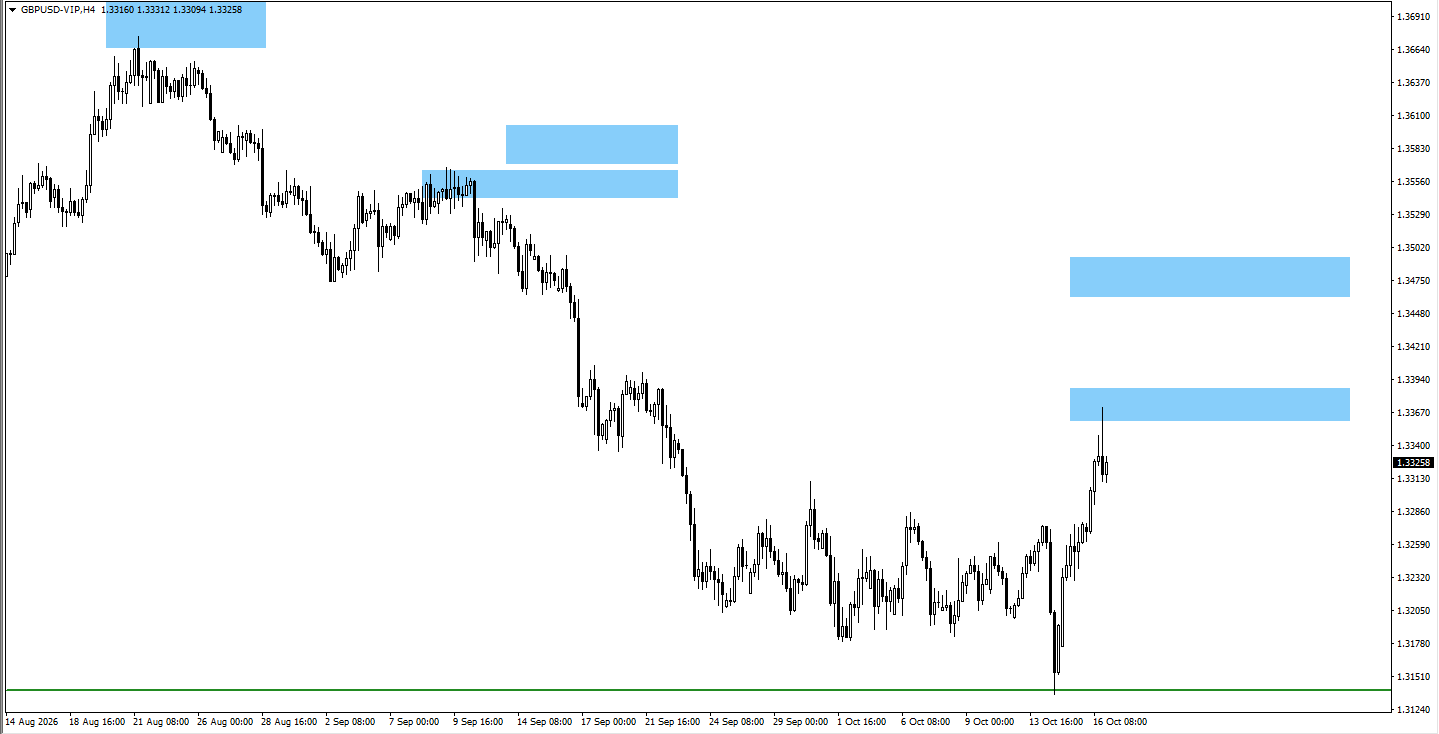
- 英镑兑美元(GBPUSD)在1.3380关注区域附近遇阻。
- 若GBPUSD上行,关注1.3480附近的价格表现。
SP500
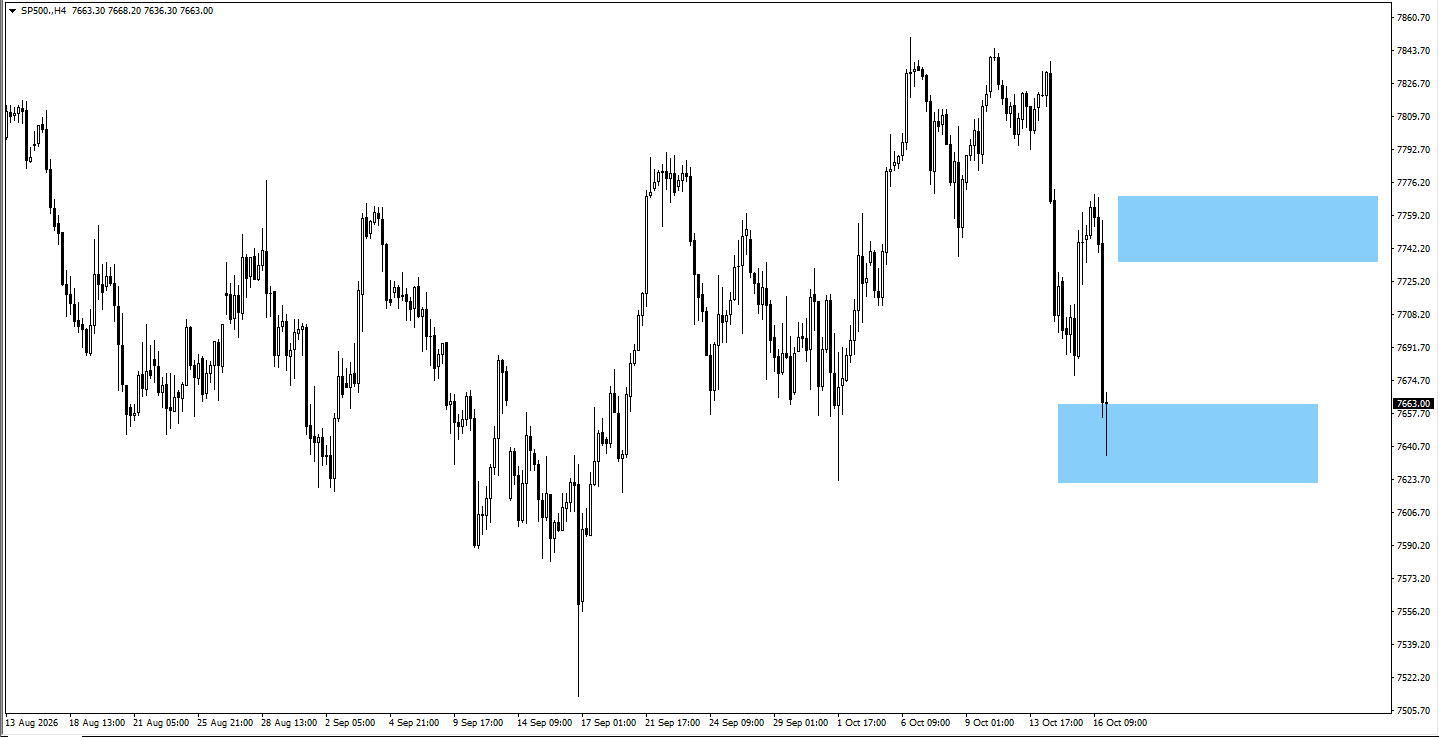
- 标普500指数(SP500)目前在7660关注区域附近交易。
- 若价格继续上行,关注7755附近的价格表现。
结论
市场在10月19日当周将继续在“通胀黏性”与“增长担忧、融资成本偏高”之间权衡。美联储10月是否加息仍不明朗;从期货定价看,市场更偏向10月按兵不动、12月再加息的情形。
若反弹延续,黄金可能上探4,280;美元指数在102.55附近面临阻力;标普500指数接近7,660关键区域。加拿大全国、英国与新西兰的通胀数据可能推动本周汇率波动,随后市场将把焦点转向FOMC会议与更多通胀数据。上述技术位附近的价格确认(是否有效突破或受阻回落)将决定反弹能否延续,或再度转为抛压主导。
常见问题(FAQ)
1. 若美联储进一步加息,将如何影响金价?
美联储利率上调通常会通过两条路径压制金价:其一是支撑美元走强,其二是推升美债收益率,从而提高持有不生息资产黄金的机会成本。但若更紧的货币政策引发对经济增长的担忧,避险需求上升可能反过来支撑黄金。
2. 美联储会在2026年10月加息吗?
市场对10月加息25个基点的定价概率为28%,维持利率不变的概率为72%。对12月进一步收紧的预期更强,但前景仍取决于通胀与宏观数据表现。
3. 为何在通胀更高的情况下,美国国债收益率仍会下行?
当市场不确定性上升时,投资者往往增配政府债券等避险资产,推高国债价格并压低收益率。尽管更高通胀通常会抬升对紧缩政策的预期,但科技股波动与增长忧虑可能引发更强的国债买盘,导致收益率下行。
4. 本周黄金价格如何看?
黄金在4,080区域反弹后,可能继续向4,280推进。但若在4,280附近出现转弱信号,上行空间可能受限。若抛压增强,可关注4,055以及3,942.70下方区域是否出现止跌买盘。
5. 更高利率可能如何影响美元与股市?
利率上行可能通过提升美元资产吸引力而支撑美元。对股市而言,高融资成本会压缩企业利润并压低估值,科技企业更为敏感。但最终反应取决于未来美联储决策是否与市场预期一致。
6. 交易者本周应关注哪些经济事件?
2026年10月19–23日的主要数据包括:10月19日加拿大全国CPI、10月21日英国CPI、10月22日新西兰CPI,可能影响USDCAD、GBPUSD与NZDUSD。随后市场将转向美联储10月27–28日政策会议,以及即将公布的美国通胀数据。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。





