





在美国消费者通胀数据高于预期、生产者物价数据喜忧参半之后,投资者正等待美联储(Federal Reserve)公布10月议息会议纪要,金价持续走弱。随着美元逼近19个月高位、市场对再次加息的预期升温,在一项关键货币政策信息披露前夕,贵金属再度承压。
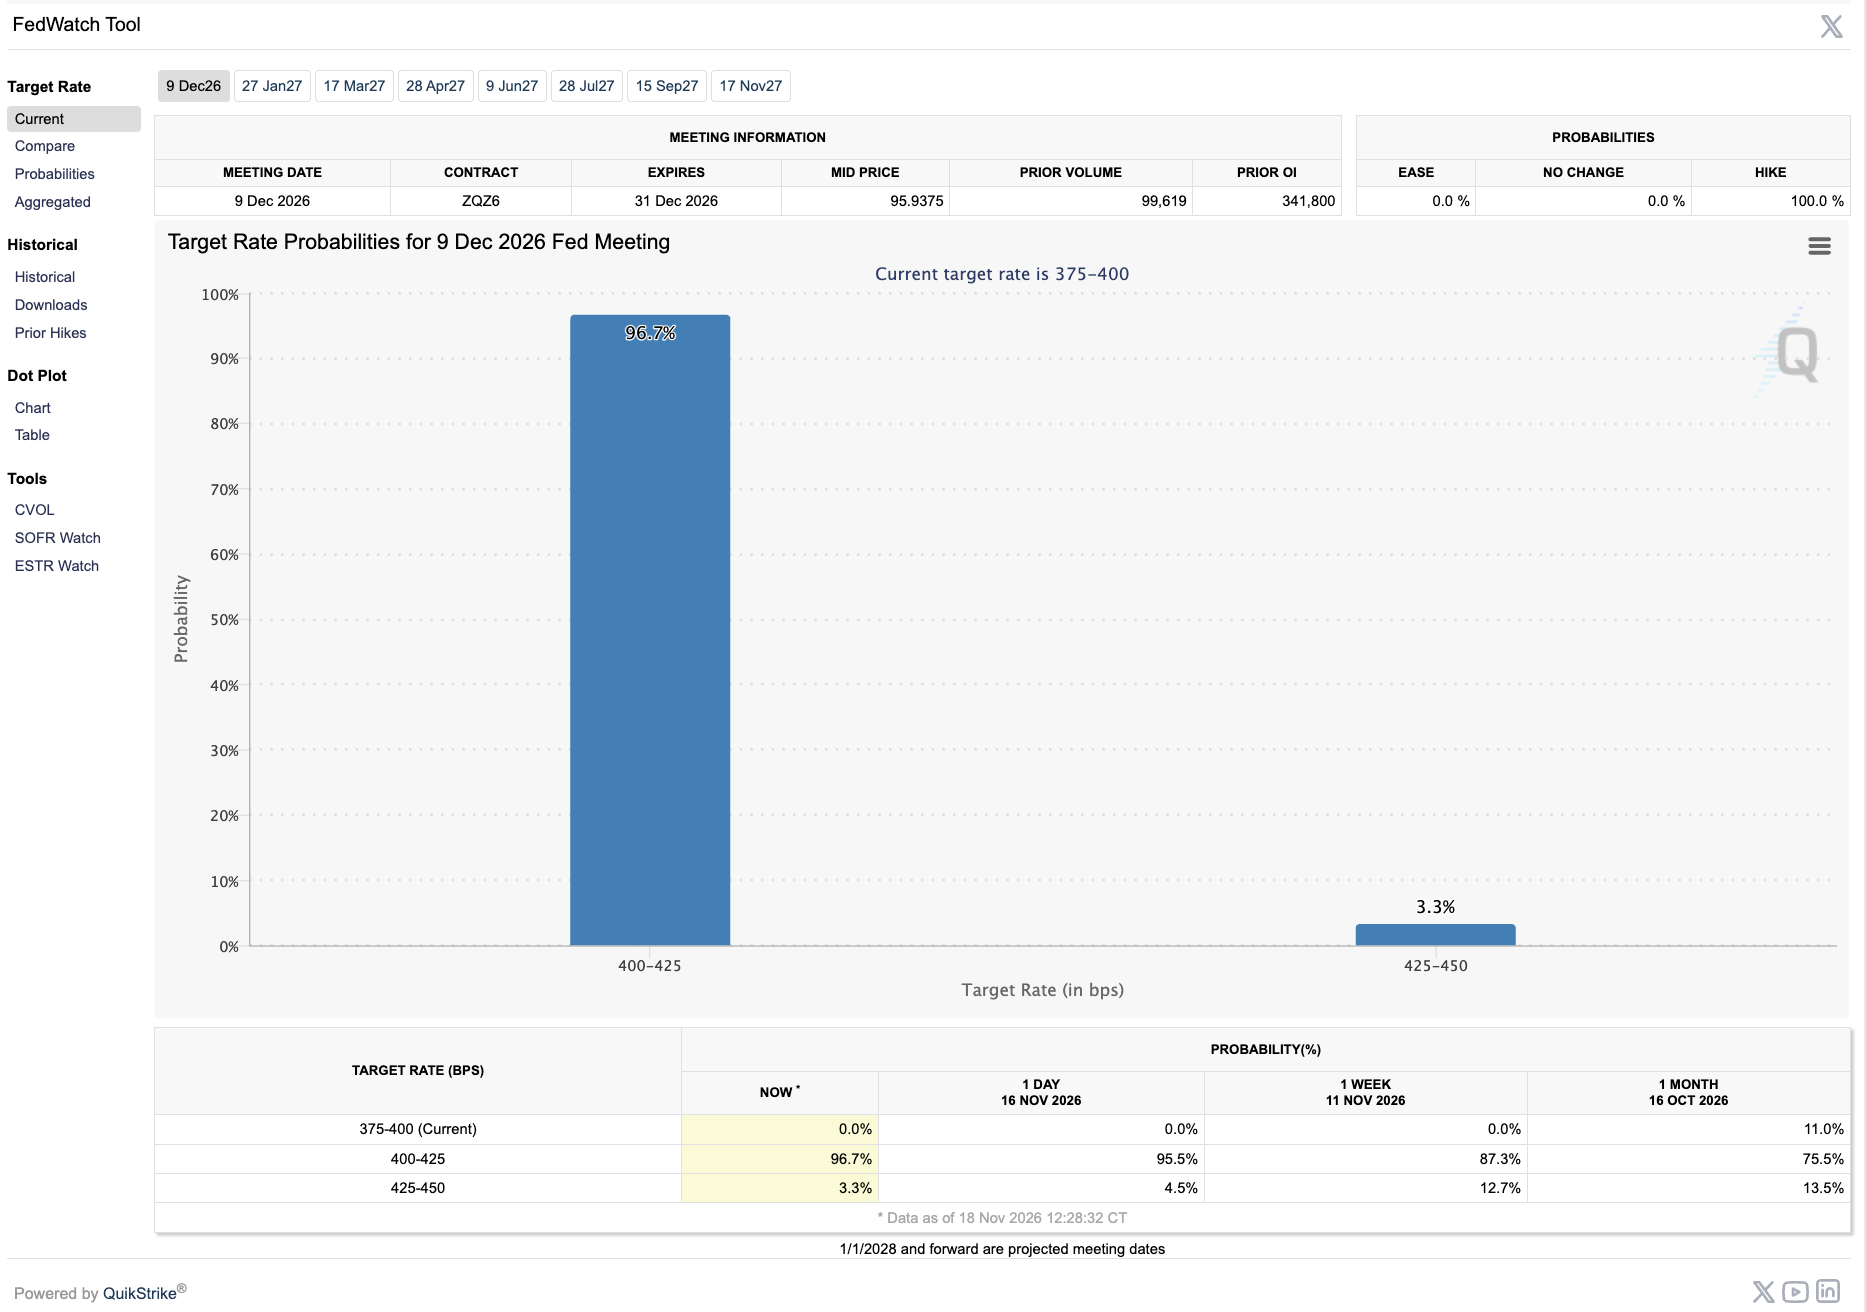
11月18日,现货黄金一度跌至约3,788美元/盎司,创逾一年新低。美国国债收益率上行以及市场对货币政策进一步收紧(即通过加息、缩表等方式减少流动性、抑制需求)预期增强,持续抑制买盘。同时,金融市场定价显示,美联储12月加息25个基点(basis point,bp,指0.01个百分点;25bp=0.25个百分点)的概率约为96%,令投资者对任何“政策可能在2027年前后仍保持限制性”(即利率维持在较高水平以压低通胀)的信号格外敏感。
黄金交易者眼下关注的核心在于:即将发布的联邦公开市场委员会(FOMC,负责制定美国货币政策的机构)会议纪要,是否会强化看空预期,或是否会释放“政策不那么激进”的证据以推动反弹。
美国CPI与PPI:为何通胀仍是市场隐忧
最新美国通胀报告呈现更复杂的经济图景:尽管部分生产端通胀有所降温,但居民端物价涨幅仍强于预期。
根据11月10日发布的10月消费者物价指数(CPI,Consumer Price Index,用于衡量居民消费篮子价格变化的指标)报告,整体CPI环比上升0.4%,高于经济学家预期的0.3%。尽管较9月0.6%的涨幅有所放缓,但该结果表明通胀粘性(指通胀回落缓慢、难以迅速下降的特征)强于市场此前判断。
剔除波动较大的食品与能源价格后的核心CPI(core CPI,用于更稳定地观察基础通胀趋势)环比上升0.3%,同样高于预期的0.2%。这一指标更受政策层关注,因为它更能反映价格压力是否在更广泛的经济部门固化(即形成持续性上行)。
11月13日发布的生产者物价指数(PPI,Producer Price Index,反映企业在生产环节“出厂价/批发端”价格变化,常被视作向CPI传导的前瞻信号)数据显示,整体PPI环比上升0.3%,低于0.4%的预测值,且显著低于9月经修正后的1.4%涨幅,表面上更偏温和。但按同比口径,生产端通胀加速至6.5%,为2022年11月以来最高;此外,剔除食品、能源与贸易服务后的指标(用于排除短期波动、观察更稳健的成本压力)连续第二个月环比上升0.5%。
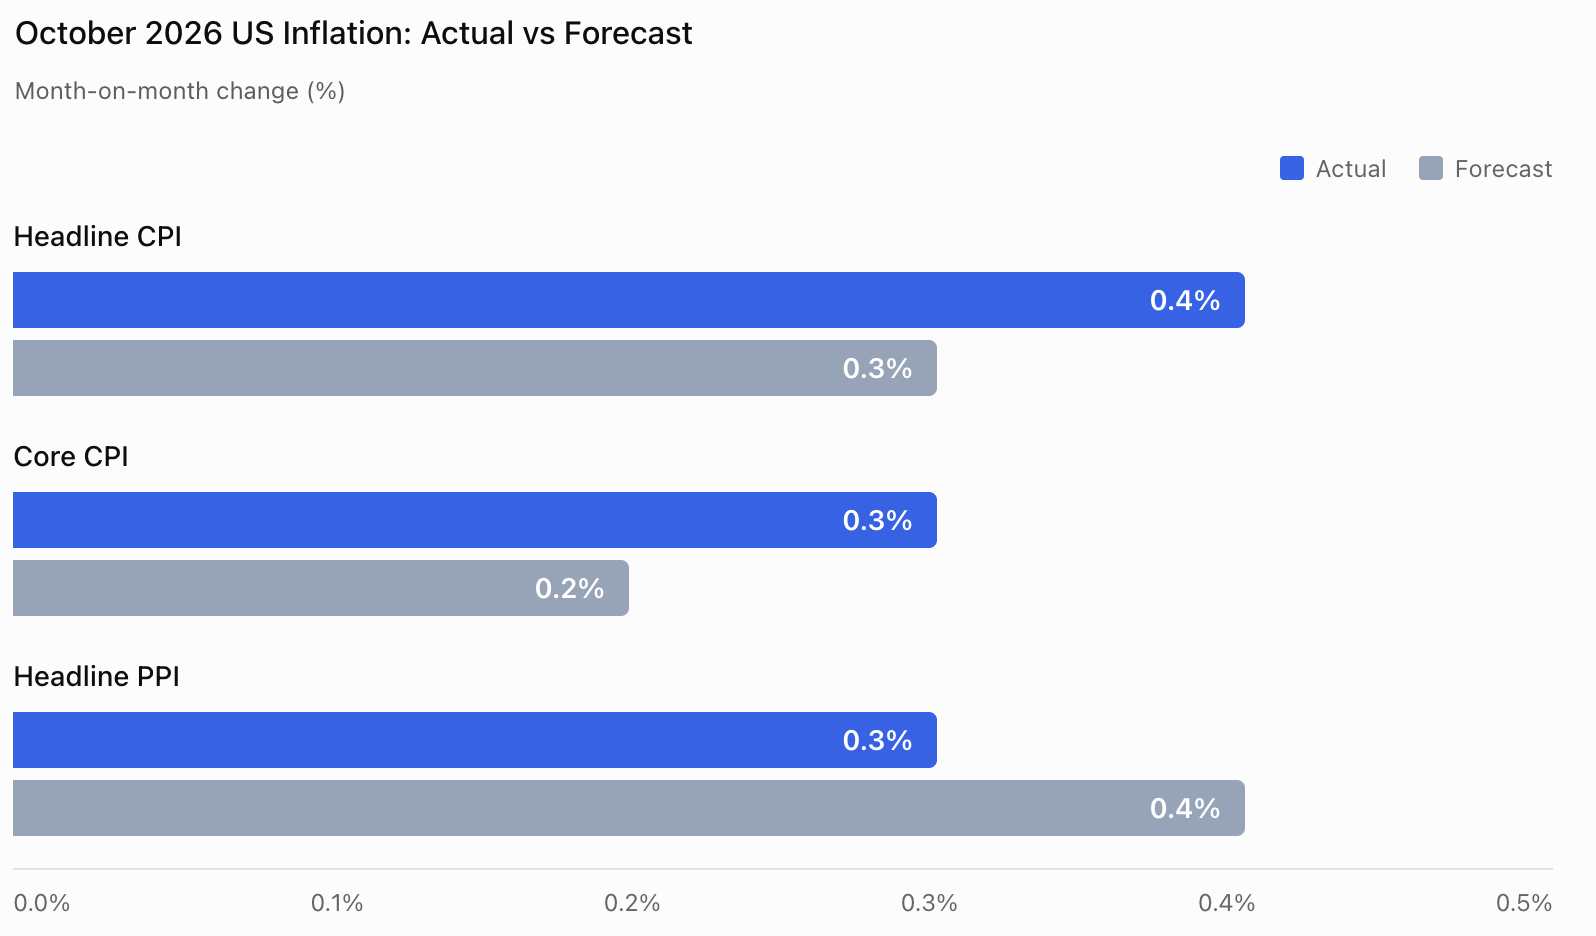
10月美国通胀数据速览
| 指标 | 实际值 | 预测值 |
| 整体CPI(环比) | 0.40% | 0.30% |
| 核心CPI(环比) | 0.30% | 0.20% |
| 整体PPI(环比) | 0.30% | 0.40% |
综合来看,上述数据表明通胀回落仍不够稳定,难以消除市场对进一步收紧货币政策的担忧。尽管PPI月度涨幅走软带来一定缓解,但持续存在的“底层成本压力”(如工资、租金、服务价格等)可能通过企业提价向居民端传导,尤其在企业继续将成本转嫁给家庭的情况下。
对金融市场而言,焦点在于美联储是否认为当前利率水平已经“足够限制性”(即能有效抑制总需求与通胀),还是需要继续加息以将通胀持续拉回2%目标。理解PPI与核心PCE通胀之间的关系,也有助于交易者评估生产端价格变化如何影响美联储更偏好的通胀口径。PCE(Personal Consumption Expenditures,个人消费支出价格指数)覆盖范围更广、权重更新更灵活,因此常被视为更贴近实际消费结构的通胀指标。
今日FOMC会议纪要:美联储将释放哪些关键信息?
市场注意力转向定于11月18日美东时间下午2:00发布的FOMC会议纪要(马来西亚时间为11月19日凌晨3:00)。
纪要将更详细回顾美联储10月27—28日会议讨论。当时政策制定者将联邦基金利率目标区间(federal funds target range,美国隔夜拆借利率的政策目标区间,是美联储最核心的政策利率)维持在3.75%至4.00%。该决定并非一致通过,两位官员主张立即加息25个基点,反映内部对“应多快、多猛”应对通胀存在分歧。
需要强调的是,该纪要所反映的讨论发生在最新CPI与PPI发布之前。但即便如此,它仍可能帮助投资者判断:在新数据出炉之前,政策层对通胀究竟有多担忧。
三方面信息尤为关键:第一,究竟有多少政策制定者支持进一步收紧,以及倾向于“渐进式加息”(每次小幅上调)还是更激进的路径;第二,官员如何评估劳动力市场韧性(即就业与工资是否仍偏强)以及经济能否承受更高借贷成本;第三,利率可能需要在多长时间内保持限制性。
12月议息会议已受到高度关注,市场预期明显偏向加息25个基点。但金价走向或许不取决于“是否加息”,而更多取决于政策层对后续利率路径(即未来加息次数、维持高利率时间、何时降息)的指引。
若纪要显示对进一步收紧并延续到2027年的支持面广,美国国债收益率与美元可能继续走强,从而对黄金构成更大压力。反之,若纪要体现对经济增长更担忧,或更强调前期加息累积效应(即对经济与金融条件的滞后冲击),市场可能重新评估中长期政策前景。
对于希望理解央行决策如何影响金融市场的交易者而言,联邦公开市场委员会(FOMC)在美国货币政策制定与市场利率预期形成中处于核心地位。
为何PPI走软,金价仍下跌
黄金近期下跌,主要由美国利率预期走强、债券收益率上行以及美元对全球资金仍具吸引力共同驱动。
与政府债券或计息存款不同,黄金不产生利息或票息收入。当美债收益率上升时,投资者可从相对低风险的美元资产中获得更高回报,从而抬升持有黄金的机会成本(opportunity cost,指放弃其他可获得收益的选择所付出的隐性代价)。
当市场预期美联储在较长时间内维持高利率时,这种关系更为突出。实际收益率(real yield,指名义收益率减去通胀预期后的回报,更能反映“真实购买力回报”)走高,可能令黄金吸引力下降,即便宏观不确定性仍处高位。理解美国国债收益率与金价的关系,可帮助解释为何通胀偏高时贵金属仍可能下行。
美元走强进一步放大压力。11月18日,美元指数(Dollar Index,衡量美元对一篮子主要货币的强弱)在103.65附近交易,接近2025年4月以来最高水平。美元走强通常会抬升以其他货币计价的买家购买黄金的成本,从而削弱国际需求。交易者也可关注美元指数走势,判断美元动能是否与金价走势相互印证或背离。
上述因素叠加,使金价跌破多个关键心理与技术关口,CPI公布后加剧的阶段性回调进一步延伸。
不过,黄金与利率的关系并非绝对。地缘政治冲突升级、金融市场不稳定或经济增长担忧,仍可能推升避险需求(safe-haven demand,指资金在风险上升时流向相对被认为更安全的资产),即便处在限制性货币政策环境中。
但就目前而言,市场主线仍围绕通胀与美联储进一步收紧的可能性展开。
金价展望:需关注的XAUUSD关键价位
金价本轮下探至3,788美元附近,使短期技术面偏弱(technical outlook,指基于价格走势与技术指标对短期趋势的判断)。市场关注点转向:多头能否守住3,800美元这一心理关口,或能否重新站回此前跌破的支撑位之上以形成有效修复。
3,800美元是本轮抛售后的首要观察位。若价格能持续回到该水平上方,可能意味着抛压开始减弱;但更有力的信号,是反弹至此前的3,850—3,870美元支撑区间附近。所谓支撑位(support),是市场买盘可能集中、价格更容易止跌的区域;一旦跌破,往往可能转为反弹阻力。
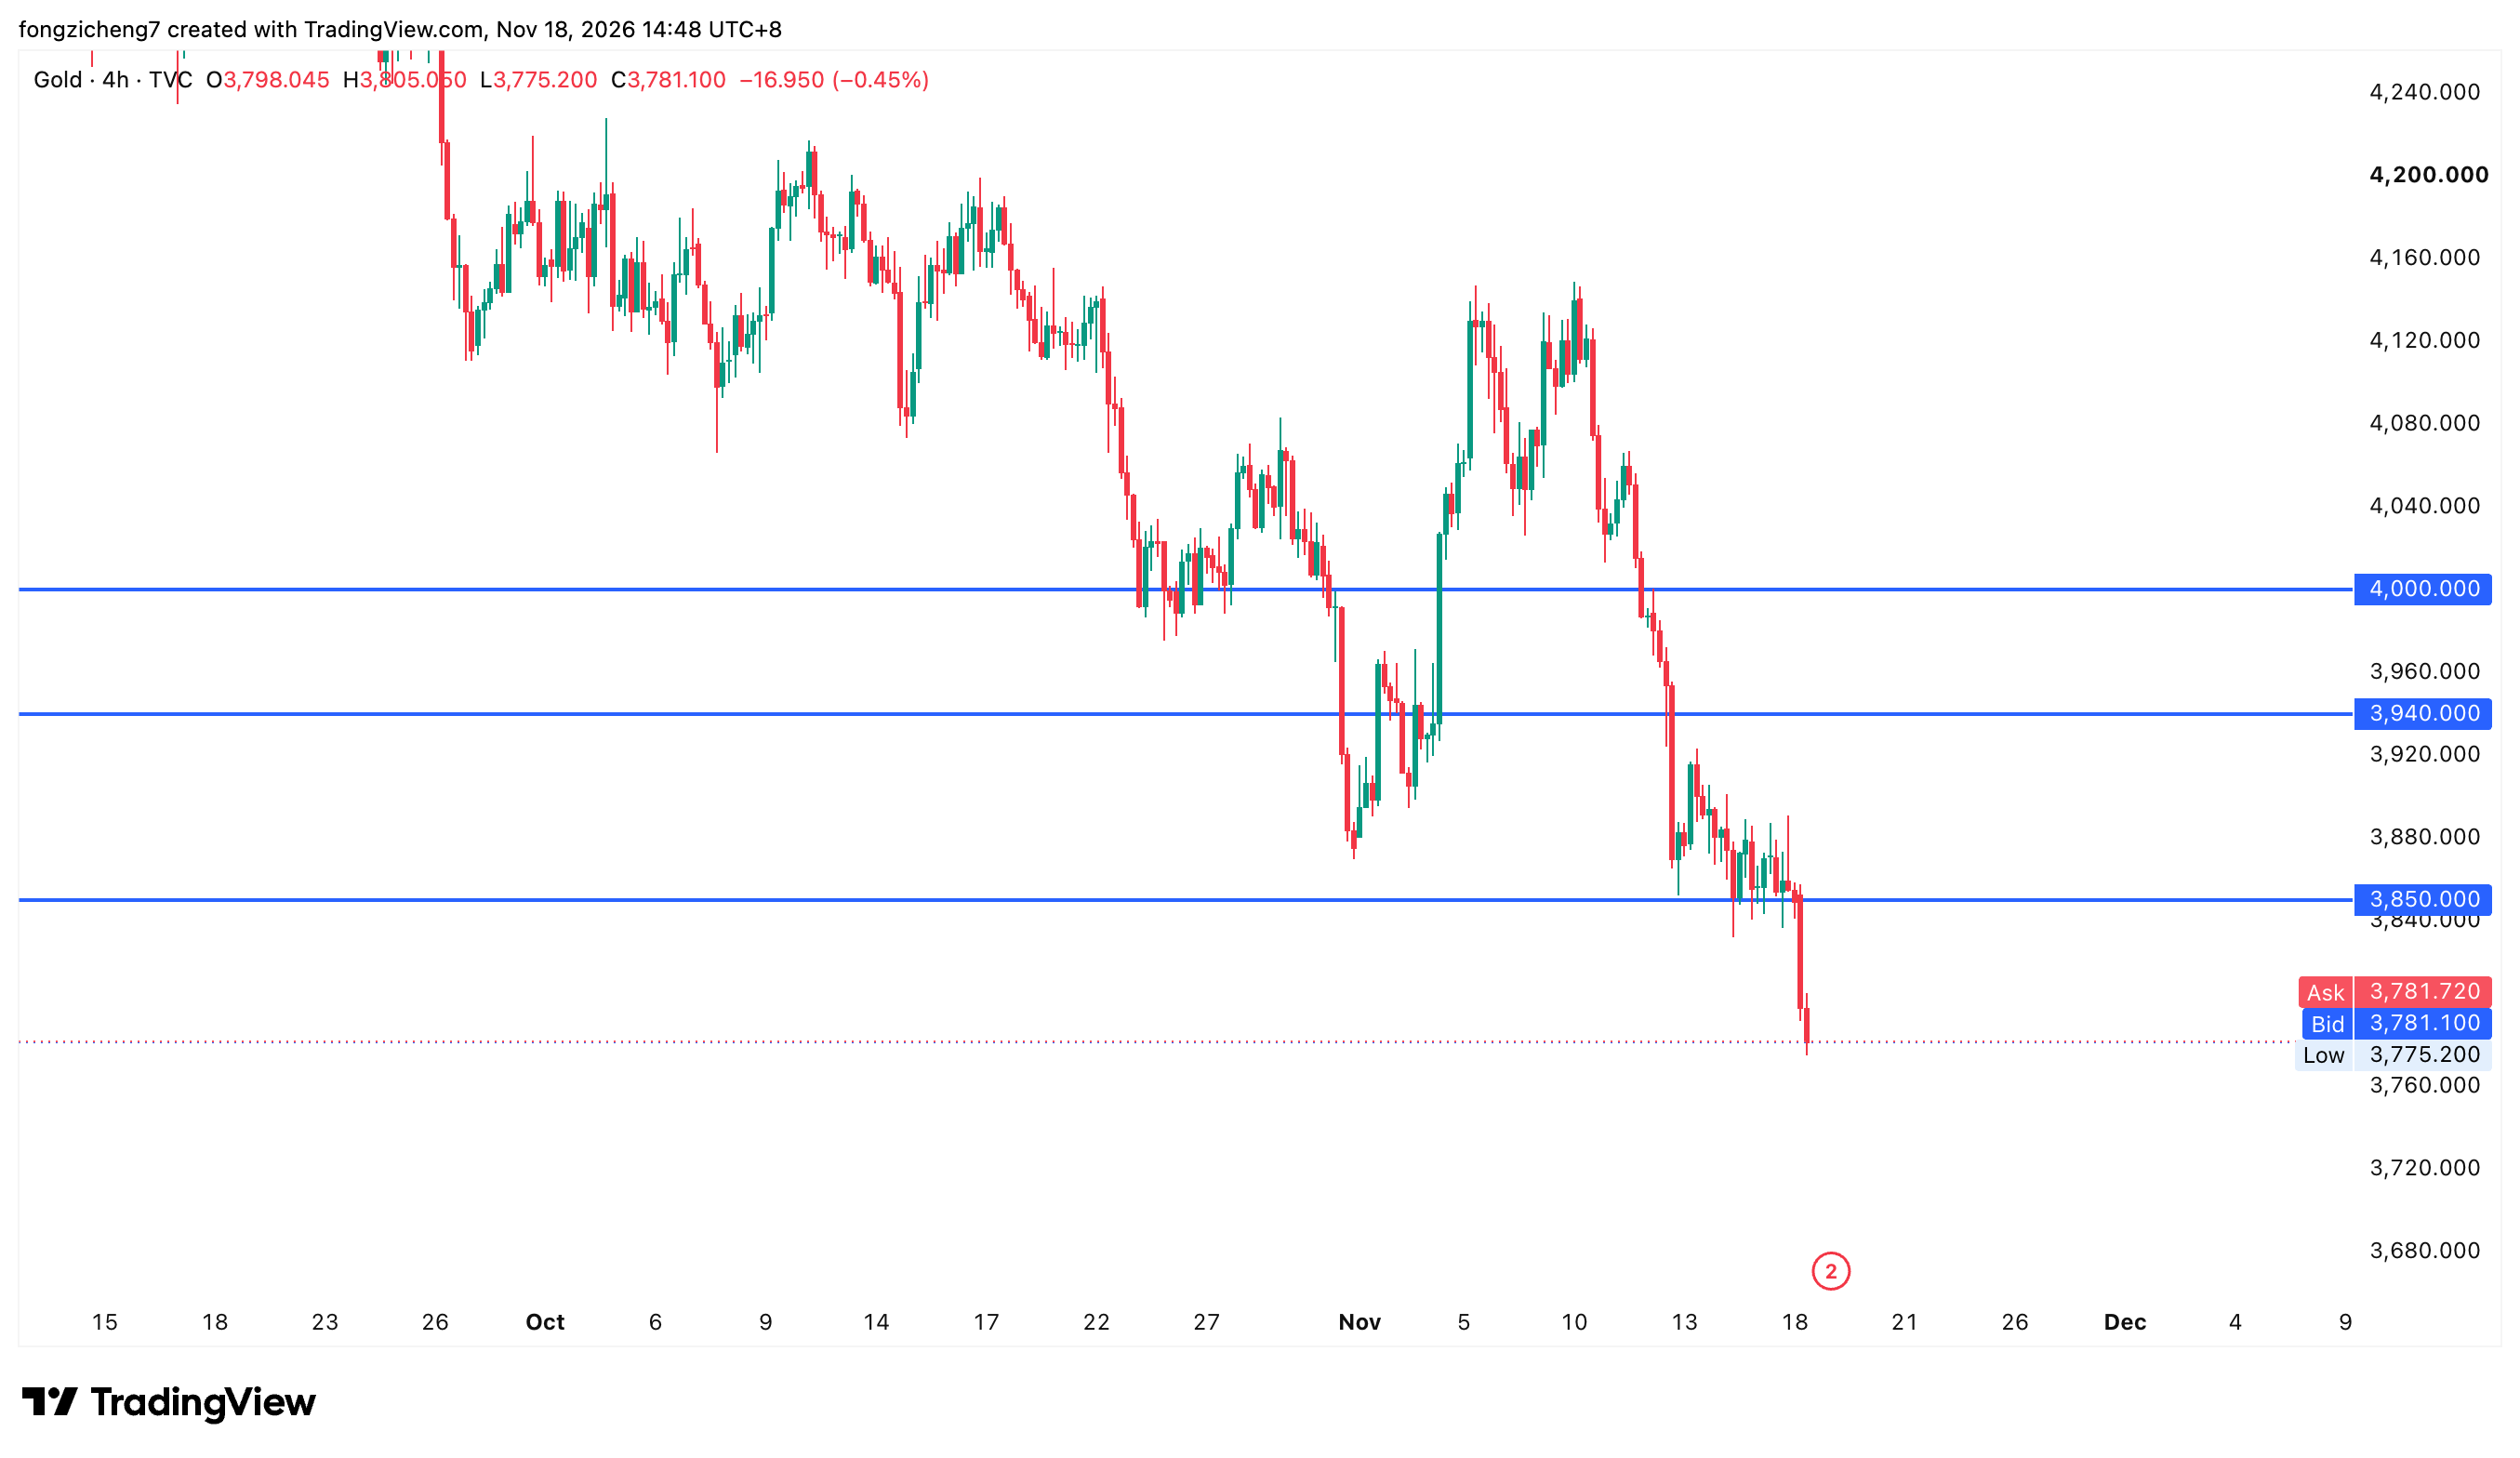
上行方面,3,900美元仍是重要阻力位(resistance,指卖压可能集中、价格更难上涨的区域),其后是3,940—4,000美元更大阻力带。若能有效突破并站稳这些区域,意味着买盘动能改善,或对当前偏空结构形成挑战。
反之,若金价持续受压3,800美元下方,并继续形成“更低的高点”(lower highs,指反弹高点不断降低,常见于下跌趋势),空头可能保持主导。若跌破近期低点并延续下行,可能打开进一步下跌空间;但后续支撑仍需结合最新价格走势重新确认。
金价关键区间
| 价格区间 | 技术含义 |
| 3,940—4,000美元 | 主要阻力区 |
| 3,900美元 | 初步反弹阻力 |
| 3,850—3,870美元 | 前期支撑,或转为阻力 |
| 3,800美元 | 心理枢轴位(关键整数关口,易引发交易行为变化) |
| 低于3,788美元 | 下跌延续风险上升 |
交易者还应将美元指数与美债收益率与XAUUSD(黄金兑美元,常用报价代码)联动观察。若金价反弹伴随美元走弱、收益率回落,其确认度通常高于单纯由空头回补(short covering,指此前做空者买入平仓导致价格短期反弹)驱动的反弹。关注更广泛市场的投资者也可参考与黄金相关性较高的资产,以理解贵金属、汇率与其他金融资产之间的联动。
FOMC会议纪要后的三种金价情景
FOMC会议纪要发布后,市场可能出现多种反应,取决于投资者如何将纪要内容与既有预期进行对比解读。
情景一:偏鹰纪要推动金价进一步下跌
若纪要显示对进一步加息的支持面广,市场可能强化“限制性货币政策延续至2027年”的定价。
这可能推升美债收益率与美元,令金价继续承压。若金价无法收复3,800美元,并在跌破近期低点后出现新一轮抛售,将强化偏空判断。
情景二:偏鸽信号带动金价反弹
若官员更强调经济活动放缓、金融条件收紧,或担忧过度收紧的风险(即加息过多导致衰退或金融压力上升),市场解读可能更偏鸽派(dovish,指政策倾向更温和、更不愿加息)。
如果投资者因此下调未来加息预期,收益率回落与美元走弱或带动黄金买盘。在该情景下,交易者可先关注金价是否回到3,850—3,870美元,再评估动能是否足以挑战3,900美元。
情景三:信号分化引发高波动
纪要也可能显示官员分歧较大,但并未给出明确的未来利率路径信号。
鉴于12月加息已被市场高度计价(即预期已反映在资产价格中),若纪要主要验证既有预期,市场反应可能仅短暂。金价可能先出现上下快速波动,随后投资者再将目光转向后续经济数据。
在重大数据或政策事件期间,交易者还需考虑成交执行风险。价格快速波动可能导致点差扩大(spread,指买入价与卖出价的差额)以及交易滑点(slippage,指实际成交价偏离下单时看到的价格,常发生在流动性下降或波动骤增时)。
12月美联储会议前,黄金接下来关注什么?
FOMC会议纪要虽是短期重要催化剂,但未必能终结关于美国利率方向的争论。
下一项重要通胀指标为10月个人消费支出(PCE)价格指数,定于11月25日发布。作为美联储更偏好的通胀口径,PCE可能提供更多证据,用以判断基础价格压力是在降温还是依旧顽固。
同日还将公布经更新的三季度国内生产总值(GDP)数据,进一步反映美国经济韧性。随后,市场将聚焦美联储12月8—9日会议,届时将公布最新利率决议及经济预测更新。
对黄金交易者而言,通胀、美债收益率与美元三者的相互作用仍是判断主线。若通胀高企叠加经济活动韧性较强,将强化继续收紧的理由;若增长走弱且通胀压力缓解,黄金的外部环境可能逐步改善。
常见问题
- 为什么在美国CPI与PPI报告之后,黄金会下跌?
由于CPI高于预期、且PPI显示基础成本压力仍在,市场对美联储进一步收紧货币政策的预期被强化。美债收益率上行与美元走强抬升了持有黄金的机会成本,从而压制金价。
- FOMC会议纪要何时公布?
美联储将于2026年11月18日美东时间下午2:00发布10月会议纪要。
- FOMC会议纪要后,黄金能否反弹?
若投资者将纪要解读为不如预期鹰派(hawkish,指更倾向加息/维持高利率以抑制通胀),并伴随美债收益率与美元走弱,黄金可能出现反弹。但要形成持续修复,还需要技术面动能改善并出现更强的实质性买盘。
- 需要重点关注哪些金价水平?
3,800美元是本轮下跌后的重要短期参考位。上方阻力位包括3,850—3,870美元与3,900美元;若持续跌破近期低点,则可能增加进一步下行与抛售的风险。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



