





最剧烈的抛售往往发生在市场已经下跌了一段时间之后。投资者争相离场,使用杠杆(借入资金放大头寸)建立的仓位被迫或主动平仓,波动率(价格上下波动的幅度)上升,亏损加速扩大。评论人士可能将这种情况称为投降式抛售(capitulation,指在持续亏损后集中、情绪化、带有“认输”性质的抛售),并开始讨论市场是否终于接近阶段性底部。
随后价格反弹。
对交易者而言,这就带来一个棘手的问题:这次反弹是否意味着卖方力量已经耗尽、市场正在酝酿修复?还是仅仅是短暂上冲,之后市场还会再创新低?
答案不能只看反弹幅度。交易者还需要评估:下跌的根本原因是什么、是什么因素加剧了抛售、为何买盘压力(买入意愿与买入量)重新出现,以及更大级别的价格结构是否开始改善。
理解抛售(sell-off)、熊市(bear market)、投降式抛售(capitulation)与反弹(rebound)之间的关系,有助于交易者更理性地评估行情波动,避免把每一次急跌都当作“抄底”机会,也避免把每一次上涨都当作“复苏已来”的证据。
市场下行如何演变
市场下行很少沿着平滑或可预测的路径推进。价格可能缓慢回落;随着卖压累积而加速下跌;随后快速反弹;又再次转为下跌。
下图展示了一种可能的演变顺序:价格自高点回落并进入更大范围的下跌;随后抛售愈发急迫,形成投降式抛售阶段;之后出现一次阶段性反弹,但市场随后再度下行并刷新低点。只有当价格先形成更高的低点,并进一步走出更高的高点时,才更可能出现可持续的修复迹象。
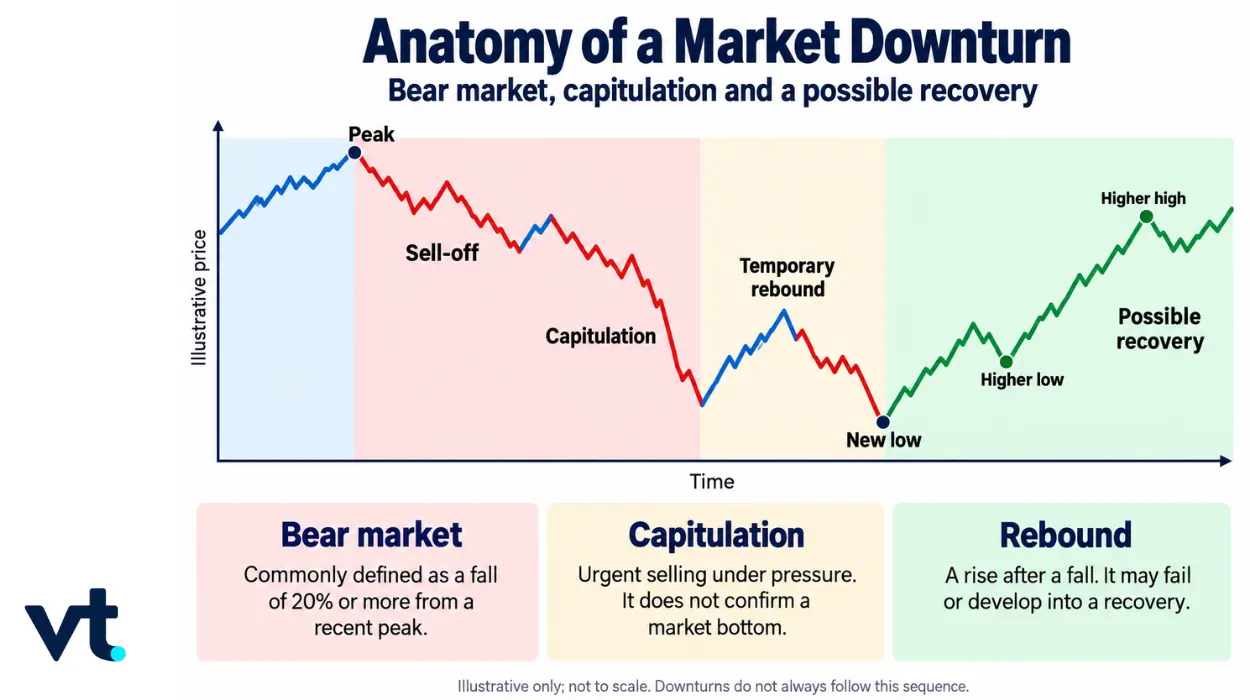
更大范围的下跌:从抛售到熊市
市场下行可能从卖压上升开始,逐步演变为更广泛、更深度的回落。虽然抛售与熊市有时被混用,但二者描述的是下跌的不同侧面。
抛售(Sell-off):卖压上升
市场抛售指在强烈卖出压力推动下,价格被压低的过程。它可能只影响单只股票、某一行业,或覆盖更广市场。抛售描述的是价格与参与者行为的变化,并没有固定的跌幅门槛。
熊市(Bear market):更广泛、更显著的下跌
熊市通常指主要市场指数较近期高点下跌20%或以上。例如指数从10,000跌至8,000,即为下跌20%。这一门槛属于市场惯例,并不意味着下跌即将结束。熊市过程中也可能出现急涨行情。即便价格并非每日下跌,整体趋势仍可能偏弱。因此,突然的上涨——即使幅度较大——也不必然代表市场进入复苏。
当抛售变得急迫:理解投降式抛售(Capitulation)
随着亏损加深,抛售可能愈发急迫。此前选择“扛住”的投资者可能认为无法继续承受额外亏损而选择卖出。同时,杠杆仓位的被动平仓、资金赎回(投资者要求基金返还资金)以及自动化风控机制,也会进一步增加抛压。
这种行为通常被称为投降式抛售(capitulation)。
投降式抛售指市场参与者在已出现较大亏损后,以异常急迫的方式集中退出仓位,常见表现包括:
- 恐慌性抛售(因害怕继续亏损而不计价格卖出)。
- 杠杆仓位被强制平仓(因保证金不足而被动卖出)。
- 基金为应对投资者赎回而卖出资产。
- 止损单/止损限价单等止损指令(价格触及预设水平后触发卖出)集中被触发。
- 波动率显著上升,买卖双方快速重新评估合理价格。
与熊市不同,投降式抛售并没有被普遍接受的固定跌幅、成交量(交易规模)门槛或持续时间。熊市强调的是下跌的幅度,而投降式抛售强调的是卖出背后的行为特征与压力来源。
投降式抛售之所以引人关注,是因为极端抛售有时会出现在下跌阶段的尾声。当最急迫的卖方离场后,卖压减轻可能给价格反弹提供空间。
但投降式抛售并不等于确认市场已经见到最终低点。价格可能短暂反弹,随后抛售再度出现。
为何在基本面仍偏弱时,价格也可能反弹
在经济、企业盈利或其他基本面(反映资产内在价值的因素)尚未真正改善之前,价格也可能开始回升。反弹只需要在一段时间内买盘压力暂时超过卖盘压力。
多种力量都可能促成这种变化。
空头回补(Short covering)
此前做空(先卖出、期待后续低价买回以获利)的交易者可能买回资产以平掉空头仓位,从而形成买盘压力并推升价格,即便这些交易者并未对市场中长期前景建立信心。
当大量空头同时离场时,集中买回可能推动快速反弹,甚至形成空头挤压(short squeeze,指空头被迫加速回补,进一步推高价格)。
卖压减弱
在极端交易活跃期过后,强制平仓等“被迫卖出”可能放缓。即使新增需求并未明显增强,价格也可能因为卖出的人减少而回升。
这一差异很关键:市场反弹可能只是因为卖压暂时退潮,而不是因为投资者建立了可持续的信心。
预期变化
市场不仅反映现实状况,也反映对未来的预期。当投资者预期政策支持、更低利率、流动性改善或金融环境不再收紧时,价格可能提前上行。
在宏观数据或公司数据出现改善之前,这些预期就可能先推动价格变化。
“没有想象中那么差”的消息
企业盈利或经济数据可能仍然疲弱,但只要好于最悲观预期,就可能触发强烈的正向反应。如果投资者此前按更糟结果进行交易部署,那么“坏消息变得不那么坏”也会引发价格快速上扬。
机会型买入
部分投资者会认为价格下跌带来更具吸引力的估值,从而在不确定性仍高的情况下开始买入。这类买盘会推升价格,但并不必然意味着更大级别下跌已经结束。
这些力量可能共同推动一轮强势反弹,即便导致下行的核心压力尚未消除。因此,与其只看“是否反弹”,更关键的是观察反弹之后市场如何演变。
短期反弹,还是复苏在形成?
反弹是指下跌后的回升。该概念只描述价格方向,并不说明行情能持续多久,也不代表更大趋势一定已经改变。
如果上涨动能减弱,随后价格再度下行并刷新低点,这种走势可被称为熊市反弹(bear-market rally,指熊市中的阶段性上涨);更口语化、且往往在事后使用的说法是死猫跳(dead cat bounce,指短暂回升后继续下跌的反弹)。
当多方面证据开始同步改善时,潜在复苏的可信度会更高。
| 需要核查的要点 | 复苏形成中的迹象 |
| 价格结构 | 先出现更高的低点,再出现更高的高点,而不是短暂上冲后再创新低。 |
| 市场参与度 | 上涨扩散到更多公司、行业或资产类别,而不是只依赖少数龙头带动。 |
| 底层驱动因素 | 导致下跌的经济、政策、信用(借贷与违约风险)、流动性(资金充裕程度)或公司自身压力开始缓解。 |
若反弹同时得到多项改善证据支持,其持续性通常强于仅由空头回补或卖压暂缓所推动的反弹。即便如此,这些证据也只能说明可能进入复苏,而非确认市场已经“确定见底”。
2008年金融危机:强势反弹为何仍会失败
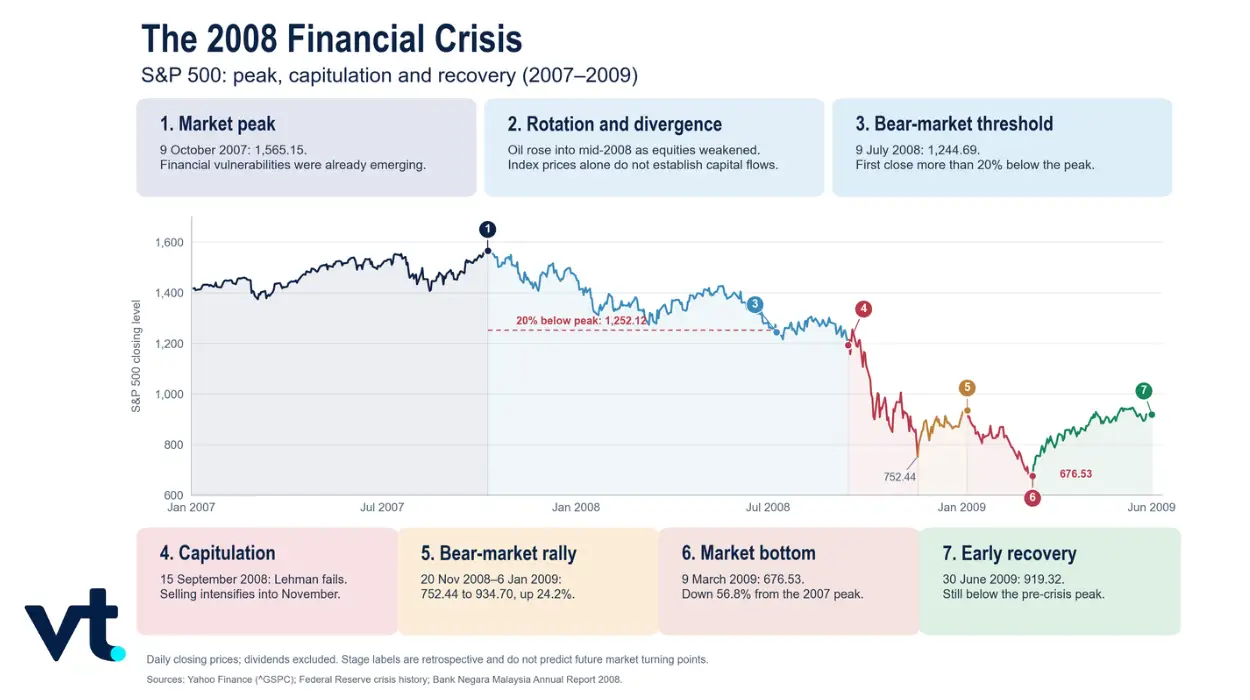
标普500指数(S&P 500,美国大型股票指数)在2008年金融危机中的走势说明:熊市中的第一轮大反弹,并不必然意味着复苏已经开始。
从市场高点到熊市
标普500指数于2007年10月9日收于约1,565点的历史新高,当时美国住房与按揭(房地产贷款)市场的脆弱性已在累积。
随着金融压力上升,股市走弱。到2008年7月9日,该指数收于约1,245点,较10月高点下跌超过20%,因此符合市场上常用的“熊市”定义。
20%的门槛只是描述跌幅大小,并不意味着下跌接近尾声。最激烈的抛售阶段仍在后面。
投降式抛售加剧
2008年9月15日雷曼兄弟破产,引发市场对金融体系稳定性的担忧加剧。投资者降低风险敞口(减少持仓风险),对流动性的需求上升,市场波动率飙升。
到2008年11月20日,标普500指数跌至约752点。抛售的速度与紧迫性体现了多项典型投降式抛售特征:恐慌、去杠杆(减少借贷导致的风险敞口)、流动性压力,以及广泛的减仓行为。
但即使如此剧烈的下跌,也并未确立最终低点。
24%反弹仍然失败
自11月收盘低点起,标普500指数反弹至2009年1月6日约935点,涨幅约24%。
仅从幅度看,这一走势似乎符合“复苏启动”的想象。然而反弹并未终结熊市。随后抛售回归,指数最终跌破11月低点。
这一阶段说明:仅凭涨幅百分比无法区分“短期反弹”与“持续复苏”。误以为底部已过而买入的投资者,可能再次遭遇回撤(资产净值从高位回落)。而在反弹期间仍持有空头仓位的交易者,也可能承受较大不利波动。
最终的底部与其后的修复
标普500指数于2009年3月9日收于约677点的阶段低位,较2007年10月高点回撤接近57%。
此后指数逐步上行,并在6月底达到约919点。事后回看,3月低点是熊市底部;但在当时,市场参与者无法确定最终低点是否已经出现。
2020年市场暴跌:更快的修复路径
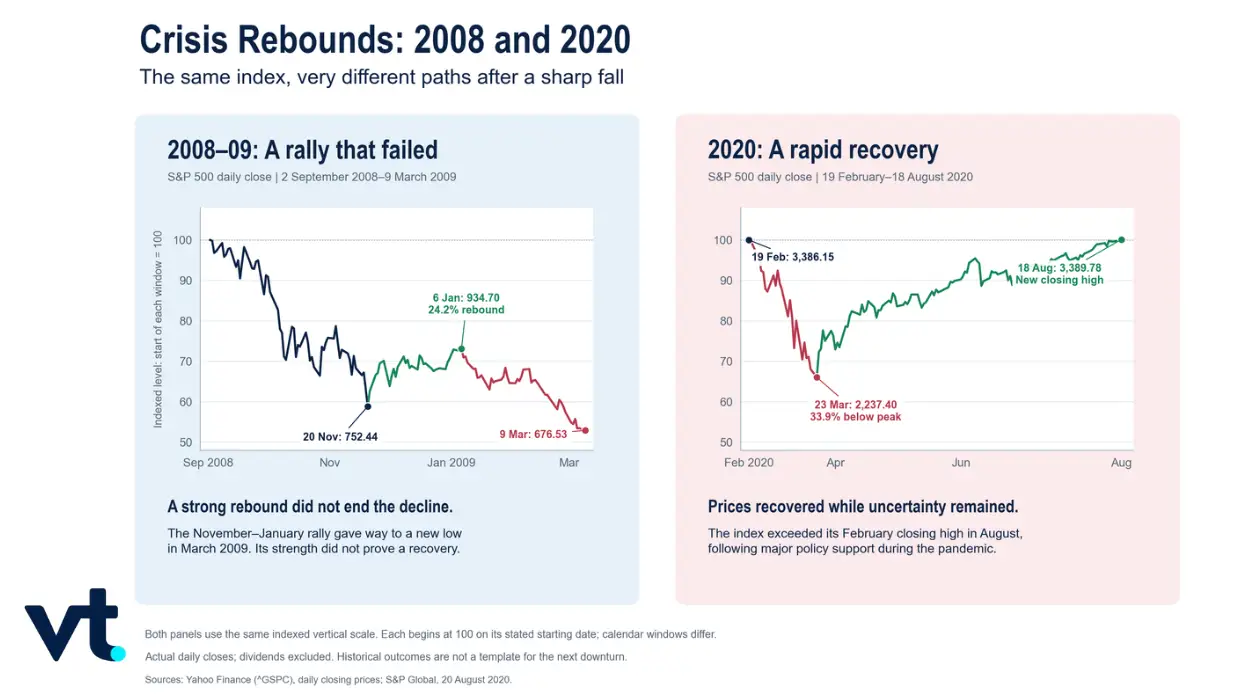
2008年金融危机表明:幅度可观的反弹也可能失败。2020年市场暴跌则展示了另一种可能结果:快速下跌之后,市场也可能较快修复。
在新冠疫情(COVID-19)冲击的早期阶段,标普500指数一度下跌约34%。但在大规模财政与货币政策支持下,指数于2020年8月已收复此前历史高点。
2008年与2020年的对比说明:交易者不能给市场下行套用固定时间表。
2008年的危机源于银行与信用体系(借贷与融资体系)内部的严重脆弱性。市场在确立可持续低点前,经历了多轮反复抛售。
2020年的下跌虽然异常迅猛,但政策应对的力度与速度改变了市场预期。即便经济不确定性仍高,价格也出现修复。
因此,熊市中可能出现“反弹失败”(如2008年),也可能出现“反弹较快演变为复苏”(如2020年)。仅凭价格在若干交易日上涨,并不能得出结论。
交易者如何应对下跌与反弹行情
在相同的市场环境下,长期投资者与主动交易者面临的侧重点并不相同。
持有股票或基金的投资者,可能在熊市中经历较长时间的回撤。有些人会基于长期计划继续持有;也有人会降低风险敞口,或在更低价格区间分批配置资产。
主动交易者可能会尝试交易下跌或反弹。做空头寸可能在价格继续下行时获益;做多头寸则可能试图把握阶段性反弹或潜在复苏。
但无论选择哪个方向,都无法消除不确定性。
持有空头头寸的交易者,可能在熊市反弹或空头挤压中快速亏损。选择做多的交易者,则可能在反弹失败、市场再创新低时面临再次亏损。
因此,合适的应对方式不应只基于对方向的判断。交易者还需要考虑持有周期、风险敞口、仓位规模、产品结构,以及当行情不按预期运行时的最大可能亏损。
在应对下跌或反弹行情之前
剧烈波动往往会带来“立刻行动”的压力。在调整风险敞口之前,交易者可用三个问题进行框架化评估:是什么力量推动行情、修复是否获得更多支撑、以及判断错误时可能发生什么。
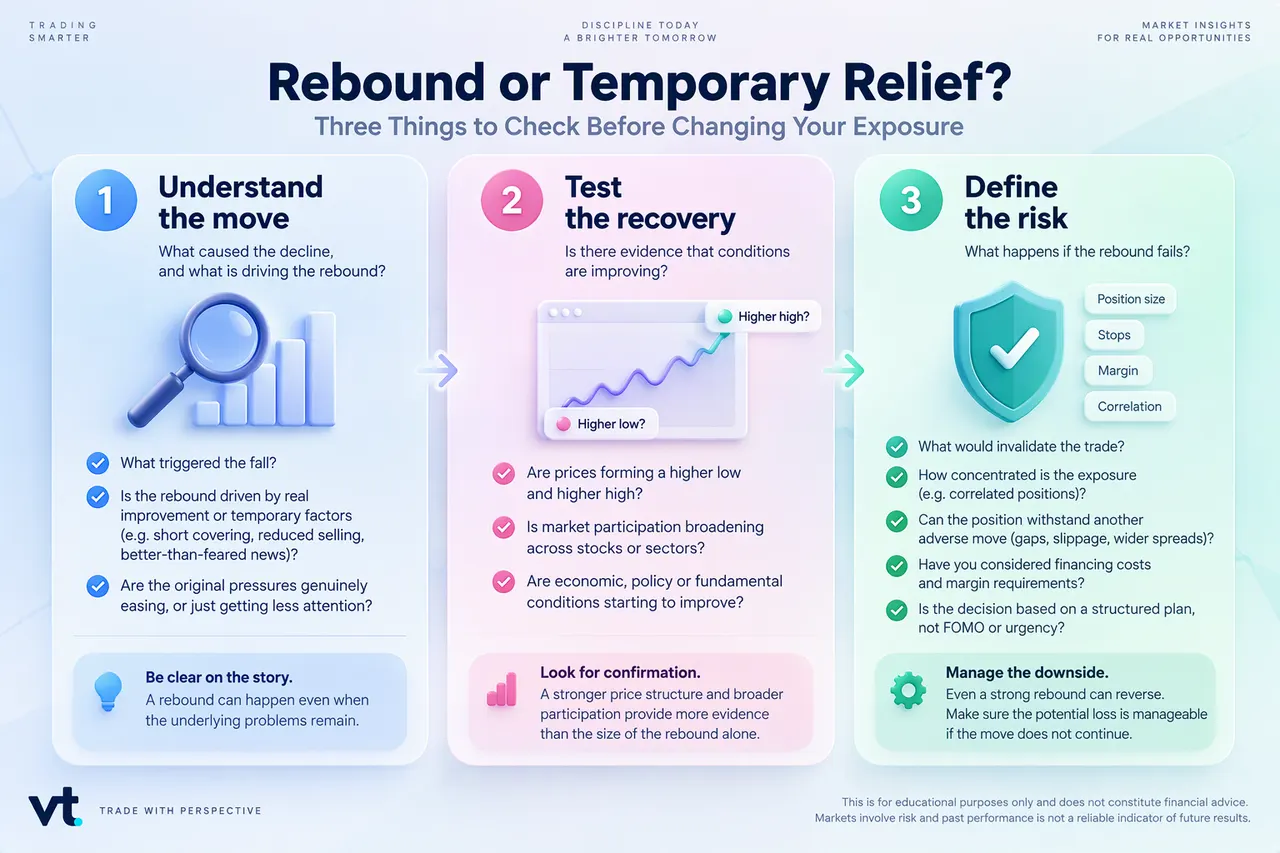
这些核查并非用于确认市场已经见底,而是帮助交易者区分:反弹是由短期因素推动,还是由价格结构改善、更广泛的市场参与度提升及底层压力缓解所支撑。最终决策还应纳入仓位规模、相关性风险敞口(多个资产同涨同跌带来的叠加风险),以及与杠杆CFD头寸相关的额外风险。
差价合约(CFD,Contracts for Difference)是一种衍生品工具,允许交易者在不实际持有标的资产的情况下,对价格涨跌进行交易。CFD既可做多也可做空,但通常包含杠杆,在熊市与投降式抛售常见的高波动环境下,可能导致亏损迅速扩大。
常见问题(FAQ)
- 什么是市场反弹、死猫跳与熊市反弹?
市场反弹(rebound)是指价格在下跌后出现回升。该词只说明价格方向,并不保证反弹会持续。例如指数从10,000跌至8,000后反弹到8,400,意味着从低点反弹5%,但仍较前高低16%。
死猫跳(dead cat bounce)是非正式说法,指急跌后的短暂反弹,随后反弹失败、下跌趋势延续。
熊市反弹(bear market rally)是指发生在熊市中的一段上涨行情。它可能幅度不小、持续数周甚至更久,但仍处于更大级别的下行趋势之中。
- 投降式抛售是否意味着市场已经见底?
不一定。投降式抛售可能会先带来反弹,但后续仍可能继续下跌并再创新低。同时,也有一些市场底部是在没有明显恐慌事件的情况下缓慢形成。
- 如何区分死猫跳与真正的复苏?
在初期无法做到绝对确定。更高的低点、更广泛的市场参与度、以及底层环境趋稳,都能增强“复苏正在形成”的判断依据,但这些信号仍可能失效。
- 熊市反弹会持续多久?
没有固定期限。反弹可能持续数周甚至数月,而仅凭反弹幅度并不能证明更大级别的结构性下跌已经结束。
- “逢低买入”与“定投”是一回事吗?
不是。“逢低买入”是对价格下跌的动态反应;而定投(dollar-cost averaging,定期定额投资)是按预先设定的固定时间间隔投入固定金额,不因短期涨跌改变节奏。两种策略都不保证盈利。



