





要点
- 美光科技(Micron)公布2026财年第四财季营收542.3亿美元,以及非GAAP口径每股收益(EPS)33.42美元,均高于市场预期。非GAAP指剔除一次性项目后的“经调整”财务口径,更便于横向比较。
- 营收较上年同期113.2亿美元大幅跃升,反映存储与内存产品需求显著加速。存储与内存主要指用于数据保存与高速读写的芯片产品。
- 公司预计2027财年第一财季营收600亿至630亿美元,高于分析师预期;预计非GAAP EPS为38.15美元±1.00美元。业绩指引是公司对未来季度核心财务指标的管理层预估。
- AI基础设施需求持续支撑DRAM、HBM(高带宽内存)以及数据中心存储需求。DRAM(动态随机存取存储器)是主流运行内存;HBM是将多层内存堆叠以提升带宽、常用于AI加速器的高性能内存。
市场表现
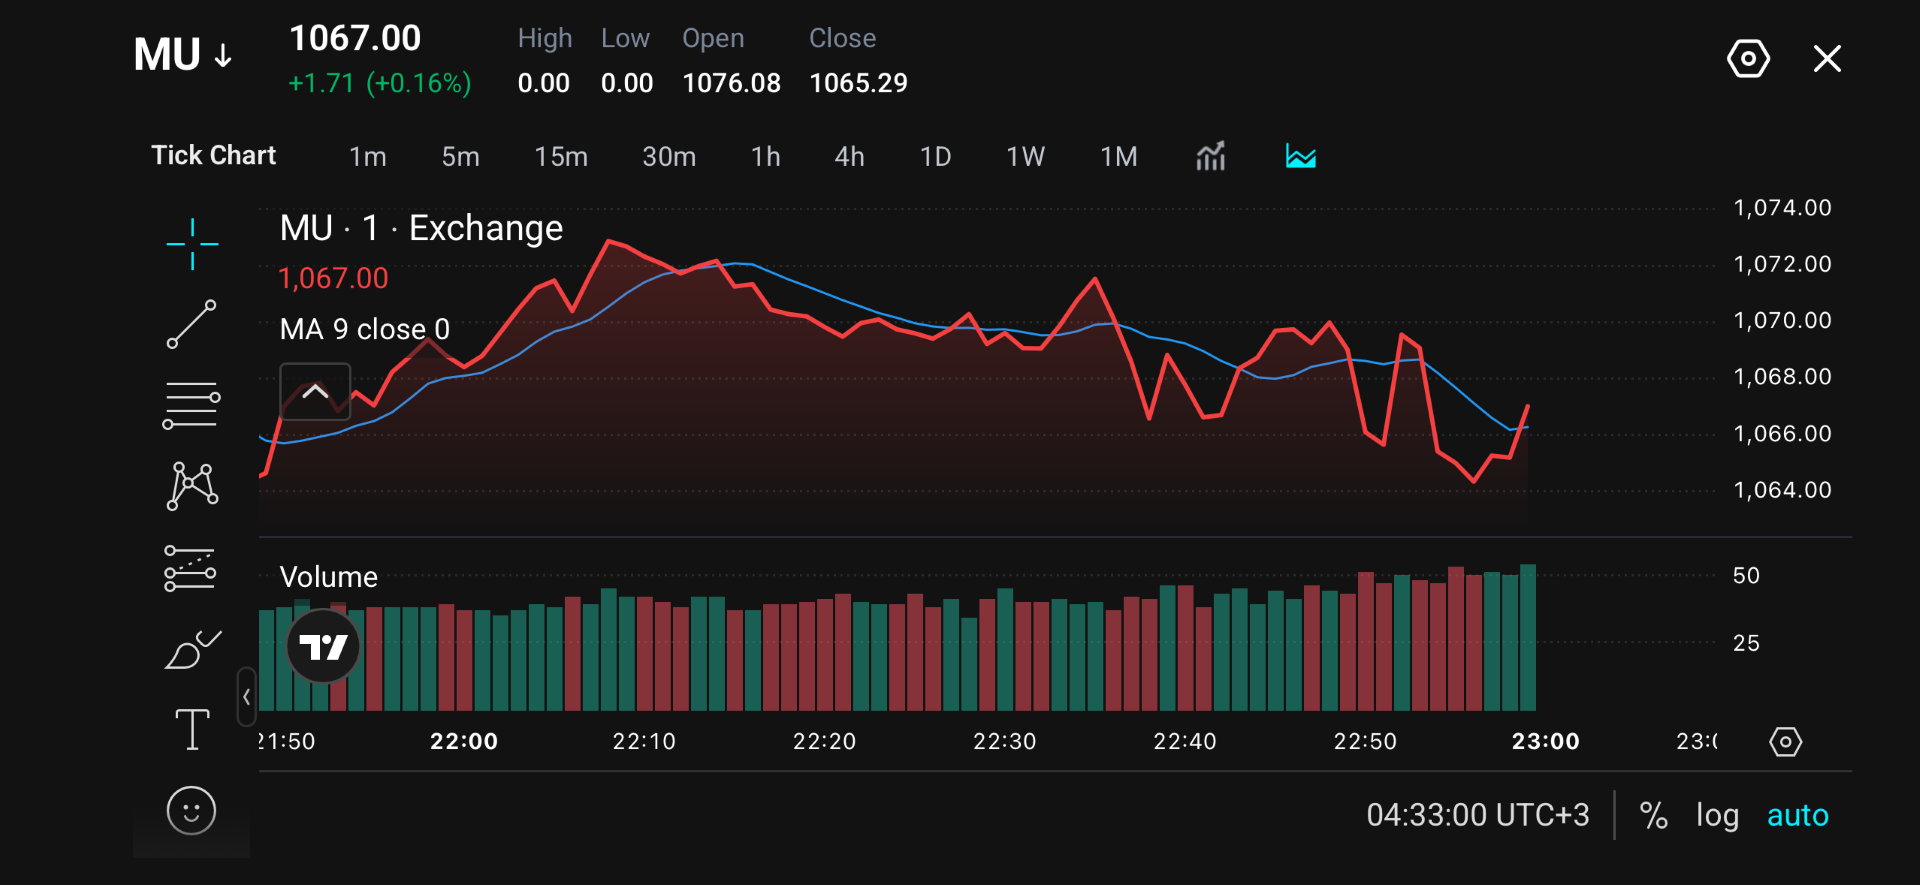
美光(MU)在短线波动后,现报约1,067美元附近。
MU开盘后从约1,065美元上行至1,073美元附近高点,但随后动能走弱,股价形成一系列短线“更低高点”后回落至约1,064-1,065美元。动能指价格上涨或下跌的力度与持续性。
临近尾盘成交量上升,使得1,066-1,068美元区间的市场反应值得关注。成交量是买卖交易的数量,常用于判断走势是否“有资金配合”。
交易员关注原因
核心驱动来自美光业绩。公司实现创纪录的2026财年第四财季营收542.3亿美元,较上年同期的113.2亿美元大幅增长。其核心数据中心业务部门(Core Data Center Business Unit)在上一季度实现115.2亿美元营收,说明AI基础设施投资正显著拉动需求。数据中心指为云计算与AI训练/推理提供算力与存储的机房与服务器集群。
更关键的是,美光预计2027财年第一财季营收约615亿美元,上下浮动15亿美元。市场因此在两点之间权衡:一是AI带动的盈利高增长,二是股价此前已提前反映增长预期。估值指市场对公司未来盈利能力给出的定价水平,通常用市盈率等指标表达。
市场将观察后续盈利能否继续快速增长,以支撑当前偏高的估值与近期涨幅。支撑估值意味着盈利增长需要足够强,才能让现有价格显得合理。
关键交易价位
| 价位 | 含义 |
| 1,073美元 | 短线主要阻力 / 图表阶段高点 |
| 1,070美元 | 近端阻力与心理关口(整数价位常引发更集中挂单) |
| 1,068美元 | 短线阻力 |
| 1,066美元 | 短线枢轴区(多空拉锯的关键价位) |
| 1,064-1,065美元 | 短线关键支撑 |
| 低于1,064美元 | 可能进入偏空破位区(跌破支撑后下行风险加大) |
1,064-1,065美元是目前最清晰的支撑区,最新一轮回落中该区域出现承接。向上看,1,068美元构成第一道阻力,随后是更受关注的1,070美元心理关口。支撑/阻力分别指价格下跌时买盘更容易出现的区域、以及上涨时卖压更容易增大的区域。
偏多与偏空情景
| 情景 | 触发条件 | 关注价位 |
| 偏多 | MU守住1,066美元并上破1,068美元 | 1,070美元 → 1,072-1,073美元 |
| 更强偏多突破 | 价格持续站上1,073美元 | 有望延续上涨并突破近期区间 |
| 偏空 | 在1,068-1,070美元附近受阻回落 | 1,066美元 → 1,064-1,065美元 |
| 更强偏空破位 | 跌破1,064美元 | 下行空间打开,或出现更深回调 |
偏多情景:若MU守住1,065-1,066美元支撑并明确上破1,068美元,进一步突破1,070美元将意味着买盘增强,焦点或回到1,072-1,073美元。若上破前一交易时段高点,也将削弱图表后半段“更低高点”的短线偏弱结构。更低高点通常代表反弹力度减弱。
偏空情景:若MU无法收复1,068-1,070美元阻力区并再度回落,可能先回测1,066美元,随后测试更关键的1,064-1,065美元支撑。回测指价格再次触及此前的重要价位以确认支撑/阻力是否有效。
免责声明
上述价位与情景为作者撰写时的判断,不构成投资建议,也不代表VT Markets的官方立场。交易者应自行分析,并做好风险管理。风险管理包括控制仓位、设置止损等措施。
MU走势展望:下一步看什么?
美光后续表现与AI带动的盈利增长及市场对估值的预期高度相关,其中HBM、DRAM及数据中心内存的强劲需求是主要催化因素。公司给出的2027财年第一财季600亿-630亿美元营收指引,显示动能延续至第四财季之后。催化因素指可能促使股价快速变化的事件或信息。
内存供给偏紧也可能支撑价格与利润率。美光披露第四财季非GAAP口径毛利率约为87%,显示行业景气改善。毛利率指(收入-销售成本)/收入,用于衡量产品盈利能力;供给偏紧指供给增长慢于需求,通常利好价格。
当前市场预期较高。在股价已上行的背景下,若投资者认为AI增长逻辑已被充分计入估值,即使业绩强劲,也未必继续推动股价走强。此外,若市场对AI投资强度、半导体板块估值或数据中心资本开支(Capex)出现担忧,也可能令MU承压。资本开支(Capex)指企业用于建设机房、购置服务器等长期资产的投入。
通过VT Markets交易MU
美光对AI基础设施、内存价格与半导体需求较为敏感,使MU在财报发布与科技板块事件驱动下更易出现显著波动。事件驱动指由财报、政策或行业消息触发的短期行情。
通过VT Markets,交易者可跟踪全球股票市场走势,并使用技术图表、市价单、止损与止盈等工具管理持仓。市价单按当前市场价格成交;止损用于限制亏损;止盈用于锁定收益。
FAQ
为何交易员关注美光最新财报?
美光公布创纪录的2026财年第四财季营收与盈利,并给出强于预期的2027财年第一财季指引。这反映AI相关需求对内存与存储产品的拉动强度。强于预期指公布数据高于分析师一致预估。
美光披露的营收是多少?
美光2026财年第四财季营收为542.3亿美元;上一财季为414.6亿美元,上年同期为113.2亿美元。环比/同比分别指与上一季度、上年同期对比的变化。
美光第四财季EPS是多少?
美光披露的非GAAP稀释后EPS为33.42美元,上年同期为3.03美元。稀释后EPS将期权、可转债等潜在股份影响纳入计算,更保守。
公司对下一季度的预测是什么?
对于2027财年第一财季,美光预计营收约615亿美元±15亿美元,非GAAP EPS为38.15美元±1.00美元。±为指引区间,表示管理层对不确定性的预留。
为何AI对美光重要?
AI数据中心需要大量高性能内存,包括DRAM与与先进处理器配套使用的HBM。AI基础设施投资增加,通常会直接推升对美光相关产品的需求。先进处理器包括GPU/AI加速器等高算力芯片。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



