





10月市场回顾
10月市场主要受中东冲突、油价与美国货币政策驱动。对沙特能源基础设施的袭击推动布伦特原油升破115美元,引发通胀再度升温的担忧,并强化了市场对美联储可能在12月再次加息的预期。通胀是指总体物价水平持续上升,通常会削弱货币购买力。
美联储在10月28日将政策利率(即联邦基金目标利率,用于影响银行间隔夜资金成本,进而传导至整体融资成本)维持不变于3.75%–4.00%,但两名有投票权的官员倾向于立刻加息。9月美国消费者通胀为3.7%(消费者通胀通常指CPI同比增速,用于衡量居民消费篮子价格变化),同时政府债券收益率(债券到期收益率,反映市场对利率与通胀的定价)接近5%,这一政策与利率环境支撑美元、压制贵金属与加密资产价格。
核心主题:
- 油价令通胀风险再度成为焦点。布伦特从约100美元升至接近117美元,随后在美国排除立即对伊朗采取军事行动后回落。尽管回调,油价仍处于高位。
- 美联储按兵不动但立场偏鹰。央行称经济活动强劲、通胀仍偏高,使进一步收紧政策(即继续加息或维持高利率更久)的可能性持续被市场计价。
- AI相关业绩面临更严格审视。企业财报为股市提供支撑,但投资者越来越关注AI投入能否带来足够回报。回报通常指投资回报率(ROI),即投入资本带来的利润增长。
上述因素相互拉扯,市场分化明显。美元与美债收益率保持强势,黄金与比特币走弱,标普500在区间内震荡,同时科技股波动加大(波动通常指价格涨跌幅度扩大,意味着风险上升)。
如需获取上述重点资产的最新动态,请关注我们的每日市场分析。
美元走强令欧元靠近支撑位
欧元兑美元(EURUSD)10月初在1.13附近,月底收于1.11左右;在美债收益率走高与美联储政策取向支撑下,美元需求增强。支撑位是指价格下跌时买盘更可能出现的区域。
欧洲央行在10月29日将主要利率维持在2.50%不变(主要利率通常指存款便利利率或再融资利率等政策利率),此前9月刚加息。尽管如此,欧元仍缺乏支撑:能源成本上升加重了对依赖进口能源经济体的压力。欧洲央行还宣布,克里斯蒂娜·拉加德将于2027年2月卸任行长。
EURUSD主要在1.11附近支撑与1.125附近阻力(阻力位指价格上涨时卖压更可能集中的区域)之间波动。多次测试下沿凸显汇价承压;在四小时图上,汇价仍位于下行的200周期简单移动平均线(SMA,指对过去200根K线收盘价取平均,用于观察中期趋势方向)附近1.13下方。
市场将关注后续通胀与增长数据是否改变对美联储与欧洲央行的政策预期,以及EURUSD能否继续守住区间下沿。
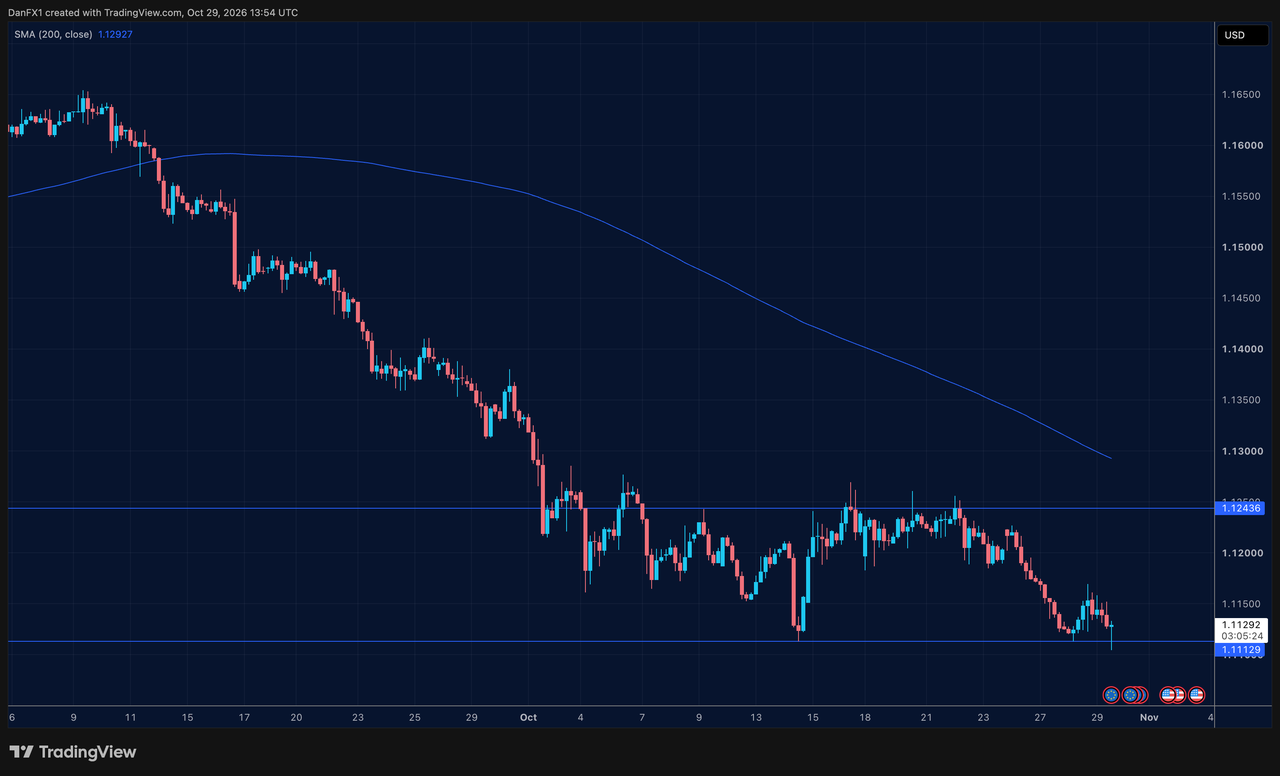
图1:EURUSD四小时图,显示下行趋势中1.11附近的支撑。
收益率压力盖过避险需求,黄金下跌
黄金10月初在4200美元附近,随后跌至三个月低位,在美联储会议前一周一度跌破4000美元。该周为约四个月来最大单周跌幅。
尽管地缘冲突带来避险需求(避险指资金在风险上升时转向更被认为稳健的资产),但未能抵消收益率上行与进一步加息预期带来的压力。由于黄金不支付利息(即不产生票息或分红),当政府债券回报率上升时,持有黄金的机会成本上升,从而抑制金价。白银也走弱,跌至2025年11月以来低位,较1月高点回撤超过50%。机会成本指放弃另一种更高收益选择所带来的隐含损失。
月底黄金在4000美元附近徘徊,四小时图上,价格位于200周期均线下方,同时受一条下行趋势线压制,该趋势线在4200美元附近与均线区域交汇。支撑仍位于4000美元下方不远处。
后续关键在于:通胀数据与债券收益率是否回落到足以缓解金属压力;与此同时,地缘局势仍可能带来避险买盘。
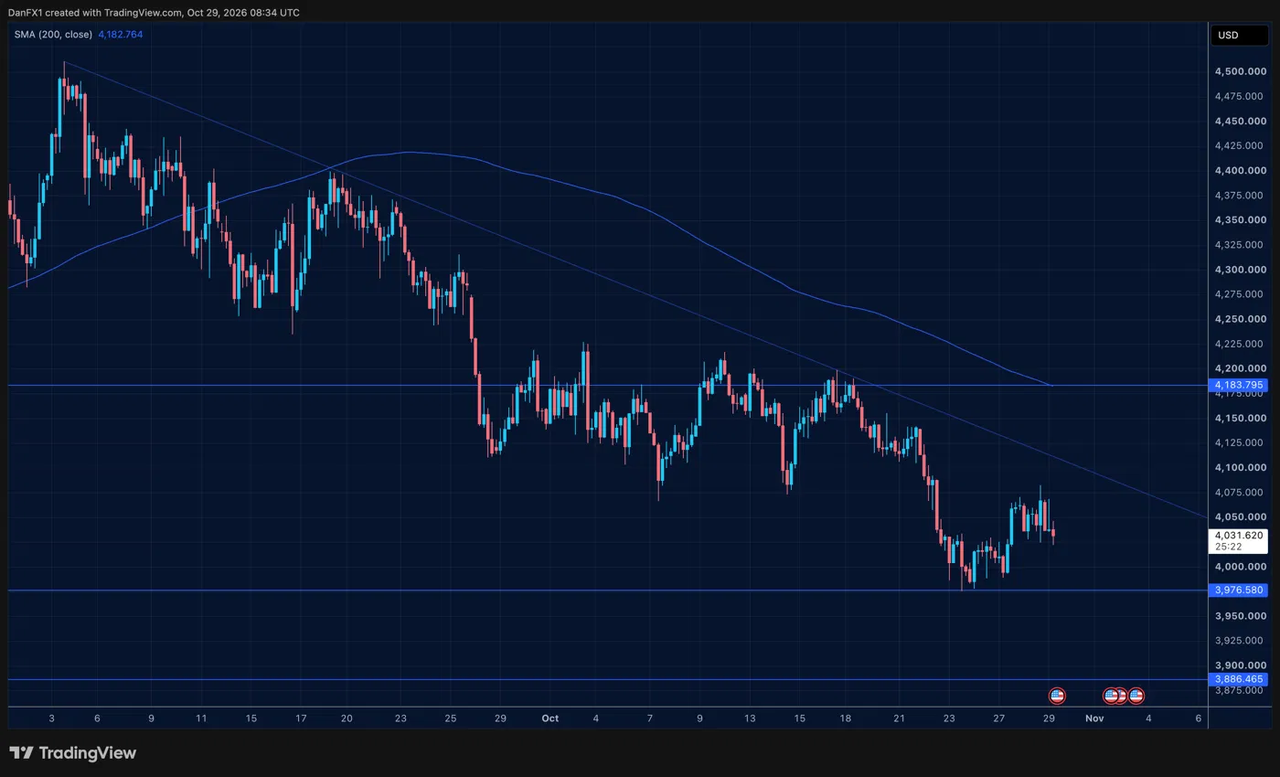
图2:黄金四小时图,显示下行趋势与4000美元区域。
油价回撤,但供应风险仍在
在沙特能源设施(包括阿美运营的油田)遭袭后,布伦特原油从约100美元拉升至10月23日前后接近117美元。市场对中东关键航运通道的供应忧虑(供应忧虑通常指产量、运输、港口与航道中断风险)进一步推升涨势。
随后,在特朗普总统排除立即对伊朗采取军事行动后,油价回落至110美元附近。回落削减了部分月度涨幅,但油价仍高于月初水平。即便如此,市场不确定性仍高。《纽约时报》报道称,美国与以色列在11月美国大选后制定了再次打击伊朗的方案,这使美伊关系与能源供应处于不稳定状态。
四小时图显示,布伦特维持在108美元附近支撑上方;200周期均线约在105美元,阻力在117美元附近。市场将持续关注外交进展,以及能源基础设施或航运是否出现扰动。
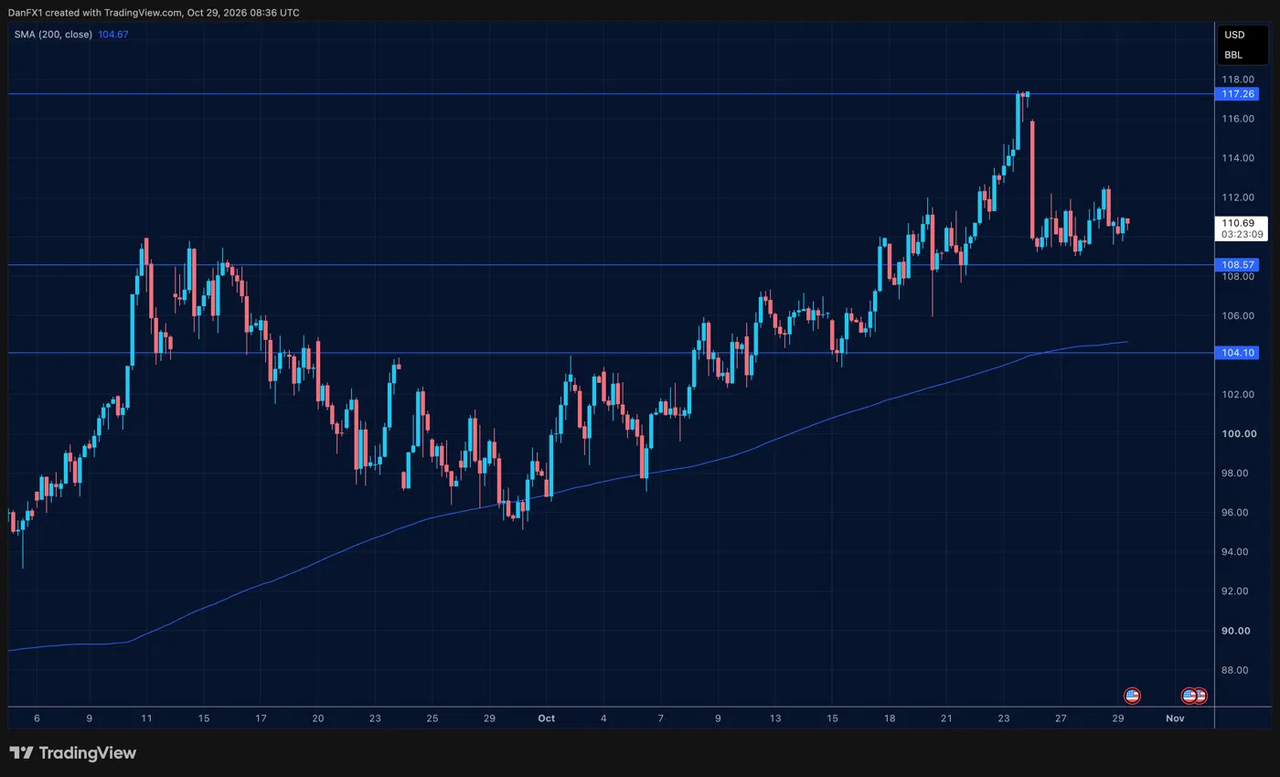
图3:布伦特原油四小时图,显示上探117美元后的回撤。
AI财报暴露投入与回报的矛盾
标普500在约7600至7800区间内波动,10月底接近区间中值,并在四小时图上围绕200周期均线运行。纳斯达克在下半月承压更明显,科技股对油价上行、更高收益率及财报发布作出反应。承压指卖盘增强导致价格下行或难以上涨。
企业财报引发的市场反应分化。SpaceX披露其首次实现季度盈利,营收较上年同期翻倍以上,次日股价上涨近8%。Meta业绩超预期,但由于投资者更关注其AI支出规模,股价反而下跌。超预期指实际业绩高于市场一致预期。
Tesla同样在利润与交付方面超预期,但在下调支出预测后,其股价回落,市场担忧其AI与机器人战略推进节奏。马斯克确认,特斯拉与SpaceX已成立独立委员会研究潜在合并事宜,为投资者增加了新的评估变量。独立委员会通常用于减少利益冲突,提升信息披露与决策的公允性。
AI仍是支撑股市的重要题材,但业绩强劲并不必然带来股价上涨。市场将继续关注资本开支(Capex,指用于厂房设备、数据中心等长期资产的投资)指引、投资回报的证据,以及特斯拉与SpaceX潜在合并的进展。
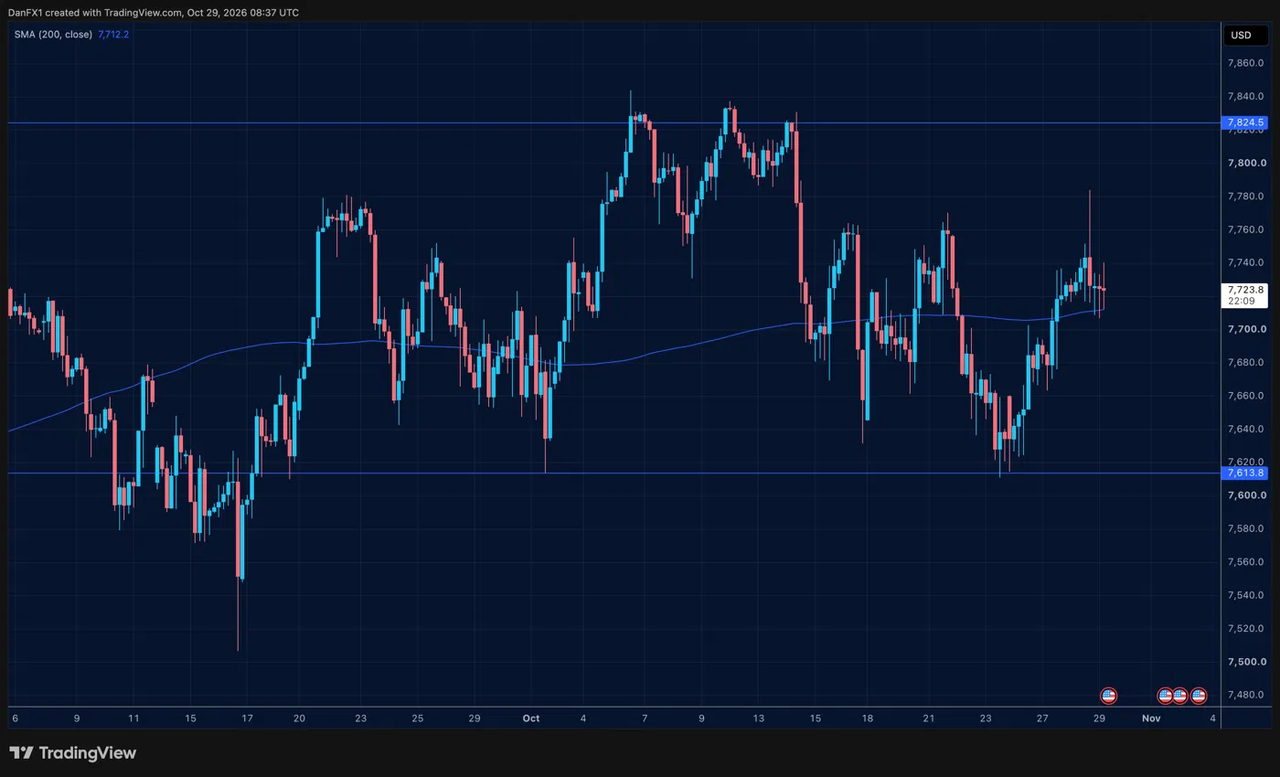
图4:标普500四小时图,显示约7600至7800的震荡区间。
尽管ETF需求存在,比特币仍回撤
比特币10月初一度上探87,000美元,随后回落至 约80,000美元附近收官。10月中旬,现货比特币交易型开放式指数基金(现货比特币ETF:在交易所上市交易、以现货比特币为基础资产的基金,便于传统资金通过证券账户参与)录得一个月来最大单日净流入,但未能扭转总体跌势。比特币作为风险资产(风险资产指在经济与流动性环境恶化时更易下跌的资产)与科技股联动,同时收益率走高带来压力,表明ETF资金流入不足以阻止价格下行。
四小时图上,比特币仍位于200周期均线(用于观察中期趋势的平均价格)约83,000美元下方。市场聚焦80,000美元区域,图形支撑在79,000美元附近,阻力在82,000美元附近,其后为84,000–86,000美元。
市场将关注ETF需求是否进一步增强、科技股是否企稳;其中79,000美元为近期区间的下沿。
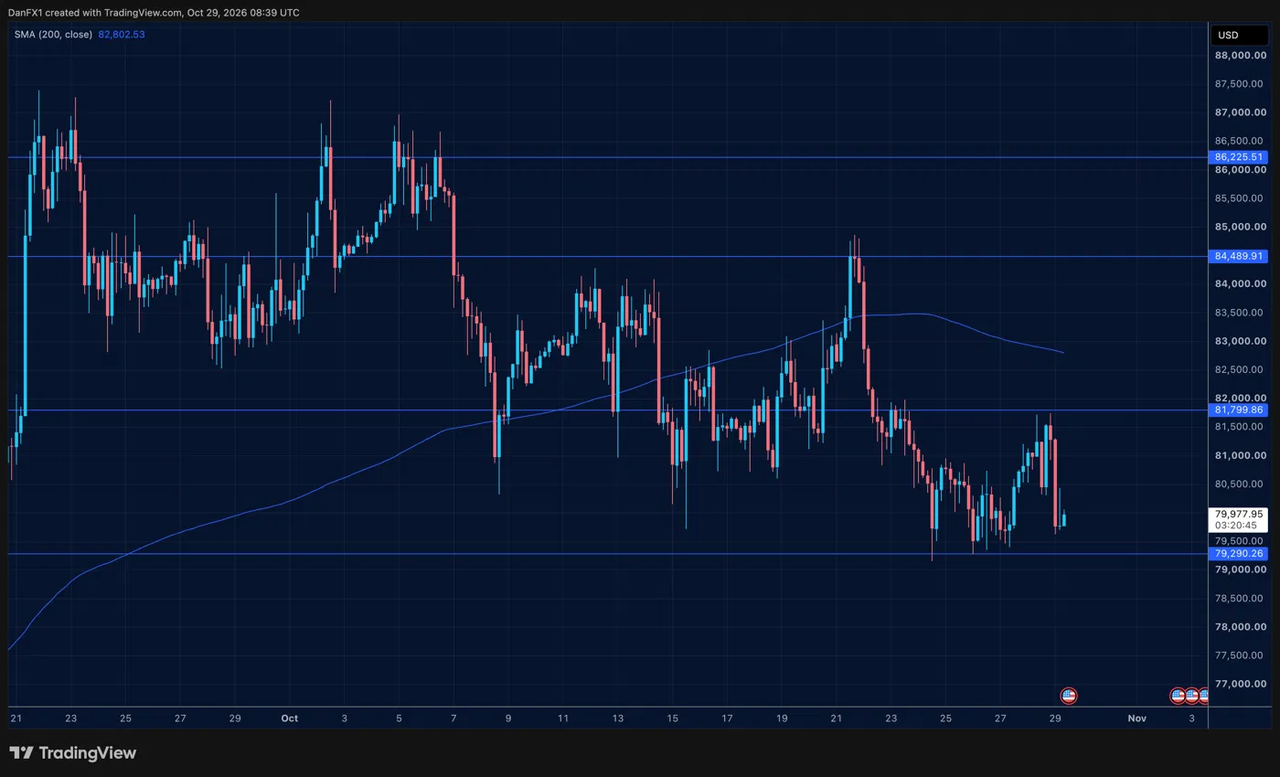
图5:比特币四小时图,显示从接近87,000美元回落至79,000美元附近支撑区域。
11月初步信号
能源供应与美国选举
11月3日美国中期选举及中东局势进展将受到密切关注。市场将评估外交努力能否缓和紧张局势,以及有关再次军事行动的计划是否引发进一步升级。若能源供应或航运受扰,可能影响油价与通胀预期(通胀预期指市场对未来物价走势的判断,会影响利率与资产定价),并传导至汇率、债券与股票市场。
通胀数据将塑造12月加息预期
美国就业与通胀数据将决定市场对美联储12月加息的预期是强化还是降温。关键问题在于:10月油价上涨是否会传导至后续通胀读数(传导指成本变化通过能源、运输、生产等渠道影响终端价格)。美联储12月议息会议及最新利率预测(利率点阵图等,用于展示官员对未来政策利率路径的判断)仍是重要参考,同时还需关注欧洲央行12月决议。
AI投入将继续接受审视
投资者将继续评估企业能否将AI投资转化为盈利增长。支出指引(指管理层对未来成本与资本开支的前瞻性说明)以及财报后的市场反应仍将是核心观察点;此外,特斯拉与SpaceX潜在合并的任何进展也可能影响市场情绪(情绪指投资者风险偏好强弱)。



