





过去几年,人工智能(AI)热潮已扩展至产业链的各个环节。芯片企业出货的硅片(半导体晶圆及芯片所用的硅基材料)创历史新高,云服务商(提供云计算资源的公司)竞相扩容,数据中心在电网供电能力允许的速度下快速建设。每一代大模型(参数规模更大的AI模型)所需算力(计算资源)都高于上一代,而每一轮资本开支(CAPEX,用于购买服务器、芯片与机房等长期资产的投入)也不断加码。
但在扩张过程中,投入增速开始快过现金来源。本周,行业开始转向债务市场(通过借款与发行债券融资)来弥补资金缺口。
点按查看交易员要点
- AI芯片支出正从“由科技巨头经营现金流直接支付”转为“通过私募信贷(非银行机构提供的私下借款)、特殊目的载体SPV(为特定资产/项目单独设立的公司)与融资租赁(以租代购、分期付款的一种融资方式)”来融资。
- 博通(Broadcom)的角色正从供应商转向“部分担保方”(为客户融资提供担保),信用市场(债券与信用衍生品市场)已开始计入这一变化。
- 芯片需求的上行空间确实存在。但债务期限往往长于芯片保持竞争力的周期,这一“期限错配”(借款期限与资产经济寿命不一致)是主要风险所在。
据《华尔街日报》报道,博通希望融资逾500亿美元,用于与OpenAI共同开发的定制芯片(按客户需求设计的专用芯片)。甲骨文(Oracle,ORCL)正与阿波罗(Apollo)及高盛(Goldman Sachs)洽谈,为新数据中心的芯片采购融资;SpaceX(SPCX,现为xAI的重要承载平台)也讨论过为购买英伟达(Nvidia)的GPU(图形处理器,AI训练常用计算芯片)借款约400亿美元。
越来越多AI芯片正以“信贷资金”而非“自有现金”购买,而资金提供方也从传统科技投融资叙事中较少被关注的机构转为台前。
| 交易 | 报道规模 | 硬件 | 洽谈中的出资方 | 进展 |
| 博通 / OpenAI | 500亿美元+ | 博通定制加速器(用于AI计算的专用芯片) | Apollo、Blackstone(黑石) | 早期阶段,目标在年底前完成 |
| SpaceX | 约400亿美元(300亿美元债券,100亿美元贷款) | Nvidia GPU | Apollo(牵头方,主承销/主安排机构)、PIMCO(品浩) | 洽谈中 |
| Oracle | 未披露 | 用于1GW数据中心的芯片 | Apollo、Goldman Sachs | 洽谈中,可能通过租赁载体(租赁SPV)实施 |
当AI投入超过科技巨头的现金承受能力
AI热潮早期,微软(Microsoft)、Alphabet与Meta主要依靠经营现金流为服务器等基础设施“买单”,对债券市场(公司债融资)依赖不高。但随着基础设施投资提速,短期内“现金覆盖”变得更困难。
2025年,五大超大规模云厂商(hyperscalers,指在全球范围运营超大规模数据中心的云巨头)合计发行约1210亿美元美国公司债,较此前五年平均水平高出四倍以上,且2026年仍在上升。科技行业目前约占彭博美国公司债指数(Bloomberg US Corporate Index,美国投资级公司债基准指数)的10%。
甲骨文则展示了“现金基础较弱的公司”在追赶AI军备竞赛时会发生什么:其大幅举债,目前债务为1691亿美元、股东权益为672亿美元。与更大型的同行相比,杠杆差距明显。
| 公司 | 债务资本比(Debt-to-capital,债务/(债务+权益)) | 收益率高于7.5%的债券 |
| Oracle | 71.60% | 是 |
| Microsoft | 22.60% | 否 |
| Alphabet | 15.50% | 否 |
除甲骨文外,SpaceX是另一家其债券进入“高收益区间”(收益率显著偏高、反映信用风险更高)的主要AI支出方。
因此,甲骨文正尝试另一条路径:不直接买芯片,而是从特殊目的载体(SPV)租赁芯片。SPV是为持有芯片而单独设立的公司;出资方为SPV提供资金,甲骨文的租金用于偿还出资方,本次借款在会计上可“表外处理”(不并入甲骨文资产负债表,减少表内杠杆)。瑞银(UBS)在AI信贷市场研究中描述了这一模式,并正迅速成为行业常用做法。
博通不再只是“卖芯片”
这些新融资结构抬高了行业“可购买芯片的上限”,同时也把风险转移给芯片制造商与提供资金的出资方。这种“扩大规模—转移风险”的权衡,是AI融资叙事的核心。
博通最能体现这一变化:其协助客户安排的融资交易一笔比一笔大,也使其逐步从供货方走向“融资安排方/准出资方”。
- 6月:为Anthropic融资350亿美元,博通与Apollo、Blackstone共同作为平台合作方(提供交易架构与资源对接)。
- 8月:融资规模超过600亿美元,并可能扩大至最高1000亿美元,博通在资金安排中居于核心。
- 10月:为OpenAI融资逾500亿美元,由博通直接牵头安排融资。担保条款(对债务偿付的承诺方式与比例)尚未披露。
当供应商开始为客户“张罗借款”,其属性就不再只是供应商。博通相当于在为自身芯片需求“承销”(以融资与担保方式锁定订单)。这能锁定出货,但也意味着:若AI实验室(主要研发与训练大模型的机构)现金流不足以偿债,博通将面临损失。信用市场已作出反应:随着担保扩大,其债券收益率(投资者要求的回报)与信用违约互换(CDS,债务违约保险,价格上升表示风险溢价走高)均出现上行。
华尔街仍认为增长空间尚在
尽管信用市场更趋谨慎,股票研究机构对芯片企业总体仍偏乐观。高盛在9月仍维持对博通的“买入”评级,预期AI实验室与超大规模云厂商将继续提高基础设施投入。
其逻辑首先在于“谁在买”:增速最快的AI客户是实验室,而实验室支出远高于收入。融资使其能够签署多年期承诺(multi-year commitments,锁定长期采购/租赁),企业无需一次性支付,从而让供应商获得更长的订单可见度(比逐季下单更稳定)。OpenAI与博通的10吉瓦(GW,功率单位,此处用于描述数据中心/算力基础设施规模)定制芯片计划覆盖2026年下半年至2029年。这类大额长期承诺,使博通CEO在3月提出的“明年AI芯片销售额超1000亿美元”的指引更具可置信度。
另一条逻辑是“仍有加杠杆空间”。甲骨文是例外,多数大型支出方的负债水平仍不高。摩根大通资产管理估算,超大规模云厂商在“租赁调整后杠杆”(将经营租赁等表外义务折算为类似债务的口径)达到美国投资级工业企业平均水平之前,仍可新增约1.5万亿美元债务。
究竟是谁在为AI热潮买单?
在多笔融资背后,重复出现的核心出资方是Apollo:其与Blackstone一起参与博通相关交易、与高盛一起参与甲骨文相关交易,并预计牵头SpaceX融资方案,PIMCO亦参与其中。私募信贷机构(向企业提供非公开贷款的资产管理公司)正与芯片制造商一道,成为AI基础设施扩张的重要“资金引擎”。
沿着资金流追踪,大致链条如下:
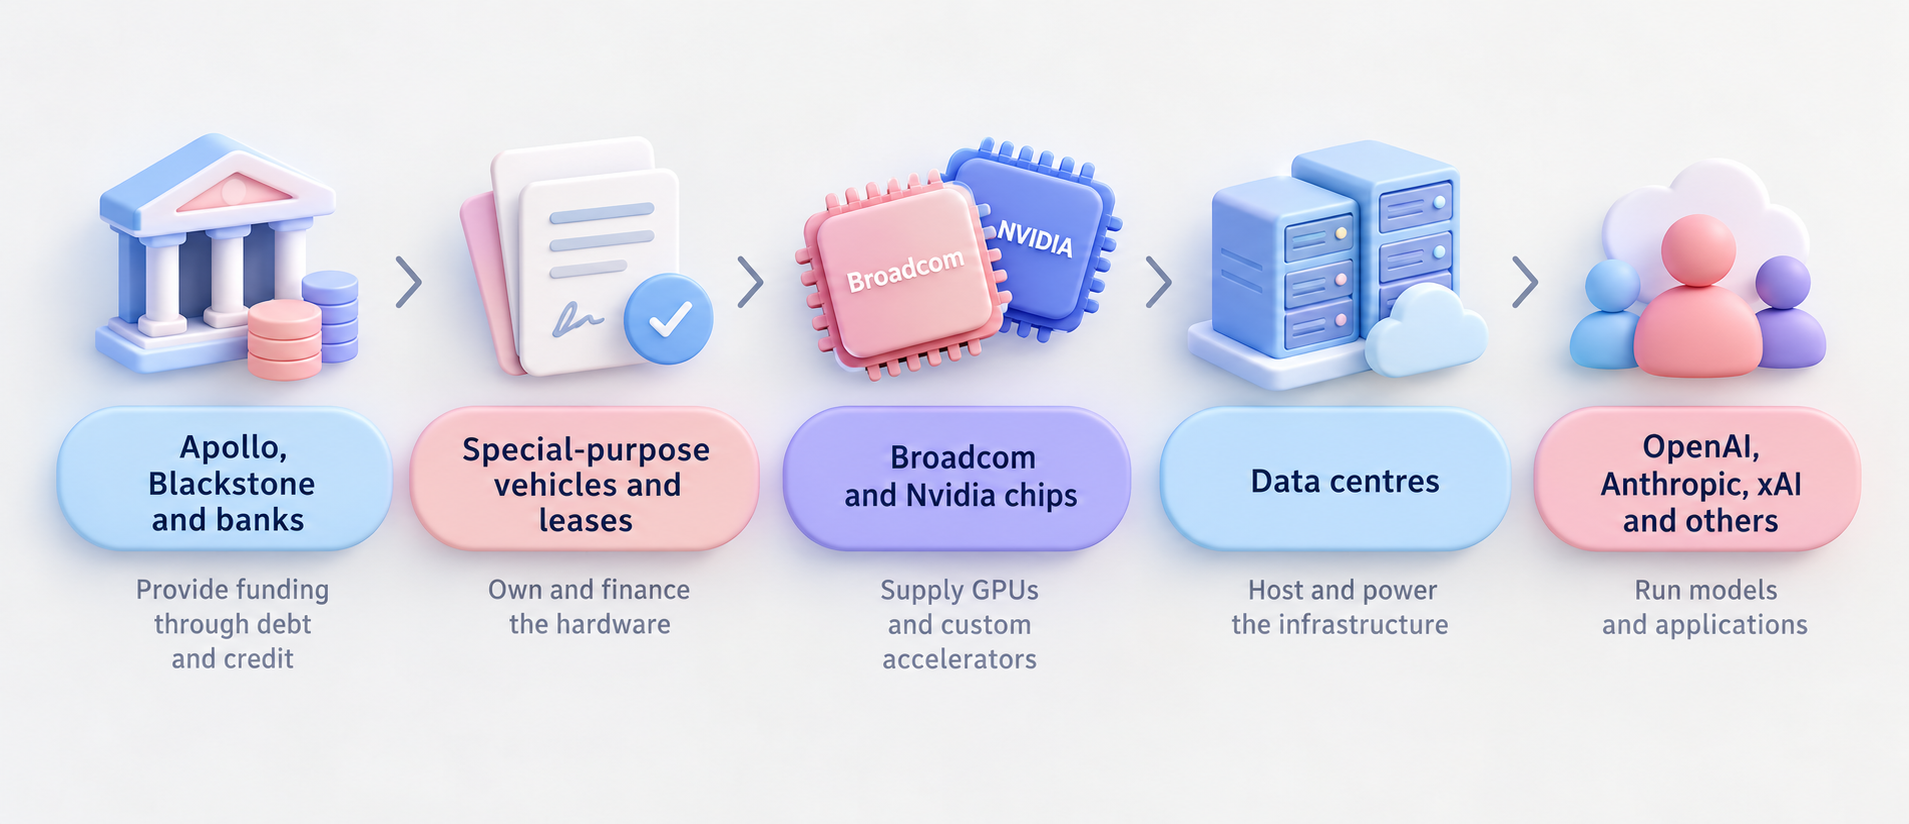
资金沿链条向下流动,而偿付义务(利息与本金等还款责任)则沿链条向上回传。
链条顶部的出资方通常受托管理机构资金(如养老基金、保险资金)。因此,一旦项目无法产生足够现金满足偿付,损失可能外溢至科技行业之外的更广泛投资者。
规模已开始在债券市场显现。美国杠杆融资(leveraged finance,面向高杠杆/较高风险借款人的融资,包括高收益债与杠杆贷款)中的AI相关借款从2025年初约200亿美元升至2026年的880亿美元。供给增加意味着投资者要求更高收益率(更高风险补偿),而收益率上升会抬高与AI无关企业的融资成本。这也是本周报道影响不止于芯片股的原因。
10月8日,路透称主权债市场的紧张加剧,原因之一是科技公司在同一有限资金池中竞争;与此同时,SpaceX的信用违约保险(CDS,债务违约保险)跳升至历史高位。
芯片必须“自我造血”
用借来的钱买芯片,必须产生足够收入覆盖的不止是本金:还包括利息、电力成本与数据中心运维开支。同时,硬件本身也在贬值。
这一点很关键,因为英伟达几乎每年都会推出新一代芯片。2026年购置的硬件在融资到期时可能已落后两代,旧GPU的租金(按时出租算力获得的收入)可能因此下滑。
出资方将其称为残值风险(residual-value risk)。
作为贷款抵押物的硬件,可能在贷款尚未结清时就比预期更快贬值。即使整体AI需求仍强劲,也可能发生。对出资方而言,关键不只是“AI用得多不多”,而是某一台具体硬件还能产生多少可用于偿债的现金收入。若出现上述情况,博通将是可能承担成本的公司之一。由于其为客户融资提供部分担保,一旦客户无法偿付,博通需按约承担部分债务。客户持续偿付时,这类担保几乎不产生现金成本;但若AI实验室经营承压,博通可能遭遇“双重冲击”:既失去芯片订单,又需承担担保代偿。分析人士已提示这些担保在AI支出放缓时可能变得昂贵。
最早可能从哪里出现裂缝
在一段时间里,头部公司还能用强劲经营现金流消化大量支出,为AI叙事提供服务器与基础设施资金。
但建设规模正在改变这一局面。
随着项目更大、更贵,企业越来越多地在资产负债表之外寻找资金来源。债务融资、私募信贷与融资租赁等结构,正在成为AI扩张的组成部分。短期看,信贷资金为AI热潮“续航”,并支撑芯片需求。
不过,上述交易尚未完成,博通相关洽谈仍处早期,规模仍可能变化。仍需验证的是:算力能否在硬件过时前赚回成本,以及供应商最终将承担多少风险。以下五个信号将提供线索。
- 博通与OpenAI交易——能否在年底前落地、最终规模、以及担保比例(博通为债务提供的承诺程度)将显示博通愿意承担的风险边界。
- 博通、甲骨文与SpaceX的信用违约互换(CDS)——CDS通常比财报更快反映风险定价,是观察出资方是否认为风险上升的高频指标。
- 博通下一季财报——通常在12月发布,将是管理层首次集中解释担保安排及潜在成本的窗口。
- 投资级利差与美国国债收益率——若AI借款持续挤占债券市场资金,将在此体现为更高的整体融资成本。
- 旧款GPU租金水平——若租金下行,可能是“芯片贬值快于债务偿还”的早期信号。
AI热潮已不再只是芯片、模型与数据中心的故事,更日益成为信用与融资的故事。随着借款规模扩大,核心问题将从“能建多少算力”转向“这些算力能否产生足够现金实现自我偿付”。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



