





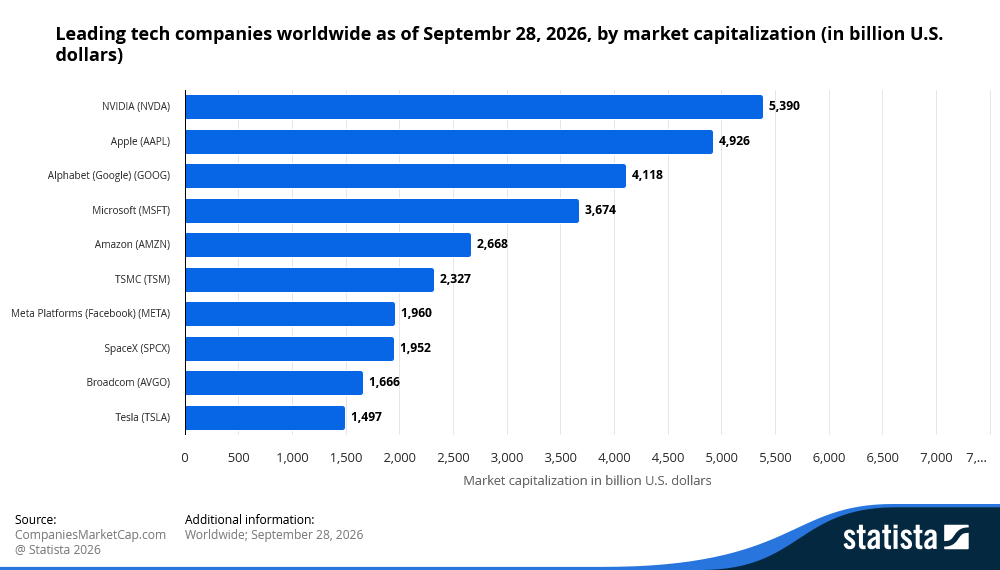
Anthropic正以通常只属于全球大型科技公司的估值水平走向公开资本市场。据报道其IPO估值或超过2万亿美元。即便其商业化业务仍处于扩张初期,这一估值也将使其与英伟达、苹果和微软等同处一个量级。
潜在的“超级IPO”出现之际,投资者对人工智能(AI,指可进行学习、推理与生成内容的算法与模型)相关资产的风险偏好依旧强劲。行业收入快速增长、对先进AI模型(更强的通用能力与推理能力的模型)的需求持续旺盛,Anthropic也将Claude(其AI大模型产品线)打造为AI商业化竞争中的领先系统之一。
但要获得“美股七巨头”(Magnificent 7,指美国市值领先的七家大型科技公司)级别的估值,不能只靠高速增长,还需要更可持续的收入来源、定价权(在竞争中仍能维持较高价格与毛利的能力)与可盈利的规模化扩张。Anthropic需要证明:AI需求的增长速度足以覆盖并超过为提供服务所需的巨额算力成本(算力成本,主要包括GPU/加速卡、云计算资源与电力等开支)。
AI溢价的“门票”成本极高
Anthropic开发Claude系列AI模型,并主要向企业与开发者销售访问权限(通常通过API接口,即应用程序调用模型的标准化方式)。与上市公司不同,其估值过去主要由私募融资轮次(未上市公司向投资机构募集资金的融资轮)决定。IPO将让投资者首次系统性看到财务数据,但估值水平在很大程度上取决于采用哪一种收入口径(收入口径,指统计与披露收入的计算方式)。
| 口径 | 含义 | 数值 | 按2万亿美元估值对应倍数 |
| 2026年7月“运行率” | 将最新月度收入年化 | 超过650亿美元 | 约31倍 |
| 2026年末“运行率” | 将预测月度收入年化 | 超过1100亿美元 | 约17倍 |
| 2028年收入 | 披露的全年收入预测 | 1900亿–2000亿美元 | 约10倍 |
“运行率”(run rate)是把最近一个月的收入按年化方式折算,用于反映当前销售节奏,但不等同于公司在完整财政年度内实际能够实现的收入。
上述差异很关键:2万亿美元估值并非主要基于当下收入,而是基于投资者对未来几年增长的定价。在这一估值下,投资者在为公司多年后的潜在收入提前付费。以当前运行率衡量,这一定价仍然偏高。
投资者为何积极关注
Anthropic最有力的支撑来自其收入增长速度。
据路透披露,收入在2025年同比增长12倍至接近46亿美元,而2026年第二季度收入达到115亿美元。本年度单个季度收入已超过2025年全年收入的两倍。
公司还强调,当前需求超过可供给能力。根据招股书,增长主要受限于算力获取(可获得的计算资源与GPU供给)而非客户不足。对投资者而言,这意味着商业问题更偏向“交付能力”,而非“获客能力”。核心挑战是能否建设足够的计算产能以承接需求。
稀缺性也在支撑市场关注度。OpenAI已提交IPO申请,但据报道推迟至2027年,这使Anthropic成为预计在今年登陆公开市场的主要“纯AI大模型公司”(主营业务高度集中于通用AI模型的公司)之一。
另据报道,英伟达可能考虑作为基石投资者(在IPO中提前承诺认购的大型机构投资者)投资最高100亿美元,凸显Anthropic在AI生态中的战略重要性。
AI规模化扩张的成本
最大压力来自固定化基础设施成本与波动性客户需求之间的不匹配。
据报道,Anthropic在约十年周期内与六家基础设施合作方合计承诺至少5180亿美元的计算能力。其中约80%的承诺不可取消,或无论使用与否都需支付(即“最低付费/不可撤销承诺”,常见于云算力与数据中心长期合同)。公司持有约202.8亿美元现金,但需对应上述长期义务。
资本市场曾经历类似周期。上世纪90年代末,电信公司为押注互联网需求而大规模铺设光纤网络。需求最终到来,但对背负高杠杆(以债务融资放大投资规模)的企业而言,兑现速度过慢,导致财务压力上升。
Anthropic面临同类风险的另一种形式。公司并不拥有其承诺的大部分基础设施。如果需求放缓,公司仍需承担成本,但并不持有相应底层资产(资产所有权无法带来残值与再利用空间)。
算力成本下行也会带来挑战。若新一代芯片显著降低AI推理/训练成本(推理指模型生成输出;训练指用数据更新参数),今天锁定的长期合同价格可能在未来相对偏贵。
AI定价权的竞争压力
基础设施只是问题的一面,另一面是客户是否愿意持续为Anthropic模型支付溢价。同时,客户集中度(收入过度依赖少数客户)加剧不确定性。报道称,2025年约四分之一收入来自两名未具名客户,且许多大客户并未被长期合同锁定。
三股力量可能压制定价:
| 压力点 | 影响 |
| 客户切换 | 企业越来越多采用“模型路由”(在多个AI模型间按成本与效果分配任务的系统),从而提高议价能力并降低对单一供应商依赖。 |
| 开放权重模型 | Meta、阿里巴巴、月之暗面与DeepSeek等推出的开放权重模型(公开模型参数,便于部署与微调)可能削弱高端闭源模型(不公开权重)的溢价空间。 |
| 前沿模型竞争 | OpenAI、谷歌与xAI持续高投入打造竞品,可能引发性能竞赛与价格竞争。 |
闭源模型与开放权重模型之间的质量差距正在收敛。斯坦福2026 AI Index显示,截至3月,领先闭源模型仅略高于领先开放权重模型。
价格竞争迹象也已出现。OpenAI下调了GPT-6新层级API价格;Anthropic也推出了按token(文本计费单位,通常按输入/输出字符或子词切分计数)计费更低的Claude Opus 5.5。市场空间虽大,但竞争可能使任何单一AI公司更难长期维持高溢价。
合作伙伴、盈利与多重压力
Anthropic与大型科技公司的合作既带来优势,也增加结构复杂性。
亚马逊、谷歌与微软同时是其投资者、云服务供应商、分销渠道与AI竞争对手。这一结构为Anthropic带来资金与基础设施支持,但也可能存在利益交叉。
公司对这些关系依赖度较高。据报道,2025年约47%的销售额通过亚马逊与谷歌云平台实现(即渠道依赖,指收入大量来自特定平台分发或转售)。
盈利能力仍是另一道关口。
据报道的420亿美元净亏损中,约340亿美元与可能转换为股票的融资工具有关(可转换工具,指未来可按约定条件转换为公司股票的融资安排,账务处理可能导致损益波动)。但经营性亏损仍然突出。2025年收入约45.9亿美元,Anthropic录得约80.6亿美元经营亏损(经营亏损,指主营业务层面收入扣除成本与费用后的亏损,反映业务自身造血能力)。
收入增长亮眼,但能否把增长转化为可持续利润率(利润率,指利润占收入比例)才是关键。
IPO前评估市场
Anthropic不需要再证明AI需求存在,而是要证明需求增速能够超过成本增速。
上市前,三项信号将影响投资者预期:
- 第三季度业绩:收入是否继续向年末运行率目标靠拢。
- IPO最终定价与流通规模:流通盘(可在二级市场交易的股份数量)偏小是否引发早期波动。
- 客户承诺:核心客户是否转向更长期的合同安排(长期合同通常意味着更稳定的可见收入)。
如果高增长延续,收入估值倍数(市销率PS,估值/收入)可能快速下降,从而使估值更容易被市场接受。
如果增长放缓,Anthropic可能在缺乏同等稳定客户基础的情况下,仍需承担数千亿美元基础设施承诺带来的成本压力。
通过VT Markets交易Anthropic IPO主题
预计Anthropic将于11月上市,但围绕估值的讨论已在影响AI板块情绪。
VT Markets提供Anthropic差价合约(CFD,差价合约是一种不交割标的股票、只结算价格差的衍生品)产品ANTHUSD,使交易者可在股票开始挂牌交易前,对市场如何定价该公司进行交易判断。IPO相关市场可能出现剧烈波动;CFD含杠杆(以较少保证金撬动更大头寸),会同时放大盈利与亏损。
这些公司分别代表AI投资链条的不同环节。亚马逊与谷歌受益于AI基础设施需求,但也存在竞争重叠。英伟达与AI硬件支出更直接相关。微软则同时具备投资敞口(投资相关收益或风险暴露)与云计算、分发渠道关系。
IPO相关进展往往发生在美股常规交易时段之外。VT Markets的24小时股票CFD使交易者可在消息出现时及时应对。
点击查看交易要点
为什么说Anthropic的IPO属于“超级IPO”?
若估值超过2万亿美元,Anthropic将跻身全球最具价值的科技公司之列,并可能成为史上规模最大的IPO之一。
Anthropic预计何时IPO?
报道称时间点指向11月(美国中期选举之后),但最终日期与发行条款尚未确定。
Anthropic能否支撑“七巨头级别”估值?
公司具备强劲AI需求与快速收入增长,但需要证明其定价权可持续、能有效控制基础设施与算力成本,并实现可盈利的规模化扩张。
在上市前能否获得Anthropic相关敞口?
IPO前无法直接购买其股票;但VT Markets上的ANTHUSD等CFD可在不持有股票的情况下对价格进行交易。亚马逊、Alphabet(谷歌母公司)、英伟达与微软等上市合作伙伴可提供间接敞口,但其股价还会受多种非Anthropic因素影响。
Anthropic与SpaceX的IPO相比如何?
若估值达2万亿美元且募资规模最高可达1000亿美元,其估值与交易规模都将超过SpaceX。
Anthropic在IPO后面临的最大风险是什么?
主要风险包括:高额算力承诺带来的刚性支出、来自OpenAI与谷歌的竞争加剧、开放权重模型带来的价格压力,以及客户集中度偏高。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



