





核心要点
- ASTS 是 AST SpaceMobile Inc 在纳斯达克的股票代码。公司正在建设“卫星直连手机”网络,目标是让你口袋里的普通手机无需更换设备即可连接卫星网络。
- 截至 2026 年 9 月 14 日,AST SpaceMobile 股价约为 59.86 美元;52 周区间为 37.18~133.86 美元;市值约 233 亿美元。
- 2025 年全年营收约 7,090 万美元(2024 年为 442 万美元),2026 年各季度营收持续上升,但由于持续投入卫星组网建设,净利润仍大幅为负。
- 14 名分析师对 ASTS 的一致评级为“持有”,目标价区间 42.50~108 美元,平均目标价约 79.61 美元,较现价隐含约 33% 上行空间。
- ASTS 属于波动较高、尚未盈利的成长型公司。更适合作为分散投资组合中的“小仓位主题配置”,不宜视为核心长期持有资产。
什么是 ASTS 股票?AST SpaceMobile 业务解读
ASTS 是 AST SpaceMobile Inc 在纳斯达克的股票代码。公司正在建设“卫星直连手机”网络,可直接与标准、无需改装的手机连接。无论你搜索 AST SpaceMobile 股票、AST 股价、ASTS 股价,或部分信息源使用的 AST Space Mobile 变体,指向的都是同一家公司。部分终端可能将其显示为 IND AST,并归入“太空蜂窝通信”主题,但其官方上市标识仍为 NASDAQ: ASTS。
对投资者与交易者而言,关键在于:AST SpaceMobile 试图通过近地轨道提供蜂窝宽带覆盖,但不会直接向消费者销售手机或 SIM 卡(SIM 卡即用户身份识别卡,用于接入移动网络)。公司将部署由大型相控阵卫星(相控阵:可通过电子方式控制信号方向的天线阵列)组成的卫星星座(星座:多颗卫星协同提供连续覆盖),并通过移动运营商合作伙伴为现有手机提供服务。
这意味着终端用户无需购买专用设备、安装专用应用或更换手机。当陆地蜂窝信号不足时,手机可切换到 SpaceMobile 服务,例如在旅行、偏远地区、海上或飞行途中。
由于 ASTS 同时具备“通信基础设施创新”与“早期落地不确定性”,其股价往往在利好空间与高波动之间切换,吸引偏成长的投资者与短线交易者。本文将涵盖:ASTS 股价与交易数据、技术路径、财务表现与营收增长、分析师目标价、主要机会与风险、与竞争对手对比,以及适用于短线交易者的 ASTS 股票差价合约(CFD,差价合约:不持有股票本身,仅就价格涨跌结算盈亏)机制。
公司总部位于美国得克萨斯州米德兰(Midland, TX),由首席执行官 Abel Avellan 创立。公司员工主要集中在卫星设计、生产与网络运营等环节,以支持业务走向商业化服务。
AST SpaceMobile 今日股价:快速概览
由于股价常受发射任务进展与财报影响而快速波动,下表仅为“某一时点”的参考,并非实时行情,尤其在非正常交易时段更是如此。
| 指标 | 数值(截至 2026 年 9 月 14 日) |
|---|---|
| 股价 | $59.86 |
| 当日波动区间 | $59.20~$61.34 |
| 52 周区间 | $37.18~$133.86 |
| 市值 | 约 $233 亿 |
| 流通股数 | 约 3.892 亿股 |
| 贝塔系数 | 约 2.73 |
| 股息/除息日 | AST SpaceMobile 目前不派发股息,因此无需跟踪除息日(除息日:买入后不再享有本次分红权益的日期) |
来源:StockAnalysis.com,ASTS 概览。52 周区间跨度超过 96 美元,反映该股交易特征:对消息高度敏感、波动剧烈,且在卫星发射与财报发布前后成交量会显著放大。近月日均成交量多在 1,000 万~1,200 万股区间,但在任务节点或财报披露前后,盘中成交量可能明显高于该水平。
AST SpaceMobile 的“卫星直连手机”技术如何实现全球覆盖
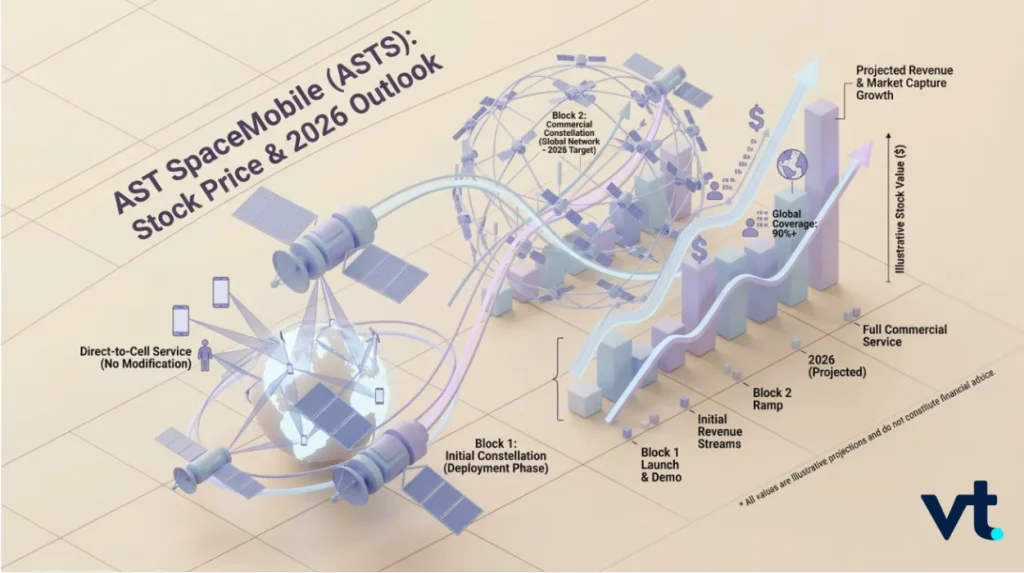
公司正在开发蜂窝宽带网络:卫星相当于“空中的基站”,基于现有 4G 与 5G 标准与普通手机直连。核心卖点是:无需新硬件、无需卫星电话、无需专用应用。
BlueWalker 3:概念验证
旗舰原型机 BlueWalker 3(BW3) 于 2022 年 9 月发射,完成了与普通手机之间的双向 5G 语音通话、视频与数据连接。其下载速率超过 21 Mbps;频谱效率约为 3 bit/s/Hz(频谱效率:单位带宽可传输的数据量,数值越高代表频谱资源利用越好)。这些验证使其从“技术设想”走向“可被资本市场定价的商业路径”。
Block 1 与 Block 2 BlueBird:商业卫星组网
Block 1 BlueBird 卫星(BB1~BB5)于 2024 年 9 月发射,吞吐量(吞吐量:单位时间内可传输的数据总量)约为 BW3 的 10 倍。根据公司 SEC 文件,其已与 AT&T、Verizon、Vodafone 及 Bell Canada 完成实时语音、视频与连接测试。Block 2 BlueBird 搭载更大规模的相控阵天线,面积约 2,400 平方英尺(Block 1 约 693 平方英尺),目标是将带宽(带宽:可承载的数据传输能力,通常与网络速度上限相关)再提升约 10 倍。公司在 2026 年持续部署,目标是在 2027 年初左右实现约 45 颗在轨可用卫星。
大规模网络还需要地面系统:通过高吞吐量网关链路(网关:连接卫星网络与地面运营商网络的关键节点)将卫星接入地面移动运营商系统,同时处理时延(时延:数据从发送到接收的时间)与多普勒频移(多普勒频移:卫星高速运动导致信号频率偏移)以及路由(路由:数据在网络中的转发路径)等问题。该部分不易获得关注,但决定了“能连上”是否能转化为“好用”。
合作伙伴、知识产权与专利布局
公司依赖与大型电信运营商的商业合作推动规模化应用,包括 AT&T、Vodafone、Telefónica 与 STC(Saudi Telecom)。随着星座覆盖能力增强,服务将通过运营商体系向用户分发。公司同时披露了较为完整的知识产权与专利组合:截至 2025 年末,全球约 38 个专利族(专利族:围绕同一技术在多个国家/地区申请的一组专利),约 3,850 项权利要求(权利要求:专利中界定保护范围的条款)处于申请或授权状态,约 1,900 项已获准。上述知识产权在美国证券交易委员会披露文件中公开,主要覆盖大型相控阵天线设计与波束成形(波束成形:通过控制天线阵列让信号“指向”特定方向,提高覆盖与效率),构成竞争壁垒。
AST SpaceMobile 财务概览:营收、净利润、公允价值与估值
ASTS 仍处于高投入阶段。尽管按市值已接近大型股,但传统估值指标如滚动市盈率(Trailing P/E:以过去 12 个月利润计算的市盈率)参考意义有限。多数分析师更关注营收增长路径、已签约订单储备(backlog:已签合同但尚未确认收入的订单规模)以及发射节奏能否尽快带来更连续的覆盖。
| 期间 | 营收 | 净利润 | 每股收益(EPS) |
|---|---|---|---|
| 2024 财年 | $442 万 | 为负 | – |
| 2025 财年 | 约 $7,090 万(同比 +1,505%) | 为负 | – |
| 2026 财年一季度 | $1,474 万 | -$1.9101 亿 | -$0.66 |
| 2026 财年二季度 | $3,152 万 | -$2.3091 亿 | -$0.77 |
| 2026 财年三季度(分析师预估) | 约 $4,794 万 | – | 约 -$0.40 |
来源:公司季度披露文件,StockAnalysis.com 汇总(财务数据)。上季度(2026 财年二季度)营收升至 3,152 万美元,较一季度的 1,474 万美元明显增长;但净利润仍大幅为负。营收连续上升的同时亏损扩大,这在持续投入生产、发射与地面系统建设、尚未进入全面商业化的阶段较常见,反映从研发走向规模化运营的成本压力。利润率(利润率:利润占收入的比例)仍明显为负,投资者在判断公允价值(公允价值:市场条件下的合理定价)时应同步评估亏损与持续融资压力。市场一致预期显示,公司下一季度营收约为 4,794 万美元,EPS 约为 -0.40 美元。
2026 年 ASTS 股价表现与分析师评级
过去 12 个月,ASTS 股价累计回报约 50%~60%,跑赢同期标普 500;但其 5 年年化波动率超过 100%(波动率:价格涨跌幅度的统计指标,数值越高代表更不稳定),且最大回撤约 85.6%(最大回撤:从阶段高点到随后低点的最大跌幅),说明收益伴随显著波动。
| 分析师指标 | 数值 |
|---|---|
| 覆盖 ASTS 的分析师数量 | 14 |
| 一致评级 | 持有(同时存在买入与持有建议) |
| 最低目标价 | $42.50 |
| 平均目标价 | $79.61(约较现价高 33%) |
| 最高目标价 | $108.00 |
来源:StockAnalysis.com(ASTS 预测)。在近期评级更新中,Berenberg Bank 于 2026 年 9 月初启动覆盖,给予“买入”评级与 92 美元目标价;Piper Sandler、Cantor Fitzgerald 等机构的目标价多在 90~100 美元区间。目标价并非承诺,仅代表卖方研究机构(卖方:向投资者提供研究与交易服务的券商或投行)对公允价值的当前判断,并会随季度数据变化。评估公允价值时,亦应关注卫星部署节奏、单星成本、监管进展(监管:各国许可与合规要求)以及公司对制造与发射成本的控制能力。
ASTS 风险:交易前需要关注的事项
以下内容并非否定对 AST SpaceMobile 的研究价值,而是提示:尚未盈利且资本开支较高的公司,其风险结构不同于成熟分红公司。应将风险与前述机会一起评估。
- 执行与部署风险:大规模制造并稳定运营大型相控阵卫星技术难度高,发射或硬件问题可能导致时间表延后。
- 监管与频谱审批:开展服务需逐国获得许可,并与既有地面运营商进行干扰协调;频谱(频谱:无线电频率资源)是稀缺关键资源。
- 资金需求与摊薄风险:卫星星座建设成本高;若现金不足以覆盖运营直至现金流转正(现金流:实际现金收支),公司可能需要再融资,包括增发或举债,从而摊薄现有股东权益(摊薄:新增股份导致原股东持股比例下降)。
- 竞争压力:SpaceX 的 Starlink 直连手机业务、Lynk、Globalstar 及传统卫星运营商均在布局,资源更充足的竞争对手若在成本或技术上取得优势,可能压缩长期利润空间。
- 消息面敏感:一次发射延迟或关键节点不及预期,都可能在数小时内显著影响市值,因此仓位管理(仓位:投入资金规模)尤为重要。
NASDAQ: ASTS 与竞争对手对比:Starlink、Lynk、Globalstar 与 EchoStar
AST SpaceMobile 并非唯一布局“卫星直连终端”的公司。SpaceX 的 Starlink 通过与运营商合作开展直连手机服务;Lynk Global 与 Globalstar 提供带宽更窄的消息与连接服务;持有频谱资源的同行如 EchoStar,则从另一角度参与同一主题。AST SpaceMobile 的差异点在于:无需任何新手机,直接服务用户现有终端。但能否在资金更充足的竞争者面前形成可持续份额,正是市场对其执行能力的核心定价问题,也体现在 42.50~108 美元的目标价跨度中。
ASTS 讨论热度:投资者在关注什么?
搜索“AST share chat”或“ASTS share chat”,常见讨论集中在两端:乐观者强调营收增速与运营商合作;谨慎者则关注净亏损、股本扩张(股本扩张:增发导致股份数量上升)以及当前市值对 Block 2 部署顺利推进的依赖程度。市场情绪不能替代基本面研究,但可用于判断交易是否拥挤(拥挤交易:大量资金集中在同一方向,可能放大波动)。
AST SpaceMobile 在投资组合中的定位
鉴于波动较大,ASTS 通常更适合作为分散投资组合中的“主题小仓位”,而非核心持仓。仓位应考虑潜在大幅回撤的可能性,历史 5 年最大回撤约 85.6%。风险承受能力较高、希望获取“通信与卫星产业变革”非对称收益(非对称收益:上行空间大于可控下行)的投资者,可将其作为成长配置的一部分;偏稳健的组合则应降低集中度,并通过其他资产分散风险。
如何交易 ASTS 股票差价合约(CFD)
若希望参与 ASTS 股价波动但不直接持有股票,可了解股票差价合约(CFD:以价格差额结算盈亏的衍生品)。CFD 通常提供杠杆(杠杆:用较少资金撬动更大名义头寸,可能放大收益也放大亏损),并涉及点差与融资等成本。



