





概览
- 9月发布的8月通胀数据(月度口径)显示物价压力明显加速,市场焦点转向美联储下一步政策选择。
- 总体CPI(消费者价格指数,用于衡量居民消费品与服务价格水平)环比上涨0.4%,高于7月的0.1%;剔除食品和能源后的核心CPI(更能反映趋势性通胀)环比上涨0.3%,前值为0.2%。
- CPI公布后,交易员对9月加息的定价概率约为82%至85%。
- 特朗普总统多次呼吁降低利率,而美联储正评估是否需要收紧政策(即提高利率、减少流动性),政策取向存在张力。
- 还需关注美国国债收益率与油价:收益率上行往往推升美元并压制对利率敏感资产;能源价格高企仍是通胀上行风险。
通胀信号分化下,美联储决议成焦点
8月通胀为美联储释放了两类相互竞争的信号。
总体CPI环比上涨0.4%,较7月的0.1%明显加快;核心CPI环比上涨0.3%,前值为0.2%。但同比口径呈现不同走向:总体CPI同比维持在3.4%不变,核心CPI同比从2.5%回落至2.4%。
月度数据偏强,意味着短期物价动能抬升,从而增强“收紧政策”(主要指加息)的理由。
与此同时,核心CPI同比回落,使通胀判断不至于单边偏向上行。
美联储在本周会议前面临更强的短期通胀压力,但尚未看到足够证据表明更广泛的“通胀回落趋势”(disinflation,即通胀率下降而非物价下跌)已被彻底逆转。
PCE数据缺位,使解读更偏谨慎
美联储尚未获得8月PCE(个人消费支出)价格指数数据。PCE由美国经济分析局编制,是美联储更偏好的通胀指标,因为覆盖面更广、权重更贴近实际消费结构。最新数据为7月:总体PCE环比0.2%、同比3.7%;核心PCE环比0.2%、同比3.3%。
核心PCE显著高于美联储2%通胀目标,支持进一步收紧。但7月核心PCE环比0.2%,低于8月核心CPI的0.3%,显示不同指标之间存在温差。
这一区别为政策层保持谨慎提供了理由:强势CPI可能支持加息,但美联储需判断加速是否代表更广泛的通胀趋势,还是与能源等“波动较大分项”(价格短期容易大起大落)相关的阶段性变化。
因此,决策者需要综合CPI、PPI(生产者价格指数,用于衡量出厂端价格、常被视为通胀的前端信号)及其他经济指标,以推断PCE通胀可能的走向。
市场从分歧走向“9月加息”定价
CPI发布后,交易员对9月加息的定价概率约为82%至85%。
利率预期(市场对未来政策利率路径的判断)变化,往往会在美联储公布决议前后,驱动外汇、债券、股票与贵金属价格波动。
若加息25个基点(基点bp,1bp=0.01个百分点)后暂停,意味着美联储对短期通胀回升作出回应但保持克制;若加息并释放继续收紧的指引(前瞻指引,即对未来政策路径的沟通),则表明决策者认为月度通胀加速可能演变为更持久的问题。
金融条件(整体融资环境,包含利率、信用利差与金融机构放贷意愿等)也是谨慎因素。长期美债收益率已大幅上行,推高按揭利率与企业融资成本,相当于市场已“预先完成”部分紧缩效果。
因此,10年期美债收益率仍将是围绕美联储决议的关键观测指标。收益率进一步走高,可能强化紧金融条件并支撑美元;收益率回落,则可能显示市场预期未来政策不那么激进。
政治因素同样不可忽视。特朗普总统多次要求降低利率,使货币政策方向的博弈升温。
不过,美联储在制度上保持独立性。仅从经济层面看,通胀数据的分化本身就足以让决策者评估加息的必要性。
政策预期与美元的联动仍是主线。美元指数(DXY,衡量美元相对一篮子主要货币的强弱)在不确定性上升、美元资产需求增加时可能走强,但其方向仍高度取决于美债收益率与美联储预期的变化。
油价令通胀风险维持高位
能源因素仍需重点跟踪。
油价持续高于100美元/桶可能推升燃料、运输与生产成本。其影响未必会立刻体现在所有通胀指标中,但会增加“通胀已受控”的判断难度。
油价受供给、需求与地缘政治等多重因素驱动。交易员可跟踪影响原油价格的关键变量,评估能源成本高企是否具有持续性。
月度通胀走强、PPI偏稳、就业韧性与能源成本高企的组合,使美联储更接近“偏紧”立场;但核心通胀同比回落以及金融条件已偏紧,为更温和的路径留出空间。
重点关注品种
USDX | EURUSD | GBPUSD | XAUUSD | SP500
重要事件前瞻
| 日期 | 货币 | 事件 | 预测 | 前值 | 分析师观点 |
| 14 Sep | CAD | CPI 环比 | -0.10% | 0.50% | CPI环比若偏弱,或缓解加拿大央行(BoC)政策压力,并对加元构成拖累。 |
| 16 Sep | GBP | CPI 同比 | 3.10% | 2.90% | 通胀若走强,可能推升市场对英国央行(BoE)更偏紧立场的预期,并支撑英镑。 |
| 17 Sep | USD | 联邦基金利率 | 4.00% | 3.75% | 本周核心事件。市场将聚焦利率决议与前瞻指引。 |
| 17 Sep | GBP | 英国基准利率(Official Bank Rate) | 3.75% | 3.75% | 若按兵不动,英镑或维持震荡;投票分歧(赞成/反对人数)可能影响后续预期。 |
| 18 Sep | JPY | 日本央行(BoJ)政策利率 | <1.25% | <1.00% | 若政策利率上调预期增强,可能支撑日元,并提高美元兑日元(USDJPY)下行风险。 |
本周关键走势
USDX

- 美元指数上破98.455并继续上行,前期价格结构已完成。
- 美元或仍有上行空间,下一关注区间为99.50与99.75。
- 即使USDX再创阶段新低,在判定更大级别上行结构失效前,仍应观察是否出现偏多价格信号(如反转与突破)。
EURUSD
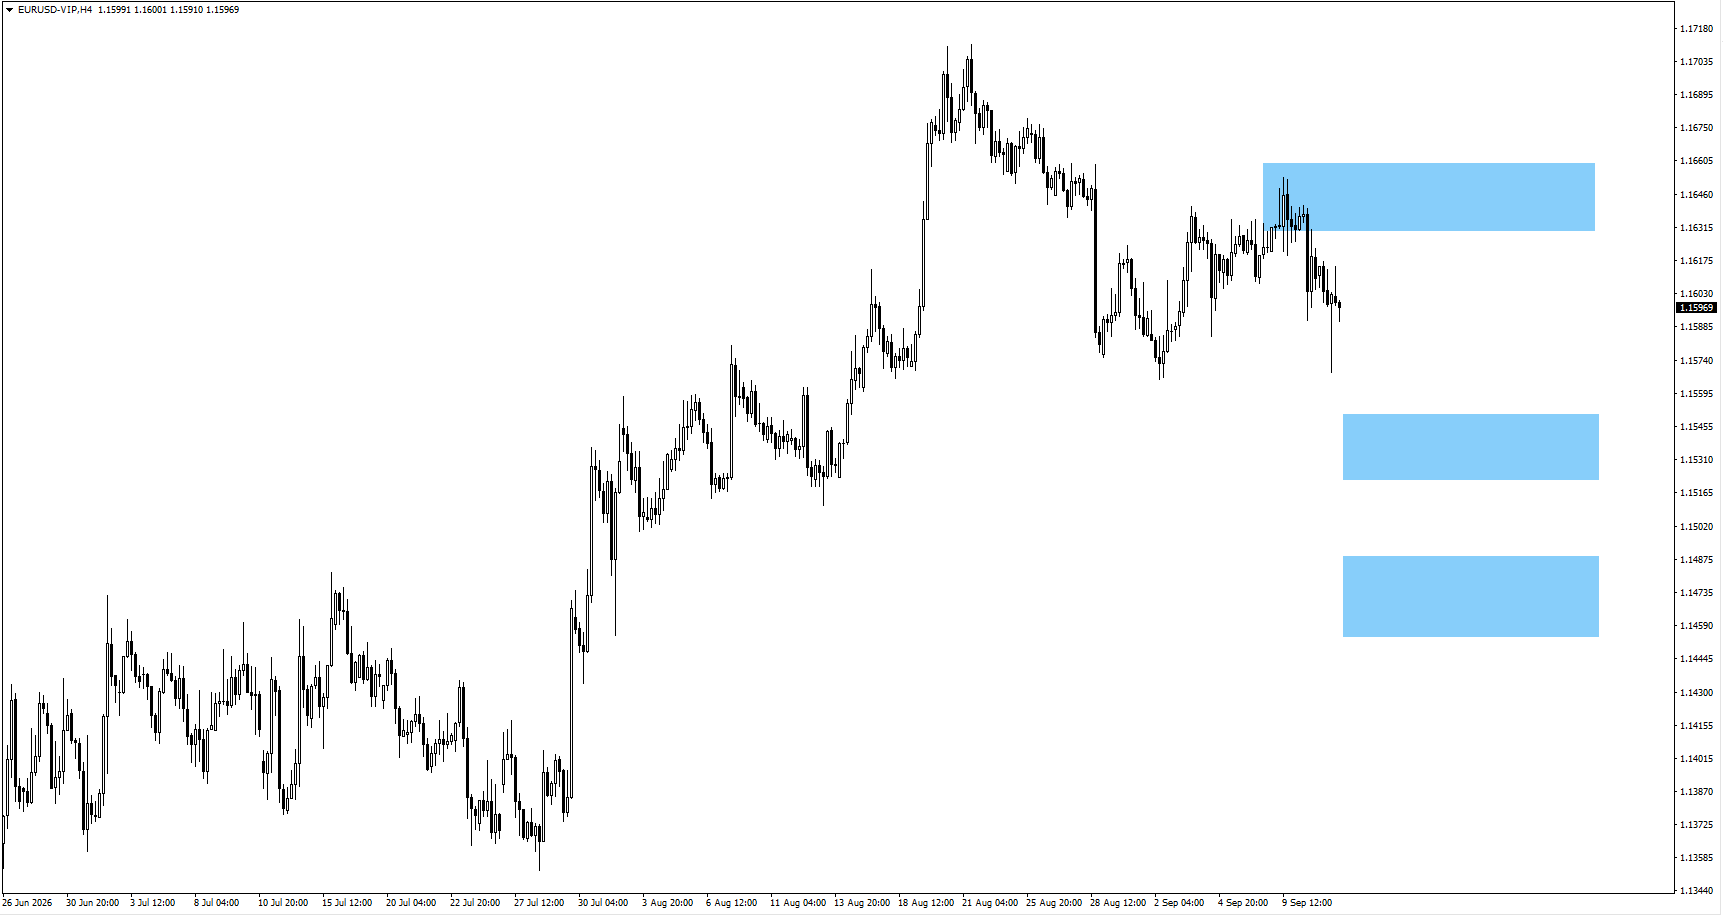
- 欧元兑美元自1.1640附近再度走弱。
- 若在当前水平附近横盘整理,或再度下探至1.1530;但1.16588仍可能先被上测。
- 关注1.1635附近的市场反应。若出现偏空形态,下行结构仍将主导。
XAUUSD(黄金)
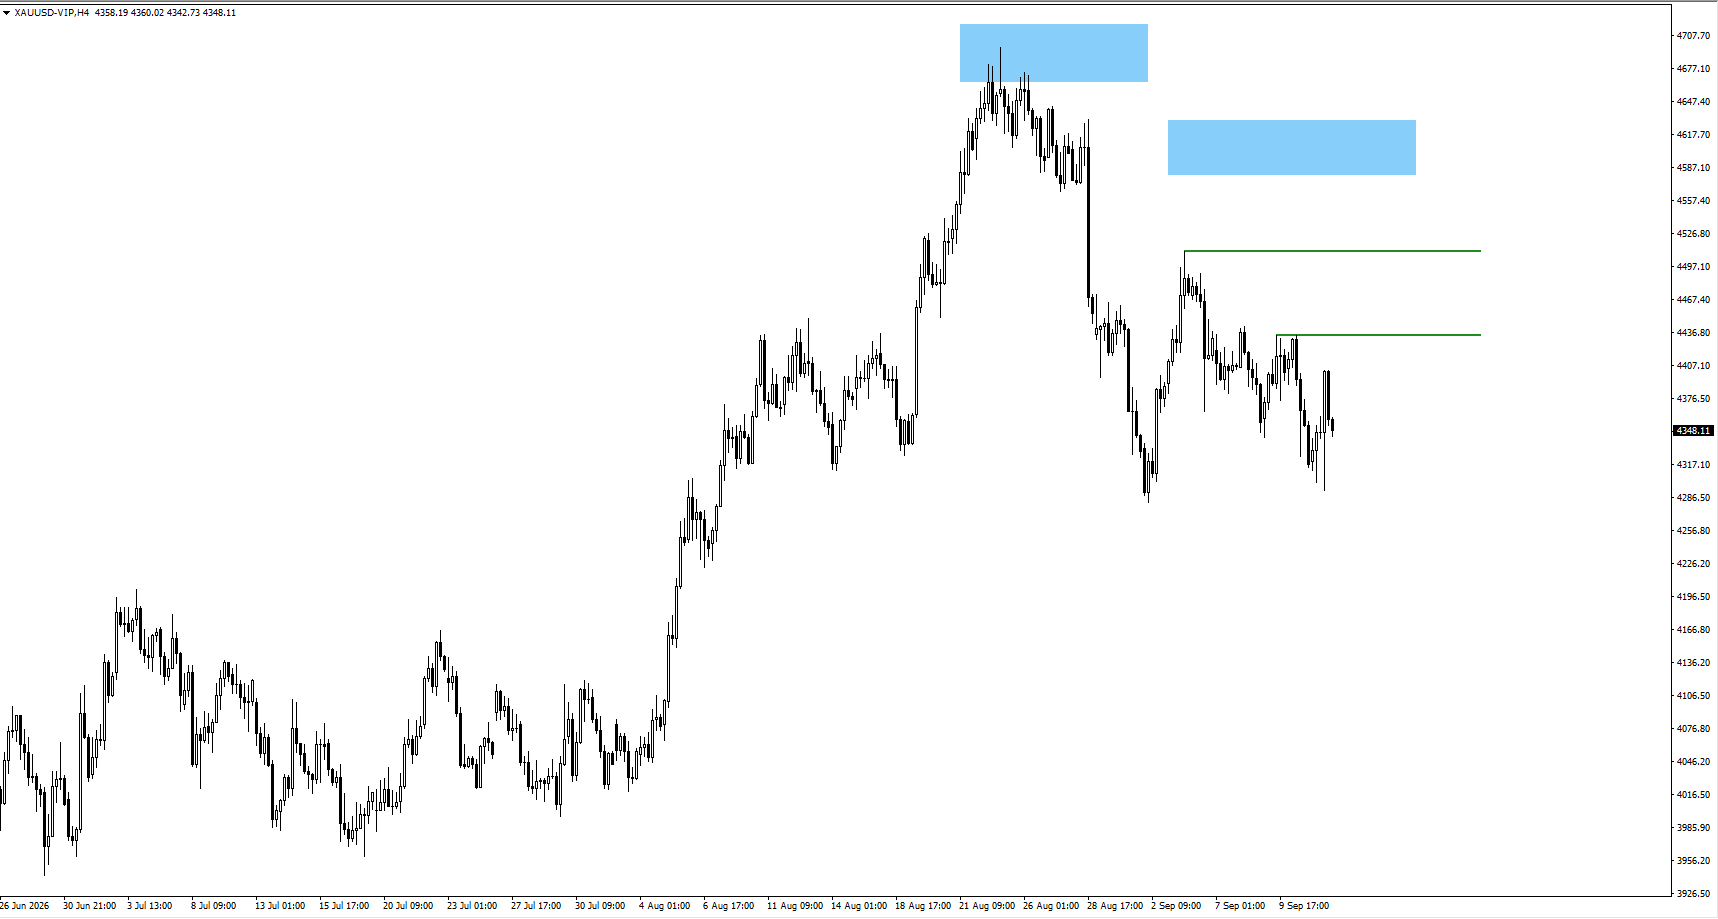
- 黄金仍处于高低点附近的剧烈震荡整理区间。
- 美联储决议可能成为主要催化因素。若上破4,510,关注上方4,600附近是否出现偏空价格信号。
SP500
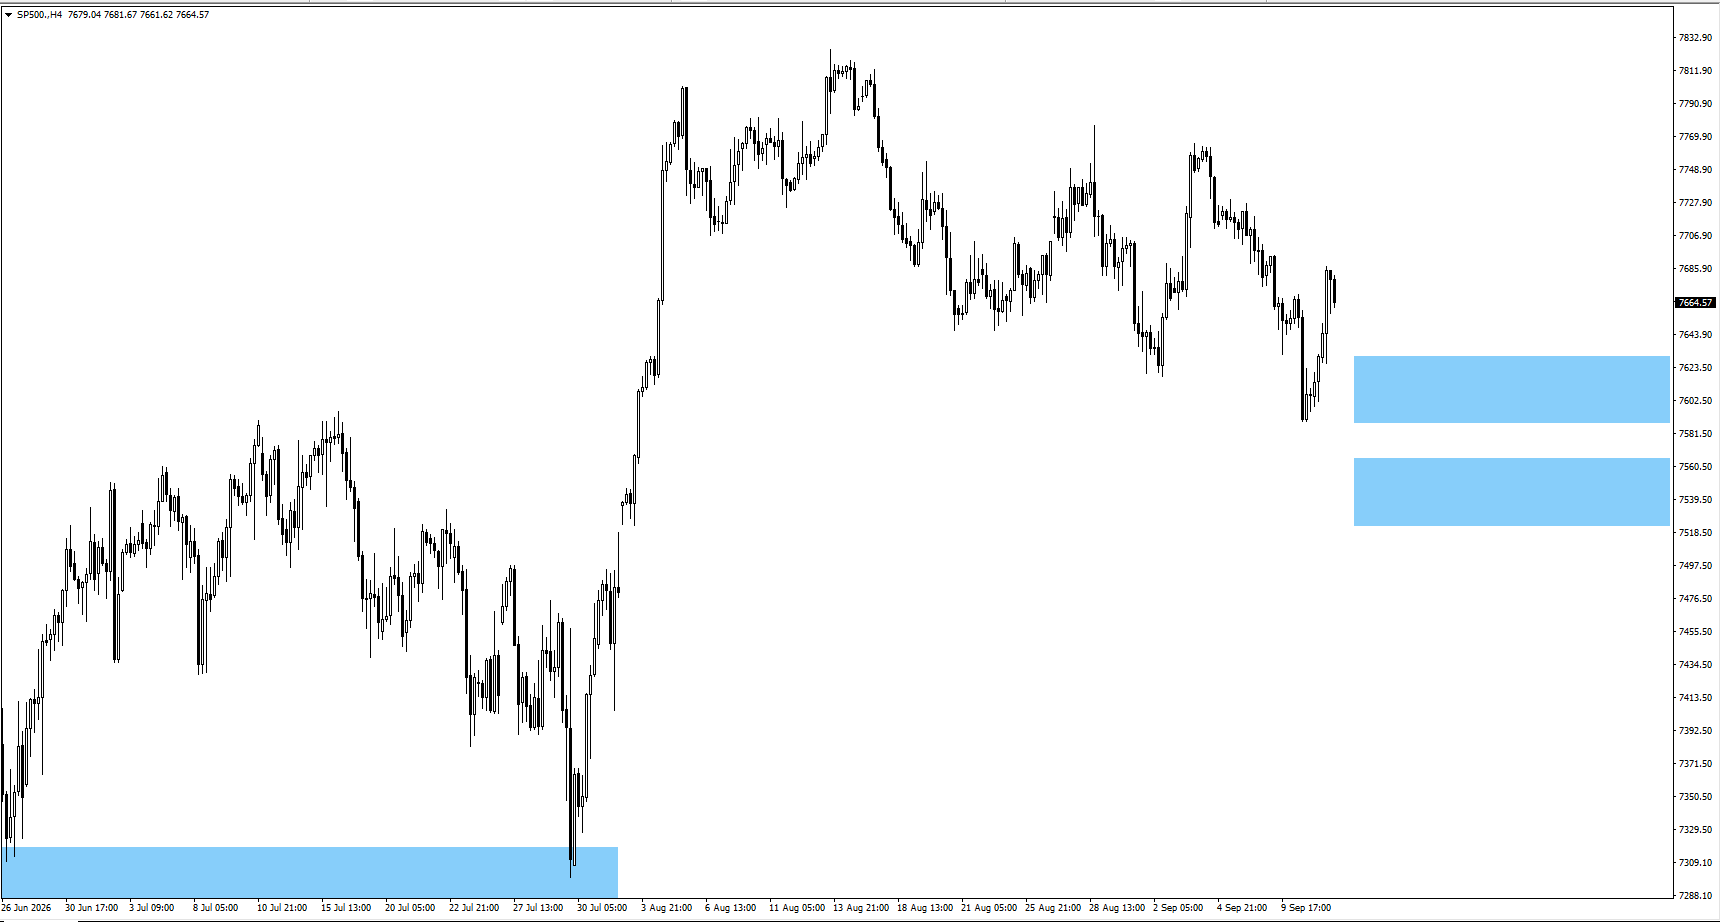
- 标普500如预期下行,整理结构已完成。
- 若出现新的整理,7,610附近的偏多价格信号为首要观察区域;若进一步下探,关注7,535。
BTCUSD
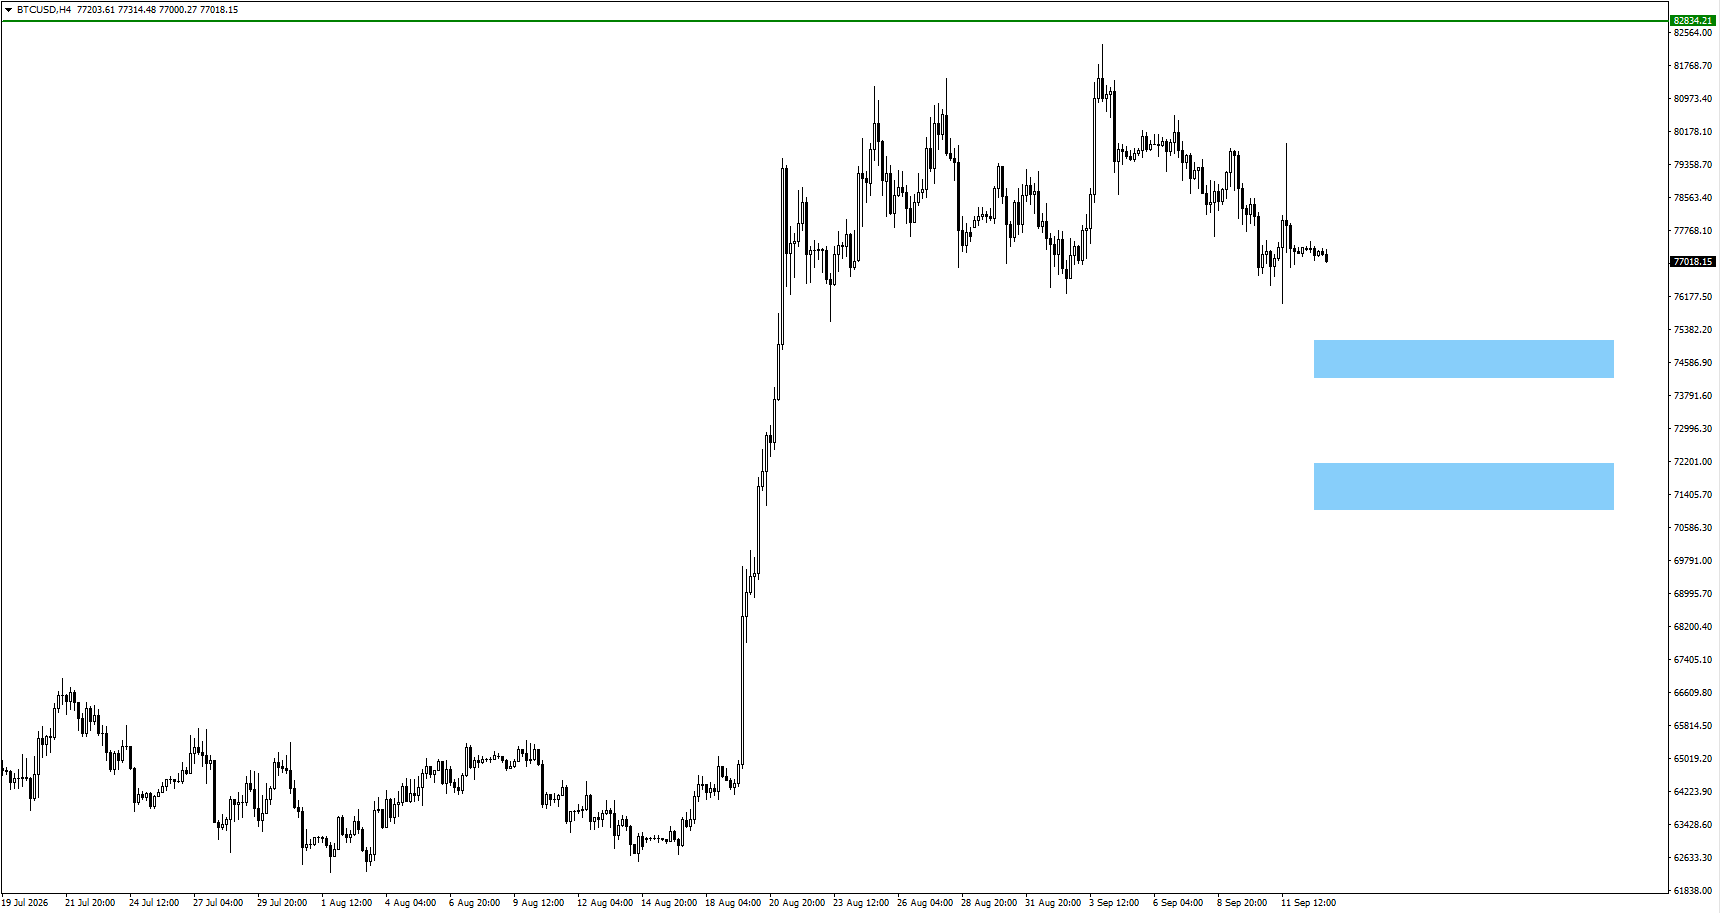
- 此前结构指向进一步下行,比特币仍承压。
- 若BTC进入整理,可在75,100或71,900附近观察偏多价格信号;若跌破82,834.21,将强化偏空格局。
结论
本周市场主线仍是货币政策。美国通胀月度走强,但核心通胀同比继续回落,美联储需要在应对再度抬头的价格压力与避免过度紧缩之间取得平衡。9月17日的美联储决议或将驱动美元、黄金与美股的下一轮重要波动;英国CPI与英国央行决议将影响英镑表现;日本央行会议则可能放大日元波动,而美元兑日元已处于上行结构中。
常见问题
美联储会在2026年9月加息吗?
市场较大概率押注加息25个基点,联邦基金利率(美国政策利率目标区间的中枢水平,决定短期资金成本)或上调至3.75%至4.00%。8月核心CPI环比0.3%以及生产端通胀保持偏强,提高了加息理由;但核心CPI同比回落至2.4%,使中期通胀趋势仍存不确定性。
为何9月美联储决议对市场重要?
该决议可能同时影响美元、美债收益率、黄金与股票。若加息并释放偏“鹰派”(hawkish,指更倾向加息/继续收紧)的指引,可能支撑USDX与收益率,并压制黄金及对利率敏感的股票;更谨慎的表态则可能带来相反反应。
美联储决议可能如何影响金价?
黄金对通胀预期与实际收益率更敏感。实际收益率(名义收益率扣除通胀预期后的回报)上升通常提高持有黄金的机会成本;但若通胀持续偏高,黄金仍可能因“对冲”(hedge,指用于降低通胀或风险冲击的资产配置)需求而受益。报告提及4,434与4,510为关键上方区域,若继续上行则关注4,600。
本周USDX哪些水平值得关注?
报告指出USDX上破98.455并转强后,下一关注区间为99.50与99.75。这些位置的价格表现可用于判断美元反弹是否仍有延伸空间。
本周哪些事件可能引发最大波动?
主要事件包括美联储决议、英国CPI、英国央行决议与日本央行政策会议。这些事件可能推动美元、英镑与日元相关货币对波动,并通过收益率与风险偏好渠道影响黄金与股指。
立即开始交易 — 点击这里创建您的 VT Markets 真实账户。



