





مراجعة الأسواق لشهر أغسطس
في أغسطس تحوّل تركيز الأسواق من التوترات الجيوسياسية إلى السياسة النقدية (قرارات البنوك المركزية بشأن الفائدة والسيولة)، والتضخم (ارتفاع الأسعار)، وتقلبات سوق السندات (تذبذب أسعار السندات وعوائدها). ومع تراجع حضور التوتر بين الولايات المتحدة وإيران، ركّز المستثمرون على ما إذا كان نمو الاقتصاد القوي واستمرار التضخم قد يدفعان أسعار الفائدة إلى الارتفاع مجدداً.
عزّز خطاب رئيس الاحتياطي الفيدرالي كيفن وورش في جاكسون هول هذا الغموض. فمع إبراز قوة الاقتصاد الأميركي، بقي وورش حذراً بشأن التضخم، وأكد التزام الاحتياطي الفيدرالي بهدف 2%. وفي الوقت نفسه، سلطت زيادة وزير الخزانة سكوت بيسنت لعمليات إعادة شراء سندات الخزانة (شراء الحكومة سنداتها من السوق) الضوء على العلاقة بين السياسة المالية (الإنفاق والضرائب)، وأسواق الدين (السندات)، والسياسة النقدية.
كما كانت أرباح الشركات مصدر دعم إضافي. فقد ساعدت أرباح الشركات الأميركية القياسية واستمرار الاستثمار في الذكاء الاصطناعي على صمود الأسهم رغم ارتفاع عوائد السندات، بينما حقق الذهب وبيتكوين أداءً قوياً خلال الشهر.
المحاور الرئيسية
- عادت مخاطر الفائدة مع استمرار التضخم. قراءات التضخم الأهدأ قدمت بعض الارتياح، لكن تصريحات وورش في جاكسون هول أبقت احتمال تشديد السياسة (رفع الفائدة أو تقليل السيولة) قائماً. كما أضاف تضخم الرسوم الجمركية (ارتفاع الأسعار بسبب التعرفة على الواردات) وارتفاع أسعار الطاقة مزيداً من عدم اليقين.
- أسواق السندات كشفت توتراً بين السياسات. إعادة شراء السندات هدفت إلى التأثير في تكاليف الاقتراض طويلة الأجل، ما زاد التركيز على تداخل السياسة المالية مع سياسة الاحتياطي الفيدرالي.
- أرباح قوية أبقت قصة نمو الذكاء الاصطناعي قائمة. أرباح الشركات القياسية واستمرار الاستثمار في بنية الذكاء الاصطناعي التحتية (خوادم ومراكز بيانات ورقائق) دعما الأسهم، مع بقاء التكنولوجيا مصدر قوة رئيسياً.
الدولار بين إشارات سياسية متعارضة
واجه الدولار الأميركي في أغسطس عوامل متعاكسة، إذ شكّل التضخم المستمر وتغير توقعات الاحتياطي الفيدرالي ومخاوف السياسة المالية الأميركية مسار أسواق العملات.
عزّز خطاب وورش في جاكسون هول نهج الحذر لدى الاحتياطي الفيدرالي. ورغم تراجع بعض قراءات التضخم، لا يزال التضخم الأساسي (التضخم بعد استبعاد البنود شديدة التقلب مثل الغذاء والطاقة) أعلى من هدف 2%، بينما يترك صمود الاقتصاد وسوق العمل احتمال مزيد من رفع الفائدة قائماً مع اقتراب نهاية 2026.
وفي الوقت نفسه، زادت عمليات إعادة شراء الخزانة تعقيد الصورة عبر تساؤلات حول ما إذا كانت السياسة المالية والسياسة النقدية تدفعان الأوضاع المالية (سهولة الاقتراض وتوفر السيولة) في اتجاهين مختلفين.
اليورو: استفاد أحياناً من ضعف الدولار، لكن توقعات احتمال تشديد البنك المركزي الأوروبي (رفع الفائدة) قلّصت الفارق بين السياسات.
الين الياباني: بقي زوج الدولار/الين (USDJPY) متقلباً مع تأثير عوائد سندات الخزانة وتبدّل توقعات الاحتياطي الفيدرالي وبنك اليابان على حركة الزوج.
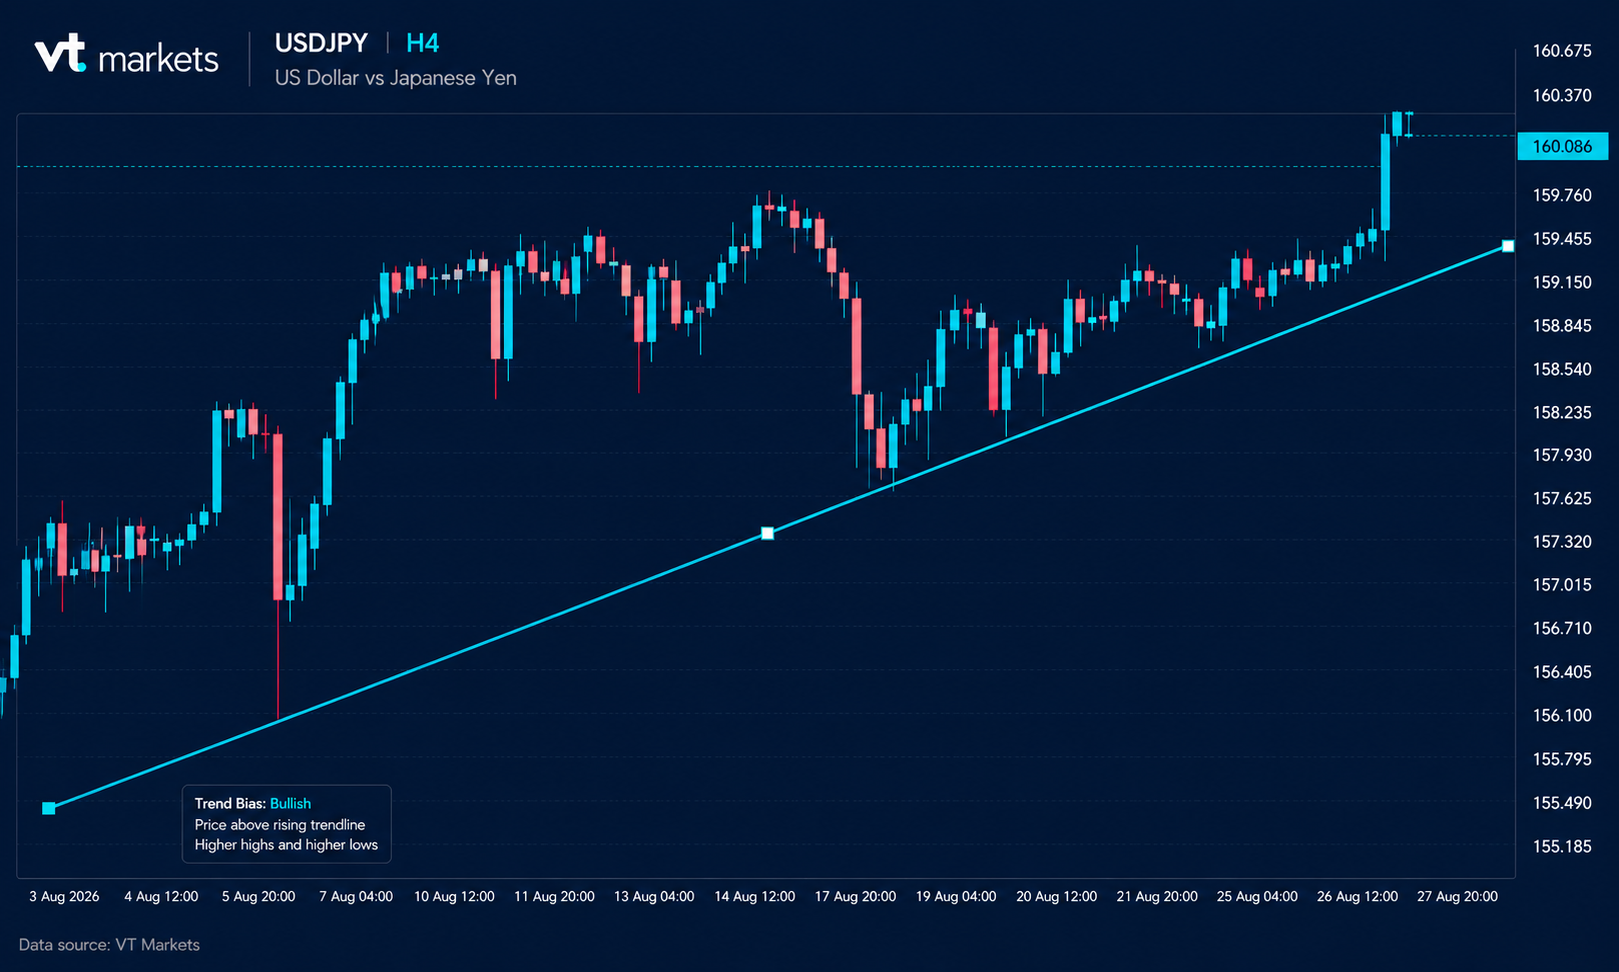
ستبقى أسواق العملات حساسة للتضخم وعوائد السندات وأي تغيّر إضافي في توقعات سياسات الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان.
النفط يحافظ على تماسكه مع تراجع المخاطر الجيوسياسية
كانت أسواق النفط أكثر هدوءاً نسبياً في أغسطس مع تراجع حدة التوتر بين إيران والولايات المتحدة، رغم بقاء مخاطر تعطل إمدادات الطاقة من الشرق الأوسط دون حسم.
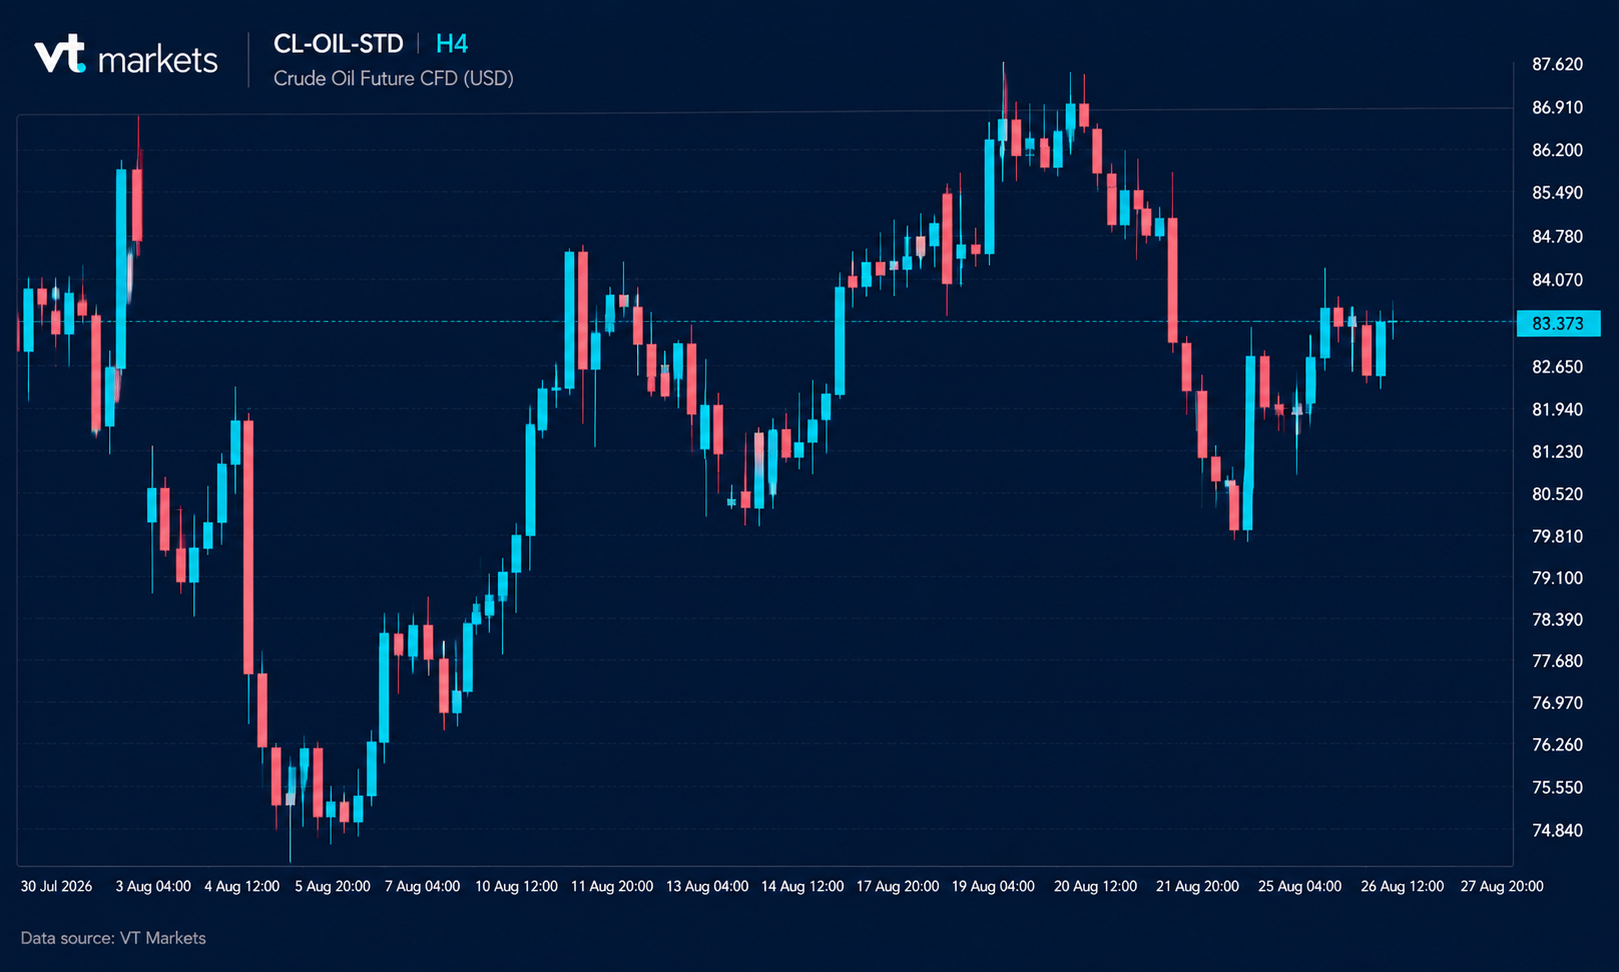
سيبقى الطلب عاملاً مهماً أيضاً. فاستمرار النشاط الاقتصادي الأميركي يدعم الأسعار، بينما قد تضغط مؤشرات الضعف في مناطق أخرى، ومنها الصين، على التوقعات.
واصلت المخاوف المرتبطة بمضيق هرمز توفير دعم للأسعار، لكن الأسواق اتجهت أكثر نحو تأثير أسعار الطاقة في توقعات التضخم العالمي. ومع بقاء التضخم أعلى من المستهدف في الولايات المتحدة وأوروبا، قد يؤدي أي صعود حاد جديد في النفط الخام إلى تعقيد قرارات البنوك المركزية.
لذلك قد تعتمد حركة النفط المقبلة على توازن مخاطر الإمدادات الجيوسياسية مع الطلب العالمي.
أرباح الذكاء الاصطناعي تبقي الأسهم صامدة
حافظت أسواق الأسهم على صمودها في أغسطس رغم ارتفاع عوائد السندات واستمرار التضخم، بدعم من قوة نتائج الشركات.
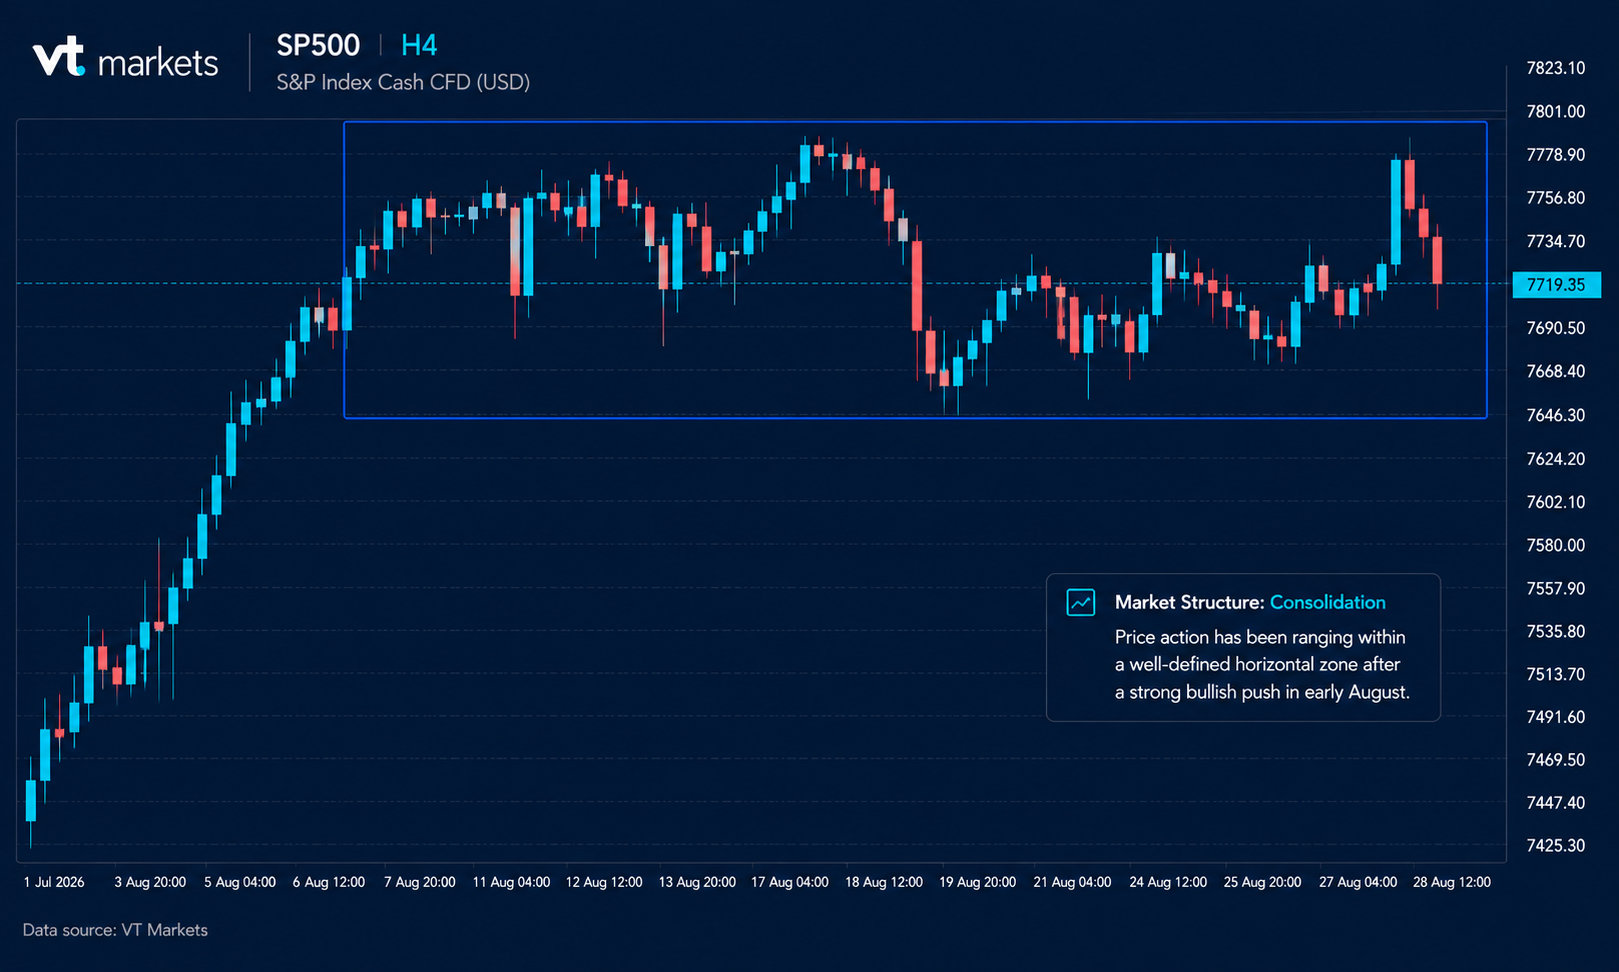
سجلت أرباح الشركات الأميركية مستويات قياسية في الربع الثاني، وأشار وورش إلى أن أرباح شركات S&P 500 ارتفعت بأكثر من 20% خلال العام الماضي. كما واصلت شركات التكنولوجيا الإنفاق بقوة على بنية الذكاء الاصطناعي التحتية، وعززت أحدث نتائج «إنفيديا» قوة الطلب.
لكن ارتفاع ربحية الشركات يتناقض مع انخفاض حصة العمال من الدخل الوطني تاريخياً، ما يثير تساؤلات حول قدرة إنفاق المستهلكين على الاستمرار على المدى الأطول.
بالنسبة للأسهم، يبقى السؤال ما إذا كانت الأرباح والنمو المدفوع بالذكاء الاصطناعي قادرين على دعم مستويات التقييم المرتفعة (ارتفاع سعر السهم مقارنة بالأرباح) مع بقاء الأوضاع المالية مشددة. وقد تجعل التقييمات المرتفعة لأسهم التكنولوجيا الأسواق أكثر حساسية لنتائج أضعف من المتوقع أو بيانات اقتصادية سلبية أو ارتفاع جديد في عوائد السندات.
الذهب يرتفع بدعم من مخاوف المالية العامة
كان الذهب من أبرز الأصول أداءً في أغسطس، مرتفعاً بنحو 13% مع ضعف الدولار ومخاوف المالية العامة (العجز والدين الحكومي) وتجدد الطلب على المعدن النفيس.
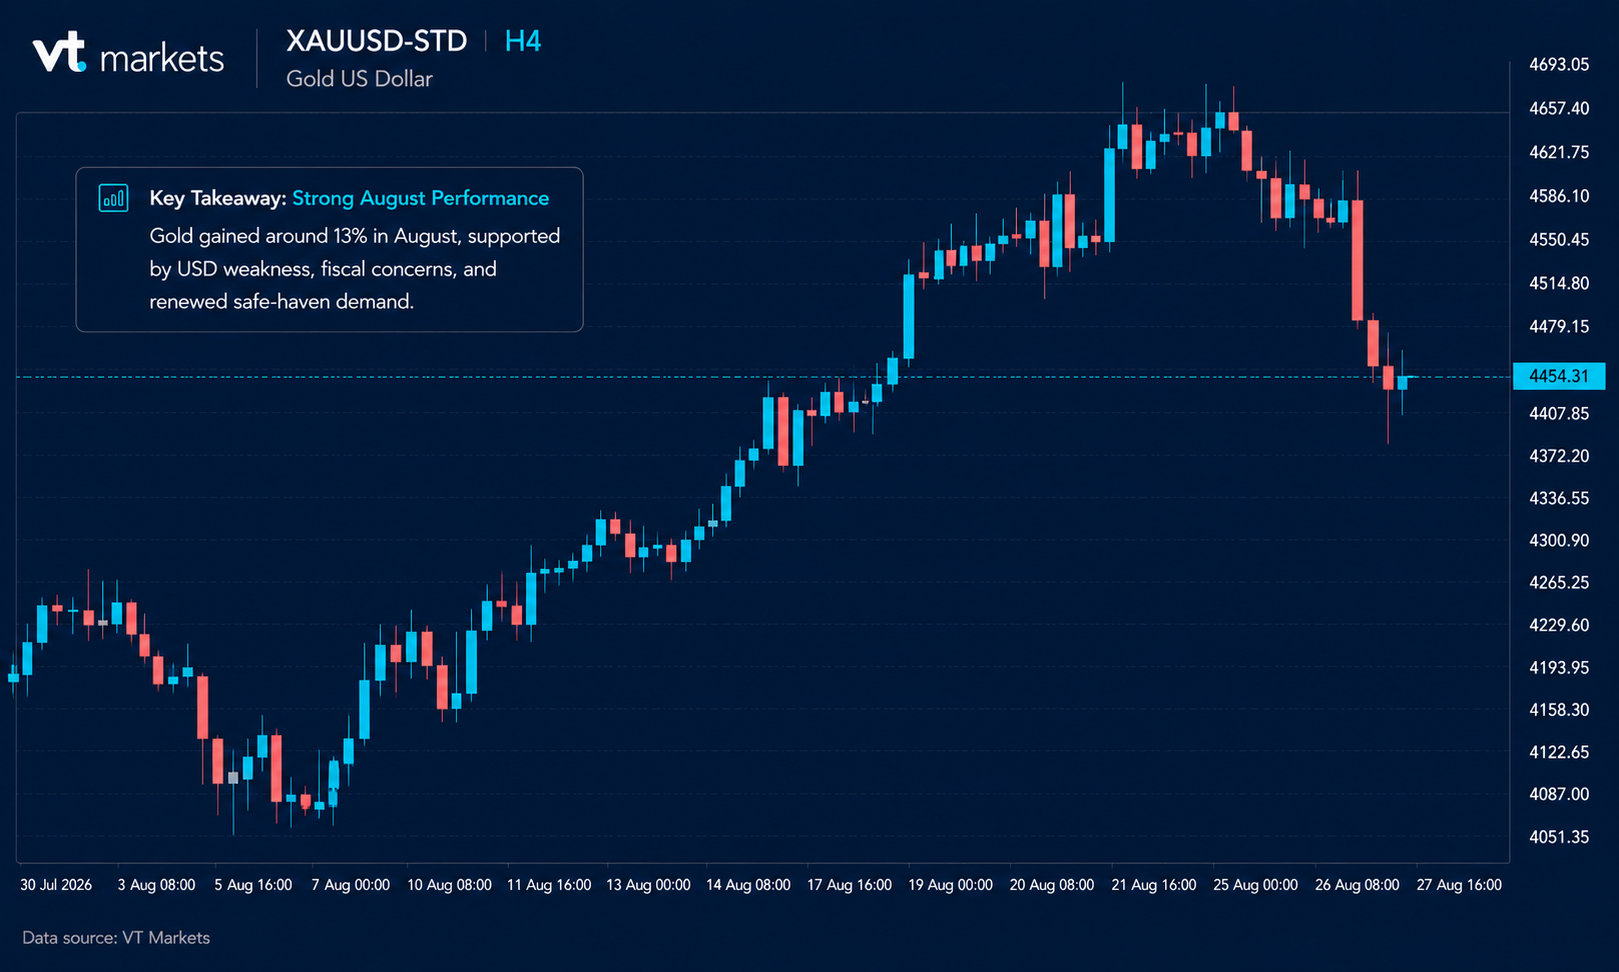
زادت عمليات إعادة شراء سندات الخزانة من المخاوف بشأن تكاليف الاقتراض الأميركية طويلة الأجل والدين الحكومي، ما عزز الطلب على الأصول الملموسة (أصول ذات قيمة محسوسة مثل الذهب) رغم بقاء سياسة الاحتياطي الفيدرالي مشددة.
وهذا يجعل توقعات الذهب أكثر تعقيداً. فالتزام وورش بهدف التضخم عند 2% يعني أن رفع الفائدة يبقى مطروحاً إذا ظل التضخم مرتفعاً. وعادةً ما يضغط ارتفاع عوائد السندات وقوة الدولار على الأصول التي لا تمنح عائداً دورياً (مثل الذهب الذي لا يدفع فائدة)، ما قد يزيد التقلبات.
وبالتالي يدخل الذهب سبتمبر بين عاملين متعارضين: تشديد السياسة النقدية من جهة، ومخاوف التضخم والدين الحكومي وتراجع القوة الشرائية للعملة على المدى الطويل من جهة أخرى.
بيتكوين يتجاوز مستويات أعلى مع تنامي الطلب على الأصول الملموسة
تعافت أسواق العملات الرقمية بقوة في أغسطس، إذ عاد بيتكوين للارتفاع فوق 80 ألف دولار مع تحسن الشهية للمخاطرة وتوسعها تدريجياً في سوق الأصول الرقمية.
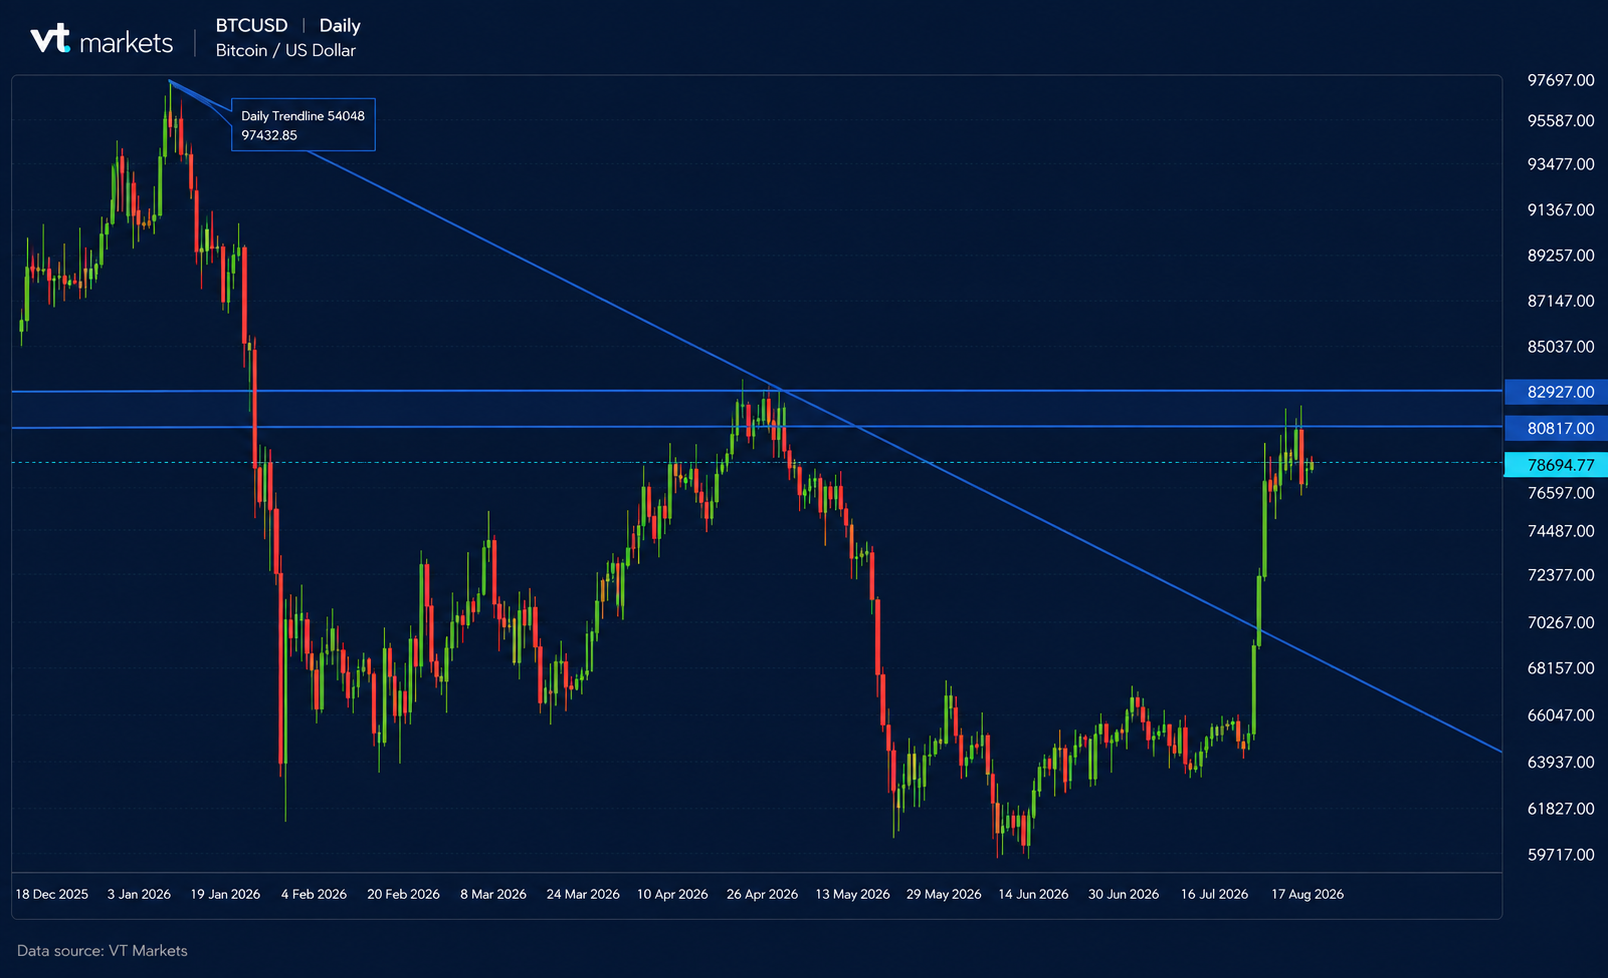
كان هذا التحرك لافتاً لأنه جاء بالتزامن مع تزايد الحديث عن احتمال رفع الفائدة الأميركية مجدداً. وأصبح بيتكوين يتداول بصورة أقرب إلى الذهب ضمن فكرة أوسع عن «الأصول الملموسة»، بدعم من مخاوف الدين الحكومي الأميركي وتدخلات الخزانة وتراجع القوة الشرائية للعملة على المدى الطويل.
كما ظل الطلب المؤسسي (طلب الجهات الاستثمارية الكبرى) مهماً، إذ اجتذبت صناديق بيتكوين المتداولة في البورصة الفورية في الولايات المتحدة (ETFs فورية: صناديق تتبع السعر الفوري للأصل وتُتداول مثل الأسهم) تدفقات قوية قرب نهاية الشهر.
يتحول التركيز الآن إلى ما إذا كان تعافي بيتكوين سيتوسع إلى بقية سوق العملات الرقمية. وقد أظهرت «إيثريوم» وسولانا وعملات رئيسية أخرى زخماً متجدداً، ما يشير إلى بدء انتقال جزء من السيولة نحو أصول أعلى مخاطرة.
إشارات مبكرة لشهر سبتمبر
يبدأ سبتمبر بسؤال مهم للأسواق: هل يمكن للنمو الاقتصادي وأرباح الشركات أن يبقيا قويين بما يكفي لاستيعاب فترة جديدة من أسعار الفائدة المرتفعة؟
بيانات التضخم قد تحسم مسار الفائدة
سيبقى التضخم وبيانات التوظيف وعوائد السندات محور التوقعات بشأن السياسة. عودة ضغوط التضخم قد تعزز توقعات تشديد إضافي من الاحتياطي الفيدرالي أو البنك المركزي الأوروبي، ما قد يرفع العوائد ويزيد الضغوط على الأصول الحساسة للفائدة (مثل الأسهم والنمو والعقارات).
كما أن عودة ضغوط التضخم، بما فيها الناتجة عن ارتفاع أسعار النفط، قد تعزز توقعات مزيد من التشديد. في المقابل، قد يخفف تراجع التضخم أو انخفاض أسعار الخام الضغط على العوائد وعلى الأصول الحساسة للفائدة.
الأسواق القوية تواجه متطلبات أعلى
تدخل الأسهم والذهب وبيتكوين سبتمبر وهي متماسكة نسبياً رغم توقعات سياسة أكثر تشدداً.
- الأسهم: التقييمات المرتفعة تزيد حساسية السوق للأرباح والعوائد.
- الذهب: مخاوف المالية العامة تدعم، لكن ارتفاع الفائدة يشكل ضغطاً.
- بيتكوين: يتجه التركيز إلى الأوضاع المالية وما إذا كان الزخم سيمتد داخل سوق العملات الرقمية.



