





نظرة عامة
- خفّف لقاء ترامب وشي من خطر تصاعد التوتر التجاري بين الولايات المتحدة والصين على المدى القريب، لكن الخلافات الأساسية ما زالت قائمة قبل الموعد التالي لانتهاء مهلة الهدنة التجارية في 10 يناير 2027.
- تظل أسعار النفط وعوائد سندات الخزانة الأميركية (الفائدة التي يطلبها المستثمرون لشراء السندات) محركين رئيسيين للأسواق، مع تقييم المتداولين ما إذا كان ارتفاع أسعار الطاقة وارتفاع التضخم الناتج عنه قد يدفع مجلس الاحتياطي الفيدرالي إلى رفع أسعار الفائدة مجدداً.
- يتجه التركيز يوم الثلاثاء إلى بنك الاحتياطي الأسترالي، مع توقعات برفع سعر الفائدة الأساسي (سعر الفائدة الرسمي قصير الأجل) من 4.35% إلى 4.60%.
- قد تعيد بيانات مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE) وهو مقياس للتضخم يستبعد الغذاء والطاقة، وتقرير فرص العمل الشاغرة (JOLTS) الذي يقيس عدد الوظائف المتاحة، إضافة إلى تقرير الوظائف غير الزراعية (Non-Farm Payrolls) يوم الجمعة، تشكيل توقعات أسعار الفائدة الأميركية وزيادة تقلبات الدولار والذهب وأسواق الأسهم.
تحوّل التركيز مجدداً إلى التضخم وأسعار الفائدة والنفط
خفّف الاجتماع الأميركي-الصيني في واشنطن أحد مصادر عدم اليقين الجيوسياسي. وواصل الرئيس الأميركي دونالد ترامب والرئيس الصيني شي جين بينغ النقاشات بين أكبر اقتصادين في العالم. وفي الوقت نفسه، تم تمديد الهدنة التجارية الحالية حتى 10 يناير 2027.
وأسفر الاجتماع أيضاً عن عدة اتفاقات اقتصادية. وضمن مجلس التجارة الأميركي-الصيني، اتفق الطرفان على خفض الرسوم الجمركية على سلع بقيمة 30 مليار دولار. كما التزمت الصين باستيراد ما لا يقل عن 10 ملايين طن متري من الفحم الأميركي في 2027، و10 ملايين طن إضافية في 2028. وأكّد البيت الأبيض هذه الإجراءات بعد الزيارة.
لكن القمة لم تُنهِ الخلافات الأعمق، مثل ملف الهدنة التجارية، وضوابط تصدير المعادن النادرة (عناصر تُستخدم في الصناعات المتقدمة)، والتوترات حول إيران وتايوان.
بالنسبة للأسواق، تراجع خطر تصعيد الرسوم الجمركية في المدى القريب، لكن العلاقات الاقتصادية طويلة الأجل ما زالت غير مستقرة.
استقرار العلاقة الأميركية-الصينية يقلّص مصدراً من مخاطر السوق
لا يزال القطاع الزراعي مجالاً تُظهر فيه الاتفاقات القائمة تدفقات تجارية ملموسة. وكانت الصين قد تعهدت سابقاً بشراء 25 مليون طن متري من فول الصويا الأميركي سنوياً حتى 2028. واعتباراً من 10 سبتمبر، بلغت مشتريات الصين من فول الصويا الأميركي نصف الكمية المتعهد بها، ما يعكس رغبتها في دعم العلاقات الدبلوماسية والتجارة مع الولايات المتحدة مع تشدد الإمدادات العالمية من المحاصيل الزيتية.
وتضمن الاجتماع أيضاً حواراً حول أنظمة الذكاء الاصطناعي المتقدمة والحوادث المرتبطة بها، إلا أن القيود المتعلقة بالرقائق الإلكترونية المتقدمة والاستثمار في التكنولوجيا ما زالت قائمة. قد تقلص هذه التفاهمات علاوة المخاطر (الزيادة التي يطلبها المستثمرون بسبب عدم اليقين) المرتبطة باحتمال نشوب صراع تجاري قريب. لكن الشركات ما زالت تواجه ضبابية بعد موعد يناير، ومن غير المرجح أن تتراجع خطط تنويع سلاسل الإمداد (توزيع مصادر التوريد لتقليل المخاطر) بمجرد تمديد قصير.
النفط وعوائد السندات يظلان المحرك الأقوى للأسواق
ارتفعت عوائد سندات الخزانة الأميركية إلى مستويات جديدة الأسبوع الماضي مع تفاعل المستثمرين مع ارتفاع تكاليف الطاقة، وقوة النشاط الاقتصادي، والمخاوف من بقاء التضخم فوق أهداف البنوك المركزية. وبلغت عوائد السندات الأميركية طويلة الأجل أعلى مستوياتها منذ أكثر من 20 عاماً يوم الخميس.
ثم تراجعت أسعار النفط يوم الجمعة مع آمال بتحقيق تقدم بين الولايات المتحدة وإيران، ما خفّف مخاوف نقص الإمدادات. واستقرت عوائد الخزانة مع تراجع الخام، لكن الأسواق واصلت تسعير احتمال تشديد إضافي من الاحتياطي الفيدرالي.
تظل العلاقة بين النفط وتوقعات التضخم وعوائد السندات مهمة خلال الأسبوع المقبل. استمرار ارتفاع النفط قد يعزز مخاوف التضخم ويرفع عوائد الخزانة. أما تصحيح أعمق في أسعار النفط فقد يعمل بالعكس، خصوصاً إذا بدأت البيانات الاقتصادية الأميركية في التباطؤ.
كان الاحتياطي الفيدرالي قد رفع نطاق سعر الفائدة الأساسي بمقدار 25 نقطة أساس (0.25 نقطة مئوية) إلى 3.75%–4.00% هذا الشهر. وتوقع 16 من أصل 18 من صناع السياسة زيادة إضافية واحدة على الأقل قبل نهاية 2026. لذلك يبقى الدولار حساساً لبيانات التضخم وسوق العمل.
الذهب يواجه اختبار العوائد المرتفعة
تداول الذهب الفوري قرب 4,282.98 دولار للأونصة (الأونصة نحو 31.1 غراماً) بعد ظهر الجمعة، منخفضاً بنحو 2.1% خلال الأسبوع. ورفعت عوائد الخزانة وصعود الدولار وتوقعات مزيد من رفع الفائدة تكلفة الاحتفاظ بالذهب الذي لا يدر عائداً.
قد تعتمد الحركة التالية بشكل كبير على البيانات الأميركية. قراءة أضعف لمؤشر Core PCE أو تقرير وظائف أضعف قد يخفض العوائد ويمنح الذهب فرصة للتعافي. أما بيانات تضخم أو توظيف قوية فقد تعزز توقعات مزيد من رفع الفائدة وتُبقي الذهب تحت الضغط.
قد يضيف بنك الاحتياطي الأسترالي رفعاً جديداً للفائدة
تتوقع تقارير السوق أن يرفع بنك الاحتياطي الأسترالي سعر الفائدة الأساسي من 4.35% إلى 4.60% يوم الثلاثاء. ويتوافق ذلك مع توقعات البنوك الأسترالية الأربعة الكبرى، التي تتوقع الآن زيادة بمقدار 25 نقطة أساس في 29 سبتمبر. وقد عززت ضغوط التضخم الأخيرة وارتفاع أسعار الطاقة ونبرة البنك المتشددة (أي الميل لرفع الفائدة لمكافحة التضخم) مبررات التشديد.
يراقب المتداولون توجيهات البنك بشأن السياسة القادمة. الإشارة إلى أن زيادة أخرى ما زالت ممكنة قد تدعم الدولار الأسترالي. أما تقييم أكثر حذراً للنمو والتوظيف فقد يحد من رد الفعل حتى مع رفع الفائدة.
بيانات العمل والتضخم في أميركا قد تحدد الحركة التالية للدولار
من المتوقع أن تسجل فرص العمل الشاغرة وفق تقرير JOLTS نحو 7.23 مليون وظيفة، مقابل 7.27 مليون سابقاً. ومن المتوقع أن يرتفع مؤشر Core PCE بنسبة 0.30% على أساس شهري بعد 0.20%، فيما يبلغ النمو النهائي للناتج المحلي الإجمالي 1.50% دون تغيير عن التقديرات السابقة.
يحمل يوم الجمعة بيانات الوظائف غير الزراعية والبطالة. وتشير التوقعات إلى نمو الوظائف بمقدار 98 ألفاً بعد 162 ألفاً سابقاً، مع استقرار البطالة عند 4.10%. وقد تحدد هذه البيانات ما إذا كانت الأسواق ستوسع توقعاتها لرفع جديد للفائدة الأميركية.
قوة التوظيف مع تضخم مرتفع تعزز فكرة “فائدة مرتفعة لفترة أطول”، ما قد يدعم الدولار الأميركي ويُبقي الضغط على الذهب والسندات والأسهم الحساسة لأسعار الفائدة. أما ضعف سوق العمل مع تراجع التضخم فقد يغيّر هذا الاتجاه وقد يدفع العوائد للتراجع.
رموز رئيسية للمتابعة
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
الأحداث المقبلة
| التاريخ | العملة | الحدث | التوقع | القراءة السابقة | ملاحظات المحللين |
| 29 Sep | AUD | سعر الفائدة الأساسي لبنك الاحتياطي الأسترالي (Cash Rate) | 4.60% | 4.35% | متوقع رفع بمقدار 25 نقطة أساس. توجيهات البنك بشأن زيادات لاحقة قد تزيد تقلبات الدولار الأسترالي. |
| 29 Sep | USD | فرص العمل الشاغرة (JOLTS) | 7.23M | 7.27M | قراءة أضعف قد تشير إلى تراجع الطلب على العمالة وتخفف الضغط على عوائد السندات الأميركية. |
| 30 Sep | AUD | التضخم (مؤشر أسعار المستهلكين) سنوي | 4.10% | 3.50% | قراءة أعلى قد تعزز توقعات بقاء السياسة الأسترالية مشددة. |
| 30 Sep | USD | مؤشر Core PCE الشهري (التضخم الأساسي) | 0.30% | 0.20% | ارتفاع المؤشر قد يقوي توقعات رفع آخر للفائدة الأميركية. |
| 30 Sep | USD | الناتج المحلي الإجمالي النهائي ربع سنوي | 1.50% | 1.50% | أي تعديل قد يغير توقعات متانة النمو الأميركي ومسار الفائدة. |
| 2 Oct | JPY | التضخم الأساسي في طوكيو سنوي (Core CPI) | 2.40% | 1.80% | قراءة أقوى قد تعيد توقعات تشديد سياسة بنك اليابان. |
| 2 Oct | USD | التغير في الوظائف غير الزراعية | 98K | 162K | اختلاف كبير عن التوقعات قد يحرك الدولار والعوائد والذهب ومؤشرات الأسهم. |
| 2 Oct | USD | معدل البطالة | 4.10% | 4.10% | ارتفاعه يشير إلى تباطؤ سوق العمل، بينما انخفاضه قد يعزز توقعات مزيد من رفع الفائدة. |
تحركات رئيسية خلال الأسبوع
USDX
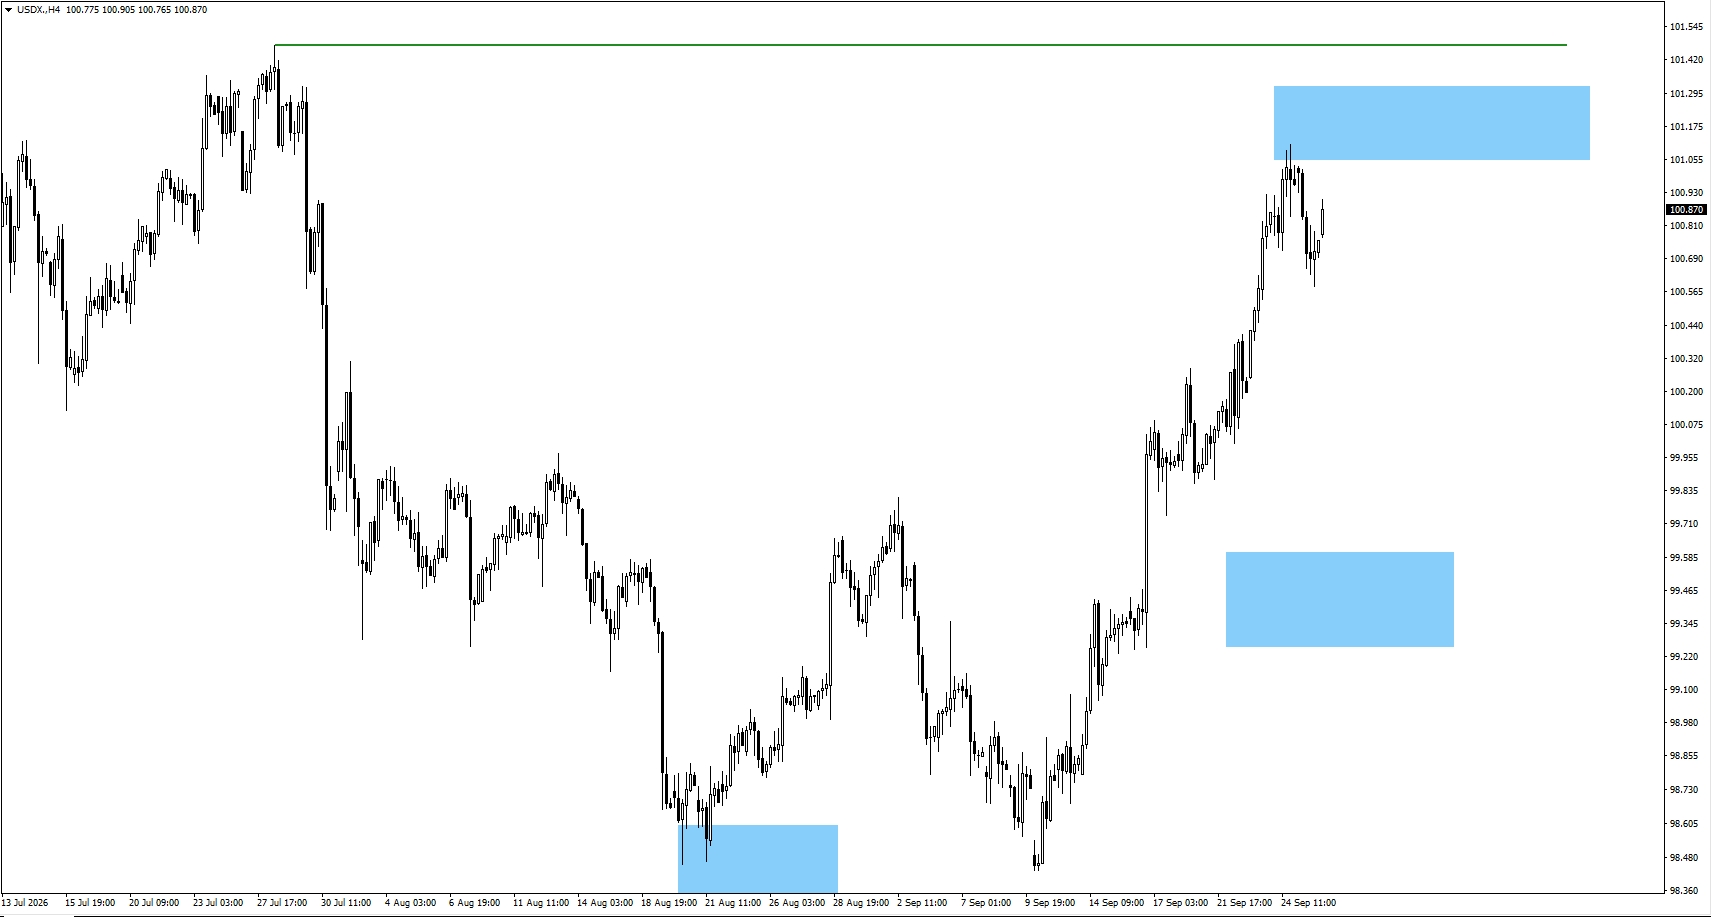
- تراجع مؤشر الدولار (USDX) من منطقة المتابعة عند 101.25، لكن ما زال يلزم تأكيد عبر حركة سعرية إضافية لمعرفة ما إذا كان مستعداً لمزيد من الهبوط.
- قد يتحرك السعر في نطاق ضيق هنا كما حدث في نهاية أغسطس قبل أن يرتفع ويخترق 101.473 ثم يعود للهبوط.
XAUUSD
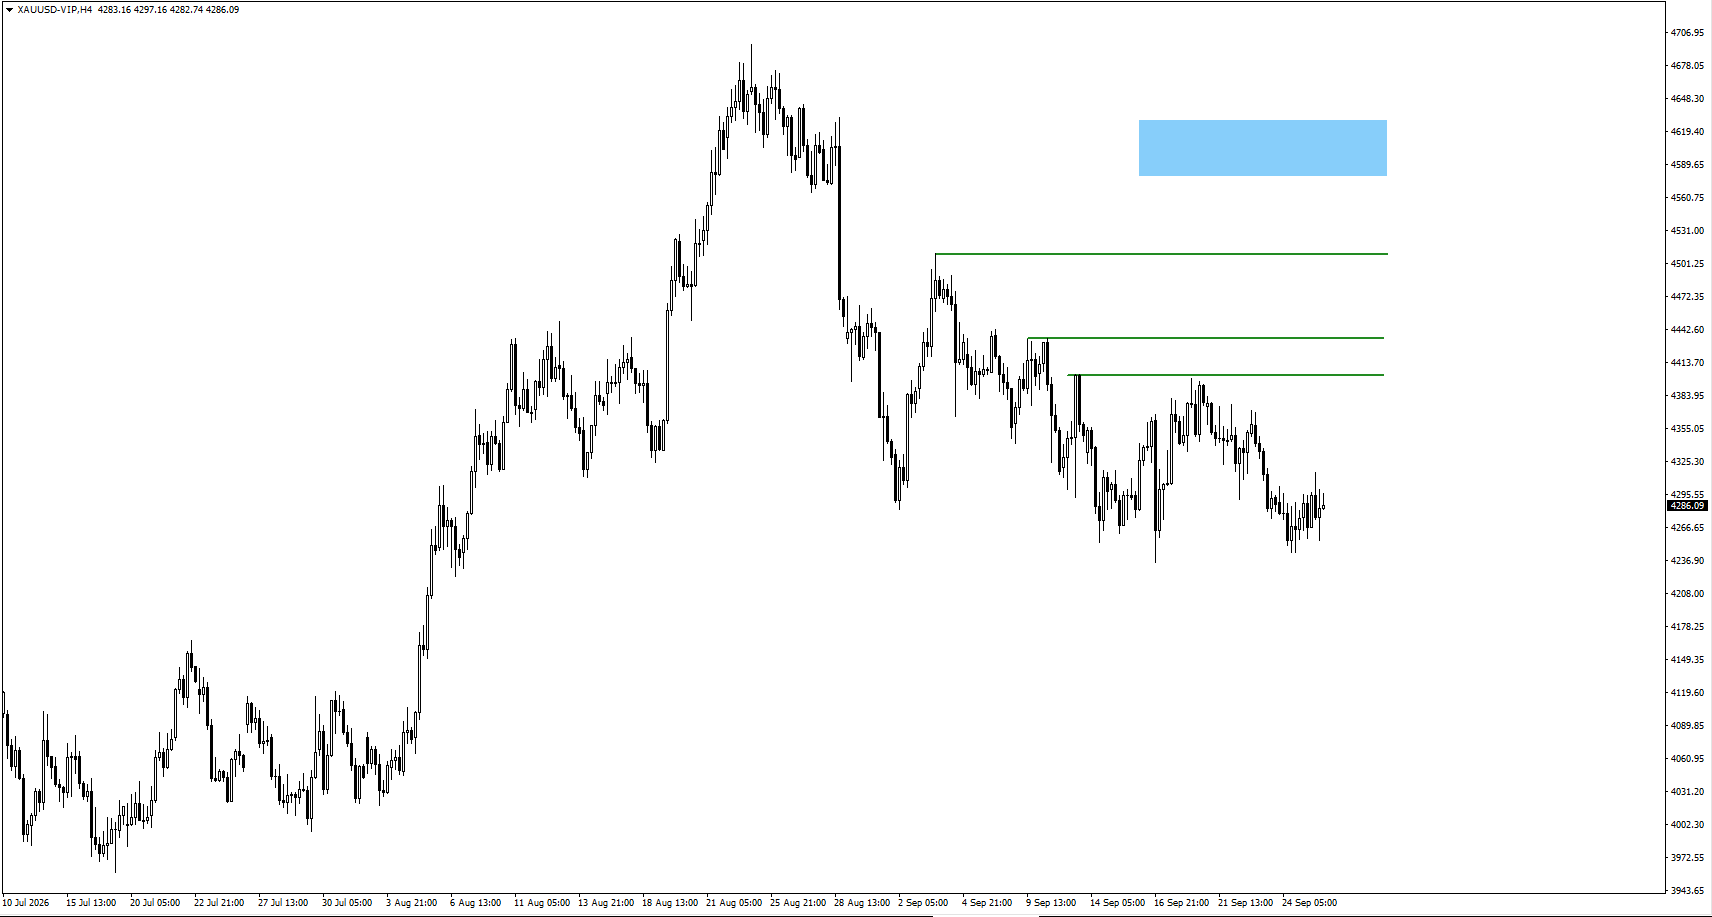
- عند تداول الذهب دون 4235.14، تُتابَع الحركة السعرية لاحقاً.
USOIL
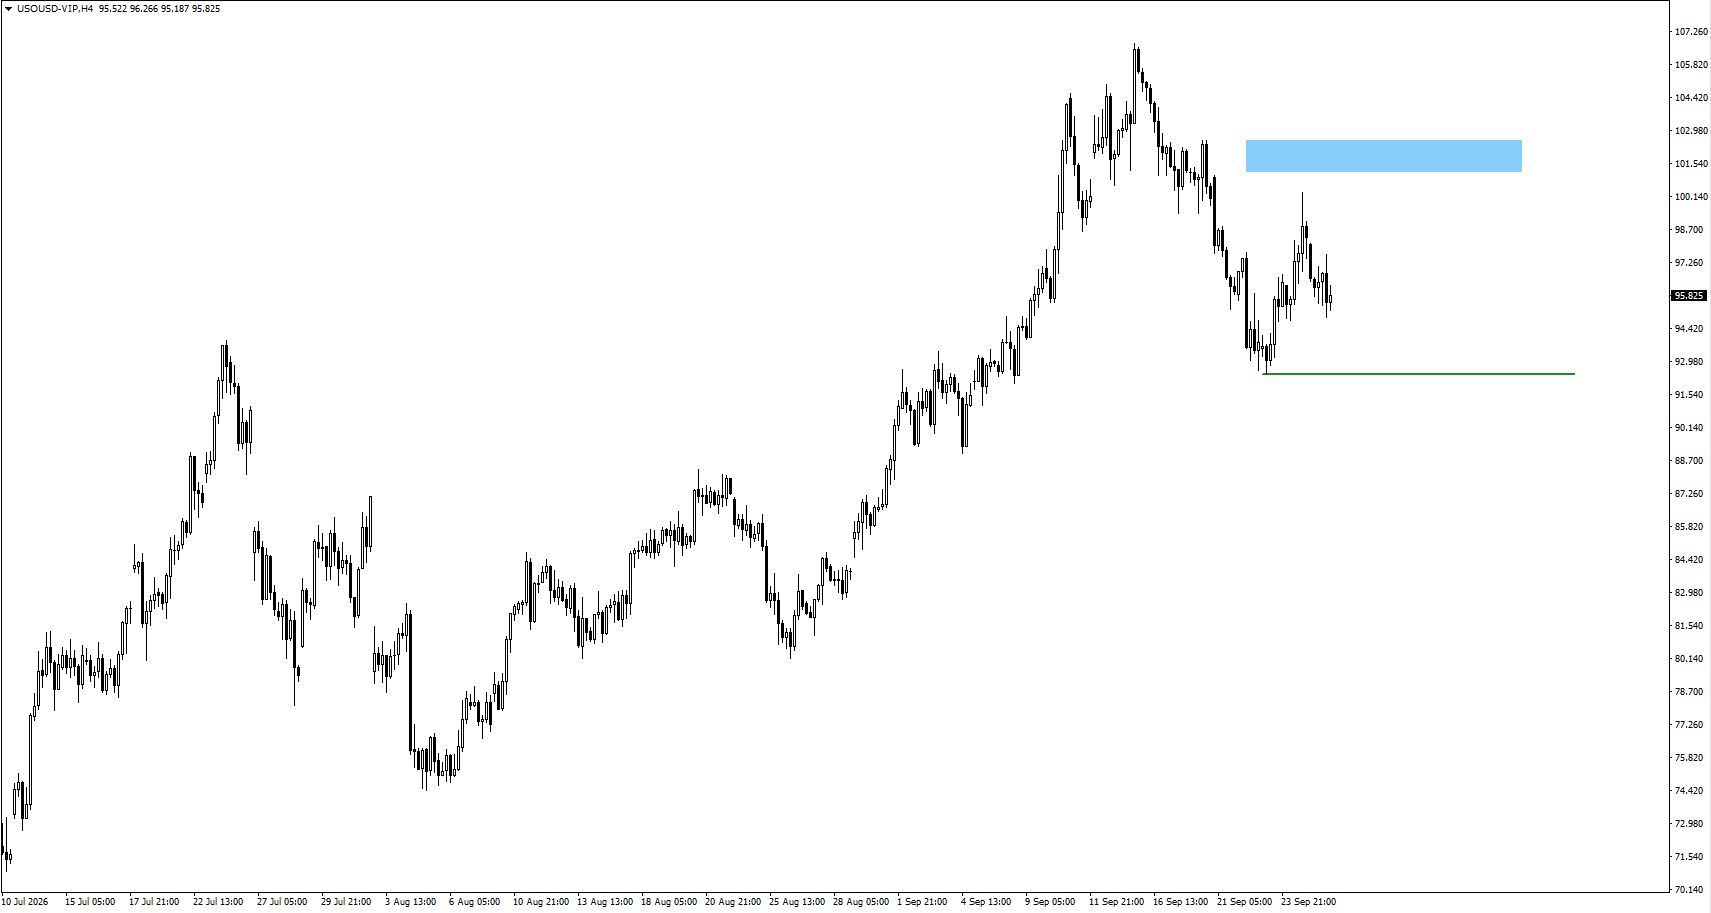
- تداول النفط الأميركي (USOIL) فوق منطقة المتابعة عند 97.25.
- حالياً، تُتابع منطقة 101.45 أو القاع عند 92.419.
USDJPY
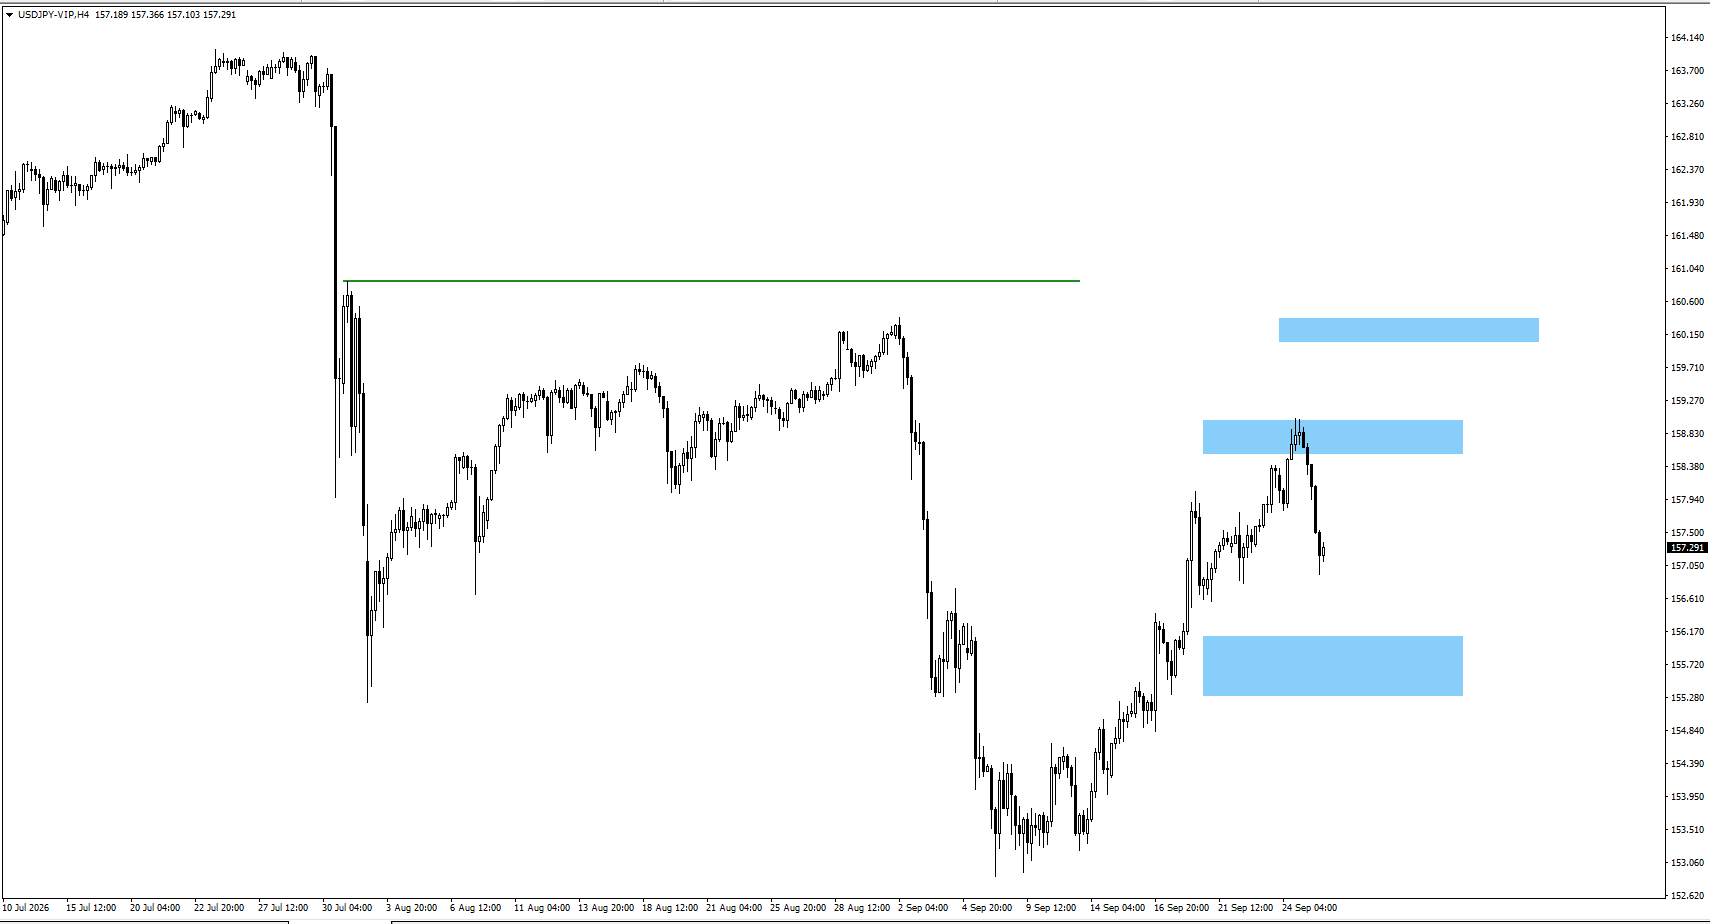
- تراجع الدولار/ين (USDJPY) من منطقة المتابعة عند 158.75.
- تُتابع منطقة 156.57 إذا واصل السعر الهبوط.
- أما إذا ارتفع السعر، فتُرصد إشارات هبوط قرب 160.25، إذ تعد هذه المنطقة مهمة للزوج.
AUDUSD
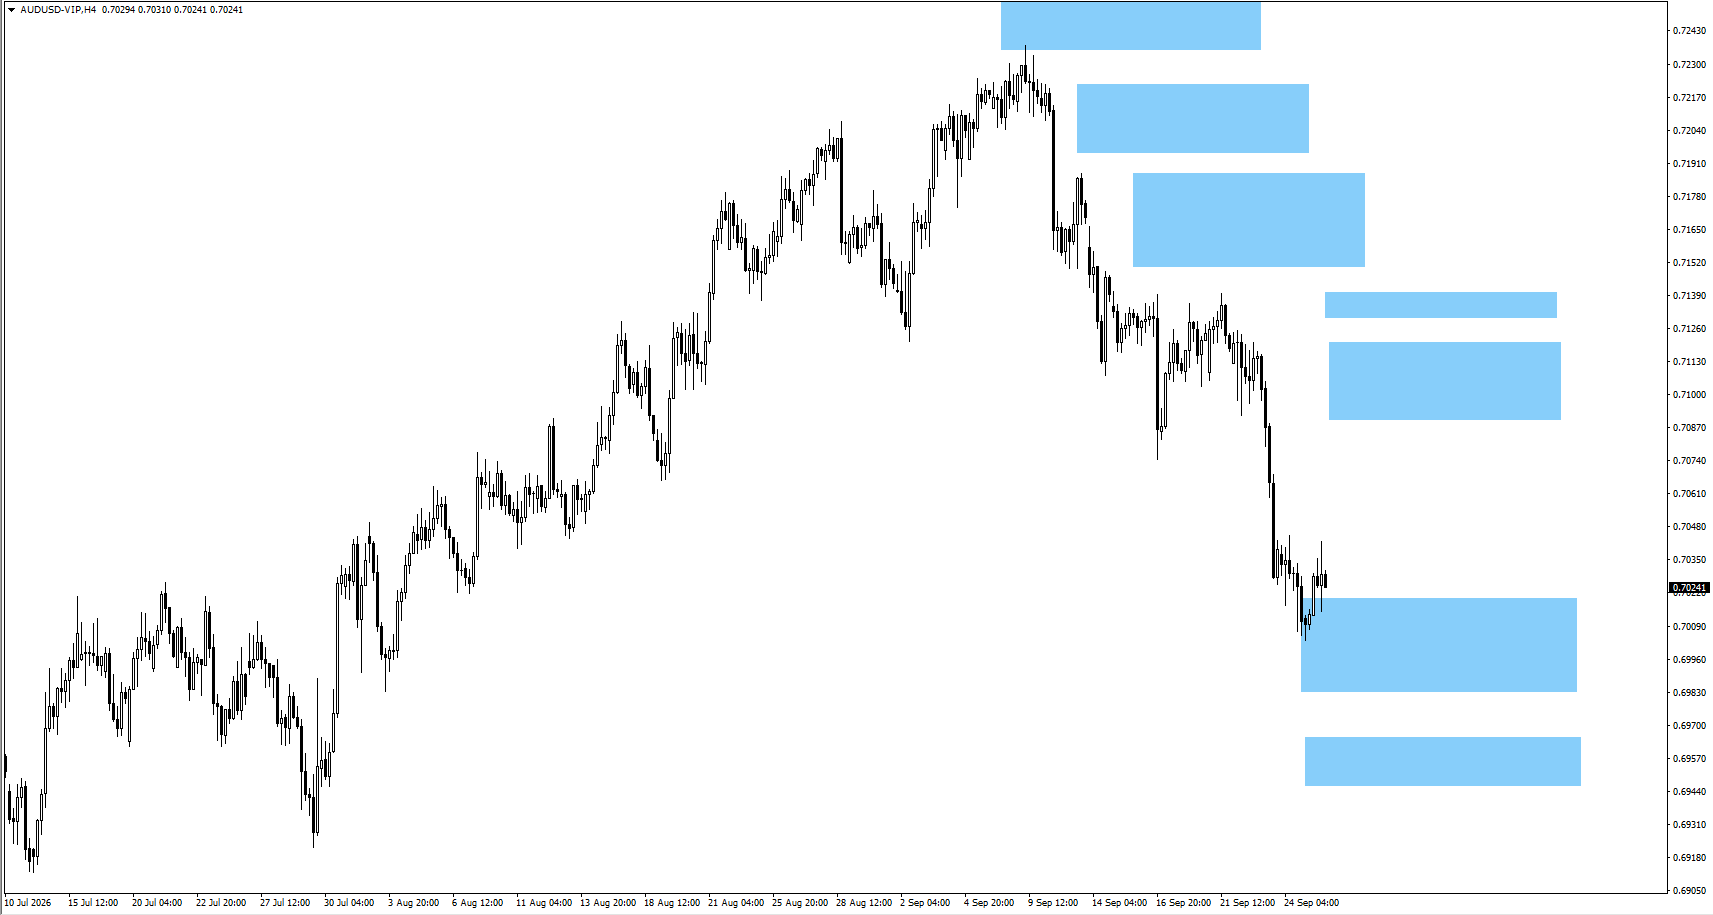
- يتداول الدولار الأسترالي/الأميركي (AUDUSD) عند منطقة المتابعة 0.7000.
- إذا هبط الزوج، تُتابع الحركة السعرية عند 0.6955.
- إذا دخل السعر في نطاق ضيق، فتُرصد إشارات هبوط من 0.7110 أو 0.7130.
الخلاصة
خفّض لقاء ترامب وشي خطر تجدد التصعيد التجاري بين الولايات المتحدة والصين على المدى القريب، لكنه لم يُنهِ الخلافات طويلة الأجل حول الرسوم والتكنولوجيا والمعادن الحيوية. ويبقى موعد 10 يناير 2027 محطة مهمة على صعيد السياسة التجارية.
خلال الأسبوع المقبل، يرجح أن يكون لقرارات الفائدة والتضخم تأثير أكبر على التداول اليومي. يبدأ التسلسل بقرار بنك الاحتياطي الأسترالي يوم الثلاثاء، يليه تضخم أستراليا، وبيانات Core PCE الأميركية، وتصريحات من مسؤولي الاحتياطي الفيدرالي، ثم تقرير الوظائف الأميركي يوم الجمعة. كما يبقى النفط عاملاً إضافياً لأن أي ارتفاع جديد مدفوع بالإمدادات قد يرفع توقعات التضخم وعوائد الخزانة.
الأسئلة الشائعة
- ما أبرز أحداث السوق التي تجب متابعتها هذا الأسبوع؟
سيركز المتداولون على قرار الفائدة من بنك الاحتياطي الأسترالي، وبيانات التضخم في أستراليا، وتضخم Core PCE في الولايات المتحدة، وبيانات فرص العمل الشاغرة (JOLTS)، وتقرير الوظائف غير الزراعية الأميركي يوم الجمعة. VT Mkt report 20260928 part 1
- متى يصدر قرار الفائدة من بنك الاحتياطي الأسترالي؟
من المقرر أن يعلن بنك الاحتياطي الأسترالي قراره بشأن سعر الفائدة في 29 سبتمبر. ويتوقع التقرير وصول سعر الفائدة الأساسي إلى 4.60% مقارنة بـ4.35% سابقاً. VT Mkt report 20260928 part 1
- متى يصدر تقرير الوظائف غير الزراعية في الولايات المتحدة؟
من المقرر صدور تقرير الوظائف غير الزراعية في 2 أكتوبر. ويتوقع التقرير نمو الوظائف بمقدار 98 ألفاً بعد 162 ألفاً سابقاً، مع بقاء البطالة عند 4.10%. VT Mkt report 20260928 part 1
- كيف يمكن أن تؤثر بيانات الوظائف الأميركية في أسعار الذهب؟
قوة بيانات الوظائف قد تعزز توقعات تشديد سياسة الاحتياطي الفيدرالي (رفع الفائدة أو الإبقاء عليها مرتفعة)، ما قد يدعم الدولار وعوائد السندات ويضغط على الذهب. أما البيانات الأضعف فقد تقلل توقعات الفائدة وتدعم الذهب.
- ما العوامل التي قد تحرك الدولار الأميركي هذا الأسبوع؟
ابدأ التداول الآن — انقر هنا لفتح حسابك الحقيقي في VT Markets.



