لا يعكس تراجع اليورو أمام الدولار الأميركي مجرد تحرك اعتيادي في سوق الصرف، بل يكشف عن تداخل مجموعة من العوامل المالية والنقدية التي تعيد تشكيل موازين القوة بين الاقتصادين الأوروبي والأميركي ، فمع امتداد خسائر العملة الأوروبية الموحدة إلى خمس جلسات متتالية وتراجعها إلى أدنى مستوياتها في أسبوعين ، تتزايد الضغوط على اليورو بفعل تصاعد المخاوف بشأن استدامة المالية العامة في فرنسا ، وضعف آفاق النمو في منطقة اليورو واستمرار حالة عدم اليقين المرتبطة بمسار أسعار الفائدة على جانبي الأطلسي ، في المقابل يستمد الدولار دعما من ترقب قرارات مجلس الاحتياطي الفيدرالي ، ومن إعادة تقييم المستثمرين لاحتمالات استمرار الضغوط التضخمية في الولايات المتحدة ، ولا سيما في ظل ارتفاع تكاليف الطاقة وما قد تفرضه من تعقيدات إضافية على السياسة النقدية الأميركية ، وتكتسب اجتماعات البنوك المركزية أهمية استثنائية في هذه المرحلة ، إذ لا يقتصر اهتمام الأسواق على قرار تثبيت الفائدة الذي يبدو مرجحا وفق المعطيات الواردة ، بل يمتد إلى الرسائل المستقبلية التي قد تحدد اتجاهات العوائد على السندات ، وتدفقات رؤوس الأموال وتوقعات النمو والتضخم خلال الأشهر المقبلة ، وتتمثل المسألة الجوهرية أمام المستثمرين في تحديد أي الاقتصادين يمتلك القدرة الأكبر على احتواء الضغوط التضخمية دون إلحاق أضرار كبيرة بالنشاط الاقتصادي والاستقرار المالي ، فاليورو لا يواجه تحديا نقديا فحسب ، بل يواجه أيضا اختبارا لثقة الأسواق في قدرة الحكومات الأوروبية على ضبط أوضاعها المالية ، بينما يحاول الدولار الاستفادة من مكانته كعملة احتياطية عالمية ومن مرونة الاقتصاد الأميركي النسبية.
فرنسا في قلب معادلة المخاطر الأوروبية
تشكل الأوضاع المالية الفرنسية أحد أبرز مصادر القلق في الأسواق الأوروبية ، نظرا إلى حجم الاقتصاد الفرنسي ومكانته داخل منطقة اليورو ، فضلا عن انعكاسات أوضاعه المالية على الثقة في أسواق الدين السيادي الأوروبية ، وقد أثارت موجة البيع في السندات الحكومية الفرنسية مخاوف من ارتفاع تكلفة التمويل واتساع الفارق بين عوائد السندات الفرنسية ونظيراتها الألمانية ، وهو ما يعرف بعلاوة المخاطر السيادية ، وكلما اتسع هذا الفارق ارتفعت العوائد الإضافية التي يطلبها المستثمرون مقابل الاحتفاظ بالدين الفرنسي بدلا من الدين الألماني ، الذي يستخدم عادة مرجعا رئيسيا لتقييم المخاطر داخل المنطقة ، وتكمن خطورة هذه التطورات في أن ارتفاع العوائد لا يمثل مجرد تغير في تسعير السندات ، بل قد يتحول إلى عبء مالي متزايد على الحكومة عند إعادة تمويل ديونها وإصدار سندات جديدة ، ومع مرور الوقت يمكن أن يؤدي ارتفاع تكلفة خدمة الدين إلى تضييق الحيز المتاح للإنفاق العام والاستثمار ، ويجعل تحقيق التوازن بين دعم النمو وخفض العجز أكثر صعوبة ، وتزداد حساسية الوضع الفرنسي في ظل التحديات المتعلقة بالعجز المالي والدين العام، فضلا عن صعوبة تمرير إجراءات مالية تحظى بقبول سياسي واسع ، فالأسواق لا تقيّم مستويات الدين بمعزل عن قدرة الحكومة على تنفيذ الإصلاحات ، بل تراقب أيضا استقرار المؤسسات ووضوح الخطط المالية ومدى واقعية الافتراضات الاقتصادية التي تستند إليها الموازنات العامة ، وقد أسهم تجنب فرنسا خفضا ائتمانيا من جانب وكالة موديز ، في تخفيف الضغوط مؤقتا واستعادة السندات بعض مكاسبها ، غير أن تجنب خفض التصنيف لا يعني بالضرورة انتهاء المخاطر ؛ إذ قد تستمر الأسواق في المطالبة بعوائد أعلى إذا لم تلمس تحسنا ملموسا في المسار المالي ، ومن منظور اقتصادي أوسع فإن أهمية الحالة الفرنسية تتجاوز حدود فرنسا نفسها ، فالتوتر في سوق الدين السيادي داخل اقتصاد رئيسي قد يرفع حساسية المستثمرين تجاه الاقتصادات الأوروبية الأخرى ، ويزيد من تباين تكاليف الاقتراض بين الدول الأعضاء ، خصوصا إذا تزامن مع تباطؤ النمو أو ارتفاع تكاليف الطاقة ، ومع ذلك لا يعني اتساع علاوات المخاطر تلقائيا الدخول في أزمة ديون مماثلة لأزمة عام 2011 ، فالمقارنة بين المرحلتين تتطلب دراسة مستويات الدين ، وهيكل آجاله وقدرة المؤسسات الأوروبية على الاستجابة ومواقف البنك المركزي الأوروبي إلى جانب التطورات السياسية والاقتصادية الراهنة ، لكن استدعاء تجربة أزمة الديون السيادية يوضح مدى حساسية المستثمرين تجاه أي مؤشرات على تراجع الانضباط المالي أو ضعف الثقة.
النمو الأوروبي بين قيود السياسة النقدية وارتفاع تكاليف الطاقة
لا تنحصر التحديات التي تواجه اليورو في الأوضاع المالية الفرنسية ، بل تمتد إلى البيئة الاقتصادية لمنطقة اليورو ككل ، حيث تواجه الاقتصادات الأوروبية معادلة صعبة تتمثل في احتواء التضخم مع المحافظة على النشاط الاقتصادي ، وتؤثر أسعار الطاقة في هذه المعادلة من خلال قنوات متعددة ، فارتفاع النفط والغاز يرفع تكاليف النقل والإنتاج ويضغط على هوامش أرباح الشركات ، وقد ينتقل تدريجيا إلى أسعار السلع والخدمات ، كما يقلص القوة الشرائية للأسر عندما ترتفع نفقات الطاقة بوتيرة أسرع من نمو الدخول ، وهو ما قد يحد من الاستهلاك ويضعف الطلب المحلي ، وتزداد أهمية هذه القناة بالنسبة إلى الاقتصادات المعتمدة على واردات الطاقة ، إذ يمكن أن يؤدي ارتفاع فاتورة الاستيراد إلى تدهور شروط التبادل التجاري وزيادة الضغوط على الحساب الخارجي ، وإذا تزامنت هذه التطورات مع تباطؤ اقتصادي ، فقد تجد الشركات نفسها أمام ارتفاع في التكاليف وضعف في الطلب في الوقت نفسه ، ومن هنا تظهر المعضلة النقدية أمام البنك المركزي الأوروبي فإذا استمرت ضغوط الأسعار نتيجة ارتفاع الطاقة ونمو الأجور وتكاليف الواردات ، فقد يصبح التيسير النقدي المبكر محفوفا بالمخاطر ، أما إذا شدد البنك سياسته لفترة أطول فقد تتزايد الضغوط على الائتمان والاستثمار والإنفاق الاستهلاكي ، خصوصا في الاقتصادات التي تواجه بالفعل قيودا مالية ، وتتوقف طبيعة الاستجابة المناسبة على مصدر التضخم واستمراريته فارتفاع أسعار الطاقة الناتج عن صدمة خارجية لا يمكن معالجته مباشرة عبر رفع أسعار الفائدة ، لأن السياسة النقدية لا تستطيع زيادة المعروض من الطاقة أو خفض أسعارها العالمية ، لكنها تستطيع التأثير في الطلب المحلي وتوقعات التضخم ومدى انتقال الصدمة الأولية إلى الأجور والأسعار الأساسية ، ولهذا السبب يراقب المستثمرون مؤشرات التضخم الأساسي واتجاهات الأجور وتوقعات الأسعار إلى جانب بيانات النمو والإنتاج الصناعي والاستهلاك ، فهذه المؤشرات تساعد على تحديد ما إذا كانت الضغوط التضخمية مؤقتة أم أنها تتحول إلى اتجاه أكثر رسوخا يستدعي تشديدا نقديا إضافيا ، وفي حال تزامن ارتفاع أسعار الطاقة مع ضعف النشاط الاقتصادي ، فقد تواجه منطقة اليورو ما يشبه صدمة عرض سلبية ، تجمع بين ارتفاع الأسعار وتراجع القدرة على النمو ، وتمثل هذه البيئة أحد أكثر السيناريوهات تعقيدا لصانعي السياسة النقدية ، لأنها تجعل المفاضلة بين استقرار الأسعار ودعم الاقتصاد أكثر صعوبة.
البنك المركزي الأوروبي أمام اختبار المصداقية
تتجه أنظار المستثمرين إلى اجتماع البنك المركزي الأوروبي المرتقب وسط توقعات بالإبقاء على أسعار الفائدة دون تغيير وفق المعطيات الواردة في التقرير ، غير أن القرار المتوقع لا يمثل وحده العامل الحاسم في تحديد اتجاه اليورو ؛ إذ قد تكون لغة البيان والتصريحات اللاحقة أكثر أهمية من القرار نفسه ، فالأسواق المالية تتحرك استنادا إلى الفرق بين ما هو متوقع وما يصدر فعليا عن صانعي السياسة ، وإذا كان تثبيت الفائدة مسعّرا بدرجة كبيرة ، فقد لا يترك القرار أثرا واضحا في سعر الصرف ما لم يترافق مع تغير في التوقعات بشأن الخطوات التالية ، وتبرز أهمية تقييم موقف البنك من ثلاثة محاور رئيسية وهي مسار التضخم ومرونة النشاط الاقتصادي والمخاطر المالية داخل المنطقة ، ففي المحور الأول سيبحث المستثمرون عن إشارات إلى مدى قلق البنك من استمرار نمو الأجور وارتفاع تكاليف الطاقة ، فإذا أبدى صانعو السياسة خشية من انتقال هذه الضغوط إلى التضخم الأساسي ، فقد يعزز ذلك توقعات الإبقاء على الفائدة مرتفعة لفترة أطول ، أو احتمال رفعها إذا استدعت البيانات ذلك ، وفي المحور الثاني ستكون قراءة البنك لبيانات النمو والائتمان والاستثمار حاسمة ، فضعف النشاط الاقتصادي قد يحد من قدرة البنك على تشديد السياسة النقدية ، حتى في ظل بقاء التضخم أعلى من المستويات المستهدفة. أما استمرار الطلب المحلي ونمو الأجور بوتيرة قوية، فقد يمنحان صانعي السياسة مساحة أكبر لمواصلة التشديد ، أما المحور الثالث فيتعلق بتأثير التوترات المالية في فرنسا وإيطاليا وإسبانيا على ظروف التمويل داخل المنطقة ، فارتفاع عوائد السندات الحكومية قد يشدد الأوضاع المالية بصورة إضافية ، حتى دون اتخاذ البنك قرارا جديدا برفع الفائدة ، وإذا اتسعت الفوارق بين عوائد الدول الأعضاء ، فقد يزداد التباين في تكلفة التمويل بين الاقتصادات ، بما يعقّد انتقال السياسة النقدية الموحدة ، وقد تحاول رئيسة البنك المركزي الأوروبي كريستين لاغارد الحفاظ على مرونة التوجيه المستقبلي ، بحيث لا تلتزم مسبقا بمسار محدد للفائدة مع التأكيد على اعتماد القرارات على البيانات ، ويمنح هذا النهج البنك القدرة على الاستجابة لتغيرات التضخم والنمو ، لكنه قد يترك الأسواق أمام تقلبات أكبر عندما تتعارض المؤشرات الاقتصادية ، والأهم أن ارتفاع الفائدة الأوروبية ، وإن حدث لا يعني بالضرورة ارتفاع اليورو ، فالأثر يعتمد على ما إذا كان القرار أكثر تشددا مما تتوقعه الأسواق ، وعلى طبيعة موقف الاحتياطي الفيدرالي في الوقت نفسه ، فضلا عن تقييم المستثمرين للمخاطر المالية والنمو في أوروبا.
الدولار الأميركي يستفيد من ترقب الاحتياطي الفيدرالي
في الجانب الآخر من الأطلسي يستمد الدولار دعما من ترقب اجتماع مجلس الاحتياطي الفيدرالي ، مع توقعات بالإبقاء على أسعار الفائدة دون تغيير ، وسجل مؤشر الدولار ارتفاعا بنسبة 0.1% ليصل إلى 102.12 نقطة ، وهو أعلى مستوى له في أسبوعين ، موسعا مكاسبه للجلسة الثالثة على التوالي ، وتعكس هذه الحركة أهمية التوقعات النقدية في تشكيل اتجاهات العملات ، فالدولار لا يستفيد بالضرورة من رفع الفائدة وحده ، بل قد يرتفع أيضا عندما تعيد الأسواق تسعير احتمالات خفضها ، أو عندما تتراجع توقعات التيسير النقدي مقارنة باقتصادات أخرى ، ويعد العائد المتوقع على الأصول الأميركية أحد العناصر المؤثرة في جاذبية الدولار ، فعندما يتوقع المستثمرون بقاء العوائد الأميركية مرتفعة نسبيا ، قد تزداد جاذبية السندات والأدوات المالية المقومة بالدولار ، الأمر الذي يمكن أن يدعم الطلب على العملة الأميركية ، إلا أن العلاقة بين الفائدة والدولار ليست آلية أو ثابتة ، فالتوقعات بشأن النمو ومستوى التضخم والمخاطر الجيوسياسية والطلب العالمي على السيولة كلها عوامل قد تغير استجابة السوق للقرار النقدي ، وتواجه الولايات المتحدة بدورها تحديا يتمثل في احتواء التضخم من دون التسبب في تباطؤ اقتصادي حاد ، وإذا استمرت الضغوط المرتبطة بالطاقة ، فقد يصبح من الصعب على الاحتياطي الفيدرالي إعلان انتصار نهائي على التضخم ، خصوصا إذا انعكست زيادة التكاليف على الأسعار الأساسية وتوقعات المستهلكين ، لكن ارتفاع أسعار الطاقة قد يحمل آثارا متباينة على الاقتصاد الأميركي ، بالنظر إلى مكانة الولايات المتحدة بوصفها منتجا رئيسيا للطاقة ، فالأثر الصافي يتوقف على توزيع المكاسب والخسائر بين المنتجين والمستهلكين ، وعلى انعكاس الأسعار في الاستهلاك والاستثمار والتضخم ، وإن الإشارة الأكثر تأثيرا في اجتماع الاحتياطي الفيدرالي لن تكون بالضرورة قرار تثبيت الفائدة ، بل تقييم صانعي السياسة للمخاطر التضخمية ، ومدى استعدادهم لتعديل المسار المتوقع للفائدة إذا استدعت البيانات ذلك ، فإذا جاءت الرسائل أكثر تشددا من تقديرات الأسواق ، فقد تستمر العوائد الأميركية في جذب رؤوس الأموال ، بما يمنح الدولار دعما إضافيا ، أما إذا أشار البنك إلى تراجع مستدام في التضخم أو تصاعد المخاطر على النمو والتوظيف ، فقد تتراجع توقعات التشديد ، وهو ما قد يحد من مكاسب العملة الأميركية.
فجوة التوقعات النقدية هي المحرك الأهم لزوج اليورو والدولار
لفهم المسار المحتمل لليورو لا يكفي تحليل السياسة النقدية الأوروبية أو الأميركية كل على حدة ؛ بل ينبغي النظر إلى الفارق بين المسارين المتوقعين للفائدة والعوائد في الاقتصادين ، فإذا تبنى البنك المركزي الأوروبي موقفا أكثر تشددا ، في الوقت الذي يميل فيه الاحتياطي الفيدرالي إلى التيسير ، فقد تتقلص أفضلية العوائد الأميركية وهو ما قد يدعم اليورو ، وعلى العكس إذا حافظ الاحتياطي الفيدرالي على موقف متشدد ، بينما أبدى المركزي الأوروبي قلقا أكبر من ضعف النمو والأوضاع المالية ، فقد تتسع أفضلية الدولار ، وتظهر أهمية هذه العلاقة بوضوح في سوق السندات حيث يراقب المستثمرون الفروق بين عوائد السندات الأميركية والأوروبية ، ولا سيما عند آجال الاستحقاق المتوسطة ، وتساعد هذه الفروق في تفسير اتجاهات تدفقات رأس المال ، وإن كانت لا تفسرها وحدها لأن المستثمرين يأخذون أيضا في الحسبان مخاطر العملة والائتمان والسيولة ، ومن المهم التمييز بين الفائدة الحالية والفائدة المستقبلية المتوقعة ، فقد يكون سعر الفائدة الأوروبي أعلى مما كان عليه في الماضي ، لكن اليورو يهبط إذا كانت الأسواق تتوقع أن تصبح السياسة الأميركية أكثر تشدداً نسبيا ، وبالمثل يمكن للعملة الأوروبية أن ترتفع رغم تثبيت الفائدة إذا حملت تصريحات البنك المركزي مفاجأة إيجابية للمستثمرين ، ويعني ذلك أن زوج اليورو والدولار سيظل شديد الحساسية لأي اختلاف في نبرة البنكين المركزيين ، خصوصا إذا جاءت الاجتماعات متقاربة زمنيا وتزامنت مع صدور بيانات اقتصادية مهمة ، كما أن أثر السياسة النقدية قد يتغير بحسب طبيعة المخاطر المسيطرة على السوق ، ففي أوقات الهدوء النسبي قد تكون فروق العوائد المحرك الرئيسي ، أما في فترات الاضطراب المالي فقد تتراجع أهمية الفروق النقدية مؤقتا أمام اعتبارات السيولة والثقة والمخاطر السيادية.
التداعيات على الأسواق العالمية والمستثمرين في المنطقة
لا تقتصر أهمية تراجع اليورو أمام الدولار على المتعاملين في سوق العملات ، بل تمتد إلى التجارة الدولية وتكاليف الاستيراد والتسعير والتحوط من تقلبات الصرف ، فبالنسبة إلى الشركات الأوروبية التي تستورد الطاقة أو المواد الخام المسعرة بالدولار ، قد يؤدي ضعف اليورو إلى زيادة التكلفة بالعملة المحلية ، حتى إذا بقي السعر العالمي للسلعة مستقرا ، وقد تنتقل هذه الزيادة إلى أسعار الإنتاج والاستهلاك ، بما يضيف ضغوطا تضخمية جديدة ، في المقابل قد تستفيد بعض الشركات الأوروبية المصدرة من انخفاض قيمة اليورو ، إذ تصبح منتجاتها أقل تكلفة نسبيا للمشترين الذين يستخدمون عملات أخرى ، شريطة ألا تلتهم زيادة تكاليف المدخلات المستوردة هذه الميزة ، أما بالنسبة إلى المستثمرين في منطقة الخليج، حيث ترتبط عملات عدة بالدولار ، فإن تحركات اليورو والدولار يمكن أن تؤثر في تكلفة السفر والاستيراد والاستثمار في الأصول الأوروبية ، كما قد تغير القيمة المقومة بالدولار للاستثمارات المحتفظ بها باليورو ، وتكتسب إدارة مخاطر العملات أهمية خاصة لدى الشركات التي تتعامل مع موردين أوروبيين أو تمتلك التزامات مالية باليورو ، فالتقلبات الحادة في أسعار الصرف قد تؤثر في هوامش الأرباح والتدفقات النقدية ، حتى عندما لا تتغير الأسعار التجارية الأساسية ، ومن منظور إدارة المحافظ الاستثمارية ينبغي عدم التعامل مع ارتفاع الدولار أو تراجع اليورو باعتباره اتجاها مضمون الاستمرار ، فأسواق العملات تستبق القرارات وتعيد تسعير التوقعات بسرعة ، وقد تؤدي مفاجأة واحدة في بيانات التضخم أو في تصريحات البنك المركزي إلى انعكاس الحركة في وقت قصير ، ولهذا يصبح تنويع الأصول والتحوط المدروس من مخاطر الصرف أكثر أهمية في البيئات التي تتداخل فيها المخاطر النقدية والمالية والجيوسياسية.
المؤشرات التي ينبغي للمستثمرين مراقبتها
تتطلب قراءة المرحلة المقبلة متابعة مجموعة من المؤشرات المترابطة ، بدلا من الاعتماد على قرار الفائدة وحده ، أولا فروق عوائد السندات الأميركية والألمانية ، لأنها توفر مؤشرا مهما إلى تغير التوقعات بشأن السياسة النقدية النسبية ، مع ضرورة مراعاة اختلاف المخاطر الائتمانية والسيادية ، ثانيا الفارق بين عوائد السندات الفرنسية والألمانية ، بوصفه مقياسا لمستوى القلق بشأن المخاطر المالية الفرنسية ، فاستمرار اتساعه قد يشير إلى أن الأسواق لا تزال تطلب تعويضا أكبر عن الاحتفاظ بالدين الفرنسي ، ثالثا بيانات التضخم الأساسي والأجور في منطقة اليورو والولايات المتحدة ، لأنها تساعد على تحديد مدى استمرارية الضغوط السعرية ، وما إذا كانت البنوك المركزية ستحتاج إلى الإبقاء على الفائدة مرتفعة لفترة أطول ، رابعا أسعار النفط والغاز وتكاليف الطاقة ، لما لها من تأثير مباشر وغير مباشر على التضخم والنمو والميزان التجاري، خصوصاً في الاقتصادات الأوروبية المعتمدة على الواردات ، خامسا مؤشرات النشاط الاقتصادي ، مثل مؤشرات مديري المشتريات والإنتاج الصناعي والإنفاق الاستهلاكي وسوق العمل ، فهذه البيانات ستساعد على تحديد ما إذا كانت الاقتصادات قادرة على تحمل استمرار التشديد النقدي دون تباطؤ حاد ، وأخيرا يجب مراقبة رد فعل الأسواق عقب تصريحات مسؤولي البنوك المركزية ، فالتغير في العوائد وتوقعات الفائدة بعد الاجتماعات قد يكون أكثر دلالة من مضمون القرار نفسه ، لأنه يكشف عن كيفية إعادة المستثمرين تسعير الاحتمالات المستقبلية.
الحركة الفنية تراجع اليورو يتجاوز حركة الأسعار
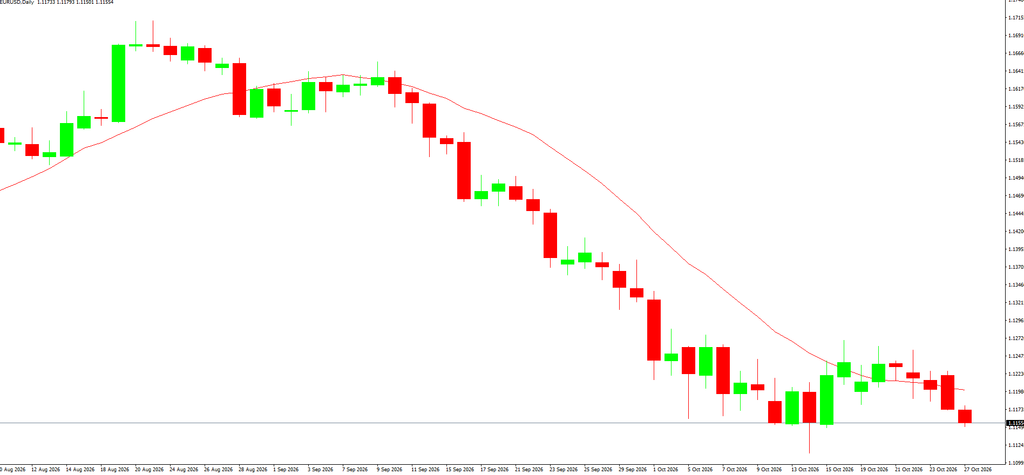
دخل اليورو مرحلة من الضغوط المتزايدة مع تسجيله خسائر متتالية أمام الدولار ، في حركة تعكس تحولا في تقييم المستثمرين للمخاطر الاقتصادية والمالية في منطقة اليورو ، وتراجع إلى 1.11375 دولار ، مقارنة بسعر افتتاح بلغ 1.11733 دولار ، بعدما سجل أعلى مستوى خلال الجلسة عند 1.11793 دولار ، ليصل إلى أدنى مستوياته منذ 15 أكتوبر ، وفق البيانات الواردة في التقرير الأصلي ، وعلى الرغم من أن نسبة التراجع اليومية تبدو محدودة ، فإن قراءة حركة العملة تتطلب النظر إلى مسارها التراكمي وإلى الظروف التي تحيط بها ، ففي أسواق الصرف لا تتحدد الاتجاهات دائما بحجم الحركة اليومية بل بمدى استمرارها واتساقها مع تغيرات العوائد وتوقعات السياسة النقدية وشهية المستثمرين للمخاطرة ، ويعني امتداد الخسائر لعدة جلسات أن المتعاملين قد يكونون بصدد إعادة تسعير المخاطر المرتبطة بالأصول الأوروبية ، خصوصا عندما تتزامن الضغوط على العملة مع ارتفاع علاوات المخاطر على السندات السيادية أو تراجع الثقة في قدرة الحكومات على معالجة الاختلالات المالية ، لكن من الضروري التمييز بين ضعف اليورو أمام الدولار وبين تراجع قدرته الشرائية داخل منطقة اليورو ، فسعر الصرف يتأثر بالفروق بين الاقتصادات والسياسات النقدية ، في حين يرتبط التضخم المحلي بمستويات الأسعار والأجور والطلب وتكاليف الإنتاج ، ومن ثم فإن انخفاض العملة قد يعكس قوة الدولار بقدر ما يعكس نقاط الضعف الأوروبية ، وتبرز هنا أهمية تحليل زوج اليورو والدولار باعتباره انعكاسا نسبيا لأداء اقتصادين كبيرين ، لا مؤشرا منفردا على صحة أحدهما ، فإذا تراجعت العملة الأوروبية نتيجة قوة الدولار وارتفاع العوائد الأميركية ، فقد يكون الضغط عليها مختلفا في طبيعته عن التراجع الناجم عن أزمة مالية داخل منطقة اليورو ، أما اجتماع العاملين فيمنح الحركة السعرية أساسا أكثر استدامة.