لم يكن تسارع الاقتصاد الصيني خلال الربع الثالث من عام 2026 مجرد تحسن رقمي في معدل نمو الناتج المحلي الإجمالي ، بل جاء ليكشف عن مرحلة أكثر تعقيدا في مسار ثاني أكبر اقتصاد في العالم ؛ ومرحلة تتجاور فيها القدرة الصناعية الهائلة مع ضعف الطلب الداخلي ، وتتقدم فيها الصادرات والتكنولوجيا بوصفهما محركين للنمو ، بينما لا يزال الاستثمار العقاري والاستهلاك الخاص يواجهان تحديات تحول دون وصول الانتعاش إلى جميع قطاعات الاقتصاد بالدرجة نفسها ، فقد نما الناتج المحلي الإجمالي الصيني بنسبة 4.5% على أساس سنوي خلال الفترة من يوليو إلى سبتمبر، مرتفعاً من 4.3% في الربع الثاني، ومتجاوزا متوسط التوقعات والبالغة 4.4% ، كما سجل الاقتصاد نموا فصلياً قدره 1.2% ، في حين بلغ معدل النمو خلال الأشهر التسعة الأولى من العام 4.6% ، وفق البيانات الأولية الصادرة عن المكتب الوطني للإحصاء الصيني ، وتعكس هذه الأرقام قدرة الاقتصاد الصيني على المحافظة على زخم النمو في بيئة تتسم باضطرابات التجارة الدولية وتراجع الثقة في بعض القطاعات المحلية واستمرار الضغوط على سوق العقارات ، غير أن القراءة المتعمقة لهذه المؤشرات تشير إلى أن تجاوز التوقعات لا يعني بالضرورة أن الاقتصاد استعاد توازنه ، بل إن جانبا مهما من الأداء القوي لا يزال يعتمد على قطاعات الإنتاج والتصنيع المتقدم والطلب الخارجي ، بدلا من الاعتماد على دورة داخلية متكاملة تقودها الأسر والاستثمارات الخاصة ، وتبرز أهمية هذه النتيجة من زاوية أخرى ؛ إذ تمنح السلطات الصينية مساحة إضافية لإدارة السياسة الاقتصادية بصورة تدريجية ، بدلا من اللجوء الفوري إلى حزمة تحفيز شاملة ، لكنها في الوقت نفسه تضع صانعي القرار أمام اختبار استراتيجي إلى تحويل التفوق الصناعي والتكنولوجي إلى نمو أكثر استدامة ، تقوده زيادة دخل الأسر وتحسن الاستهلاك والاستثمار المنتج ، وأن استمرار الاعتماد على الصادرات سيجعل الاقتصاد أكثر عرضة للتقلبات التجارية والسياسية العالمية ، وإن فهم بيانات الربع الثالث يتطلب الانتقال من قراءة معدل النمو الرئيسي إلى تحليل مكونات النمو وجودة الاستثمار وقدرة السياسات الحكومية على معالجة الاختلالات الهيكلية التي تراكمت خلال السنوات الماضية.
نمو يتجاوز التوقعات ويؤكد مرونة الاقتصاد الصيني
تأتي قراءة الناتج المحلي الإجمالي للربع الثالث لتؤكد أن الاقتصاد الصيني لم يدخل مرحلة انكماش ، رغم الضغوط التي أحاطت به خلال النصف الأول من العام ، فقد تحسن معدل النمو من 4.3% في الربع الثاني إلى 4.5% في الربع الثالث ، وهو تحسن محدود من حيث الحجم ، لكنه مهم من حيث التوقيت ؛ لأنه يشير إلى أن النشاط الاقتصادي تمكن من استعادة جزء من زخمه بعد تباطؤ ملحوظ ، وعلى أساس فصلي ارتفع الناتج المحلي الإجمالي بنسبة 1.2% ، مقارنة بـ %0.9 في الربع الثاني، وتكتسب هذه المقارنة أهمية خاصة لأنها تساعد على تقييم التغير في النشاط الاقتصادي بين ربع وآخ ، بعيدا عن تأثير اختلاف قواعد المقارنة السنوية ، ومع ذلك فإن تسارع النمو الفصلي لا يكفي وحده لإثبات أن الاقتصاد دخل دورة توسع قوية ، إذ ينبغي ربطه بمؤشرات الاستهلاك والاستثمار والتوظيف والأسعار والائتمان ، وتوضح البيانات الرسمية أن الناتج المحلي الإجمالي الصيني بلغ نحو 107.1 تريليون يوان خلال الأشهر التسعة الأولى من 2026 ، مع تسجيل القطاع الأولي الذي يشمل الزراعة والأنشطة المرتبطة بها، نمواً قدره 3.7% ، والقطاع الثانوي الذي يضم الصناعة والبناء نموا بنسبة 3.8% ، في حين تقدم القطاع الثالث الذي يشمل الخدمات، بمعدل 5.2%. ، ويكشف هذا التوزيع عن عنصر مهم في بنية الاقتصاد الصيني الحالية ، فالنمو لا يأتي من الصناعة وحدها ، على الرغم من الدور الكبير الذي تلعبه الصادرات والتصنيع المتقدم ، بل تسهم الخدمات أيضا بمعدل أعلى من معدل نمو الاقتصاد الإجمالي ، ويشير ذلك إلى أن التحول الهيكلي نحو اقتصاد أكثر اعتمادا على الخدمات والتقنيات الرقمية لا يزال قائما ، وإن كان لا يلغي الاختلالات الموجودة في الطلب المحلي والاستثمار ، وبالنسبة إلى السلطات الصينية فإن نمو الأشهر التسعة الأولى بنسبة 4.6% يضع الاقتصاد ضمن النطاق المستهدف للعام ، والذي يتراوح بين 4.5% و%5 لكن الوصول إلى هذا النطاق لا يعني أن جميع مصادر النمو تعمل بالكفاءة نفسها ، كما لا يضمن استمرار الأداء ذاته خلال الربع الأخير، فالمتغير الحاسم لن يكون معدل النمو المسجل فحسب ، بل مدى قدرة الاقتصاد على الحفاظ عليه في ظل احتمال تغير الطلب الخارجي ، وتطور العلاقات التجارية مع الشركاء الرئيسيين ، واستمرار ضعف بعض مكونات الإنفاق المحلي ، وإن تجاوز التوقعات في الربع الثالث يمثل إشارة إيجابية، لكنه لا ينبغي أن يقرأ بوصفه نهاية للتحديات، بل هو دليل على مرونة الاقتصاد الصيني وقدرته على التكيف ، في وقت لا تزال فيه جودة النمو وتوزيعه بين القطاعات أهم من الرقم الإجمالي وحده.
الصادرات والتكنولوجيا في صدارة محركات النمو
إذا كان الناتج المحلي الإجمالي هو المؤشر الذي يلخص أداء الاقتصاد فإن الصادرات تكشف جانبا مهما من الآلية التي سمحت للصين بتحقيق هذا التحسن ، فقد واصلت المنتجات الصناعية الصينية الاستفادة من الطلب الخارجي ، ولا سيما في القطاعات المرتبطة بالإلكترونيات والمعدات الصناعية والتقنيات المتقدمة ، في وقت لا يزال فيه الإنفاق المحلي أقل قوة من المطلوب لإحداث انتعاش متوازن ، وقد اتسع الفائض التجاري الصيني خلال سبتمبر وفق البيانات الواردة بالتزامن مع إعلان نتائج الربع الثالث ، ومع استمرار البلاد في مسار قد يقودها إلى تجاوز الفائض القياسي المسجل العام الماضي، والبالغ نحو 1.2 تريليون دولار، ويعني اتساع الفائض أن قيمة الصادرات تتجاوز الواردات بفارق كبير ، وهو ما يعزز مساهمة صافي التجارة في النشاط الاقتصادي ، لكنه يثير في الوقت ذاته تساؤلات حول مدى اعتماد النمو على الطلب الخارجي مقارنة بالطلب المحلي ، وتكمن إحدى أهم نقاط القوة في هذا النموذج في قدرة الشركات الصينية على الجمع بين الإنتاج واسع النطاق وتطوير سلاسل الإمداد المحلية والاستثمار في الأتمتة والتكنولوجيا، فقد أصبحت الصين مركزا رئيسيا في إنتاج مجموعة واسعة من المكونات الإلكترونية والمعدات الصناعية والمنتجات المرتبطة بالتحول الرقمي ، وهو ما يمنحها القدرة على الاستجابة السريعة للطلب العالمي ، مع الاستفادة من وفورات الحجم والتكامل بين الموردين والمصانع وشبكات التوزيع ، ويكتسب الطلب المرتبط بالذكاء الاصطناعي أهمية خاصة في هذه المرحلة ، فالتوسع العالمي في مراكز البيانات والحوسبة المتقدمة والبنية التحتية الرقمية يرفع الحاجة إلى معدات كهربائية وإلكترونية وأنظمة تبريد ومكونات اتصالات ومجموعة واسعة من السلع الصناعية ، وبالنسبة إلى الصين فإن اتساع قاعدة التصنيع المحلي يتيح لها الاستفادة من هذا الطلب ، سواء من خلال التصدير المباشر أو عبر توفير المكونات الداخلة في إنتاج سلع أخرى ، لكن من الضروري التمييز بين استفادة الاقتصاد الصيني من طفرة الذكاء الاصطناعي وبين افتراض أن جميع قطاعات التكنولوجيا ستستمر في النمو بالمعدل نفسه ، فالطلب على البنية التحتية الرقمية قد يتأثر بتكلفة التمويل والعائد المتوقع على الاستثمارات وقدرة الشركات على تحويل الإنفاق الرأسمالي الكبير إلى إيرادات وأرباح مستدامة ، وإذا تباطأ الاستثمار العالمي في هذه البنية التحتية ، فقد تتراجع وتيرة الطلب على بعض المنتجات الصناعية الصينية ، حتى مع بقاء القدرة الإنتاجية المحلية مرتفعة ، وهنا يظهر التحدي الأساسي أمام النموذج الاقتصادي الصيني، فزيادة الصادرات تساعد على تعويض ضعف الاستهلاك ، لكنها لا تضمن وحدها استدامة النمو إذا تزامنت مع تباطؤ الطلب في الأسواق الخارجية أو فرض قيود تجارية جديدة أو اتساع المنافسة السعرية بين الشركات الصينية نفسها ، كما أن الاعتماد على الفائض التجاري الكبير قد يخلق توترا مع الشركاء التجاريين ، فكلما ارتفعت قدرة الصين على زيادة حصتها في الأسواق العالمية ، ازدادت المخاوف لدى بعض الاقتصادات من تراجع القدرة التنافسية للصناعات المحلية ، ولا سيما في قطاعات السيارات والبطاريات والمعدات الصناعية والتقنيات النظيفة ، وقد يؤدي ذلك إلى زيادة استخدام الرسوم الجمركية والتحقيقات التجارية ومتطلبات المحتوى المحلي وغيرها من التدابير التي ترفع تكلفة وصول المنتجات الصينية إلى الأسواق الخارجية ، وتبرز أوروبا مثالا واضحا على هذا التحدي فالعلاقات التجارية بين الصين والاتحاد الأوروبي لا تقوم على المنافسة وحدها ، بل تشمل أيضا تبادلا واسعاً للاستثمارات والمكونات والمنتجات النهائية، ومع ذلك فإن اتساع الفائض التجاري الصيني والضغوط التي تواجه بعض الصناعات الأوروبية قد يدفعان الطرفين إلى مزيد من التفاوض حول شروط المنافسة والوصول إلى الأسواق ، كما أن الاتفاقات المتعلقة بتقييد شحنات بعض المركبات الصينية أو تنظيم دخولها قد تؤثر في مسار التجارة داخل قطاع السيارات ، ومن هذا المنطلق فإن قوة الصادرات تمثل دعامة مهمة للنمو في الأجل القريب ، لكنها قد تصبح مصدراً للمخاطر إذا تحولت الاختلالات التجارية إلى إجراءات حمائية أوسع ، ويعتمد استمرار هذا المحرك على قدرة الشركات الصينية على الحفاظ على ميزتها التنافسية ، وعلى قدرة بكين على إدارة علاقاتها التجارية الخارجية دون أن يؤدي نجاحها الصناعي إلى إغلاق الأسواق التي تحتاج إليها.
انتعاش التصنيع يعكس قوة العرض ولا يحسم مشكلة الطلب
أظهرت بيانات سبتمبر تحسنا واضحا في النشاط الصناعي الصيني ، إذ ارتفع الإنتاج الصناعي بنسبة 5.5% على أساس سنوي ، مقارنة بـ 5.2% في أغسطس ، مسجلا أسرع وتيرة نمو في ستة أشهر وفق البيانات التي أوردتها التقارير الاقتصادية المصاحبة للإعلان، ويعكس هذا الأداء استمرار مرونة قطاع التصنيع وقدرته على دعم النشاط الاقتصادي في وقت تواجه فيه قطاعات أخرى ضغوطاً أكثر حدة ، غير أن قراءة الرقم الإجمالي تصبح أكثر فائدة عند النظر إلى مكونات الإنتاج، فقد أظهرت البيانات الرسمية تسارعاً في قطاعات متعددة ، من بينها تصنيع الحواسيب والاتصالات والمعدات الإلكترونية ، إلى جانب نمو في إنتاج السيارات والمعدات المتخصصة، وفي المقابل سجلت بعض الأنشطة التقليدية ، مثل عدد من منتجات المعادن ومواد البناء، أداءً أضعف ، ويكشف هذا التباين عن طبيعة التحول الذي تمر به الصناعة الصينية ، فالبلاد لا تعتمد فقط على توسيع الإنتاج الكلي ، بل تحاول إعادة توجيه قدر أكبر من رأس المال والموارد نحو الصناعات ذات القيمة المضافة الأعلى ، بما يشمل الإلكترونيات والآلات المتقدمة والمركبات الكهربائية والمكونات الرقمية ، ويهدف هذا التحول إلى تعزيز الإنتاجية، وتقليل الاعتماد على الأنشطة التقليدية ، وتوسيع القدرة التنافسية في الأسواق العالمية ، ومع ذلك فإن زيادة الإنتاج لا تعني بالضرورة تحسن الربحية أو ارتفاع الدخل المتاح للإنفاق داخل الاقتصاد ، فإذا ارتفعت الطاقة الإنتاجية بوتيرة أسرع من نمو الطلب النهائي ، فقد تلجأ الشركات إلى خفض الأسعار أو زيادة الخصومات لتصريف مخزونها ، وقد يؤدي ذلك إلى تراجع هوامش الأرباح ، ويجعل الشركات أكثر تحفظا في قرارات التوظيف والاستثمار رغم استمرار نمو مؤشرات الإنتاج ، ومن هنا تتضح أهمية التمييز بين قوة العرض وقوة الطلب ، فقد تكون المصانع قادرة على إنتاج كميات أكبر بتكلفة أقل ، لكن استدامة هذا التوسع تتطلب وجود مشترين قادرين وراغبين في استيعاب الإنتاج ، سواء في الداخل أو الخارج ، وإذا كان الطلب المحلي ضعيفا ، تصبح الأسواق الدولية أكثر أهمية وتزداد حساسية القطاع الصناعي للتغيرات في التجارة العالمية والسياسات الجمركية ، كما أن ارتفاع الإنتاج الصناعي لا يضمن وحده انتقال فوائد النمو إلى الأسر ، ويتوقف هذا الانتقال على تطور الأجور واستقرار فرص العمل وقدرة الشركات على تحقيق عوائد تسمح بزيادة الإنفاق الرأسمالي والتوظيف ، فإذا بقيت الأرباح تحت الضغط نتيجة المنافسة الشديدة أو ضعف الأسعار ، فقد يظل تأثير الانتعاش الصناعي على الاستهلاك أقل من المتوقع.
الاستهلاك المحلي بين التحسن المحدود وضعف الثقة
في مقابل قوة الإنتاج والصادرات ، ولا يزال الاستهلاك المحلي يمثل أحد أبرز التحديات أمام الاقتصاد الصيني ، فقد ارتفعت مبيعات التجزئة في سبتمبر بنسبة 1.1% على أساس سنوي ، مقارنة بزيادة بلغت 0.4% في أغسطس ، وفق الأرقام الواردة في البيانات التي قدمتها المادة الأصلية ، ويشير هذا التحسن إلى تعافي نسبي في الإنفاق الاستهلاكي ، لكنه لا يكفي وحده لإثبات عودة الطلب الداخلي إلى مسار قوي ومستدام ، وتكمن أهمية الاستهلاك في أنه يوفر مصدراً للنمو أقل اعتمادا على قرارات الشركات الصناعية والأسواق الخارجية ، فعندما تنفق الأسر مزيدا من دخلها على السلع والخدمات ، تستفيد قطاعات واسعة تشمل التجارة والنقل والضيافة والخدمات المهنية ، وقد ينعكس ذلك على أرباح الشركات وفرص العمل والدخل ، لتتشكل دورة اقتصادية تدعم نفسها بمرور الوقت ، لكن تكوين هذه الدورة يحتاج إلى أكثر من تحسن شهري في مبيعات التجزئة ، فالأسر تتخذ قرارات الإنفاق بناءً على توقعاتها بشأن الدخل المستقبلي وأمان الوظيفة وتكاليف السكن والالتزامات المالية وقيمة الأصول التي تمتلكها ، وعندما تتراجع الثقة في سوق العقارات أو تتزايد المخاوف بشأن فرص العمل ، قد تفضل الأسر الادخار والاحتفاظ بالسيولة بدلاً من زيادة مشترياتها ، حتى إذا تحسنت بعض المؤشرات الاقتصادية ، وتزداد هذه المسألة أهمية في الصين بسبب الدور الكبير الذي لعبته العقارات في ثروة الأسر والنشاط الاقتصادي خلال العقود الماضية ، فالسكن ليس مجرد بند في ميزانية الأسرة ، بل يمثل بالنسبة إلى كثيرين مخزناً للثروة ومرجعا للتوقعات المتعلقة بالمستقبل المالي، وعندما تتراجع أسعار المنازل أو تستمر المشكلات المتعلقة بالمطورين العقاريين ، يمكن أن يتأثر شعور الأسر بالثروة والأمان ، وهو ما ينعكس على استعدادها للاستهلاك ، كما أن تحسن مبيعات التجزئة قد يتأثر بالحوافز الحكومية الموجهة إلى شراء بعض السلع ، ومنها الأجهزة الإلكترونية والمنتجات الاستهلاكية التي تشملها برامج الدعم والاستبدال ، وتستطيع هذه الإجراءات تحفيز الطلب في الأجل القصير ، خصوصاً عندما تشجع المستهلكين على تقديم موعد مشتريات كانوا يخططون لتنفيذها لاحقا ، إلا أن الأثر المستدام يعتمد على ما إذا كانت تلك المشتريات تمثل طلباً إضافياً فعلياً أم مجرد نقل للإنفاق من فترة إلى أخرى ، ومن هنا فإن قياس قوة الاستهلاك يتطلب النظر إلى مجموعة أوسع من المؤشرات مثل نمو دخل الأسر ومعدل الادخار وسوق العمل والإنفاق على الخدمات ، وتطور أسعار المستهلكين ، فالاقتصاد الذي يعتمد بصورة متزايدة على الاستهلاك يحتاج إلى أن يشعر الأفراد بقدر أكبر من اليقين تجاه دخولهم ومستقبلهم المالي ، وتتمثل المفارقة في أن الصين تمتلك قاعدة صناعية ضخمة وقدرة إنتاجية تنافسية ، لكن هذه القوة لا تتحول تلقائيا إلى طلب داخلي مماثل ، فالتحدي ليس بالضرورة في قدرة الاقتصاد على إنتاج السلع ، بل في خلق الظروف التي تشجع الأسر على شرائها والشركات على التوسع بناءً على توقعات أكثر وضوحاً بشأن الطلب المستقبلي ، وبالتالي فإن التحسن المسجل في سبتمبر يمثل إشارة مشجعة.
أزمة العقارات والاستثمار الخاص تكشف الجانب الأضعف
من التعافي إذا كانت الصادرات والتصنيع قد وفرا للاقتصاد الصيني دعما مهما خلال الربع الثالث ، فإن سوق العقارات لا تزال تمثل أحد أبرز مصادر عدم اليقين ، فالتراجع المستمر في الاستثمار العقاري وضعف الثقة في القطاع لا يؤثران في شركات التطوير وحدها ، بل يمتدان إلى الأسر والمصارف والحكومات المحلية وقطاعات واسعة ترتبط بالبناء ومواد الإنشاء والأثاث والخدمات العقارية ، وتشير البيانات الواردة في المادة الاقتصادية إلى انخفاض الاستثمار العقاري بنسبة 20.6% خلال الأشهر التسعة الأولى من العام ، في حين تراجعت أسعار المنازل الجديدة في 70 مدينة خلال سبتمبر بنسبة 0.14% مقارنة بأغسطس ، وتوضح هذه المؤشرات أن القطاع لم يستعد بعد قاعدة مستقرة تسمح له بالمساهمة في النمو بالطريقة التي اعتاد عليها الاقتصاد الصيني خلال مراحل التوسع السابقة ، وتكمن خطورة هذا التراجع في الترابط بين العقارات وعدد من المكونات الأساسية للنشاط الاقتصادي ، فضعف المبيعات قد يحد من قدرة المطورين على توليد السيولة وهو ما يضغط على قدرتهم على استكمال المشاريع وتسوية الالتزامات وتمويل استثمارات جديدة ، ومن جانب آخر قد تؤدي المخاوف بشأن الأسعار المستقبلية إلى تأجيل قرارات شراء المنازل لدى الأسر ، فتتراجع المبيعات مجددا وتزداد الضغوط على المطورين ، وهكذا تتشكل حلقة يصعب كسرها بمجرد خفض الفائدة أو تقديم دعم مؤقت للمشترين ، فالحوافز التمويلية قد تحسن القدرة على الاقتراض لكنها لا تضمن زيادة الطلب إذا بقيت الأسر قلقة بشأن استقرار الوظائف أو مستقبل الأسعار أو قدرة المطورين على إكمال المشروعات ، وفي هذه الحالة يصبح العامل النفسي والثقة الاقتصادية جزءا أساسيا من المشكلة إلى جانب العوامل المالية ، كما أن أزمة العقارات تتجاوز حدود السوق السكنية نظراً إلى ارتباطها بالوضع المالي للحكومات المحلية ، فقد اعتمدت بعض الحكومات المحلية على الإيرادات المرتبطة بالأراضي والأنشطة العقارية لتمويل جانب من الإنفاق والاستثمارات ، ومع تراجع النشاط العقاري تصبح قدرتها على تمويل البنية التحتية والخدمات والمشروعات الجديدة أكثر تقييدا وهو ما قد يضعف أحد المصادر التقليدية لدعم النمو ، وتعكس هذه الظروف سببا رئيسيا وراء محاولة السلطات الصينية تحويل الموارد من العقارات والأنشطة التقليدية إلى قطاعات التكنولوجيا والتصنيع المتقدم ، فمن منظور استراتيجي تسعى بكين إلى بناء محركات نمو جديدة ترتبط بالإنتاجية والابتكار والتنافسية الدولية ، بدلا من الاعتماد المفرط على دورة عقارية كثيفة التمويل ، لكن نجاح هذا التحول يتطلب إدارة دقيقة للمرحلة الانتقالية ، حتى لا يؤدي انكماش القطاع القديم إلى خسارة كبيرة في الطلب والاستثمار قبل أن تصبح القطاعات الجديدة قادرة على التعويض الكامل ، ويبرز تراجع الاستثمار في الأصول الثابتة بنسبة 7.2% خلال الأشهر التسعة الأولى من العام بوصفه مؤشرا يستحق اهتماما خاصا ، فالاستثمار في الأصول الثابتة يشمل مجموعة من الإنفاقات الرأسمالية على المشروعات والمعدات والبنية التحتية والعقارات ، ويعكس إلى حد ما استعداد الشركات والجهات الحكومية لتوسيع قدرتها الإنتاجية ،و لكن المؤشر الإجمالي قد يخفي اختلافات كبيرة بين مكوناته، ولذلك يجب عدم تفسيره باعتباره قياساً مباشراً لنوايا الاستثمار الخاص وحده ، وتظهر أهمية هذا التمييز عند مقارنة الاستثمار العقاري بالإنفاق في القطاعات الصناعية والتكنولوجية ، فقد تستمر بعض الشركات في الاستثمار في الأتمتة والإلكترونيات والمعدات المتقدمة بينما تتراجع استثمارات البناء والعقارات بوتيرة كبيرة والنتيجة هي اقتصاد يتغير تركيب الاستثمار فيه، لكن هذا التغير لا يمنع ظهور فجوة مؤقتة في إجمالي الإنفاق الرأسمالي ، وإن التحدي أمام بكين لا يتمثل في إعادة سوق العقارات إلى نموذج التوسع السابق بأي ثمن ، بل في تحقيق استقرار تدريجي يسمح بامتصاص الخسائر وتصفية الاختلالات وتوفير بيئة أكثر وضوحا للمشترين والمستثمرين ، فمحاولة استعادة النشاط من خلال التوسع الائتماني غير المنضبط قد تعيد إنتاج بعض المخاطر القديمة ، في حين أن ترك القطاع يواصل التراجع دون معالجة كافية قد يطيل فترة ضعف الطلب ، ولهذا فإن مسار العقارات خلال الأرباع المقبلة سيظل عاملا رئيسيا في تحديد جودة النمو الصيني ، فإذا استقرت الأسعار والمبيعات وتحسنت الثقة ، فقد يتراجع الضغط على الأسر والحكومات المحلية ، ويصبح من الأسهل انتقال فوائد النمو الصناعي إلى الاقتصاد الأوسع ، أما إذا استمرت الضغوط، فقد تظل الصادرات مضطرة إلى تحمل عبء أكبر في دعم الناتج المحلي الإجمالي.
التحفيز الحكومي بين دعم النمو ومعالجة جذور المشكلة
واجهت السلطات الصينية معادلة اقتصادية دقيقة خلال عام 2026 فمن جهة تحتاج البلاد إلى الحفاظ على نمو قريب من المستهدف الرسمي ودعم التوظيف والاستثمار وتجنب انتقال ضعف العقارات إلى قطاعات أخرى ، ومن جهة ثانية تسعى بكين إلى تفادي العودة إلى نموذج يعتمد على التوسع الائتماني الواسع وتمويل استثمارات لا تحقق عوائد كافية ، وتوضح الإجراءات التي أعلنتها السلطات خلال الفترة الأخيرة أن الاستجابة اتجهت إلى الدعم المستهدف بدلاً من الاعتماد على حزمة شاملة غير مشروطة ، فقد شملت التدابير تخفيضات مستهدفة في تكلفة التمويل ، ودعما لفوائد بعض القروض ، وإجراءات لمساندة مشتري المنازل إلى جانب تخصيص 550 مليار يوان من حصص الديون الحكومية غير المستخدمة لتخفيف الضغوط المالية على الحكومات المحلية ودعم الإنفاق على البنية التحتية ، كما أُعلن عن أداة تمويل قائمة على السياسات بقيمة 800 مليار يوان لتحفيز الاستثمار في مشروعات البنية التحتية ، وتعكس هذه الإجراءات محاولة لتوجيه الموارد إلى قطاعات يُتوقع أن يكون لها أثر اقتصادي مباشر ، بدلا من ضخ السيولة في جميع الأنشطة بالدرجة نفسها ، فالدعم المستهدف قد يساعد الشركات الصغيرة والخاصة على تجاوز القيود التمويلية ، ويخفض تكلفة تنفيذ المشروعات ويمنح الحكومات المحلية مجالا أوسع لتسوية بعض الالتزامات وتمويل الاستثمارات الضرورية ، لكن فاعلية هذه التدابير لا تعتمد فقط على حجم الأموال المعلنة ، بل على كيفية استخدامها والسرعة التي تنتقل بها إلى الاقتصاد الحقيقي ، فإتاحة التمويل لا تعني بالضرورة أن الشركات ستقترض أو تستثمر ، إذا كانت لا تتوقع زيادة في الطلب على منتجاتها ، وبالمثل فإن خفض أسعار الفائدة قد يحسن شروط الاقتراض لكنه لا يضمن زيادة إنفاق الأسر إذا ظلت المخاوف بشأن الدخل والسكن مرتفعة ، وهنا يظهر الفرق بين تحفيز الائتمان وتحفيز الطلب فالسياسة النقدية تستطيع التأثير في تكلفة الأموال وتوافرها ، في حين يتطلب رفع الاستهلاك بصورة مستدامة تحسين الظروف التي تشجع الأسر على الإنفاق ، أما الاستثمار الخاص فيتأثر إلى جانب تكلفة التمويل بتوقعات الأرباح واستقرار القواعد التنظيمية ووضوح السياسات وحجم الطلب المتوقع في الأسواق المحلية والخارجية ، ويفسر هذا الترابط جانبا من حذر السلطات الصينية في توسيع التحفيز ، فالتدخل الواسع قد يوفر دفعة سريعة للنشاط لكنه قد يؤدي أيضا إلى زيادة الديون أو توجيه الموارد إلى مشروعات منخفضة العائد ، وفي المقابل قد يكون التحفيز المحدود أكثر دقة في استهداف الاختناقات لكنه يحتاج إلى أن يترافق مع إجراءات أوسع لتعزيز الثقة والاستهلاك والقدرة المالية للحكومات المحلية ، كذلك فإن توجيه الدعم إلى الأسر قد تكون له نتائج مختلفة عن توجيهه إلى الشركات ، فزيادة الإنفاق الحكومي على الخدمات الأساسية أو تحسين شبكات الحماية الاجتماعية يمكن أن يخففا حاجة بعض الأسر إلى الاحتفاظ بمستويات مرتفعة من المدخرات الاحترازية ، بما يدعم الاستهلاك ، ومع ذلك فإن الأثر يعتمد على تصميم البرامج والفئات المستفيدة منها واستدامة التمويل ومدى قدرة السياسات على تحسين الثقة على المدى الطويل ، وبناءً على ذلك فإن نجاح التحفيز الصيني لا ينبغي أن يقاس فقط بمدى ارتفاع الناتج المحلي الإجمالي في الربع التالي ، بل بقدرته على تقليص الاعتماد على الصادرات ، وتحسين الاستثمار الخاص وإعادة الاستقرار إلى سوق العقارات ورفع مساهمة الاستهلاك في النمو، وهذه أهداف تتطلب وقتا وتنسيقا بين السياسات النقدية والمالية والإصلاحات الهيكلية.
تداعيات الأداء الصيني على الاقتصاد العالمي
لا يمكن تقييم نتائج الربع الثالث بمعزل عن تأثير الصين في الاقتصاد العالمي ، فحجم الاقتصاد الصيني وتشابك علاقاته التجارية يجعلان تغيرات الطلب والإنتاج والاستثمار فيه ذات أثر واسع على شركائه التجاريين ، وعلى أسواق السلع والطاقة والنقل وعلى قرارات الشركات العالمية بشأن سلاسل الإمداد ومواقع الإنتاج ، وفي حالة استمرار قوة التصنيع والصادرات قد تستفيد الاقتصادات التي توفر للصين المواد الخام والطاقة والمكونات الصناعية ، كما قد تستفيد الشركات التي تعتمد على السوق الصينية لتصريف منتجاتها أو توريد مدخلاتها ، لكن طبيعة التأثير تختلف بحسب القطاع ، فالنمو القائم على التوسع الصناعي قد يرفع الطلب على بعض المعادن والمكونات ، في حين أن استمرار ضعف العقارات يمكن أن يحد من الطلب على مواد البناء والمنتجات المرتبطة بالتشييد ، وتبرز هنا أهمية التركيبة القطاعية للنمو الصيني ، فإذا تركز التوسع في الإلكترونيات والمعدات المرتبطة بالذكاء الاصطناعي ، فقد تختلف أنماط الطلب على السلع عن تلك التي صاحبت فترات الازدهار العقاري السابقة ، فالنشاط الصناعي المتقدم قد يحتاج إلى معادن ومكونات كهربائية وتقنيات متخصصة ، بينما يؤدي ضعف البناء إلى تقليص بعض أشكال الطلب التقليدي على الصلب والأسمنت والمواد الإنشائية ، أما في أوروبا فإن استمرار الصادرات الصينية القوية قد يخلق مزيجا من الفرص والتحديات ، فمن ناحية تستفيد الشركات والمستهلكون من توافر منتجات تنافسية بأسعار مناسبة ، ومن ناحية أخرى قد تتعرض بعض الصناعات المحلية لضغوط متزايدة إذا عجزت عن المنافسة من حيث التكلفة أو سرعة الابتكار ، وعندما تتزامن هذه الضغوط مع مخاوف تتعلق بالاعتماد الاستراتيجي على الخارج يصبح التدخل التجاري أكثر احتمالا ، وقد تؤدي زيادة القيود التجارية إلى نتائج تتجاوز أثرها المباشر على الشركات المستهدفة ، فالرسوم الجمركية أو القيود التنظيمية قد ترفع تكاليف بعض المدخلات ، وتغير مسارات التجارة وتدفع الشركات إلى إعادة توزيع الإنتاج بين الدول ، وفي المقابل قد تؤدي هذه التدابير إلى تسريع انتقال بعض الاستثمارات إلى أسواق بديلة بما يعيد تشكيل خريطة التصنيع العالمية ، كما أن استمرار الفائض التجاري الصيني الكبير قد يزيد من النقاش الدولي حول توازن الطلب العالمي ، فعندما يعتمد اقتصاد كبير على الصادرات لتعويض ضعف الإنفاق المحلي ، قد ينتقل جزء من ضغط التكيف إلى شركائه التجاريين ، ولهذا فإن الدعوات إلى تعزيز الاستهلاك الصيني لا ترتبط فقط بالحاجة إلى تحسين النمو المحلي ، بل أيضا بالرغبة في تحقيق توازن أكبر بين الإنتاج والطلب في الاقتصاد العالمي ، ومع ذلك لا ينبغي افتراض أن اتساع الفائض التجاري يؤدي آليا إلى أزمة تجارية شاملة ، فالنتيجة تعتمد على استجابة الحكومات وتركيب الصادرات والواردات وطبيعة العلاقات السياسية ، ومدى قدرة الشركات على التكيف ، لكن المؤكد أن استمرار الاختلالات الكبيرة يزيد أهمية الحوار التجاري والسياسات التي تدعم المنافسة العادلة وتحد من التصعيد ، وبالنسبة إلى الاقتصادات الآسيوية يمكن لقوة الصناعة الصينية أن تدعم النشاط عبر سلاسل التوريد المشتركة ، لكنها قد تزيد أيضا من المنافسة على الأسواق والاستثمارات ، فبعض الدول توفر المكونات والمواد الخام ، بينما تتنافس دول أخرى مع الشركات الصينية في المنتجات النهائية ، ومن ثم فإن تأثير الصين ليس موحدا ؛ بل يتحدد وفق موقع كل اقتصاد في شبكة الإنتاج والتجارة الإقليمية ، وتتطلب القراءة الاقتصادية السليمة لهذا المشهد التمييز بين أثر النمو الصيني في إجمالي الطلب العالمي وأثره في توزيع المكاسب بين الدول والقطاعات ، فقد يكون ارتفاع الإنتاج الصيني إيجابيا من حيث توفير السلع وخفض تكلفتها ، لكنه قد يثير ضغوطاً تنافسية على صناعات أخرى ، وهذه الازدواجية ستظل من أبرز السمات التي تحكم العلاقات الاقتصادية الدولية خلال المرحلة المقبلة.
انعكاسات البيانات الصينية على الأسواق المالية والسلع والعملات
تتجاوز أهمية البيانات الصينية حدود تقييم أداء الاقتصاد المحلي ، إذ تمثل أحد المدخلات الرئيسية التي يعتمد عليها المستثمرون عند بناء توقعاتهم بشأن النمو العالمي والتضخم واتجاهات أسعار الفائدة والطلب على السلع الأساسية ، ولذلك فإن تجاوز الناتج المحلي الإجمالي التوقعات في الربع الثالث لا يحمل دلالة إيجابية موحدة لجميع فئات الأصول ، بل تختلف انعكاساته وفق طبيعة السوق ومصدر النمو ومدى استمراره خلال الفصول المقبلة ، فمن منظور أسواق الأسهم قد تدعم البيانات الإيجابية توقعات أرباح الشركات المرتبطة بالصناعة والتكنولوجيا وسلاسل التوريد الآسيوية ، وقد تستفيد الشركات التي توفر المعدات الإلكترونية والمكونات الصناعية والآلات المتقدمة من استمرار قوة الإنتاج الصيني ، كما يمكن أن تتحسن توقعات الشركات التي تعتمد على السوق الصينية لتصريف منتجاتها، إذا أثبتت مؤشرات الاستهلاك قدرتها على مواصلة التحسن ، لكن المستثمرين لا يكتفون بمراقبة معدل نمو الناتج المحلي الإجمالي ، بل يهتمون أيضا بتوزيع هذا النمو بين القطاعات ، فقد يؤدي ارتفاع الإنتاج الصناعي إلى دعم الشركات المصدرة ، بينما تستمر الشركات المرتبطة بالعقارات والإنشاءات في مواجهة ضغوط على الإيرادات وهوامش الربح ، ولهذا، فإن قراءة المؤشر الإجمالي من دون تحليل الفروق القطاعية قد تؤدي إلى تقديرات غير دقيقة لأداء الأسهم ، وتزداد أهمية هذه المسألة في قطاع التكنولوجيا ، فالصين تستفيد من الطلب العالمي على المنتجات المرتبطة بالذكاء الاصطناعي والتصنيع المتقدم ، لكن استمرار هذا الطلب يعتمد على قدرة الشركات العالمية على تحقيق عوائد من استثماراتها الضخمة في البنية التحتية الرقمية ، وإذا تباطأت الاستثمارات في مراكز البيانات أو تراجعت توقعات الأرباح، فقد تنخفض وتيرة الطلب على بعض المكونات والمعدات ، وهو ما قد ينعكس على الشركات الصناعية الصينية حتى لو استمرت قدرتها الإنتاجية في التوسع ، أما أسواق السندات فتتأثر بالبيانات الصينية من خلال انعكاساتها المحتملة على النمو العالمي والتضخم والسياسات النقدية ، فإذا أدى تحسن النشاط الصناعي العالمي إلى زيادة الطلب على الطاقة والمعادن والشحن ، فقد ترتفع الضغوط التضخمية في بعض الاقتصادات ، الأمر الذي قد يؤثر في توقعات أسعار الفائدة وعوائد السندات ، أما إذا بقي النمو الصيني معتمدا على الإنتاج والصادرات مع ضعف الطلب المحلي وتراجع الاستثمار العقاري ، فقد يظل الأثر التضخمي محدوداً في بعض القطاعات ، وفي سوق العملات لا يعني نمو الاقتصاد الصيني بأكثر من المتوقع أن العملة الصينية ستشهد ارتفاعا مستداما بالضرورة ، فسعر الصرف يتأثر بفروق أسعار الفائدة وتدفقات رأس المال وتوقعات النمو وسياسات البنك المركزي واتجاهات الدولار الأمريكي ، كما أن قوة الصادرات قد تدعم التدفقات التجارية ، لكنها لا تحسم اتجاه العملة إذا بقيت الثقة في الاستثمار المحلي ضعيفة أو استمرت التحديات في سوق العقارات.
الذهب: العلاقة بين النمو الصيني والطلب العالمي
يحظى الاقتصاد الصيني بأهمية خاصة بالنسبة إلى سوق الذهب لكن تأثيره يتجاوز الطلب على المعدن لأغراض المجوهرات أو الاستثمار المباشر ، فالبيانات الصينية تؤثر أيضاً في شهية المخاطرة العالمية ، وتوقعات الدولار وعوائد السندات وهي عوامل قد تنعكس على حركة الذهب ، ومن الناحية النظرية يمكن لتحسن النمو الصيني أن يدعم الطلب على الذهب إذا عزز النشاط الاقتصادي والدخل والثقة ، غير أن هذا الأثر ليس مضمونا إذ يعتمد على طبيعة الطلب المحلي واتجاهات الأسعار العالمية وسلوك المستثمرين، وتوجهات البنوك المركزية ، وفي المقابل قد يؤدي ضعف الاستثمار العقاري أو استمرار التوترات التجارية إلى زيادة حالة عدم اليقين ، بما يعزز الطلب على الذهب باعتباره أحد الأصول التي يلجأ إليها بعض المستثمرين للتحوط من المخاطر، لكن هذا المسار يتأثر أيضا بقوة الدولار الأمريكي والعوائد الحقيقية للسندات الأمريكية ، وقد تتغلب هذه العوامل على تأثير البيانات الصينية في فترات معينة ، لذلك فإن القراءة المهنية للذهب لا ينبغي أن تختزل في القول إن تحسن الاقتصاد الصيني إيجابي أو سلبي للمعدن ، بل يتعين تحليل ما إذا كان التحسن يعزز النمو العالمي وشهية المخاطرة ، أم يأتي في بيئة تتزايد فيها المخاطر التجارية والمالية ، كما ينبغي مراقبة الدولار والعوائد الأمريكية إلى جانب مؤشرات الطلب الصيني.
النفط والطاقة: قوة الصناعة في مواجهة ضعف العقارات
تؤثر الصين في أسواق الطاقة من خلال حجم نشاطها الصناعي والنقل والتجارة إضافة إلى احتياجاتها من الكهرباء والوقود والمواد الأولية ، ومن ثم قد يدعم استمرار نمو التصنيع الطلب على الطاقة خصوصا إذا تزامن مع توسع الإنتاج الصناعي والأنشطة اللوجستية ، لكن استمرار ضعف العقارات والاستثمار التقليدي قد يحد من الطلب على بعض المنتجات النفطية والمواد المرتبطة بالبناء ، كما أن التحول نحو السيارات الكهربائية والتقنيات الأكثر كفاءة يغير تدريجيا طبيعة الطلب على الطاقة داخل الصين وإن كانت وتيرة هذا التحول وآثاره تختلف من قطاع إلى آخر ، وبالنسبة إلى أسعار النفط لا يكفي نمو الناتج المحلي الإجمالي الصيني وحده لتحديد الاتجاه ، إذ يجب وضعه ضمن صورة أوسع تشمل مستويات الإمدادات العالمية وقرارات المنتجين والمخزونات والنشاط الاقتصادي في الولايات المتحدة وأوروبا والمخاطر الجيوسياسية ، أما المعادن الصناعية، فقد تستفيد من توسع التصنيع المتقدم والبنية التحتية الرقمية ، لكن أداءها سيظل متفاوتا بحسب نوع المعدن وموقعه في سلاسل الإنتاج ، فالطلب المرتبط بالكهرباء والإلكترونيات قد يدعم بعض المعادن، في حين يمكن لضعف البناء أن يحد من الطلب على مواد أخرى ، وبذلك فإن التحول الهيكلي في الصين لا يغير فقط حجم الطلب العالمي بل يعيد تشكيل تركيبته أيضا.
حركة اليوان الصيني مقابل الدولار الأمريكي
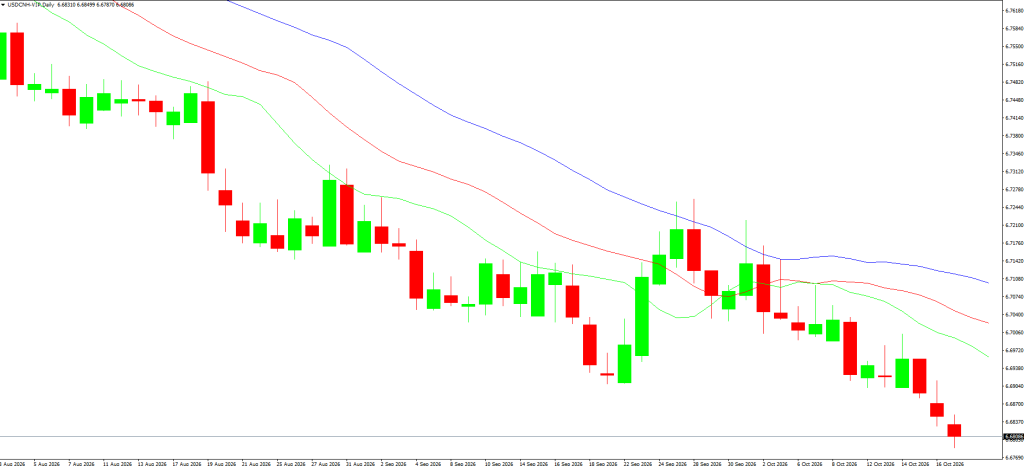
عقب صدور بيانات الناتج المحلي الإجمالي الصيني اليوم الاثنين ارتفع اليوان الصيني أمام الدولار الأمريكي، مدعوما بنمو اقتصادي تجاوز توقعات الأسواق ، وتراجع زوج الدولار/اليوان داخل الصين إلى ادنى مستوى في تداولات اليوم 6.70372 يوان، وهو مستوى قوي للعملة الصينية لم تشهده منذ يوليو 2022 ، المعنى الأساسي لحركة الزوج هو أن انخفاض سعر الزوج ويشير إلى قوة اليوان لأن الدولار الواحد أصبح يشتري عددا أقل من اليوانات.