





خلال السنوات القليلة الماضية، توسّعت طفرة الذكاء الاصطناعي عبر كل طبقات سلسلة التكنولوجيا. شركات تصنيع الشرائح شحنت رقائق أكثر من أي وقت مضى، ومزوّدو الحوسبة السحابية سارعوا لزيادة السعة، كما ارتفع عدد مراكز البيانات بالسرعة التي تسمح بها شبكات الكهرباء. كل جيل جديد من النماذج احتاج «قدرة حوسبة» أكبر (أي طاقة معالجة وتشغيل أعلى)، وكل موجة إنفاق كانت أكبر من سابقتها.
مع الوقت، تجاوز الإنفاق حجم السيولة المتاحة. هذا الأسبوع، اتجهت الصناعة إلى أسواق الدين لسد الفجوة.
اضغط لقراءة خلاصة للمتداول
- تمويل شرائح الذكاء الاصطناعي يتحوّل من الاعتماد على تدفقات نقدية لدى شركات التقنية الكبرى إلى تمويل عبر «الائتمان الخاص» (قروض من مؤسسات استثمارية خارج البنوك)، و«شركات ذات غرض خاص» (كيان مستقل يُنشأ لامتلاك أصل محدد مثل الشرائح وتمويله)، وعقود التأجير.
- دور برودكوم يتغير من مورّد إلى طرفٍ يضمن جزءاً من التمويل، وأسواق الائتمان بدأت تُسعّر هذا الخطر.
- الطلب على الشرائح قد يرتفع فعلاً، لكن آجال الديون غالباً أطول من الفترة التي تبقى فيها الشرائح منافسة. هذه الفجوة هي مصدر الخطر.
بحسب ما نقلته وول ستريت جورنال، تسعى برودكوم لجمع أكثر من 50 مليار دولار لتمويل شرائح مخصصة تطورها مع OpenAI. كما تتحدث أوراكل (ORCL) مع أبولو وغولدمان ساكس بشأن تمويل الشرائح في مركز بيانات جديد، فيما ناقشت سبيس إكس (SPCX) — التي أصبحت تضم xAI — اقتراض نحو 40 مليار دولار لشراء وحدات معالجة الرسوميات من إنفيديا (Nvidia GPUs، وهي شرائح متخصصة في تسريع تدريب وتشغيل نماذج الذكاء الاصطناعي).
حصة متزايدة من شرائح الذكاء الاصطناعي تُشترى بالائتمان بدلاً من الدفع النقدي، وهذا الائتمان يأتي من جهات إقراض لا تظهر عادةً في قصص التكنولوجيا.
| الصفقة | الحجم المُعلن | العتاد | الجهات المموِّلة قيد المحادثات | الحالة |
| برودكوم / OpenAI | +50 مليار دولار | مسرّعات مخصّصة من برودكوم (شرائح لتسريع عمليات الذكاء الاصطناعي) | Apollo, Blackstone | مرحلة مبكرة، مستهدف إغلاقها قبل نهاية العام |
| SpaceX | نحو 40 مليار دولار (30 مليار سندات، 10 مليارات قروض) | Nvidia GPUs | Apollo (المنسّق الرئيسي), PIMCO | قيد المحادثات |
| Oracle | غير معلن | شرائح لمركز بيانات بقدرة 1 غيغاواط | Apollo, Goldman Sachs | قيد المحادثات، وعلى الأرجح عبر منصة تأجير |
عندما تجاوز إنفاق الذكاء الاصطناعي سيولة شركات التقنية الكبرى
مايكروسوفت وألفابت وميتا موّلت في السنوات الأولى من طفرة الذكاء الاصطناعي شراء الخوادم من «التدفق النقدي التشغيلي» (النقد المتولد من العمليات الأساسية للشركة). لذا لم تكن بحاجة كبيرة للاعتماد على أسواق السندات. لكن مع تسارع الإنفاق على البنية التحتية، باتت تغطية الأرقام فوراً أصعب.
أكبر خمس شركات «هايبرسكيلر» (مشغّلو سحابة ضخمة مثل مزوّدي الخدمات السحابية العملاقة) أصدرت نحو 121 مليار دولار من سندات الشركات الأميركية في 2025. هذا يزيد بأكثر من أربعة أضعاف متوسطها خلال السنوات الخمس السابقة، واستمر الإصدار بالارتفاع في 2026. وتمثل التكنولوجيا الآن نحو 10% من مؤشر بلومبرغ لسندات الشركات الأميركية.
أوراكل تبرز مثلاً لما يحدث عندما تحاول شركة بلا قاعدة سيولة مماثلة مجاراة الوتيرة. فقد اقترضت بكثافة، وتبلغ ديونها الآن 169.1 مليار دولار مقابل 67.2 مليار دولار من حقوق المساهمين. مقارنةً بالمنافسين الأكبر، الفجوة كبيرة.
| الشركة | الدين إلى رأس المال | سندات بعائد يتجاوز 7.5% |
| Oracle | 71.60% | نعم |
| Microsoft | 22.60% | لا |
| Alphabet | 15.50% | لا |
سبيس إكس هي المنفق الكبير الآخر على الذكاء الاصطناعي الذي لديه سندات ضمن فئة «العوائد المرتفعة» (سندات أعلى مخاطرة وتقدم عائداً أعلى لتعويض المخاطر).
لذلك تسلك أوراكل مساراً مختلفاً. بدلاً من شراء الشرائح بنفسها، قد تستأجرها من شركة ذات غرض خاص، وهي شركة منفصلة تُنشأ فقط لامتلاك الشرائح. المموّلون يموّلون هذا الكيان، ومدفوعات الإيجار من أوراكل تسدد لهم، بينما يبقى الاقتراض خارج الميزانية العمومية لأوراكل (أي لا يظهر كدين مباشر ضمن قوائمها المالية). وقد وصفت UBS هذا النموذج في عملها عن أسواق ائتمان الذكاء الاصطناعي، وهو يتحول سريعاً إلى حل شائع في القطاع.
برودكوم لم تعد تبيع الشرائح فقط
الهياكل التمويلية الجديدة ترفع سقف عدد الشرائح التي يستطيع القطاع شراءها. لكنها تنقل جزءاً من المخاطر إلى صانعي الشرائح والمموّلين. هذه هي المقايضة الأساسية في قصة تمويل الذكاء الاصطناعي.
برودكوم هي المثال الأوضح. كل صفقة ساعدت في ترتيبها لعملائها كانت أكبر من السابقة، وكل صفقة تدفعها أكثر نحو دور المموّل.
- يونيو: 35 مليار دولار لصالح Anthropic، مع برودكوم كشريك منصة إلى جانب Apollo وBlackstone.
- أغسطس: أكثر من 60 مليار دولار، وقد ترتفع إلى 100 مليار دولار، مع دور محوري لبرودكوم في اتفاق التمويل.
- أكتوبر: أكثر من 50 مليار دولار لصالح OpenAI، حيث ترتّب برودكوم التمويل بنفسها. شروط الضمان لم تُعلن بعد.
المورّد الذي يرتّب قروض عملائه لا يبقى مورّداً فقط. برودكوم باتت عملياً «تتعهد بتوفير التمويل» (أي تساعد في جمع التمويل وتتحمل جزءاً من مسؤوليته) لطلب شرائحها. هذا يثبت الطلبات، لكنه يعرّضها للخسارة إذا لم تحقق مختبرات الذكاء الاصطناعي دخلاً يكفي لسداد القروض. أسواق الائتمان التقطت الإشارة؛ فقد ارتفعت عوائد سنداتها وارتفعت أيضاً أسعار عقود مبادلة مخاطر التعثر الائتماني (مؤشر تأمين ضد تعثر الشركة عن سداد ديونها) مع اتساع الضمانات.
وول ستريت ما زالت ترى مجالاً للنمو
محللو الأسهم ظلوا إيجابيين إلى حد كبير بشأن شركات الشرائح، حتى مع حذر أسواق الائتمان. غولدمان ساكس أبقى توصيته بالشراء لبرودكوم في سبتمبر، متوقعاً استمرار مختبرات الذكاء الاصطناعي و«الهايبرسكيلر» في زيادة الإنفاق على البنية التحتية.
منطلقهم هو «من يشتري». العملاء الأسرع نمواً هم المختبرات، وهي تنفق أكثر بكثير مما تكسب. التمويل يسمح لها بتوقيع التزامات لسنوات لا يمكنها دفعها مقدماً، ما يمنح المورّدين رؤية أوضح للطلب لسنوات بدل تقلبات ربع سنوية. خطة OpenAI للشرائح المخصصة بقدرة 10 غيغاواط مع برودكوم تمتد من النصف الثاني 2026 حتى 2029. التزامات بهذا الحجم تجعل توقع برودكوم لتحقيق أكثر من 100 مليار دولار من مبيعات شرائح الذكاء الاصطناعي العام المقبل أكثر قابلية للتصديق.
الجزء الآخر هو القدرة على الاقتراض. أوراكل استثناء وليست قاعدة، ومعظم أكبر المنفقين ما زالوا عند مستويات دين معتدلة. تقدّر «جيه بي مورغان لإدارة الأصول» أن الهايبرسكيلر يمكنها إضافة نحو 1.5 تريليون دولار من الديون قبل أن يصل «الرفع المالي المعدّل للإيجارات» (احتساب التزامات الإيجار كأنها دين) إلى متوسط الشركات الصناعية الأميركية ذات التصنيف الاستثماري.
هذه الصفقات تصب مباشرة في دفاتر طلبات شركتين لرقائق الذكاء الاصطناعي. ويمكن للمتداولين متابعة الطرفين عبر برودكوم (AVGO) وإنفيديا (NVIDIA) على VT Markets.
من الذي يموّل فعلياً طفرة الذكاء الاصطناعي؟
خلف المقترضين يظهر المموّل نفسه مراراً. أبولو في محادثات مع برودكوم إلى جانب بلاكستون، ومع أوراكل إلى جانب غولدمان ساكس، ومن المتوقع أن تقود حزمة سبيس إكس، مع مشاركة PIMCO أيضاً. (BigGo Finance) شركات الائتمان الخاص أصبحت جزءاً أساسياً من منظومة التوسع في الذكاء الاصطناعي، بقدر ما هي شركات الشرائح نفسها.
إذا تتبعت المال، تبدو السلسلة كالتالي:
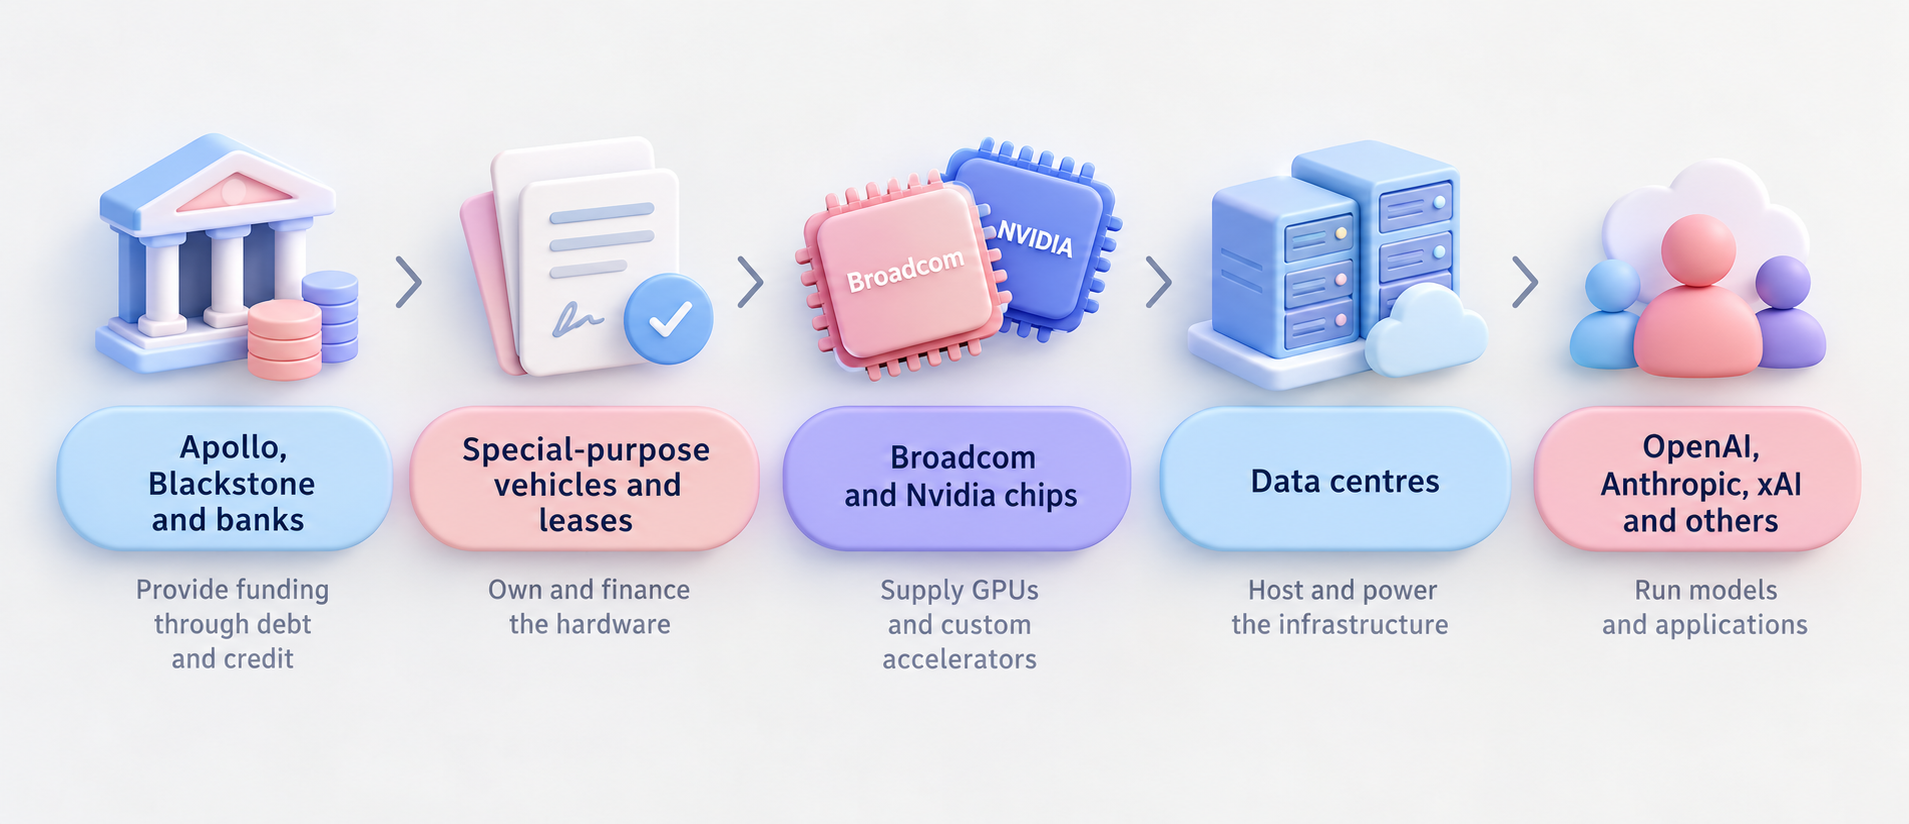
رأس المال يتحرك نزولاً عبر السلسلة، بينما التزامات السداد تعود صعوداً.
المموّلون في أعلى السلسلة يديرون غالباً أموال مستثمرين مؤسساتيين، مثل صناديق التقاعد وشركات التأمين. وإذا فشلت المشاريع في توليد نقد يكفي للوفاء بالالتزامات، فقد تمتد الخسائر إلى مستثمرين خارج قطاع التكنولوجيا.
الحجم بدأ يظهر في أسواق السندات. الاقتراض المرتبط بالذكاء الاصطناعي ضمن «التمويل بالرافعة» في الولايات المتحدة (قروض وسندات لشركات ذات مديونية أعلى ومخاطر أكبر) ارتفع من نحو 20 مليار دولار مطلع 2025 إلى 88 مليار دولار في 2026. زيادة المعروض تعني أن المستثمرين يطلبون عوائد أعلى، وارتفاع العوائد يرفع تكلفة الاقتراض حتى على شركات لا علاقة لها بالذكاء الاصطناعي.
في 8 أكتوبر، قالت رويترز إن الضغوط في أسواق السندات السيادية تفاقمت بسبب منافسة شركات التكنولوجيا على نفس مصادر التمويل، كما قفزت تكلفة تأمين مخاطر تعثر ديون سبيس إكس إلى مستويات قياسية.
يجب أن تموّل الشرائح نفسها
الشريحة التي تُشترى بأموال مقترضة يجب أن تولّد دخلاً يغطي أكثر من أصل القرض. هناك فوائد يجب دفعها، وكلفة كهرباء، ومساحة مركز بيانات وصيانة. كما أن العتاد نفسه يفقد قيمته. وهذا مهم لأن إنفيديا تقدّم جيلاً جديداً من الشرائح تقريباً كل عام. ما يُشترى في 2026 قد يصبح متأخراً بجيلين عند استحقاق التمويل. عندها قد تنخفض أسعار تأجير وحدات GPU الأقدم.
يسمي المقرضون هذا «مخاطر القيمة المتبقية».
أي أن العتاد الذي يضمن القرض قد تنخفض قيمته أسرع من المتوقع بينما لا تزال أقساط القرض قائمة. قد يحدث ذلك حتى لو بقي الطلب على الذكاء الاصطناعي قوياً. ما يهم المقرض ليس حجم استخدام العالم للذكاء الاصطناعي، بل مقدار الدخل الذي يستطيع عتاد محدد توليده.
إذا حدث ذلك، تصبح برودكوم من بين الأطراف التي تتحمل الكلفة. فعندما تضمن جزءاً من قروض عملائها، فهي تتعهد بتغطية جزء من الدين إذا تعثروا. هذا لا يكلفها شيئاً طالما استمر العملاء في السداد. لكن إذا واجه أحد المختبرات صعوبة، تتضرر برودكوم مرتين: تفقد طلبات شراء الشرائح وقد تضطر لتغطية جزء من القرض. وقد أشار محللون إلى أن هذه الضمانات قد تصبح مكلفة إذا تباطأ الإنفاق على الذكاء الاصطناعي.
أين قد تظهر أول مؤشرات الضعف
لفترة، استطاعت أكبر الشركات استيعاب جزء كبير من هذا الإنفاق. التدفقات النقدية القوية موّلت خوادم جديدة وبنية تحتية. لكن حجم التوسع يغيّر المعادلة.
مع تضخم المشاريع وارتفاع تكلفتها، تبحث الشركات بشكل متزايد عن تمويل خارج ميزانياتها. الديون والائتمان الخاص وهياكل التأجير أصبحت جزءاً من آلية توسع الذكاء الاصطناعي. خط الائتمان يبقي الطفرة ممولة، وعلى المدى القريب يدعم ذلك الطلب على الشرائح.
لم تُغلق أي من الصفقات بعد، ومحادثات برودكوم ما زالت مبكرة بما يكفي لتغيّر الحجم. ما يحتاج إلى إثبات هو: هل تحقق «قدرة الحوسبة» عائداً قبل أن تتقادم، وكم من هذا الخطر سينتهي لدى المورّدين. خمس إشارات قد توضح ذلك.
- صفقة برودكوم وOpenAI – إغلاقها قبل نهاية العام، وحجمها، ونسبة الدين المضمون ستوضح مقدار المخاطر التي تقبل برودكوم حملها.
- عقود مبادلة مخاطر التعثر الائتماني لبرودكوم وأوراكل وسبيس إكس – وهي «تأمين» ضد تعثر سداد الديون، وتتحرك أسرع من الأرباح، لذلك تعطي قراءة سريعة لتقييم المموّلين للمخاطر.
- نتائج برودكوم الفصلية المقبلة – والمرجح صدورها في ديسمبر، وقد تكون أول فرصة للإدارة لشرح الضمانات وكلفتها المحتملة.
- فوارق العائد لسندات التصنيف الاستثماري وعوائد سندات الخزانة الأميركية. إذا استمر اقتراض الذكاء الاصطناعي في الضغط على سوق السندات، سيظهر ذلك هنا عبر ارتفاع تكلفة الاقتراض للجميع.
- أسعار تأجير وحدات GPU الأقدم. انخفاض الإيجارات قد يكون أول إشارة إلى تراجع قيمة الشرائح أسرع من سرعة سداد القروض.
الطفرة لم تعد قصة شرائح ونماذج ومراكز بيانات فقط. أصبحت أيضاً قصة ائتمان. مع نمو الاقتراض، يتحول السؤال من حجم القدرة الحاسوبية التي تستطيع الشركات بناءها إلى ما إذا كانت هذه القدرة قادرة على توليد نقد يكفي لتمويل نفسها.
الأسئلة الشائعة
لماذا تتجه طفرة الذكاء الاصطناعي إلى تمويل الديون؟
لأن تكاليف بنية الذكاء الاصطناعي ترتفع أسرع من قدرة كثير من الشركات على تمويلها من التدفقات النقدية وحدها، ما يزيد الاعتماد على السندات والائتمان الخاص وعقود التأجير.
ماذا يعني ارتفاع سعر مبادلة مخاطر التعثر الائتماني للمتداولين في الأسهم؟
«مبادلة مخاطر التعثر الائتماني (CDS)» هي عقد يشبه التأمين ضد تعثر الشركة عن سداد ديونها. عندما يرتفع سعره، فهذا يعني أن الممولين يرون خطراً أعلى. في حالة برودكوم، قد يشير ذلك إلى أن السوق بات يعتبر جزءاً من ديون العملاء وكأنه مرتبط ببرودكوم بسبب الضمانات.
كيف يختلف دور برودكوم عن دور إنفيديا في هذه الصفقات؟
برودكوم ترتب التمويل وتضمن جزءاً منه. في صفقة سبيس إكس، تقترض سبيس إكس بنفسها لشراء شرائح إنفيديا. تعرض إنفيديا للمخاطر يأتي أساساً من حصتها في سبيس إكس، وليس من ضمان مباشر للقرض.
متى قد تُغلق صفقات تمويل الذكاء الاصطناعي؟
يستهدف إغلاق صفقة برودكوم وOpenAI قبل نهاية 2026. ومن المتوقع إغلاق حزمة سبيس إكس في 2027. لم يُذكر جدول زمني لأوراكل.
هل الاقتراض الكبير للذكاء الاصطناعي علامة على فقاعة؟
ليس بحد ذاته. كثير من كبار المنفقين ما زالوا عند مديونية منخفضة. القلق يتركز في المقترضين الأضعف مثل أوراكل، وفي شرائح قد تفقد قيمتها قبل سداد قروضها.
ابدأ التداول الآن — انقر هنا لفتح حسابك الحقيقي في VT Markets.



