





تقترب «أنثروبيك» من دخول الأسواق العامة بتقييم يُخصَّص عادةً لأكبر شركات التقنية في العالم. وتشير تقارير إلى أن تقييم الطرح العام الأولي (IPO) قد يتجاوز 2 تريليون دولار، ما يضع شركة الذكاء الاصطناعي إلى جانب «إنفيديا» و«آبل» و«مايكروسوفت»، رغم أنها بدأت حديثاً فقط توسيع أعمالها التجارية.
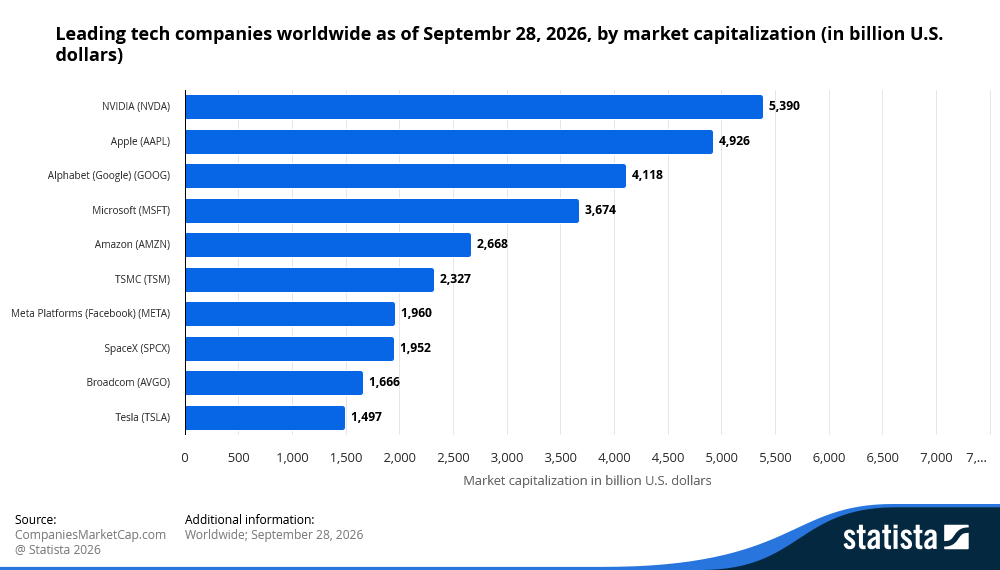
يأتي احتمال طرح ضخم فيما لا تزال شهية المستثمرين للذكاء الاصطناعي قوية. الإيرادات تنمو بسرعة، والطلب على النماذج المتقدمة مرتفع، وقد وضعت «أنثروبيك» نظام «Claude» ضمن أبرز الأنظمة في سباق تحويل الذكاء الاصطناعي إلى نشاط تجاري واسع.
لكن تقييم «السبعة العظماء» (Magnificent 7) لا يعتمد على النمو السريع وحده، بل يحتاج إلى إيرادات مستقرة، وقدرة على فرض الأسعار (أي الحفاظ على أسعار مرتفعة دون فقدان العملاء)، وتوسّع مربح. ويتعين على «أنثروبيك» إثبات أن الطلب على الذكاء الاصطناعي يمكن أن ينمو أسرع من تكاليف الحوسبة الضخمة المطلوبة لتقديم الخدمة.
علاوة الذكاء الاصطناعي مكلفة جداً
تطوّر «أنثروبيك» عائلة نماذج «Claude» وتبيع الوصول إليها أساساً للشركات والمطورين. وعلى عكس الشركات المدرجة، كان تقييمها يُحدَّد سابقاً عبر جولات تمويل خاصة (استثمارات في شركة غير مدرجة). وسيمنح الطرح العام الأولي المستثمرين أول صورة تفصيلية عن البيانات المالية، لكن التقييم يعتمد بدرجة كبيرة على مقياس الإيرادات المستخدم.
| المقياس | ماذا يعني | الرقم | المضاعف عند تقييم 2 تريليون دولار |
| معدل تشغيل يوليو 2026 | تحويل إيرادات شهرية حالية إلى رقم سنوي تقديري | أكثر من 65 مليار دولار | نحو 31 مرة |
| معدل تشغيل نهاية 2026 | تحويل إيرادات شهرية متوقعة إلى رقم سنوي تقديري | أكثر من 110 مليارات دولار | نحو 17 مرة |
| إيرادات 2028 | توقعات سنوية كاملة | 190–200 مليار دولار | نحو 10 مرات |
«معدل التشغيل» يعني احتساب إيراد الشهر الأخير وكأنه يتكرر طوال 12 شهراً. يوضح سرعة المبيعات الحالية، لكنه لا يعني بالضرورة ما ستحققه الشركة خلال سنة كاملة.
هذا الفارق مهم لأن تقييم 2 تريليون دولار يعتمد أقل على إيرادات اليوم وأكثر على قدرة «أنثروبيك» على تحقيق النمو الذي يسعّره المستثمرون في السنوات المقبلة. عند هذا التقييم، يدفع المستثمرون ثمناً لإيرادات يتوقعون أن تحققها الشركة لاحقاً. وبالمقارنة مع «معدل التشغيل» الحالي، يبقى التقييم مرتفعاً جداً.
لماذا يتحمس المستثمرون؟
أقوى نقاط «أنثروبيك» هي سرعة نموها.
وبحسب رويترز، ارتفعت الإيرادات 12 مرة في 2025 إلى نحو 4.6 مليارات دولار، بينما بلغت إيرادات الربع الثاني من 2026 نحو 11.5 مليار دولار. أي إن ربعاً واحداً هذا العام حقق أكثر من ضعفي إيرادات 2025 السنوية.
كما تقول الشركة إن الطلب يتجاوز المعروض المتاح. ووفقاً لنشرة الاكتتاب (وثيقة إفصاح رسمية تصدر قبل الطرح)، فإن النمو يتقيّد أساساً بتوفر القدرة الحاسوبية وليس بنقص العملاء. وهذا يغيّر صورة الاستثمار: المشكلة ليست جذب المستخدمين، بل بناء قدرة كافية لخدمتهم.
ويعزز اهتمام المستثمرين عامل الندرة. فقد تقدمت «أوبن إيه آي» بطلب طرح عام أولي، لكنها أجّلت الإدراج إلى 2027 وفق تقارير، ما يجعل «أنثروبيك» المطوّر الكبير الوحيد المتخصص في نماذج الذكاء الاصطناعي والمتوقع وصوله إلى الأسواق العامة هذا العام.
كما أفادت تقارير بأن «إنفيديا» تدرس استثماراً أساسياً (Cornerstone) يصل إلى 10 مليارات دولار، وهو استثمار كبير يلتزم به مستثمرون قبل الطرح لدعم العملية، ما يبرز الأهمية الاستراتيجية لـ«أنثروبيك» ضمن منظومة الذكاء الاصطناعي.
تكلفة التوسع في الذكاء الاصطناعي
أكبر نقطة ضغط هي الفجوة بين تكاليف البنية التحتية الثابتة وبين طلب العملاء المتغير.
بحسب تقارير، التزمت «أنثروبيك» بما لا يقل عن 518 مليار دولار من «سعة الحوسبة» (موارد الخوادم ومعالجات الذكاء الاصطناعي اللازمة للتشغيل) على مدى يقارب عقداً عبر ستة شركاء للبنية التحتية. ونحو 80% من هذه الالتزامات غير قابل للإلغاء أو يجب دفعه بغض النظر عن الاستخدام. وبلغت السيولة النقدية لدى الشركة نحو 20.28 مليار دولار مقابل هذه الالتزامات.
شهدت الأسواق دورات مشابهة من قبل. فقد بنت شركات الاتصالات شبكات ألياف ضوئية ضخمة في أواخر التسعينيات توقعاً لتسارع الطلب على الإنترنت. ووصل الطلب لاحقاً، لكن بوتيرة أبطأ من قدرة كثير من الشركات على تحمل الديون.
تواجه «أنثروبيك» نسخة مختلفة من المخاطرة نفسها. فهي لا تمتلك معظم البنية التحتية التي تلتزم بها. وإذا تباطأ الطلب، ستظل مسؤولة عن التكلفة دون امتلاك الأصول الأساسية.
كما أن انخفاض تكاليف الحوسبة يخلق تحدياً إضافياً. فإذا جعلت الشرائح الأحدث (الرقائق) معالجة الذكاء الاصطناعي أرخص بكثير، فقد تبدو الالتزامات طويلة الأجل الحالية مرتفعة مقارنة بالبدائل المستقبلية.
قوة التسعير في سوق شديد المنافسة
البنية التحتية ليست سوى جانب واحد. الجانب الآخر هو ما إذا كان العملاء سيواصلون دفع أسعار مرتفعة مقابل نماذج «أنثروبيك». ويزيد تركّز العملاء من عدم اليقين: إذ إن نحو ربع إيرادات 2025 جاء من عميلين غير مُعلنين، بينما لا يرتبط كثير من العملاء الكبار بعقود طويلة الأجل.
ثلاث قوى قد تضغط على الأسعار:
| مصدر الضغط | لماذا يهم |
| تنقّل العملاء بين المزوّدين | تستخدم الشركات بشكل متزايد أنظمة توجّه المهام بين نماذج مختلفة وفق الكلفة والأداء. |
| النماذج ذات «الأوزان المفتوحة» | نماذج من «ميتا» و«علي بابا» وMoonshot AI وDeepSeek قد تقلص قدرة النماذج المدفوعة على فرض أسعار مرتفعة. و«الأوزان المفتوحة» تعني إتاحة أجزاء أساسية من النموذج للمطورين للاستخدام والتعديل، ما يخفض كلفة البدائل. |
| منافسة النماذج المتقدمة جداً | تواصل «أوبن إيه آي» و«غوغل» وxAI الاستثمار بكثافة في أنظمة منافسة. |
الفارق في الجودة بين النماذج المغلقة (لا تتيح مكوناتها الداخلية للمطورين) والنماذج المفتوحة يتقلص. ووضع مؤشر الذكاء الاصطناعي لعام 2026 الصادر عن جامعة ستانفورد أفضل نموذج مغلق متقدماً بفارق طفيف فقط على أفضل نموذج مفتوح حتى مارس.
كما بدأت ضغوط التسعير بالظهور. فقد خفضت «أوبن إيه آي» أسعار واجهة البرمجة (API) في بعض باقات GPT-6 الجديدة. وواجهة البرمجة هي أداة تتيح للشركات ربط تطبيقاتها بالنموذج. وفي المقابل، أطلقت «أنثروبيك» Claude Opus 5.5 بكلفة أقل لكل «توكن» (وحدة نصية تُستخدم لاحتساب استهلاك النموذج وتسعير الاستخدام) مقارنة بالإصدار السابق. ورغم كِبر الفرصة، قد تجعل المنافسة من الصعب على أي شركة واحدة الحفاظ على أسعار مرتفعة.
شراكات وأرباح ونقاط ضغط
تمنح شراكات «أنثروبيك» قوة وتعقيداً في الوقت نفسه.
تُعد «أمازون» و«غوغل» و«مايكروسوفت» في آن واحد مستثمرين ومزودي خدمات سحابية (خوادم وموارد حوسبة عبر الإنترنت) وقنوات توزيع ومنافسين في الذكاء الاصطناعي. ويمنح هذا الهيكل «أنثروبيك» رأس مال وبنية تحتية، لكنه يخلق أيضاً تضارباً وتداخلاً في المصالح.
كما تعتمد الشركة بشكل كبير على هذه العلاقات. وتشير تقارير إلى أن نحو 47% من مبيعات 2025 جاءت عبر منصات «أمازون» و«غوغل» السحابية.
وتبقى الربحية عقبة أخرى.
تشمل الخسارة الصافية البالغة 42 مليار دولار نحو 34 مليار دولار مرتبطة بأدوات تمويل يمكن تحويلها إلى أسهم (مثل سندات أو اتفاقيات تمويل تتحول لاحقاً إلى ملكية). ومع ذلك، لا تزال خسائر التشغيل كبيرة. فعلى إيرادات تقارب 4.59 مليارات دولار في 2025، سجلت «أنثروبيك» خسارة تشغيلية بنحو 8.06 مليارات دولار.
تقييم السوق قبل الطرح العام الأولي
لا تحتاج «أنثروبيك» إلى إثبات وجود الطلب على الذكاء الاصطناعي، بل تحتاج إلى إثبات أن الطلب يمكن أن ينمو أسرع من التكاليف.
ثلاث إشارات سترسم توقعات المستثمرين قبل الإدراج:
- نتائج الربع الثالث: هل تواصل الإيرادات التحرك باتجاه تقدير «معدل التشغيل» لنهاية العام.
- سعر الطرح النهائي وحجم الأسهم المطروحة للتداول (Float): أي نسبة الأسهم المتاحة للبيع والشراء في السوق، وما إذا كان محدودها سيؤدي إلى تذبذب مبكر.
- التزامات العملاء: هل يتجه العملاء الكبار نحو اتفاقيات أطول أجلاً.
إذا تباطأ النمو، قد تواجه «أنثروبيك» مئات المليارات من التزامات البنية التحتية دون قاعدة عملاء طويلة الأجل بالقدر نفسه.
تداول فكرة طرح «أنثروبيك» مع VT Markets
من المتوقع إدراج «أنثروبيك» في نوفمبر، لكن نقاشات التقييم تؤثر بالفعل في معنويات سوق الذكاء الاصطناعي.
تقدم VT Markets عقد فروقات (CFD) على «أنثروبيك» باسم ANTHUSD، ما يتيح للمتداولين بناء توقع حول تقييم السوق للشركة قبل بدء تداول سهمها. وعقد الفروقات هو أداة تتيح المضاربة على حركة السعر دون امتلاك السهم. وقد تشهد أسواق الطروحات تحركات حادة، كما أن عقود الفروقات تستخدم الرافعة المالية (اقتراض جزء من قيمة الصفقة)، ما يضخم الأرباح والخسائر.
تعكس كل شركة جزءاً مختلفاً من سلسلة الاستثمار في الذكاء الاصطناعي. تستفيد «أمازون» و«غوغل» من الطلب على البنية التحتية للذكاء الاصطناعي مع وجود منافسة متداخلة. وترتبط «إنفيديا» بشكل أوضح بالإنفاق على عتاد الذكاء الاصطناعي (الشرائح والخوادم). وتجمع «مايكروسوفت» بين التعرض للاستثمار وعلاقات السحابة والتوزيع.
غالباً ما تظهر تطورات الطرح خارج ساعات تداول الولايات المتحدة. وتتيح عقود الفروقات على الأسهم لدى VT Markets على مدار 24 ساعة للمتداولين التفاعل مع الأخبار المؤثرة فور صدورها.
اضغط لقراءة خلاصة المتداول
لماذا يُعد طرح «أنثروبيك» طرحاً ضخماً؟
لأن تقييماً يتجاوز 2 تريليون دولار سيضع «أنثروبيك» بين أعلى شركات التقنية قيمة عالمياً، وسيجعل الطرح من أكبر الطروحات في التاريخ.
متى يُتوقع طرح «أنثروبيك»؟
تشير تقارير إلى نوفمبر بعد انتخابات التجديد النصفي في الولايات المتحدة، لكن التاريخ والشروط النهائية لم تُحسم.
هل يمكن تبرير تقييم بمستوى «السبعة العظماء»؟
الطلب على الذكاء الاصطناعي قوي ونمو الإيرادات سريع، لكن على الشركة إثبات قدرتها على الحفاظ على الأسعار، والتحكم في تكاليف البنية التحتية، والوصول إلى توسع مربح.
هل يمكن التعرض لـ«أنثروبيك» قبل إدراجها؟
لا يمكن شراء أسهمها قبل الطرح، لكن عقود الفروقات مثل ANTHUSD لدى VT Markets تتيح المضاربة على السعر دون امتلاك السهم. كما تمنح أسهم الشركاء المدرجين مثل «أمازون» و«ألفابت» و«إنفيديا» و«مايكروسوفت» تعرضاً غير مباشر، مع العلم أن هذه الأسهم تتأثر بعوامل كثيرة تتجاوز «أنثروبيك».
كيف تقارن «أنثروبيك» بطرح «سبيس إكس»؟
عند تقييم 2 تريليون دولار وجمع تمويل قد يصل إلى 100 مليار دولار، سيتجاوز ذلك «سبيس إكس» من حيث التقييم وحجم الصفقة.
ما أبرز المخاطر بعد الطرح؟
تشمل المخاطر التزامات حوسبة مرتفعة، تصاعد المنافسة من «أوبن إيه آي» و«غوغل»، ضغط الأسعار بسبب نماذج «الأوزان المفتوحة»، وتركيز الإيرادات لدى عدد محدود من العملاء.
ابدأ التداول الآن — انقر هنا لفتح حسابك الحقيقي في VT Markets.



